

- Microsoft มีรายได้ไตรมาสล่าสุดเติบโต 19 เปอร์เซ็นต์ สูงกว่าที่ตลาดคาดการณ์ไว้
- รายได้จาก Cloud และ Azure ขยายตัวอย่างแข็งแกร่ง หนุนให้ราคาหุ้นปรับตัวเพิ่มขึ้นในการซื้อขายหลังตลาดปิด
- รายจ่ายฝ่ายทุนปรับตัวสูงขึ้นอย่างมาก และบริษัทได้ปรับนโยบายบัญชีเพื่อบริหารจัดการต้นทุน

- Microsoft มีรายได้ไตรมาสล่าสุดเติบโต 19 เปอร์เซ็นต์ สูงกว่าที่ตลาดคาดการณ์ไว้
- รายได้จาก Cloud และ Azure ขยายตัวอย่างแข็งแกร่ง หนุนให้ราคาหุ้นปรับตัวเพิ่มขึ้นในการซื้อขายหลังตลาดปิด
- รายจ่ายฝ่ายทุนปรับตัวสูงขึ้นอย่างมาก และบริษัทได้ปรับนโยบายบัญชีเพื่อบริหารจัดการต้นทุน
Microsoft รายงานผลประกอบการไตรมาสที่แข็งแกร่ง ดีกว่าที่คาดการณ์ไว้อย่างมีนัยสำคัญ ความประหลาดใจเชิงบวกส่วนใหญ่มาจากกลุ่มธุรกิจ Cloud ซึ่งขณะนี้เป็นจุดสนใจหลักของผู้ถือหุ้นและตลาด ในการซื้อขายนอกเวลาทำการ หุ้นของบริษัทปรับตัวขึ้นประมาณ 3 ถึง 4 เปอร์เซ็นต์
- รายได้เพิ่มขึ้น 19 เปอร์เซ็นต์เมื่อเทียบกับปีก่อนหน้า สู่ระดับ USD 92.28 billion เทียบกับที่คาดการณ์ไว้ที่ประมาณ USD 91 billion
- กำไรจากการดำเนินงานเพิ่มขึ้น 21 เปอร์เซ็นต์เมื่อเทียบกับปีก่อนหน้า สู่ระดับ USD 4.92 billion
- หากพิจารณาจาก EPS ที่ปรับปรุงแล้ว กำไรเพิ่มขึ้น 18 เปอร์เซ็นต์ สู่ระดับ USD 4.89 เทียบกับที่คาดการณ์ไว้ที่ประมาณ USD 4.72
- ในขณะเดียวกัน อัตรากำไรจากการดำเนินงานปรับตัวดีขึ้นจากประมาณ 48.9 เปอร์เซ็นต์ เป็น 49.8 เปอร์เซ็นต์
- Azure ทำผลงานได้ดีที่สุด โดยเร่งการเติบโตขึ้นเป็น 48 เปอร์เซ็นต์เมื่อเทียบกับปีก่อนหน้า และมีรายได้ถึง USD 33.17 billion
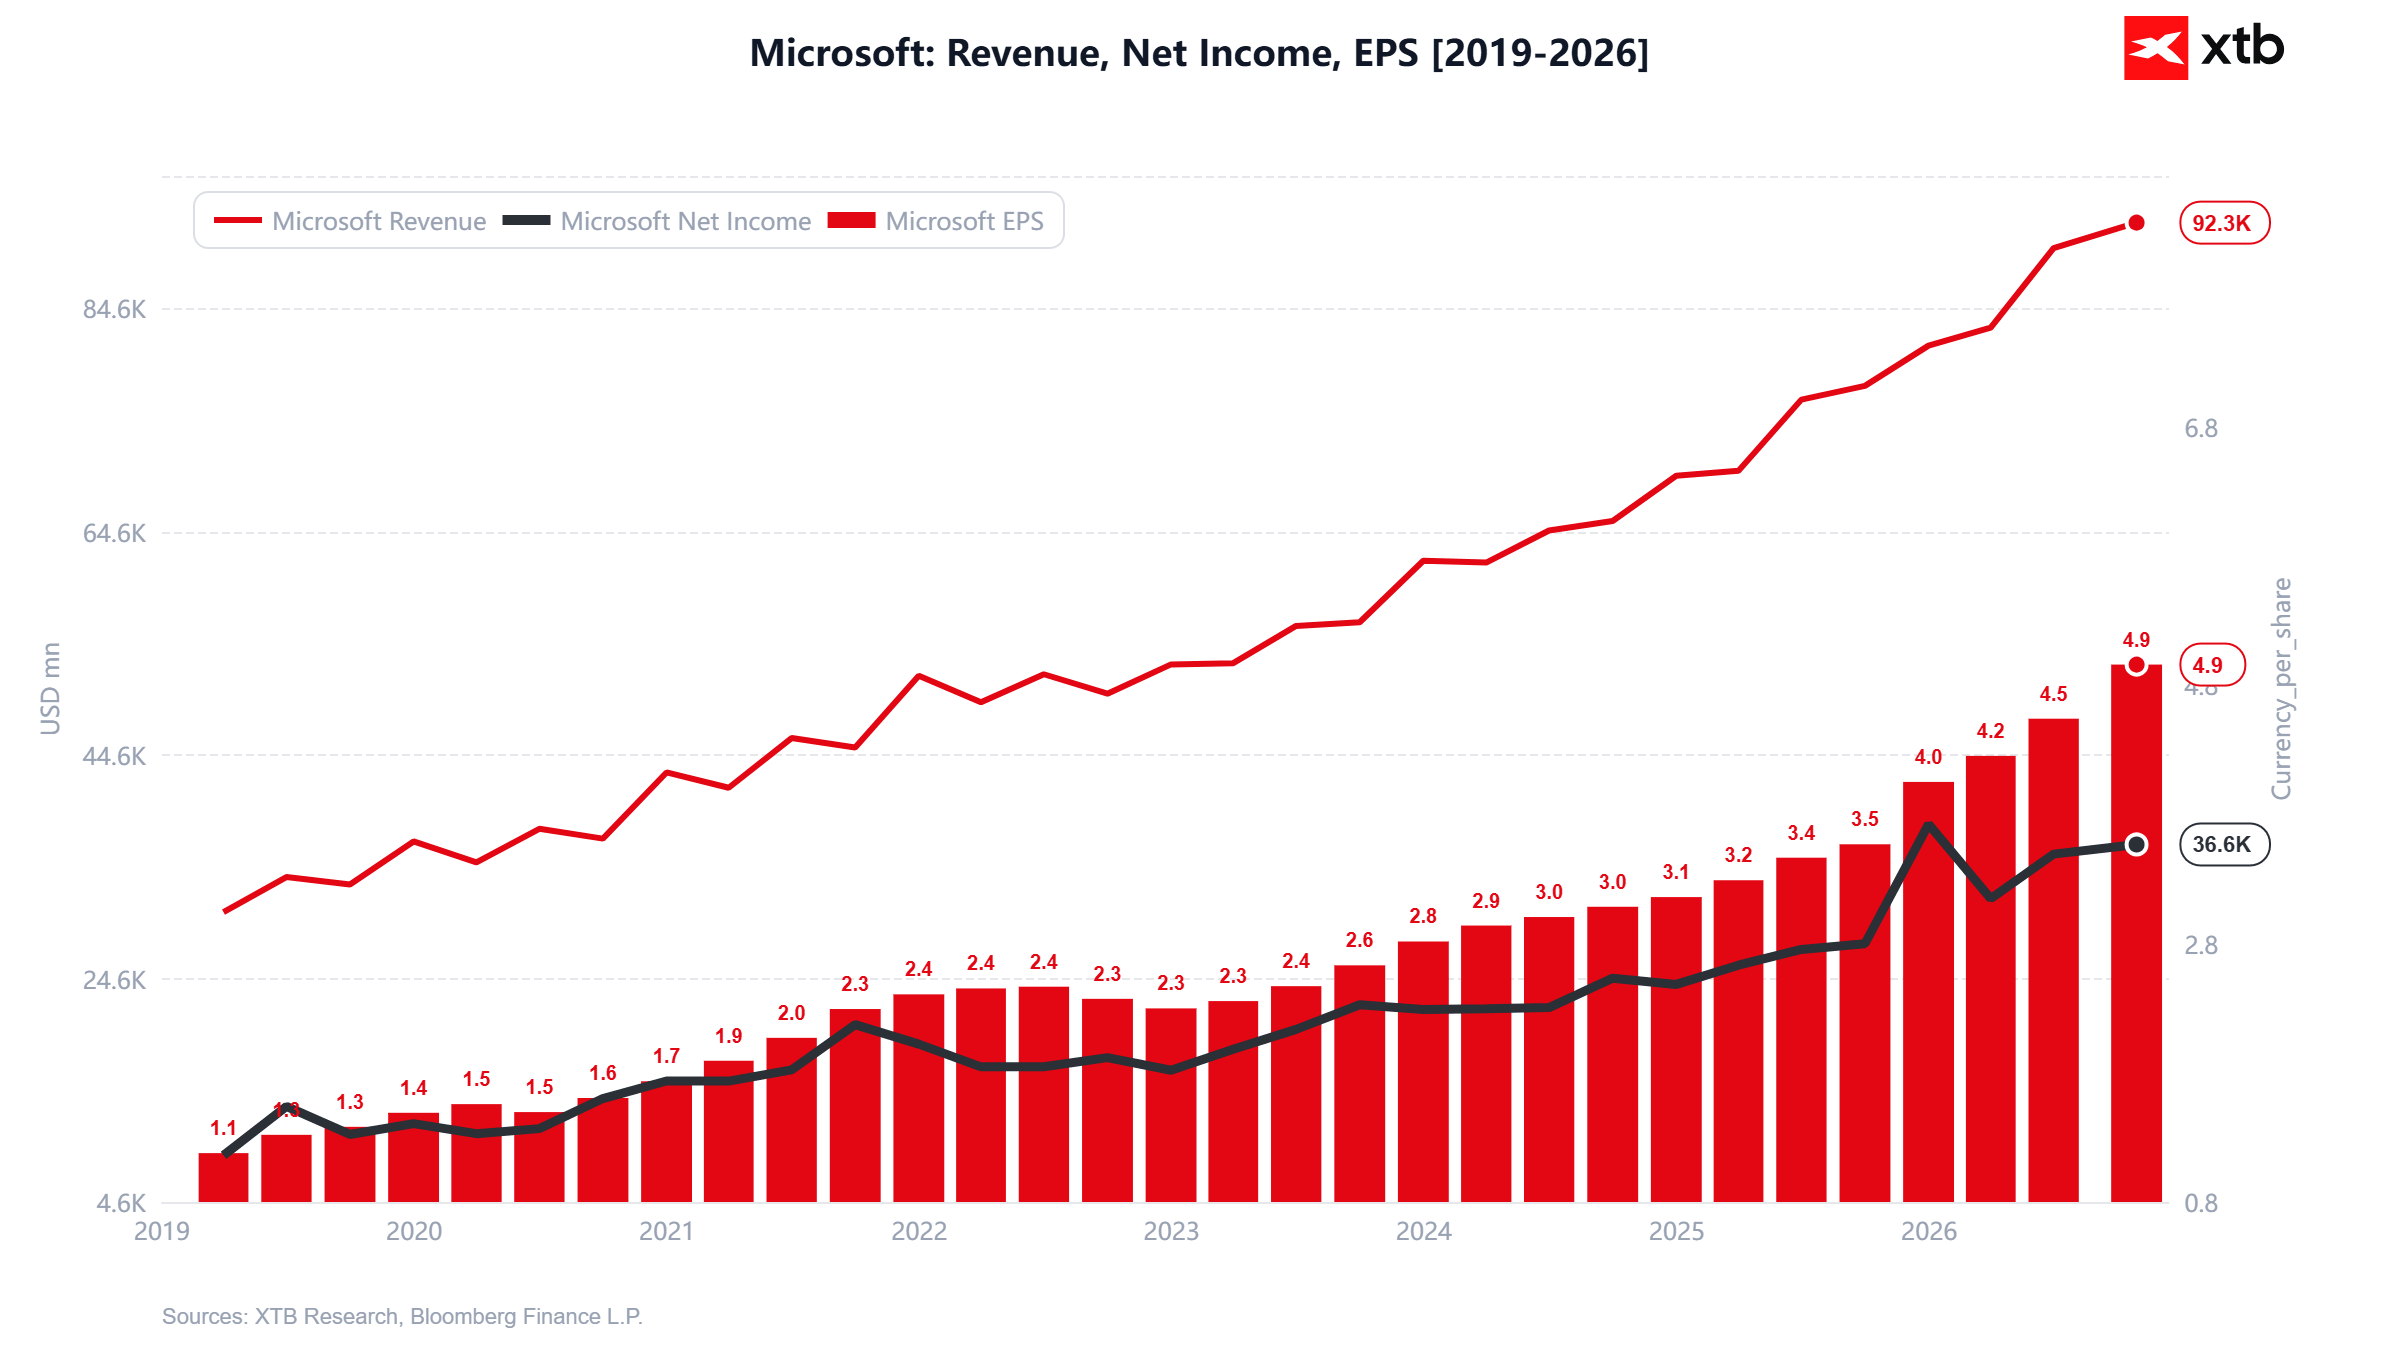
Azure คือเหตุผลสำคัญที่สุดที่อธิบายปฏิกิริยาเชิงบวกของตลาด ก่อนหน้านี้ฝ่ายบริหารเคยให้แนวทางการเติบโตไว้ที่ประมาณ 45 เปอร์เซ็นต์ เมื่อคำนวณที่อัตราแลกเปลี่ยนคงที่
- ในด้านลบคือรายจ่ายลงทุนและการใช้จ่ายเงินสด โดย CAPEX เพิ่มขึ้น 103 เปอร์เซ็นต์เมื่อเทียบกับปีก่อนหน้า สู่ระดับ USD 39.37 billion
- สิ่งนี้สะท้อนให้เห็นในการลดลงของ FCF สู่ระดับ USD 18.63 billion ซึ่งหมายถึงอัตราส่วนความสามารถของ FCF ในการครอบคลุมกำไรสุทธิลดลงเหลือ 51 เปอร์เซ็นต์ เทียบกับ 92 เปอร์เซ็นต์เมื่อปีก่อน
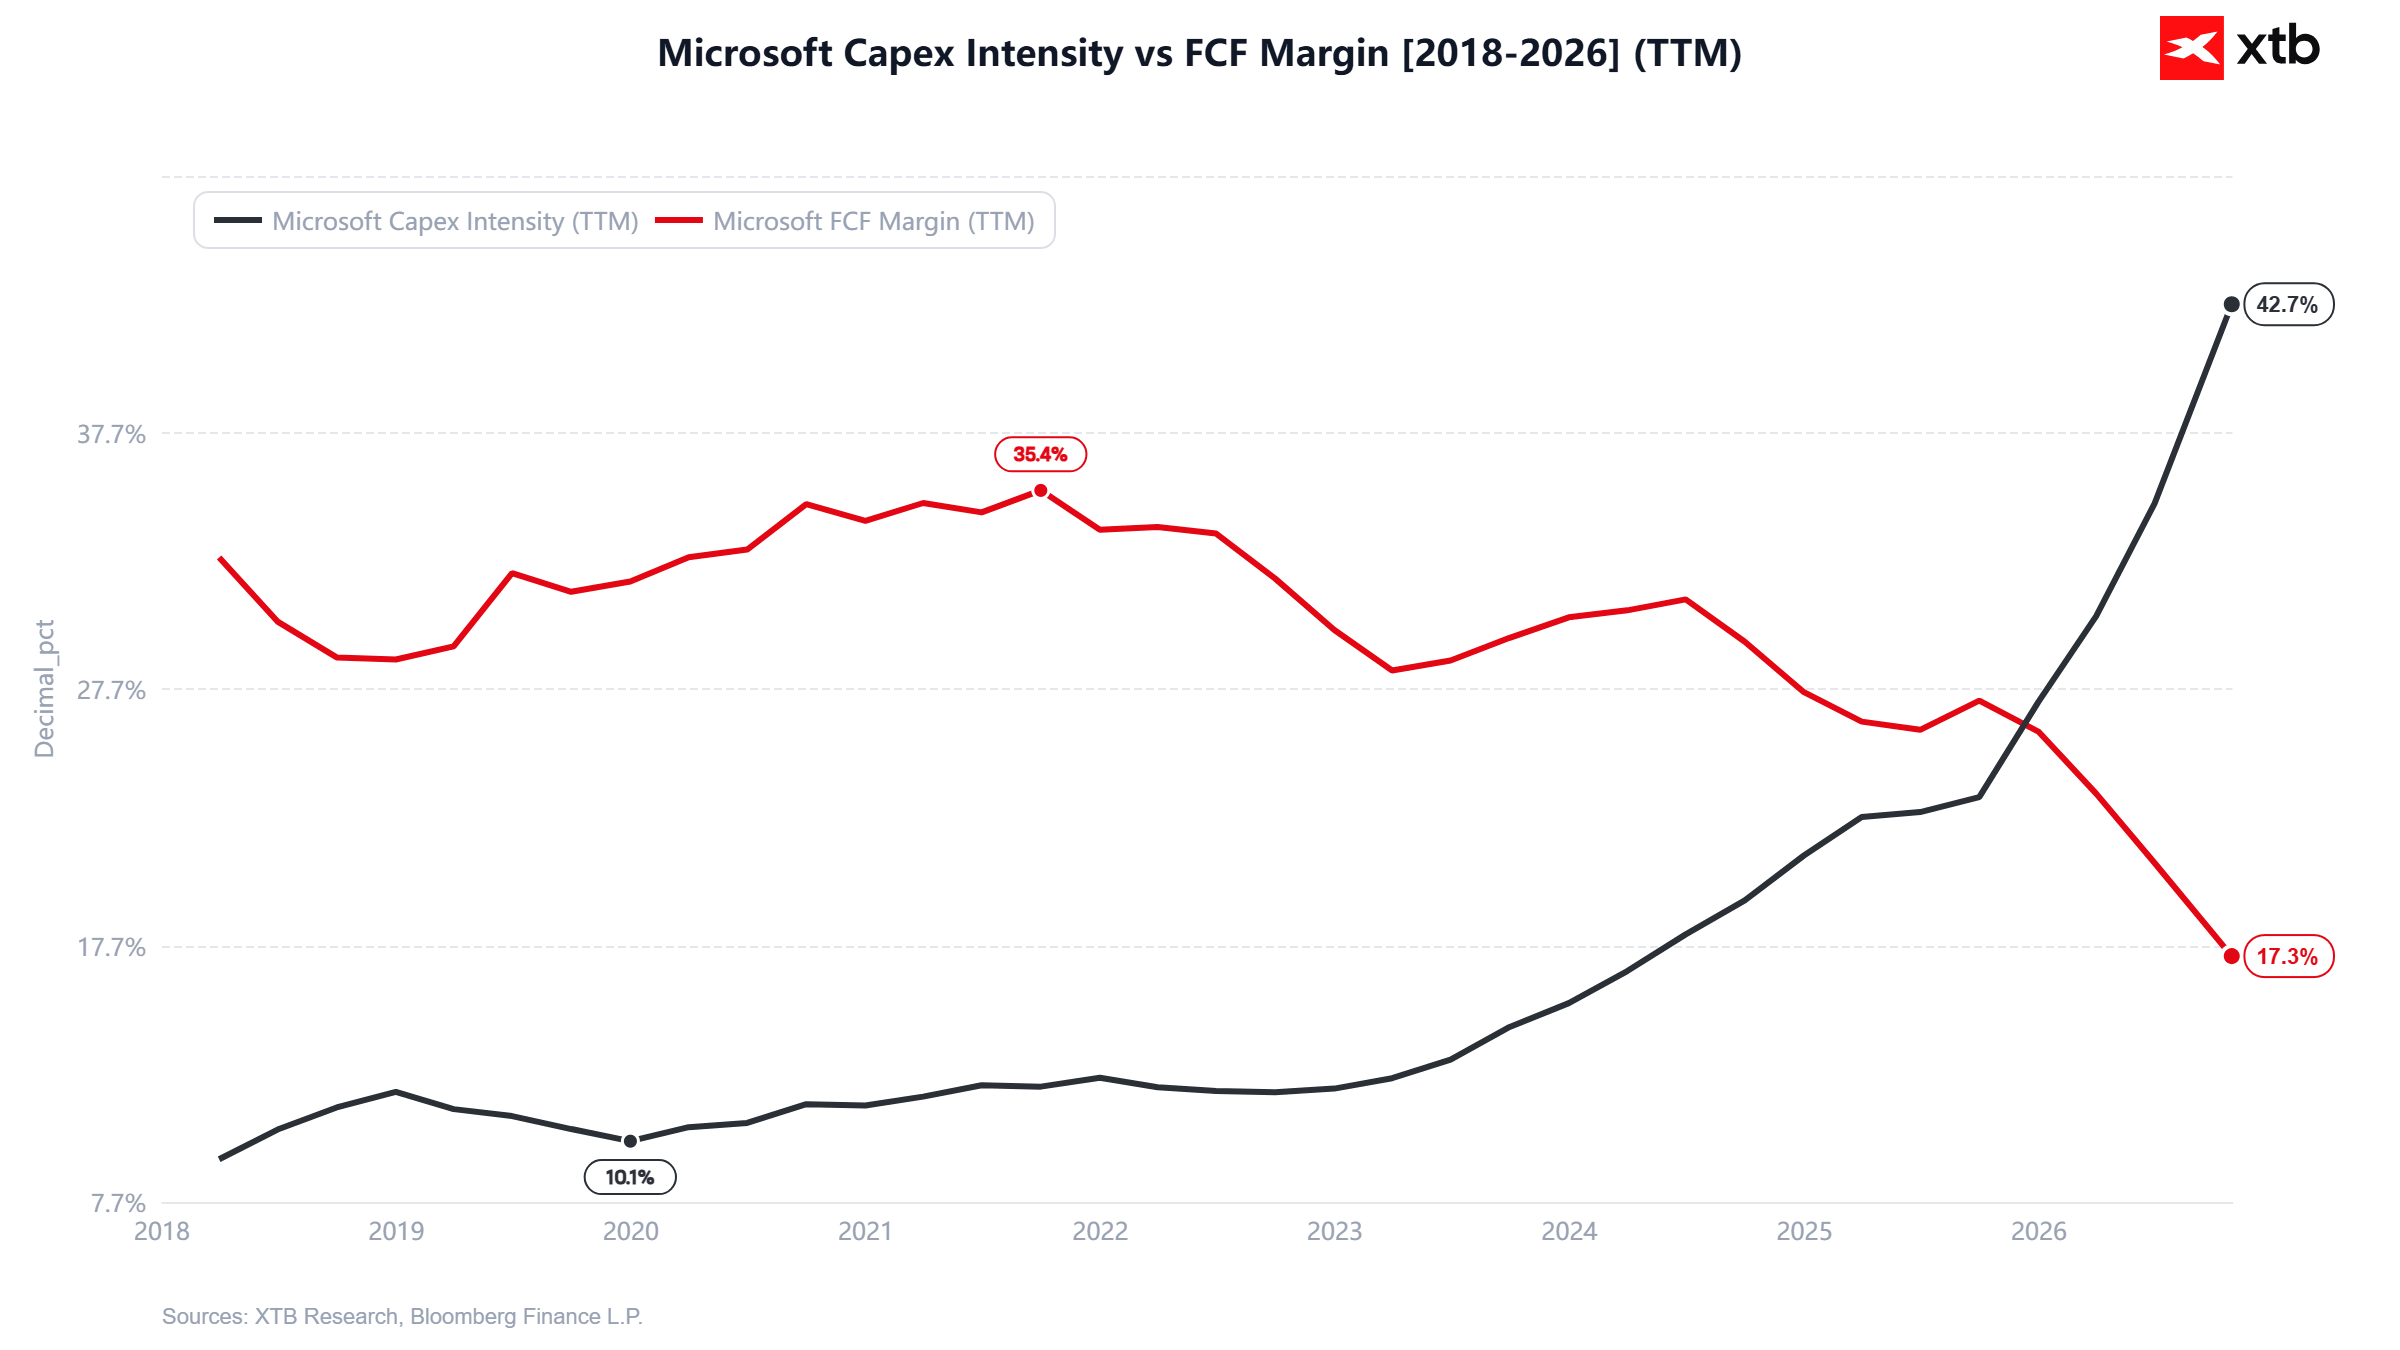
ประเด็นสำคัญในบริบทของการลงทุนคือ Microsoft เปลี่ยนนโยบายทางบัญชี และประกาศขยายอายุการใช้งานโดยประมาณของศูนย์ข้อมูลและอาคารจาก 15 ปี เป็น 25 ปี
นั่นหมายความว่าข้อตกลงบางส่วนในอนาคตจะเปลี่ยนจากสัญญาเช่าทางการเงินไปเป็นสัญญาเช่าดำเนินงาน ซึ่งทำให้ CAPEX ที่รายงานลดลงโดยไม่ได้สะท้อนการลดลงของการลงทุนจริง บริษัทระบุว่านี่คือเหตุผลที่ทำให้ต้องปรับประมาณการค่าใช้จ่ายสำหรับปี 2026 ขึ้นเป็นประมาณ USD 175 billion
ข้อมูลนี้ไม่ได้ไปถึงตลาดโดยปราศจากบริบทอื่น เพียงไม่กี่วันก่อนการประชุมแถลงผลประกอบการ บริษัทได้เสนอโครงการให้พนักงานลาออกโดยสมัครใจแก่พนักงาน 60,000 คน ซึ่งคิดเป็นประมาณหนึ่งในสี่ของพนักงานทั้งหมดทั่วโลก สิ่งนี้ส่งสัญญาณให้ตลาดเห็นว่า Microsoft กำลังบริหารจัดการอัตรากำไรอย่างจริงจัง เพื่อชดเชยรายจ่ายลงทุนที่เพิ่มสูงขึ้น
คำถามที่สำคัญที่สุดยังคงไม่มีคำตอบ บริษัทกำลังขยายตัว ปรับปรุงประสิทธิภาพ และกลุ่มธุรกิจ Azure กำลังสร้างการเติบโตของกำไรในระดับที่ไม่เคยมีมาก่อน ในขณะเดียวกัน ขนาดของการลงทุนที่สูงขนาดนี้ก็หมายความว่ามูลค่าที่เหลือสำหรับผู้ถือหุ้นกำลังลดลงอย่างชัดเจน
ข้อสรุปสำคัญสุดท้ายจากการรายงานผลครั้งนี้คือ ในขณะนี้ตลาดยังพึงพอใจกับการเติบโตของ Cloud ที่สูงกว่าความคาดหวังซึ่งค่อนข้างสูงอยู่แล้ว
คำถามเกี่ยวกับการคืนมูลค่าที่แท้จริงให้แก่ผู้ถือหุ้นอาจจะเงียบลงไปจนกว่าจะถึงการประชุมแถลงผลประกอบการครั้งถัดไป ซึ่งครั้งนี้จะครอบคลุมผลการดำเนินงานตลอดทั้งปีปฏิทิน



ข่าวเด่นวันนี้ 29 ต.ค.



📊 ผลประกอบการยักษ์ใหญ่ Cloud: Alphabet และ Microsoft — รายได้จะคุ้มกับเม็ดเงินลงทุนมหาศาลหรือไม่?



ความเชื่อมั่นต่อ AI กลับมา หนุนตลาดหุ้นฟื้นตัว



ข่าวเด่นวันนี้ 27 ต.ค.