


ตลาดหุ้นยุโรปเปิดสัปดาห์ด้วยแรงขายเป็นหลัก โดยหุ้นและดัชนีฝรั่งเศสปรับตัวลงหนักที่สุด ดัชนี CAC 40 ลดลงประมาณ 1.4% ขณะที่ดัชนีหุ้นเยอรมนีและสหราชอาณาจักรจำกัดการขาดทุนไว้ที่ราว 1% ส่วนสัญญาซื้อขายล่วงหน้า EU50 ลดลงเพียงประมาณ 0.25%
แรงกดดันต่อตลาดยุโรปมาจากความไม่มั่นคงทางการเมืองในฝรั่งเศส ทัศนคติที่แย่ลงต่อหุ้นกลุ่มธนาคาร และความไม่แน่นอนเกี่ยวกับมูลค่าหุ้นบริษัทเทคโนโลยีที่ยังคงอยู่
ขณะเดียวกัน ตลาดยุโรปและสหรัฐฯ เคลื่อนไหวแตกต่างกันอย่างชัดเจนในการซื้อขายนอกเวลาทำการ โดยตลาดสหรัฐฯ แสดงความแข็งแกร่งกว่าตลาดยุโรปอย่างเห็นได้ชัด
ปัจจัยสำคัญที่ตลาดกำลังจับตา
1. ฝรั่งเศสเผชิญแรงกดดันทางการเมืองและการคลัง
การประท้วงในฝรั่งเศสทำให้เกิดความกังวลระลอกใหม่เกี่ยวกับเสถียรภาพทางการเมืองและการคลังของเศรษฐกิจขนาดใหญ่อันดับสองของยูโรโซน โดยมีผู้ถูกควบคุมตัวเกือบ 2,400 คนระหว่างการชุมนุมช่วงสุดสัปดาห์ที่ผ่านมา ขณะที่ความตึงเครียดที่เพิ่มขึ้นยิ่งทำให้การจัดทำงบประมาณของรัฐบาลมีความซับซ้อนมากขึ้น
นักลงทุนตอบสนองด้วยการเทขายทั้งหุ้นและพันธบัตร ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 10 ปีขยับขึ้นใกล้ 4.86% และเพิ่มส่วนชดเชยความเสี่ยงเมื่อเทียบกับพันธบัตรรัฐบาลเยอรมนี (Bunds) โดยหุ้นธนาคารฝรั่งเศสเป็นหนึ่งในกลุ่มที่ได้รับแรงกดดันหนักที่สุด
อีกหนึ่งปัจจัยที่เพิ่มความไม่แน่นอนในยุโรปคือสถานการณ์ทางการเมืองในสเปน ซึ่งกำลังเตรียมจัดการเลือกตั้งก่อนกำหนด
2. ความกังวลต่อหุ้นเทคโนโลยีและการลงทุนใน AI เพิ่มขึ้น
หลังบริษัทเทคโนโลยีสหรัฐฯ เผชิญสัปดาห์ที่อ่อนแอเป็นพิเศษ นักลงทุนเริ่มตั้งคำถามมากขึ้นว่าการปรับตัวขึ้นของหุ้นที่ขับเคลื่อนด้วยการลงทุนในปัญญาประดิษฐ์ (AI) จะสามารถดำเนินต่อไปได้อย่างยั่งยืนหรือไม่
ดัชนี Philadelphia Semiconductor Index ปิดตลาดวันศุกร์ลดลงประมาณ 4% และขยายช่วงขาลงต่อเนื่องเป็น 8 วันทำการ ซึ่งยาวนานที่สุดนับตั้งแต่ปี 2008
ขณะเดียวกัน ข้อมูลจาก Goldman Sachs แสดงให้เห็นว่ากองทุนเฮดจ์ฟันด์ลดสัดส่วนการลงทุนในหุ้นที่เกี่ยวข้องกับ AI อย่างชัดเจน จากเกือบ 32% ในเดือนมิถุนายน เหลือ 26% ในปัจจุบัน
นอกจากนี้ ความเสี่ยงด้านสินเชื่อของบริษัทที่จัดหาเงินทุนสำหรับโครงสร้างพื้นฐานด้านการประมวลผลกำลังได้รับความสนใจมากขึ้น โดยต้นทุนการประกันความเสี่ยงผิดนัดชำระหนี้ของหุ้นกู้ CoreWeave ปรับขึ้นเกิน 1,000 basis points
3. ราคาน้ำมันฟื้นตัวจากแรงกดดันด้านอุปทาน
ราคาน้ำมันดิบ Brent ลดลงประมาณ 2% ในวันจันทร์ ก่อนเริ่มฟื้นตัวจากระดับต่ำสุดเมื่อใกล้เข้าสู่ช่วงซื้อขายของสหรัฐฯ การเคลื่อนไหวดังกล่าวเกิดขึ้นหลังมีรายงานว่าสหรัฐฯ อาจผ่อนคลายข้อจำกัดบางประการต่อการส่งออกพลังงานของรัสเซีย
การที่สินค้าโภคภัณฑ์จากรัสเซียอาจมีปริมาณเพิ่มขึ้นช่วยลดแรงกดดันต่ออุปทานพลังงานโลกได้บางส่วน อย่างไรก็ตาม สถานการณ์การขนส่งในอ่าวเปอร์เซียยังคงเป็นความเสี่ยงสำคัญต่อการค้าโลก
การหยุดชะงักบริเวณช่องแคบฮอร์มุซไม่ได้ส่งผลกระทบเฉพาะเรือบรรทุกน้ำมันเท่านั้น แต่ยังรวมถึงเรือขนส่งสินค้าเชิงพาณิชย์ด้วย โดย Bloomberg รายงานว่าอัตราค่าระวางรายวันสำหรับเรือบรรทุกน้ำมันขนาดใหญ่ที่สุดในเส้นทางตะวันออกกลาง–จีนพุ่งขึ้นแตะ 1.37 ล้านดอลลาร์ สูงกว่าระดับก่อนสงครามมากกว่า 6 เท่า
ข่าวเด่นรายบริษัท
- DHL Group (DHL.DE): ผู้ให้บริการโลจิสติกส์จากเยอรมนีปรับเพิ่มคาดการณ์กำไรจากการดำเนินงาน (EBIT) ปี 2026 เป็นมากกว่า 7,000 ล้านยูโร จากเดิมมากกว่า 6,500 ล้านยูโร โดยได้รับแรงหนุนจากผลการดำเนินงานที่ดีขึ้นและแนวโน้มช่วงปลายปีที่แข็งแกร่งกว่าเดิม อย่างไรก็ตาม หุ้นลดลงประมาณ 2%
- EQT (EQT.SE): กลุ่มไพรเวตอิควิตีจากสวีเดนบรรลุข้อตกลงเข้าซื้อ Cleanaway Waste Management ของออสเตรเลีย มูลค่าประมาณ 9,300 ล้านดอลลาร์ออสเตรเลีย รวมภาระหนี้ของบริษัท โดยหุ้น Cleanaway ในตลาดซิดนีย์ปรับขึ้นสูงสุด 21% ขณะที่หุ้น EQT เพิ่มขึ้นประมาณ 3% การเข้าซื้อครั้งนี้ช่วยเพิ่มการลงทุนของ EQT ในธุรกิจจัดการขยะ
- Mowi (MOWI.NO): ผู้ผลิตปลาแซลมอนจากนอร์เวย์รายงานปริมาณการเก็บเกี่ยวในไตรมาส 3 สูงสุดเป็นประวัติการณ์ที่ประมาณ 186,000 ตัน ส่งผลให้หุ้นเพิ่มขึ้นประมาณ 3.8% สวนทางกับตลาดโดยรวมที่ปรับตัวลง
- Rheinmetall (RHM.DE): กลุ่มธุรกิจป้องกันประเทศจากเยอรมนีเข้าถือหุ้นสัดส่วนเล็กน้อยใน Rock Tech Lithium และโครงการแปรรูปลิเทียมในเยอรมนี ซึ่งอาจเป็นส่วนหนึ่งของกลยุทธ์สร้างความมั่นคงให้กับห่วงโซ่อุปทานวัตถุดิบเชิงยุทธศาสตร์สำหรับอุตสาหกรรมป้องกันประเทศ อย่างไรก็ตาม นักลงทุนยังมีความกังวลเกี่ยวกับความสามารถในการรักษาอัตรากำไรของบริษัท ทำให้หุ้นเผชิญแรงกดดัน
- Euronext (ENX.FR): หุ้นเพิ่มขึ้นประมาณ 1% หลัง Citibank เผยแพร่บทวิเคราะห์เชิงบวก โดยนักวิเคราะห์ชี้ถึงข้อได้เปรียบของบริษัทในด้านบริการชำระราคาและระบบสนับสนุนตลาดตราสารหนี้
การวิเคราะห์ทางเทคนิค: DE40 (กราฟรายวัน D1)
ต้นฉบับระบุหัวข้อการวิเคราะห์ทางเทคนิคของ DE40 แต่ไม่มีรายละเอียดประกอบในข้อความที่ส่งมา
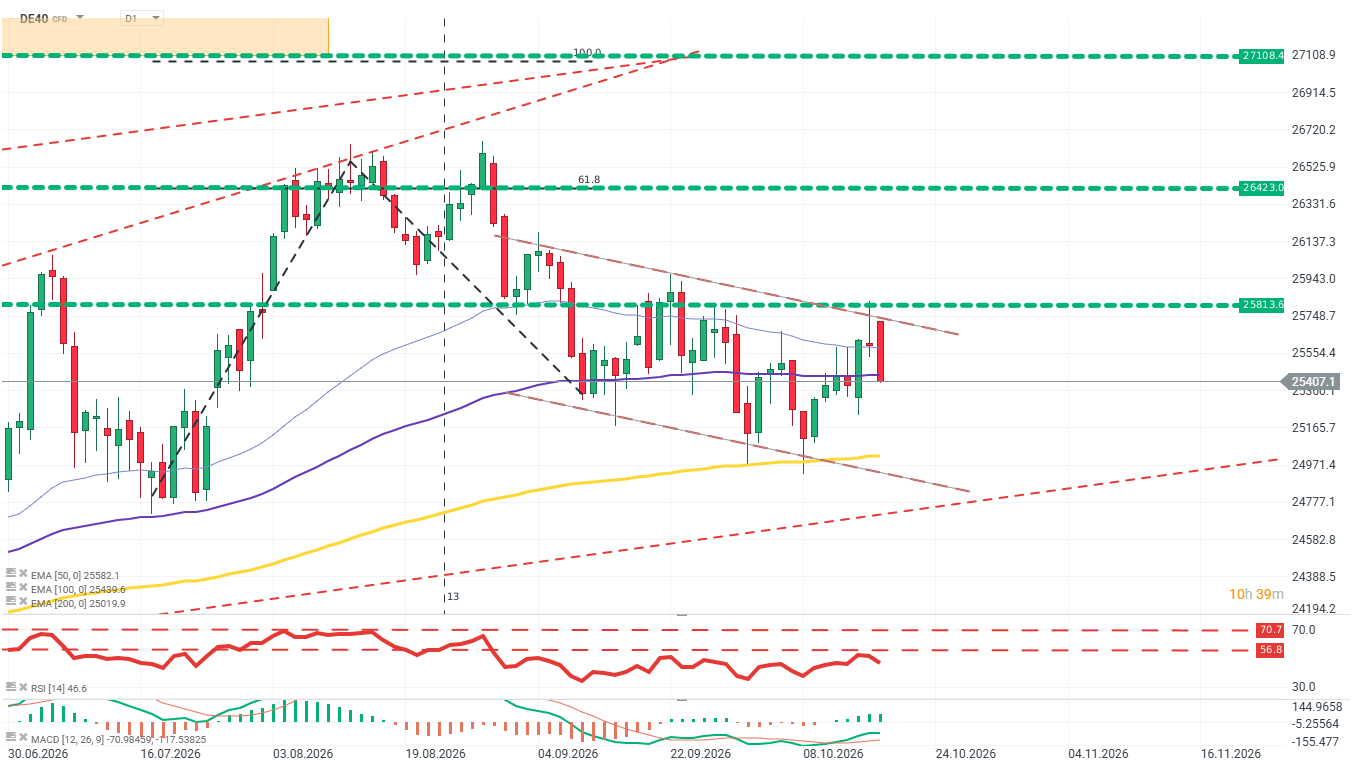
แท่งเทียนขาลงสีแดงขนาดใหญ่ล่าสุดสะท้อนให้เห็นว่า ราคาไม่สามารถทะลุเส้นแนวต้านขาลงได้ และถูกแรงขายกดดันกลับลงมา ตลาดยังคงอยู่ในช่วงปรับฐานขาลง แม้ว่าแนวโน้มขาขึ้นในระยะยาวจะยังไม่ถูกทำลายก็ตาม
ที่มา: xStation5
ตลาด Forex
แรงกดดันต่อสินทรัพย์ยุโรปยังปรากฏในตลาดเงิน โดยคู่เงิน EUR/USD ปรับตัวลงเข้าใกล้ระดับ 1.12
ข้อมูลเศรษฐกิจมหภาค
- เศรษฐกิจจีน: GDP ไตรมาส 3 ขยายตัว 4.5% เมื่อเทียบกับปีก่อน สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 4.4% และเร่งตัวขึ้นจาก 4.3% ในไตรมาสก่อนหน้า
- เงินเฟ้อแคนาดา: ตลาดจับตาการประกาศดัชนีราคาผู้บริโภค (CPI) ประจำเดือนกันยายน โดยคาดว่าอัตราเงินเฟ้อรายปีจะอยู่ที่ประมาณ 3.2% เพิ่มขึ้นจาก 3.0% ในเดือนก่อนหน้า ข้อมูลดังกล่าวจะมีความสำคัญต่อการประเมินทิศทางการตัดสินใจด้านอัตราดอกเบี้ยครั้งถัดไปของธนาคารกลางแคนาดา (BoC)

พรีวิวผลประกอบการ Netflix: ต้องพิสูจน์ให้เห็นว่ายังสร้างเซอร์ไพรส์ให้ตลาดได้



Chart of the Day: US100 (Nasdaq 100) หุ้นกลุ่ม AI ฟื้นตัว สวนทางสัญญาณทางเทคนิคที่อ่อนแอลง


📅 ปฏิทินเศรษฐกิจ: จับตาตลาดแรงงานอังกฤษ ดัชนีความเชื่อมั่น ZEW และรายงานผลประกอบการจากบริษัทยักษ์ใหญ่ใน Wall Street


📈 หุ้นกลุ่ม AI ฟื้นตัว ท่ามกลางราคาน้ำมันที่ยังอยู่ในระดับสูง