

Spoření nemusí začínat velkou částkou. Důležitější je mít přehled o výdajích, nastavit si pravidelný systém a postupně vytvořit finanční rezervu, která pomůže zvládnout nečekané výdaje i dlouhodobé cíle.
Spoření nemusí začínat velkou částkou. Důležitější je mít přehled o výdajích, nastavit si pravidelný systém a postupně vytvořit finanční rezervu, která pomůže zvládnout nečekané výdaje i dlouhodobé cíle.
Klíčové body
- Začněte rozpočtem a zjistěte, kolik skutečně vyděláváte a utrácíte.
- Nastavte si automatické spoření ihned po výplatě.
- Prvním cílem by měla být finanční rezerva na nečekané výdaje.
- Zaměřte se spíše na pravidelnou míru úspor než na konkrétní částku.
- Po vytvoření rezervy lze část dlouhodobých úspor postupně směřovat do investic podle vašich cílů a tolerance k riziku.
Jak začít šetřit peníze
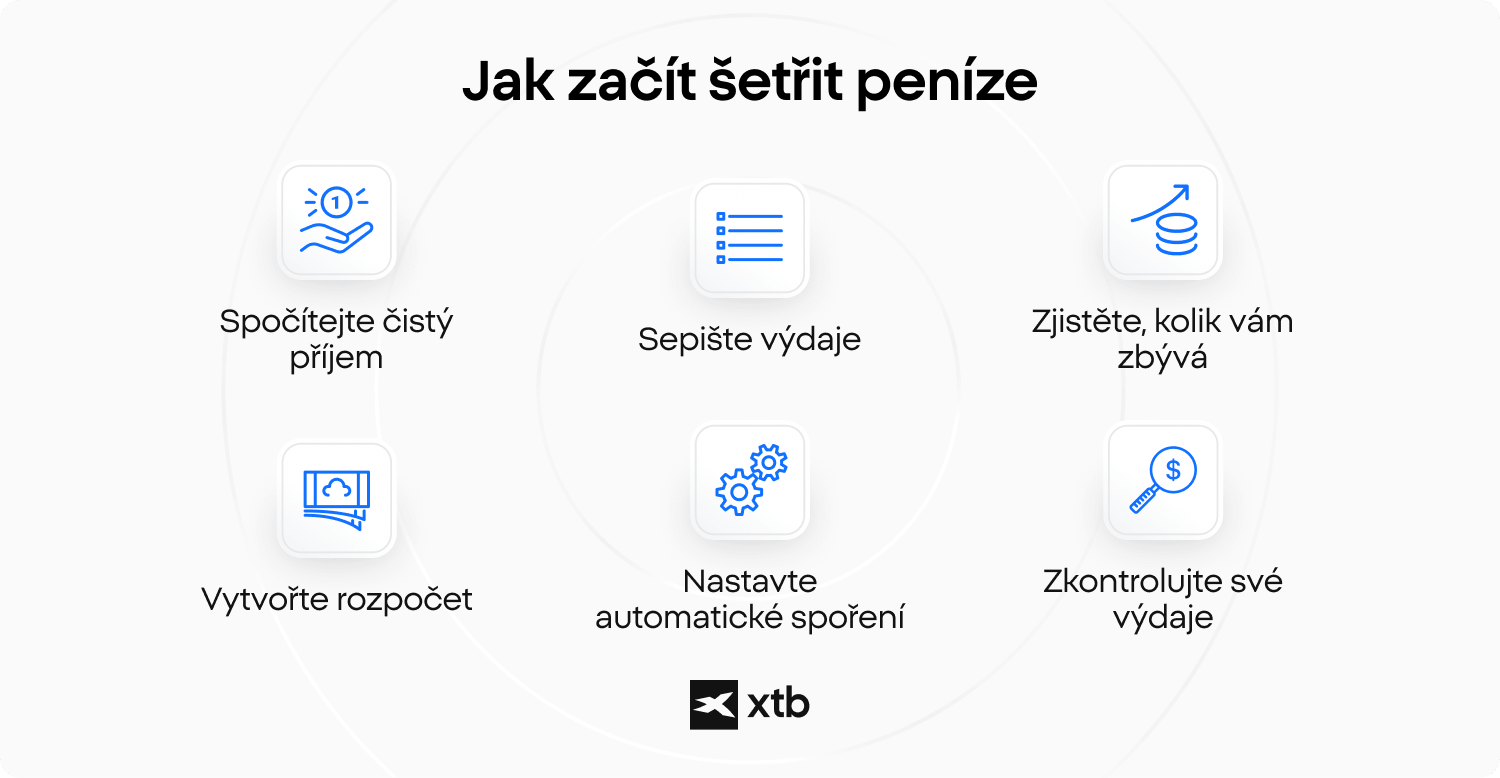
Prvním krokem je vytvoření rozpočtu. Potřebujete znát svůj čistý měsíční příjem a všechny pravidelné výdaje. Teprve potom lze určit, kolik peněz vám skutečně zbývá a jakou část můžete dlouhodobě odkládat.
Praktický přístup představuje metoda „zaplať nejdříve sobě“. Spoření se v ní chová podobně jako nájem nebo jiný pravidelný účet. Peníze odejdou na samostatný účet hned po výplatě, nikoli až podle toho, co zůstane na konci měsíce.
Automatický převod omezuje pokušení peníze utratit a pomáhá vytvořit pravidelný návyk. Na začátku nemusí jít o vysokou částku. Důležitější je dlouhodobá udržitelnost.
Při sestavování rozpočtu má smysl projít výpisy z účtu a platebních karet alespoň za poslední tři měsíce. Často se tak objeví výdaje, které jednotlivě nepůsobí významně, ale pravidelně snižují prostor pro spoření.
Jak ušetřit peníze při každodenních výdajích
Největší efekt obvykle nepřináší jednorázové omezování drobností, ale snížení opakujících se výdajů. Právě pravidelné platby se každý měsíc znovu promítají do rozpočtu.
Výdaje lze rozdělit na fixní náklady, proměnlivé náklady a volitelné výdaje. Toto rozdělení pomáhá zjistit, kde lze nejrychleji dosáhnout úspory.
Mezi praktické možnosti patří:
- Kontrola předplatných: projděte pravidelné platby za streamovací služby, aplikace, členství nebo jiné služby, které už nepoužíváte.
- Porovnání dodavatelů: jednou ročně zkontrolujte ceny internetu, telefonu, pojištění nebo dalších pravidelných služeb.
- Plánování jídel: nákup podle připraveného seznamu může omezit impulzivní nákupy i časté objednávání jídla.
- Pravidlo 24 až 48 hodin: před nákupem věci, kterou nepotřebujete okamžitě, si dejte čas na rozmyšlenou.
Mohlo by vás zajímat: Jak si přivydělat a zvýšit příjem: 20+ praktických tipů
Příklad, jak malé výdaje rostou v čase
Zrušení tří nevyužívaných služeb po 300 Kč měsíčně znamená úsporu 900 Kč měsíčně, tedy 10 800 Kč ročně. Jednorázová úprava tak může vytvářet úsporu opakovaně bez dalšího každodenního rozhodování.
Jak šetřit peníze i s nízkým příjmem
Při nižším příjmu je důležitější vytvořit pravidelný návyk než se snažit okamžitě odkládat vysokou částku. I malé převody mohou postupně vytvořit základní rezervu a snížit závislost na drahých spotřebitelských úvěrech.
Místo pevné částky lze sledovat procento příjmu, které si pravidelně odkládáte. Pokud nyní zvládnete například 2 nebo 5 %, můžete tuto míru postupně navyšovat.
Největší prostor pro úsporu bývá často u velkých pravidelných nákladů, například u bydlení, dopravy, pojištění nebo telekomunikačních služeb. Snížení jedné velké položky může mít větší dopad než neustálé omezování drobných nákupů.
Pomoci mohou také dostupné státní příspěvky, daňové úlevy nebo místní podpůrné programy. Ušetřené prostředky je vhodné rovnou přesměrovat do rezervy, aby se postupně neztratily v běžné spotřebě.
Kolik peněz byste měli měsíčně spořit
Známým orientačním rámcem je pravidlo 50/30/20, které rozděluje čistý příjem na:
- 50 % na základní potřeby,
- 30 % na volitelné výdaje,
- 20 % na úspory a splácení dluhů.
Nejde však o univerzální pravidlo. Domácnost s vysokými náklady na bydlení nebo péči o děti může mít výrazně menší prostor pro úspory. Naopak člověk s vyšším příjmem může být schopen odkládat více než 20 %.
Užitečnější než slepé dodržování konkrétního procenta je sledovat vlastní míru úspor a postupně ji zvyšovat.
Prvním významným cílem bývá finanční rezerva na tři až šest měsíců základních životních výdajů. Má pomoci při ztrátě zaměstnání, nutné opravě domácnosti nebo jiném neočekávaném výdaji bez nutnosti okamžitě prodávat dlouhodobé investice nebo si půjčovat.
Na co spořit jako první
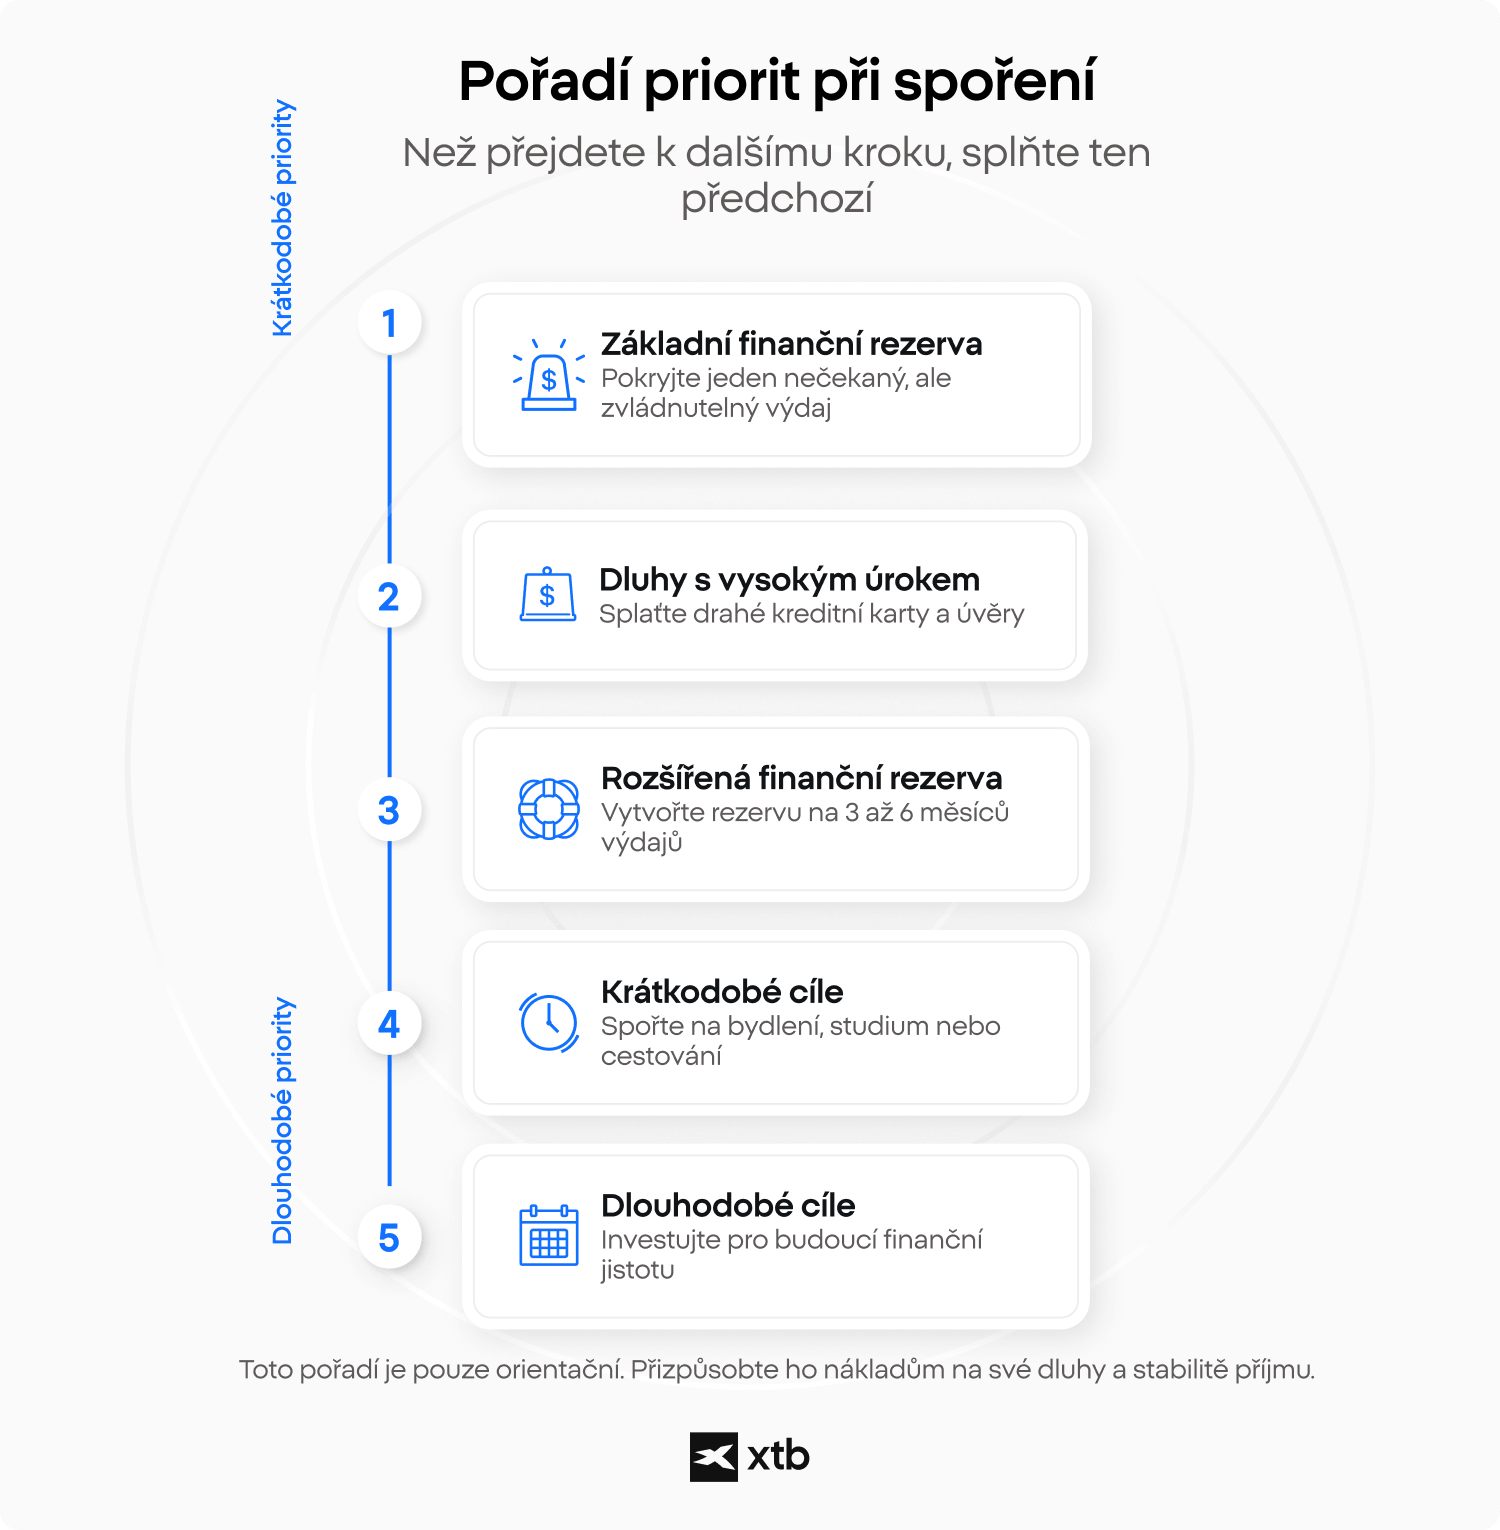
Pořadí finančních cílů závisí na příjmu, dluzích a stabilitě zaměstnání. Praktická posloupnost může vypadat následovně:
- Vytvořte základní rezervu. První cíl může odpovídat přibližně jednomu měsíci nezbytných výdajů nebo menší částce pokrývající běžnou mimořádnou událost.
- Splácejte drahé spotřebitelské dluhy. Úroky u kreditních karet nebo krátkodobých úvěrů mohou být vyšší než výnos bezpečného spoření.
- Rozšiřte finanční rezervu. Postupně ji lze zvýšit na tři až šest měsíců nezbytných výdajů.
- Spořte na konkrétní krátkodobé cíle. Například na bydlení, vzdělání, cestování, daně nebo větší opravy.
- Investujte na dlouhodobé cíle. Peníze, které několik let nebudete potřebovat, lze podle rizikového profilu a investičního horizontu směřovat do diverzifikovaných investic.
Každá část úspor by ideálně měla mít konkrétní účel. Není nutné držet veškeré peníze na jediném účtu bez rozlišení.
Mohlo by vás zajímat: Vyvážené portfolio – Jak diverzifikovat investiční portfolio?
Funguje pravidlo 30 dní, 50/30/20 nebo výzva bez utrácení?
Různá pravidla spoření mohou pomoci hlavně tím, že omezují impulzivní rozhodování a převádějí úspory do měřitelného systému.
Pravidlo 30 dní
U nepovinného nákupu si stanovíte čekací dobu 30 dní. Pokud vás o danou věc zájem neopustí ani po této době a nákup odpovídá rozpočtu, můžete se rozhodnout znovu.
Tento přístup pomáhá oddělit skutečnou potřebu od krátkodobého impulzu.
Pravidlo 275 Kč denně
Tato metoda rozděluje velký cíl na malé denní částky. Při odkládání přibližně 275 Kč denně naspoříte za rok zhruba 100 000 Kč.
Její hlavní výhodou není konkrétní částka, ale princip převodu velkého cíle na menší a snadněji sledovatelné kroky.
Pravidlo 50/30/20
Tento rámec pomáhá při základním rozdělení příjmu mezi potřeby, volitelné výdaje a úspory. Procenta je možné upravit podle konkrétní finanční situace.
Výzva bez zbytečných nákupů
Na předem stanovené období, například víkend nebo týden, si zakážete nepovinné výdaje. Taková výzva může pomoci odhalit běžné nákupní návyky, ale sama o sobě nenahrazuje dlouhodobý rozpočet.
Automatické zaokrouhlování plateb
Některé bankovní služby umožňují každou platbu zaokrouhlit nahoru a rozdíl automaticky převést na spořicí účet. Jde o jednoduchý způsob, jak spořit malé částky bez nutnosti každodenního rozhodování.
Kam uložit finanční rezervu a kdy začít investovat
Peníze určené na krátkodobé cíle a nouzovou rezervu by měly být především bezpečné a rychle dostupné. Vhodným řešením může být úročený spořicí účet, účet peněžního trhu nebo krátkodobý bankovní vklad bez výrazné sankce za předčasný výběr.
Hlavním cílem rezervy není maximální výnos, ale likvidita a dostupnost.
Nouzová rezerva by proto obecně neměla být umístěna v kolísavých aktivech, jako jsou jednotlivé akcie, kryptoaktiva nebo dlouhodobé dluhopisy. Jejich hodnota může klesnout právě ve chvíli, kdy budete peníze potřebovat.
Po vytvoření rezervy, vyřešení krátkodobých závazků a omezení drahých dluhů lze začít řešit, zda část dalších úspor investovat.
Dlouhodobý kapitál může být podle investičních cílů, horizontu a tolerance k riziku rozdělen například mezi akcie, dluhopisy nebo diverzifikované ETF. Investování však znamená možnost ztráty a nemělo by nahrazovat hotovostní rezervu určenou na nečekané výdaje.
Jak si vytvořit udržitelný systém spoření
Úspěšné spoření nestojí na jednom úsporném měsíci, ale na systému, který lze dodržovat dlouhodobě. Největší význam má pravidelný rozpočet, automatické převody, kontrola opakujících se výdajů a jasné rozdělení finančních cílů.
Začněte částkou, kterou dokážete odkládat pravidelně. Postupně navyšujte míru úspor a nejprve budujte rezervu. Až poté řešte dlouhodobé investování peněz, které nebudete v blízké době potřebovat.
FAQ
Nastavte automatický převod na samostatný spořicí účet krátce po výplatě. Spoření se tak stane pravidelným výdajem místo činnosti, kterou řešíte až na konci měsíce. Začněte částkou, kterou dokážete dlouhodobě udržet.
Univerzální hodnota neexistuje. Pravidlo 50/30/20 doporučuje přibližně 20 % čistého příjmu na úspory a splácení dluhů, ale skutečná míra závisí na bydlení, příjmu, dluzích a dalších výdajích.
Začněte malou, pravidelnou částkou a zaměřte se především na velké opakující se výdaje. Úprava nákladů na bydlení, dopravu, pojištění nebo telefon může mít větší efekt než neustálé omezování drobných nákupů.
Často dává smysl nejprve vytvořit menší nouzovou rezervu a potom se zaměřit na drahé spotřebitelské dluhy. U kreditních karet nebo krátkodobých úvěrů mohou úroky výrazně převyšovat výnos z bezpečných úspor.
Často se doporučuje rezerva ve výši tří až šesti měsíců nezbytných životních výdajů. Vyšší rezervu může potřebovat člověk s nepravidelným příjmem, jedním příjmem v domácnosti nebo vyššími zdravotními či rodinnými závazky.
Rezerva by měla být bezpečná, likvidní a rychle dostupná. Vhodný může být úročený spořicí účet nebo jiný krátkodobý bankovní produkt bez výrazných sankcí za výběr. Hlavním cílem je dostupnost, nikoli maximální výnos.
Ne. Jde o orientační rámec, nikoli pevnou povinnost. V regionech s vysokými náklady na bydlení může být 50 % na nezbytné výdaje nereálných, zatímco domácnost s vyššími příjmy může odkládat podstatně více než 20 %.
Investování může dávat smysl po vytvoření finanční rezervy, vyřešení krátkodobých závazků a omezení drahých dluhů. Peníze, které můžete potřebovat během několika let, je obvykle vhodnější ponechat v bezpečnější a likvidnější formě.
Finanční plánování: Jak ušetřit peníze a kontrolovat výdaje?
Jak ušetřit peníze každý měsíc: Praktické tipy
Umělá inteligence: Investice do akcií AI
Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.