


Americký prezident Donald Trump se vyslovil pro omezení exportu nafty ze Spojených států a ministr financí Scott Bessent potvrdil, že administrativa analyzuje jak úplný, tak částečný zákaz. Rozhodnutí dosud nepadlo, ale podle Trumpa by mělo přijít brzy. Jde o zásadní změnu postoje administrativy, která dříve k omezování exportu paliv přistupovala skepticky. Pokud by bylo schváleno, představovalo by obrovský úder pro světovou nabídku nafty.
Důvod je prostý: ceny nafty v USA dosáhly úrovní, které začínají mít dopad nejen na řidiče, ale na celou ekonomiku. Podle EIA průměrná maloobchodní cena motorové nafty činila 21. září 6,52 USD za galon oproti 5,96 USD pouhé dva týdny předtím. AAA uvádělo 22. září rekordní průměr přibližně 6,53 USD za galon. Na první pohled se zákaz exportu jeví jako velmi jednoduché řešení: pokud více nafty zůstane v USA, domácí nabídka vzroste a ceny by měly klesnout. Trh s rafinérskými produkty však funguje podstatně složitěji.
Zákaz exportu může ceny snížit jen zdánlivě
Nejpřímější efekt by byl s největší pravděpodobností pro americký trh skutečně příznivý. Barely nafty, které dnes míří do Mexika, Latinské Ameriky, Evropy nebo k dalším odběratelům, by musely být prodány na domácím trhu. Nárůst místní nabídky by vytvářel tlak na velkoobchodní ceny a postupně i na ceny na čerpacích stanicích.
Potenciální efekt není zanedbatelný. Spojené státy patří k největším světovým exportérům rafinérských produktů. V roce 2025 vývoz základních dopravních paliv průměrně dosahoval přibližně 2,4 milionu barelů denně, přičemž destiláty, jejichž nejdůležitější složkou je nafta, tvořily více než polovinu tohoto objemu. V dubnu 2026 export destilátů vzrostl až na 1,6 milionu barelů denně, což je nejvyšší úroveň od roku 2017.
Přesměrování byť jen části takových objemů na domácí trh by tak mohlo rychle snížit spotové ceny v Mexickém zálivu, tedy v regionu, který je centrem domácího rafinérského a exportního sektoru. Problém ale spočívá v tom, že nižší cena v Mexickém zálivu nemusí automaticky znamenat stejně velký pokles cen nafty v Iowě, New Yorku nebo Kalifornii. Rafinérské produkty musí být fyzicky přepraveny systémem ropovodů, terminálů, železnic a skladů a regionální logistická omezení způsobují, že americký trh není zcela homogenní.
Největší problém: USA nevyrábí naftu odděleně od benzínu a leteckého paliva
Rafinérie není továrna, která se jeden den rozhodne vyrábět výhradně naftu. Z jednoho barelu ropy vzniká najednou celá sada produktů: benzín, nafta, letecké palivo, LPG a další složky. V červnu 2026 tvořil benzín přibližně 43,8 % amerického rafinérského výnosu, destiláty přibližně 29,6 % a letecké palivo 12,4 %. V Mexickém zálivu činil podíl destilátů přibližně 31,5 %.
To je klíč k pochopení rizika. Pokud by zákaz exportu způsobil prudký pokles ceny nafty v Mexickém zálivu, začala by klesat i rentabilita zpracování ropy. Rafinérie totiž nehledí na cenu jednoho produktu, nýbrž na hodnotu celého koše paliv v poměru k nákladům na ropu.
V krajním případě by tak omezení exportu mohlo vést k paradoxu: zpočátku by zvýšilo nabídku nafty v USA a snížilo její cenu, zároveň by však zhoršilo marže rafinérií. Pokud by část závodů reagovala omezením propustnosti — tedy objemu zpracovávané ropy — výroba nafty, benzínu i leteckého paliva by začala klesat. Proto Trump přiznal, že omezení exportu nafty může mít dopad i na trh s benzínem a administrativa analyzuje důsledky pro celý rafinérský systém.
Skutečný problém tkví dnes v rafinérské marži, nejen v ceně ropy
Dnešní situace na trhu s naftou je netypická také proto, že růst cen nevyplývá výhradně z drahé ropy. EIA upozorňuje, že ceny motorové nafty jsou v současnosti taženy současně vysokými cenami suroviny i velmi vysokými crack spready — tedy rozdílem mezi cenou rafinérského produktu a náklady na ropu potřebnou k jeho výrobě. Právě crack spread je jedním z nejdůležitějších tržních ukazatelů rentability rafinérií.
Světová nabídka rafinérských produktů byla omezena geopolitickými poruchami a odstavením části zpracovatelských kapacit. Podle Axios zůstává přibližně 7–8 % světových rafinérských kapacit mimo trh a omezení v Rusku spolu s širšími poruchami toků paliv dále stupňují napětí na trhu s naftou.
Může tak nastat situace, kdy se ropa stabilizuje nebo dokonce zlevňuje, zatímco nafta zůstává velmi drahá. Pro spotřebitele totiž cena barelu Brent nebo WTI není jedinou proměnnou. Mezi ropu a cenu na čerpací stanici se ještě vkládá rafinérie, logistika, velkoobchod, daně a maloobchodní marže.
Svět by přišel o přibližně 1,5 milionu barelů amerických destilátů denně
Z pohledu světového trhu by úplný zákaz exportu byl podstatně závažnější událostí než z pohledu samotných Spojených států. USA dnes plní roli jakéhosi „swing supplier" rafinérských produktů. Když se na jiných trzích objeví nedostatek, konkurenceschopné rafinérie v Mexickém zálivu mohou zvýšit export a nasměrovat palivo tam, kde jsou ceny nejvyšší. Na jaře roku 2026, kdy narušení toků přes oblast Hormuzského průlivu zvýšilo světovou poptávku po amerických palivech, dosáhl celkový export ropy a ropných produktů z USA rekordních 13,6 milionu barelů denně. Samotný export destilátů činil v dubnu přibližně 1,6 milionu barelů denně.
Odebrání značné části této nabídky ze světového trhu by znamenalo, že odběratelé by museli soutěžit o naftu z jiných zdrojů. Nejvíce ohroženy by byly zejména ekonomiky závislé na americké naftě — Polsko importuje z USA velmi malé množství motorové nafty. Klíčovým odběratelem paliv z USA je samozřejmě Mexiko; jen v červnu z Mexického zálivu přišlo přes 7,6 milionu barelů destilátů, tedy přibližně 256 tisíc barelů denně.
Výsledkem by mohly být vyšší ceny rafinérských produktů v Latinské Americe a na dalších importních trzích a zostřená konkurence o dodávky z Evropy, Středního východu a Asie.
Proč může zákaz nakonec dorazit do USA v podobě vyšších cen?
To je nejdůležitější paradox celého návrhu. V první fázi je mechanismus jednoduchý: více nafty zůstane v USA, domácí zásoby rostou a velkoobchodní ceny klesají. Ale jen do určité doby. V další fázi se situace začíná komplikovat: USA omezí export, světová nabídka nafty klesne. Výsledkem jsou vyšší světové ceny produktů, rostoucí crack spready mimo USA, což mění obchodní toky i ceny surovin a komponent.
Navíc americké rafinérie přicházejí o možnost prodávat část své produkce na nejvýnosnějších zahraničních trzích. Pokud by domácí cena byla uměle stlačena vůči světovému trhu, pobídka k maximalizaci výroby by mohla oslabit. Právě proto část analytiků citovaných Axios hodnotí, že zákaz by mohl dočasně snížit ceny ve Spojených státech, zároveň by je však zvýšil v zahraničí a v delším horizontu by opět navýšil náklady americké ekonomiky.
Nafta je pro inflaci zvláště důležitá. Rafinérie budou mít problém?
Význam nafty je mnohem větší, než by odpovídal jejímu podílu ve výdajích průměrné domácnosti. Na motorové naftě stojí nákladní doprava, velká část zemědělství, stavební technika, logistika i část průmyslu. Zdražení nafty zvyšuje náklady na přepravu potravin, surovin a prakticky každého zboží v dodavatelském řetězci.
Nafta proto patří k palivům, jejichž zdražení se relativně rychle začíná promítat do jádrové inflace prostřednictvím nákladů na dopravu a výrobu. Při ceně přesahující v současnosti 6,50 USD za galon je tlak na zemědělce, dopravce a logistiku podstatně větší než ještě před rokem. Podle dat AAA je současná průměrná cena nafty o téměř 2,83 USD na galonu vyšší než před rokem. To vysvětluje, proč administrativa zvažuje řešení, které se ještě nedávno zdálo nepravděpodobné.
Z pohledu finančního trhu je vhodné odlišit producenty ropy od rafinérií. Pro producenty ropy by byl efekt nepřímý. Poptávka rafinérií by mohla klesnout pouze tehdy, pokud by zhoršení marží vedlo k omezení zpracování. Pro provozovatele rafinérií by byly důsledky naopak přímé. Společnosti s aktivy v Mexickém zálivu dnes těží z možnosti arbitráže mezi americkým a zahraničním trhem. Export jim umožňuje prodávat naftu tam, kde je její hodnota nejvyšší. Zákaz by tuto možnost omezil.
První reakcí trhu by tedy pravděpodobně bylo zúžení amerických diesel crack spreadů vůči zahraničním benchmarkům. Crack spready v Evropě nebo Latinské Americe by přitom mohly vzrůst. To vysvětluje odpor rafinérského průmyslu. American Petroleum Institute argumentuje, že místo exportních omezení je třeba větší nabídky a větší flexibility systému, neboť restrikce mohou problémy trhu prohloubit. Jde o postoj oborového lobby a je třeba jej odlišit od nezávislého posouzení dopadů regulace.
Úplný zákaz a částečné omezení jsou zcela odlišné scénáře
Nejdůležitější proměnnou pro trh bude nyní podoba případné regulace. Úplný zákaz by byl velmi agresivním řešením a mohl by vyvolat prudkou změnu světových toků paliv. Částečné omezení, systém licencí nebo dočasné exportní limity by administrativě dávaly větší kontrolu nad domácími zásobami a zároveň by rafinériím ponechávaly možnost obsluhovat klíčové zahraniční zákazníky.
Bessent právě proto potvrdil, že administrativa analyzuje jak úplnou, tak částečnou variantu a zkoumá, jak by omezení ovlivnila americké rafinérské kapacity. Pro trh s palivy je toto rozlišení klíčové. Omezení exportu o několik set tisíc barelů denně by mohlo fungovat především jako mechanismus zvyšující domácí zásoby. Úplné stažení americké nafty ze světového trhu by naopak představovalo šok s mezinárodním dosahem.
Trh s naftou vstupuje do obtížné fáze
Myšlenka omezení exportu ukazuje především to, jak napjatá se situace na světovém trhu rafinérských produktů stala. Spojené státy disponují velkými rafinérskými kapacitami a jsou významným exportérem nafty, nefungují však izolovaně od světového trhu. Americké rafinérie nakupují surovinu, současně vyrábějí několik paliv a směrují je tam, kde cenová struktura zajišťuje nejvyšší rentabilitu.
Zákaz exportu by tak mohl rychle zvýšit domácí dostupnost nafty a vyvolat pokles amerických velkoobchodních cen, zejména v Mexickém zálivu. Neznamená to však, že stejně velký pokles se automaticky projeví na čerpacích stanicích po celé zemi. V delším horizontu by klíčová byla reakce rafinérií. Pokud by nižší domácí ceny nafty vedly k výraznému poklesu marží a zpracování ropy, počáteční nárůst nabídky by se mohl částečně obrátit.
Proto budou pro trh důležitější než samotná informace o potenciálním zákazu nyní tři věci: jeho rozsah, doba platnosti a to, zda administrativa ponechá rafinériím možnost exportovat část produkce. Na tom závisí, zda se regulace stane krátkodobým nástrojem ke snížení cen v USA, nebo se promění v další zdroj poruch na již velmi napjatém globálním trhu s palivy.
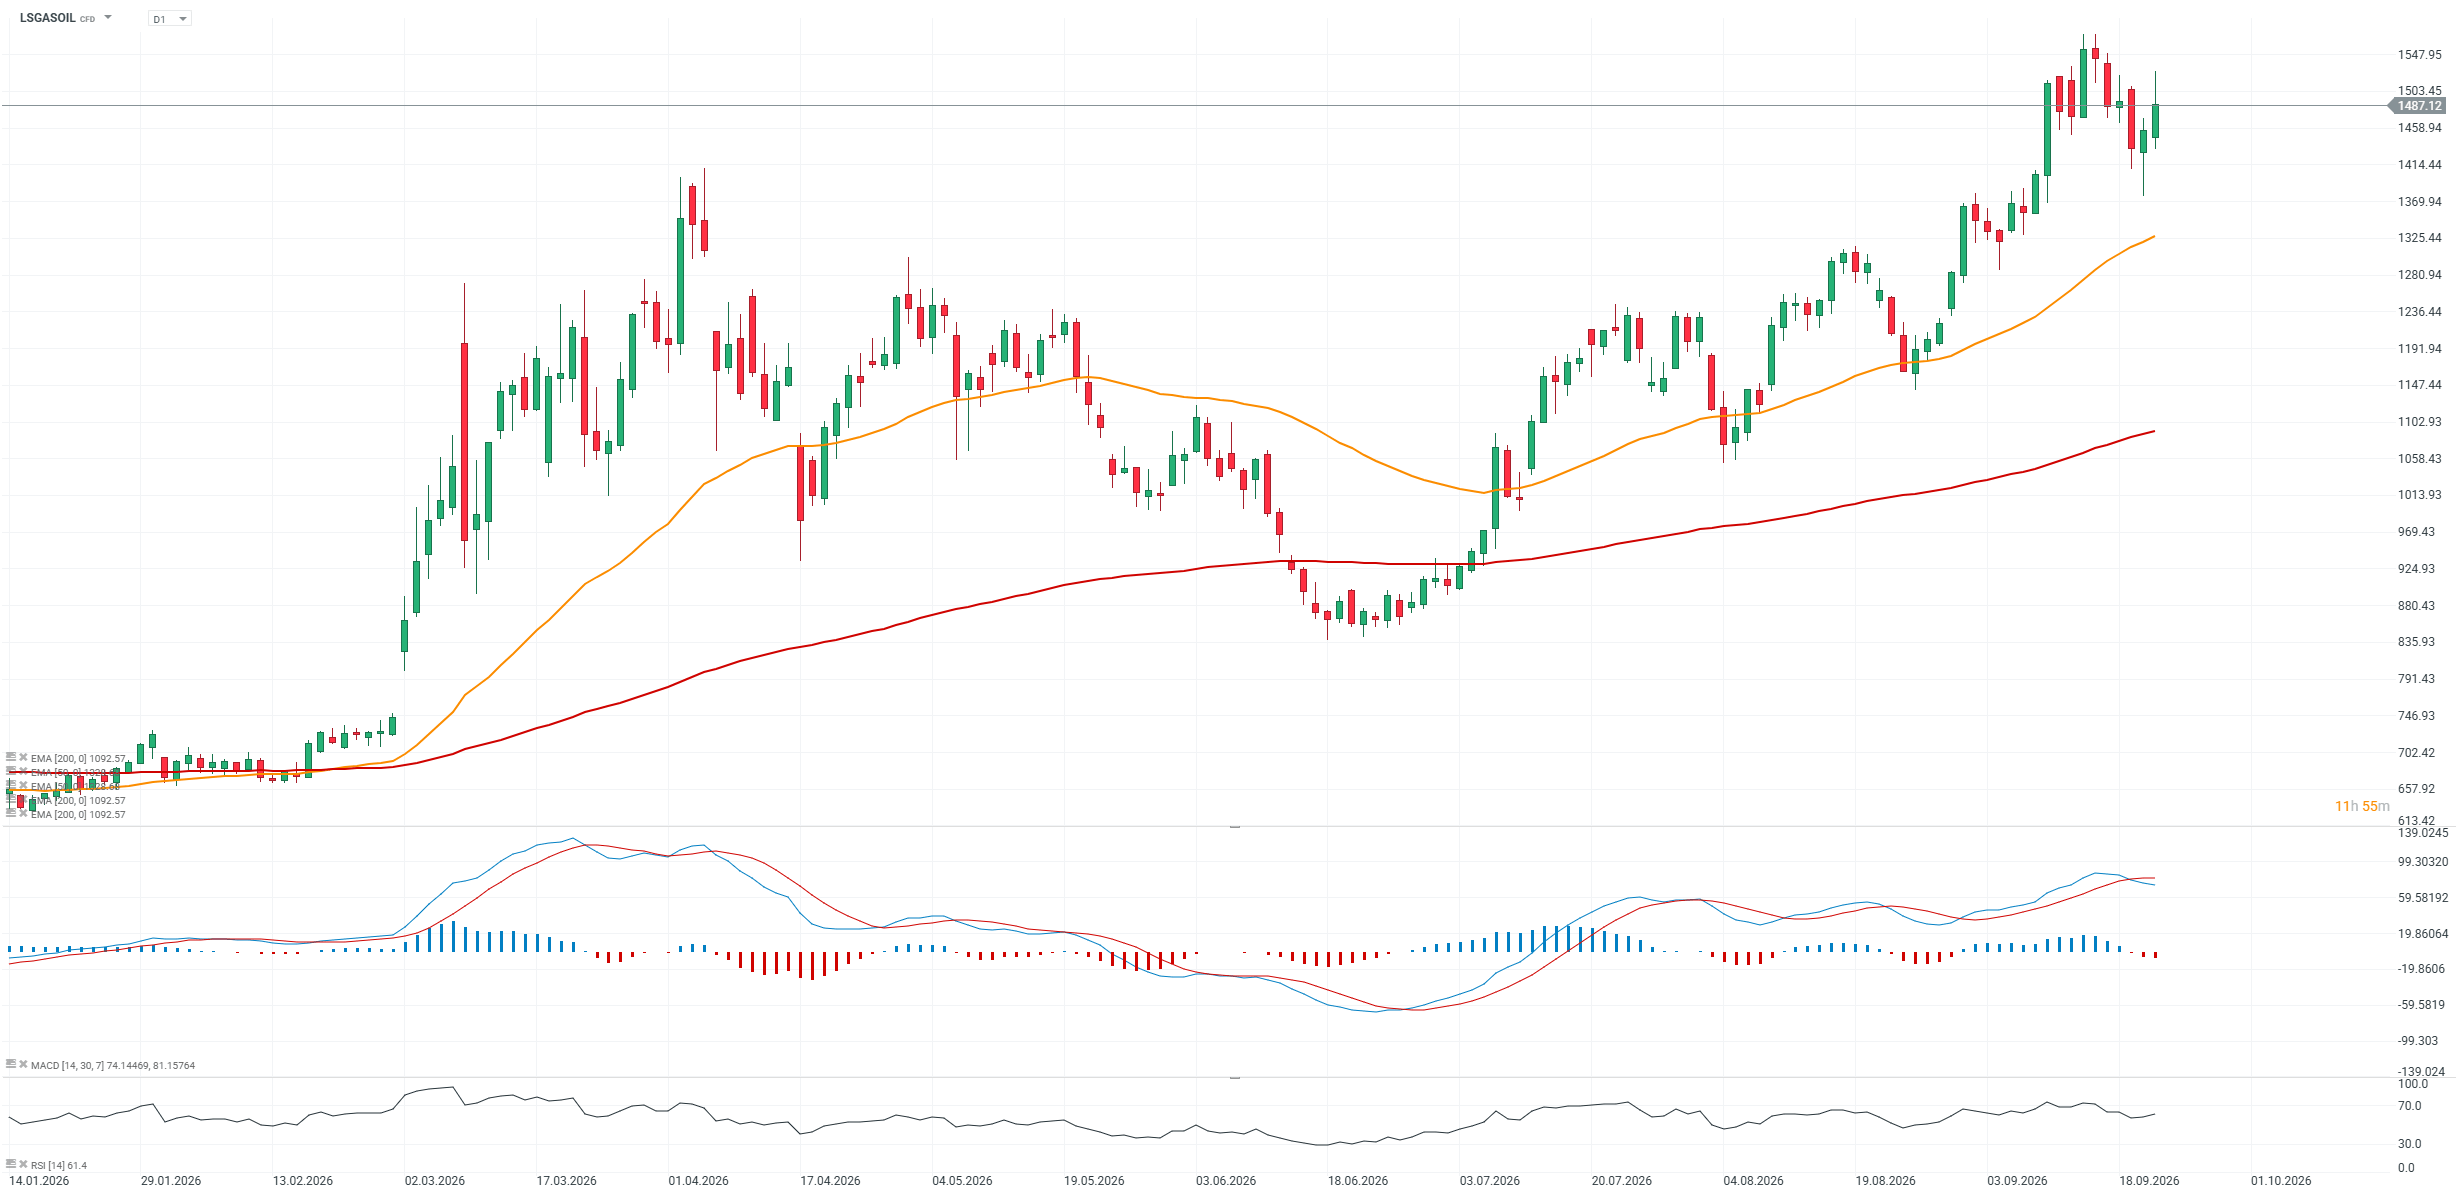
Graf kontraktů na motorovou naftu LSAGASOIL (interval D1)
Vidíme, že kontrakty na motorovou naftu klesly méně než ceny ropy Brent a stále se obchodují v blízkosti historických maxim — informace o možném zákazu exportu z USA navíc podpořila býky.
Zdroj: xStation5
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


BREAKING: Dolar na osmitýdenním maximu 💥
OECD zvyšuje výhled globální ekonomiky díky rozmachu umělé inteligence 📈

🎥 Technická analýza: Kryptoměny, indexy, akcie, FX a sentiment (23. 9. 2026)

Stříbro pod tlakem Fedu 📉
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.