

- เงินเฟ้อพื้นฐานของญี่ปุ่นเร่งตัวขึ้นแตะ 2.4 เปอร์เซ็นต์ ซึ่งหนุนโอกาสที่ธนาคารกลางญี่ปุ่นจะปรับขึ้นอัตราดอกเบี้ย
- อัตราแลกเปลี่ยน USDJPY ยังคงซื้อขายต่ำกว่าระดับ 160 เนื่องจากตลาดระมัดระวังความเสี่ยงจากการเข้าแทรกแซงของทางการ
- ทิศทางนโยบายการเงินที่แตกต่างกันระหว่างธนาคารกลางญี่ปุ่นและธนาคารกลางสหรัฐฯ ยังคงเป็นปัจจัยหลักขับเคลื่อนราคา
USDJPY ยังคงอยู่ต่ำกว่าระดับ 160 ซึ่งกลายเป็นหนึ่งในจุดอ้างอิงที่สำคัญที่สุดสำหรับตลาดในช่วงไม่กี่เดือนที่ผ่านมา เงินเยนได้รับแรงหนุนเพิ่มขึ้นจากความคาดหวังต่อนโยบายของธนาคารกลางญี่ปุ่น (BoJ) ขณะที่ข้อมูลเงินเฟ้อล่าสุดบ่งชี้ว่าแรงกดดันด้านราคาสินค้าในญี่ปุ่นกำลังเร่งตัวขึ้นอีกครั้ง อย่างไรก็ตาม สิ่งนี้ไม่ได้หมายความว่าการแข็งค่าอย่างยั่งยืนของเงินเยนจะเกิดขึ้นได้ในทันที
ตัวเลขเงินเฟ้อประจำเดือนกันยายนของญี่ปุ่นส่งสัญญาณสำคัญไปยังตลาด โดยอัตราเงินเฟ้อพื้นฐานเพิ่มขึ้นสู่ระดับ 2.1% เมื่อเทียบเป็นรายปี จากระดับ 1.7% ในเดือนสิงหาคม กลับมาอยู่เหนือเป้าหมาย 2% ของธนาคารกลางญี่ปุ่นอีกครั้ง สิ่งที่น่าจับตายิ่งกว่าคืออัตราเงินเฟ้อพื้นฐานที่ไม่รวมหมวดอาหารและพลังงาน ซึ่งเร่งตัวขึ้นสู่ระดับ 2.4% จาก 1.9% และสูงกว่าที่คาดการณ์ไว้ ตัวเลขในส่วนนี้ช่วยสนับสนุนแนวโน้มการปรับนโยบายการเงินของญี่ปุ่นให้กลับสู่ภาวะปกติมากยิ่งขึ้น
ส่งผลให้ตลาดหันมาให้ความสนใจกับความเป็นไปได้ที่ BoJ จะปรับขึ้นอัตราดอกเบี้ยอีกครั้ง ซึ่งมีความเป็นไปได้มากที่สุดในเดือนธันวาคม ในขณะเดียวกัน อีกด้านหนึ่งของสมการที่ไม่สามารถมองข้ามได้คือสหรัฐอเมริกา เงินเฟ้อยังคงเป็นประเด็นความกังวลระดับโลก และแรงกดดันด้านราคาที่ยืดเยื้ออาจจำกัดขอบเขตการดำเนินนโยบายของ Fed สำหรับ USDJPY นั่นหมายความว่าความเคลื่อนไหวครั้งต่อไปจะไม่เพียงขึ้นอยู่กับว่าญี่ปุ่นจะขึ้นอัตราดอกเบี้ยได้เร็วเพียงใด แต่ยังขึ้นอยู่กับว่าธนาคารกลางสหรัฐฯ จำเป็นต้องคงจุดยืนเชิงคุมเข้มนานกว่าที่ตลาดคาดการณ์ไว้ในปัจจุบันหรือไม่
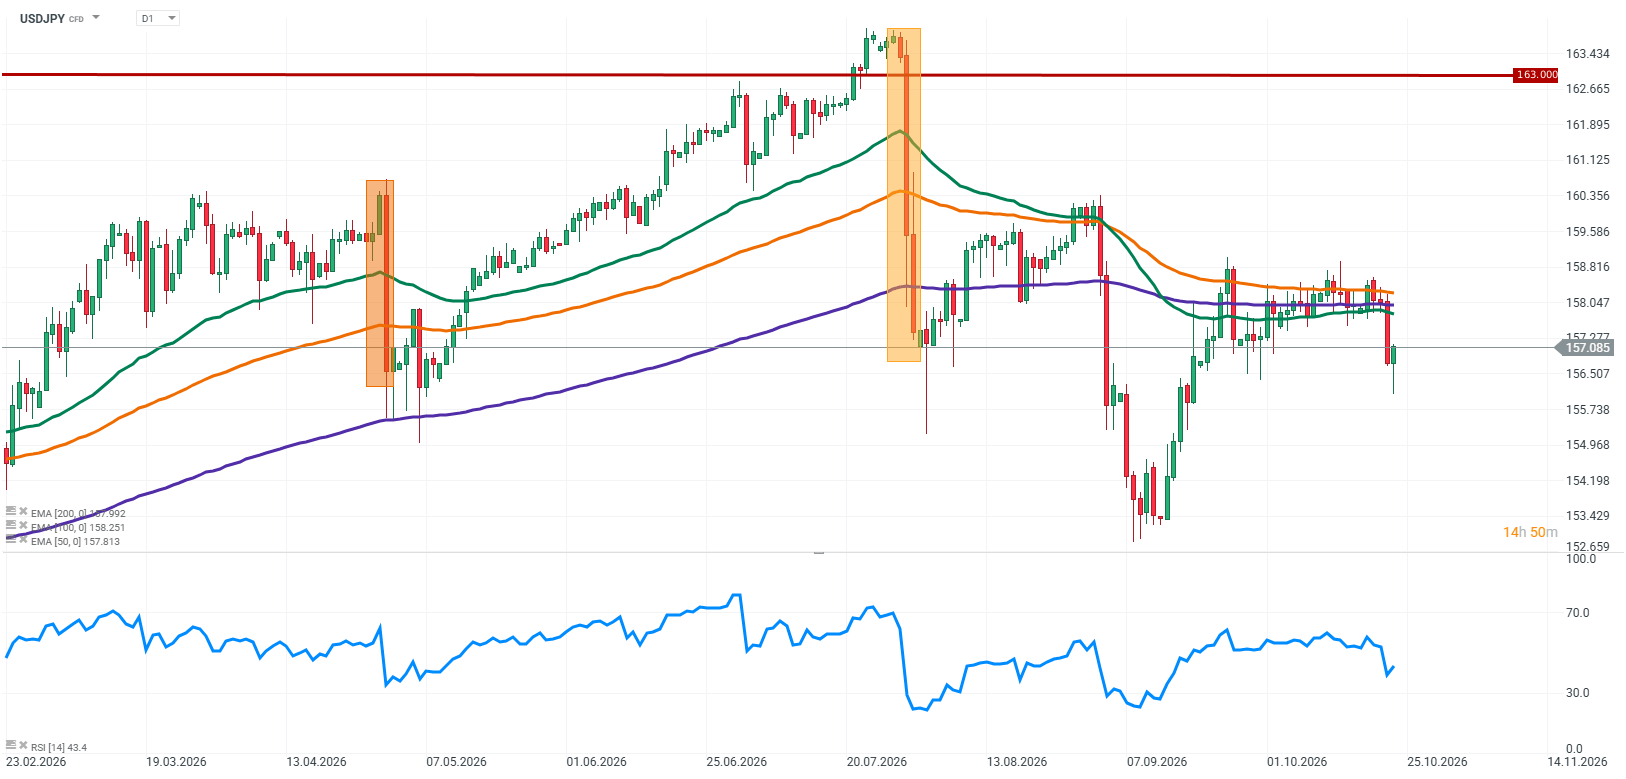
ที่มา: XTB Research
ปัจจัยสำคัญที่มีอิทธิพลต่อ USDJPY ในปัจจุบัน
เงินเฟ้อในญี่ปุ่นกลับมาอยู่เหนือเป้าหมายของ BoJ
ข้อมูลเงินเฟ้อล่าสุดจากญี่ปุ่นช่วยเพิ่มน้ำหนักให้กับการปรับนโยบายการเงินเข้าสู่ภาวะปกติอย่างต่อเนื่อง ดัชนี CPI ทั่วไปเพิ่มขึ้นสู่ระดับ 2.1% เมื่อเทียบเป็นรายปีในเดือนกันยายน เทียบกับระดับ 1.9% ในเดือนก่อนหน้า ตัวเลขในระดับเดียวกันนี้ยังปรากฏในอัตราเงินเฟ้อพื้นฐาน ซึ่งไม่รวมหมวดอาหารสด
อย่างไรก็ตาม สัญญาณที่สำคัญที่สุดมาจากมาตรวัดที่ไม่รวมทั้งอาหารและพลังงาน ตัวชี้วัดนี้เพิ่มขึ้นแตะระดับ 2.4% จาก 1.9% ซึ่งสูงกว่าคาดการณ์ที่ 2.3% ประเด็นนี้มีความสำคัญเนื่องจากช่วยให้เห็นภาพชัดเจนขึ้นว่าแรงกดดันด้านราคายังคงยืดเยื้ออยู่นอกเหนือหมวดหมู่อ่อนไหวและผันผวนของตะกร้าเงินเฟ้อหรือไม่
อีกหนึ่งพัฒนาการสำคัญคือการเร่งตัวขึ้นของราคาสินค้าและบริการ อัตราเงินเฟ้อของหมวดสินค้าขยับขึ้นสู่ระดับ 2.8% ขณะที่เงินเฟ้อภาคบริการแตะระดับ 1.5% เมื่อเทียบเป็นรายปี แม้สิ่งนี้จะไม่ได้หมายความว่าแรงกดดันด้านราคาจะรุนแรงเท่ากันทั่วทั้งระบบเศรษฐกิจ แต่ก็ชี้ให้เห็นว่าปัญหาไม่ได้จำกัดอยู่เพียงองค์ประกอบเดียวของตะกร้าเงินเฟ้อ
สำหรับธนาคารกลางญี่ปุ่น นี่นับเป็นการเปลี่ยนแปลงครั้งสำคัญ ตลอดหลายปีที่ผ่านมา หนึ่งในความท้าทายใหญ่ที่สุดของเศรษฐกิจญี่ปุ่นคือภาวะเงินเฟ้อต่ำอย่างต่อเนื่อง ในปัจจุบัน ธนาคารกลางจำเป็นต้องให้ความสำคัญกับความเสี่ยงที่แรงกดดันด้านราคาจะฝังรากลึก โดยเฉพาะอย่างยิ่งเมื่อเงินเยนที่อ่อนค่าส่งผลให้ต้นทุนการนำเข้าสูงขึ้น และราคาพลังงานที่แพงขึ้นอาจเพิ่มแรงกดดันด้านเงินเฟ้อได้อีก
ตลาดเริ่มประเมินความเป็นไปได้ของการขึ้นอัตราดอกเบี้ยอีกครั้ง
ความคาดหวังต่อความเคลื่อนไหวครั้งต่อไปของ BoJ ยังคงเป็นหนึ่งในปัจจัยขับเคลื่อนหลักของเงินเยน หลังจากการปรับขึ้นอัตราดอกเบี้ยสู่ระดับ 1.25% ในเดือนกันยายน ตลาดเริ่มชี้เป้าไปที่เดือนธันวาคมมากขึ้นว่าเป็นช่วงเวลาที่มีความเป็นไปได้สูงสุดสำหรับการปรับขึ้นครั้งถัดไป การปรับขึ้นสู่ระดับ 1.50% ได้กลายเป็นสถานการณ์สำคัญสำหรับนักลงทุน แม้ว่าการตัดสินใจขั้นสุดท้ายจะขึ้นอยู่กับข้อมูลที่ทยอยประกาศและการสื่อสารของธนาคารกลางก็ตาม
การประชุมครั้งต่อไปของ BoJ ที่กำหนดไว้ในวันที่ 29–30 ตุลาคม อาจมีความสำคัญเป็นพิเศษจากตัวเลขประมาณการเศรษฐกิจฉบับปรับปรุงใหม่และสัญญาณเกี่ยวกับทิศทางอัตราดอกเบี้ยในอนาคต การคงอัตราดอกเบี้ยไว้เท่าเดิมอาจไม่ส่งผลลบต่อเงินเยนเสมอไป หากธนาคารกลางส่งสัญญาณพร้อมกันว่าการขึ้นดอกเบี้ยในเดือนธันวาคมยังคงมีความเป็นไปได้จริง
ในอีกด้านหนึ่ง เงินเฟ้อเพียงอย่างเดียวไม่ได้เป็นหลักประกันว่าจะเกิดการคุมเข้มนโยบายการเงินอย่างรวดเร็ว BoJ ยังต้องคำนึงถึงภาวะเศรษฐกิจ สภาพตลาดแรงงาน และความยืดหยุ่นของอุปสงค์ภายในประเทศ หากผู้กำหนดนโยบายลงความเห็นว่าราคาสินค้าที่พุ่งขึ้นมีสาเหตุหลักมาจากต้นทุนพลังงานและราคานำเข้าที่สูงขึ้น พวกเขาก็อาจจะยังคงระมัดระวังมากขึ้น
ดังนั้น คำถามสำคัญสำหรับตลาดค่าเงินจึงไม่ได้มีเพียงแค่ BoJ จะขึ้นอัตราดอกเบี้ยหรือไม่ แต่ยังรวมถึงทิศทางการตัดสินใจในอนาคตที่ธนาคารกลางส่งสัญญาณออกมา ยิ่งตลาดมีความเชื่อมั่นว่าการปรับขึ้นดอกเบี้ยจะเกิดขึ้นอย่างต่อเนื่องมากเท่าใด ศักยภาพในการช่วยหนุนค่าเงินเยนอย่างยั่งยืนก็จะมีมากขึ้นเท่านั้น
ระดับ 160 ยังคงเป็นจุดอ้างอิงสำคัญ
USDJPY ยังคงเคลื่อนไหวอยู่ต่ำกว่าระดับ 160 และตลาดจำเป็นต้องประเมินความเสี่ยงจากการเข้าแทรกแซงของทางการญี่ปุ่นอย่างต่อเนื่อง ในช่วงไม่กี่สัปดาห์ที่ผ่านมา คู่เงินนี้เคลื่อนไหวอยู่ในกรอบประมาณ 157–159 ซึ่งบ่งชี้ว่านักลงทุนยังคงระมัดระวังที่จะไม่กดดันให้เงินเยนอ่อนค่าลงอย่างต่อเนื่องไปมากกว่านี้
ระดับ 160 มีความสำคัญทั้งในแง่จิตวิทยาและปัจจัยพื้นฐาน การที่เงินเยนอ่อนค่าลงอีกจะส่งผลให้ต้นทุนการนำเข้าสูงขึ้น และอาจเพิ่มแรงกดดันด้านเงินเฟ้อในญี่ปุ่น ในขณะเดียวกัน การเคลื่อนไหวของค่าเงินที่รวดเร็วและรุนแรงอาจเพิ่มโอกาสที่ทางการจะออกมาตรการตอบโต้
อย่างไรก็ตาม สิ่งนี้ไม่ได้หมายความว่าระดับ 160 จะเป็นแนวต้านที่ไม่สามารถผ่านไปได้ การแทรกแซงสามารถกระตุ้นให้เงินเยนแข็งค่าขึ้นอย่างรวดเร็ว แต่หากไม่มีการเปลี่ยนแปลงในสภาวะตลาดที่เป็นปัจจัยพื้นฐาน ผลลัพธ์ที่ได้อาจเกิดขึ้นเพียงระยะสั้น
สถานการณ์ปัจจุบันมีความน่าสนใจเป็นพิเศษ เนื่องจากเงินเยนอาจได้รับแรงหนุนจากสองทิศทาง ได้แก่ ความคาดหวังที่เพิ่มขึ้นต่อการปรับขึ้นดอกเบี้ยของ BoJ และความเสี่ยงจากการแทรกแซงค่าเงิน อย่างไรก็ตาม การปรับตัวลงของ USDJPY อย่างยั่งยืนจะต้องได้รับการยืนยันว่าทิศทางอัตราดอกเบี้ยที่คาดการณ์ไว้ของญี่ปุ่นและสหรัฐฯ เริ่มเข้าใกล้กันอย่างแท้จริง
เงินเฟ้อไม่ได้เป็นเพียงปัญหาของญี่ปุ่น Fed ก็ยังคงเผชิญแรงกดดันเช่นกัน
เมื่อวิเคราะห์ USDJPY จึงเป็นเรื่องง่ายที่จะมุ่งความสนใจไปที่เงินเฟ้อของญี่ปุ่นและความคาดหวังต่อ BoJ เพียงอย่างเดียว อย่างไรก็ตาม เงินดอลลาร์ยังคงเป็นอีกด้านหนึ่งของสมการ และพัฒนาการในสหรัฐอเมริกาอาจมีความสำคัญไม่แพ้กันต่อความเคลื่อนไหวครั้งถัดไปของคู่เงินนี้
แรงกดดันด้านเงินเฟ้อไม่ได้จำกัดอยู่เพียงแค่ในญี่ปุ่น ราคาพลังงานที่สูงขึ้นและความเสี่ยงที่ต้นทุนจะยังคงอยู่ในระดับสูงอย่างต่อเนื่อง บ่งชี้ว่าธนาคารกลางทั่วโลกยังคงต้องระมัดระวัง สำหรับ Fed สิ่งนี้สร้างความเสี่ยงที่เงินเฟ้ออันยืดเยื้อจะจำกัดความสามารถในการผ่อนคลายนโยบายการเงิน
อย่างไรก็ดี ยังเร็วเกินไปที่จะสรุปว่าเงินเฟ้อที่สูงขึ้นจะนำไปสู่การปรับขึ้นอัตราดอกเบี้ยของสหรัฐฯ โดยอัตโนมัติ ธนาคารกลางสหรัฐฯ ต้องชั่งน้ำหนักระหว่างความเสี่ยงด้านเงินเฟ้อกับภาวะตลาดแรงงานและแนวโน้มการเติบโตทางเศรษฐกิจ ตลาดจึงไม่ได้จับตาเฉพาะตัวเลขอัตราเงินเฟ้อเท่านั้น แต่ยังให้ความสำคัญกับความยืดเยื้อของแรงกดดันด้านราคาว่าจะเพียงพอที่จะสนับสนุนจุดยืนเชิงคุมเข้มมากขึ้นหรือไม่
ความเคลื่อนไหวล่าสุดในตลาดพันธบัตรสหรัฐฯ สะท้อนให้เห็นถึงความซับซ้อนของความสัมพันธ์นี้ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปรับตัวลงประมาณ 13.5 basis points ในวันที่ 22 ตุลาคม เข้าใกล้ระดับ 5% การปรับตัวลงนี้มีความเชื่อมโยงกับความกังวลที่เพิ่มขึ้นเกี่ยวกับแนวโน้มเศรษฐกิจและความต้องการสินทรัพย์ปลอดภัย และในขณะเดียวกัน ตลาดได้ปรับลดคาดการณ์การปรับขึ้นอัตราดอกเบี้ยของ Fed ในระยะใกล้ลง
นี่เป็นสัญญาณสำคัญสำหรับ USDJPY หากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ยังคงปรับตัวลงอย่างต่อเนื่อง ขณะที่ BoJ เตรียมความพร้อมให้กับตลาดสำหรับการขึ้นดอกเบี้ยเพิ่มเติม เงินเยนอาจมีพื้นที่ให้แข็งค่าขึ้นได้ อย่างไรก็ตาม หากเงินเฟ้อสหรัฐฯ สร้างความประหลาดใจด้วยการเร่งตัวขึ้นอีกครั้ง และ Fed ส่งสัญญาณว่านโยบายการเงินจะยังคงคุมเข้มนานขึ้น ค่าเงินดอลลาร์ก็อาจกลับมาเป็นฝ่ายได้เปรียบ
ส่วนต่างนโยบายระหว่าง BoJ และ Fed ยังคงเป็นปัจจัยชี้ขาด
ความสัมพันธ์ระหว่างนโยบายการเงินของญี่ปุ่นและสหรัฐอเมริกายังคงเป็นปัจจัยขับเคลื่อนพื้นฐานที่สำคัญที่สุดของ USDJPY
ในฝั่งของญี่ปุ่น เงินเฟ้อพื้นฐานอยู่เหนือเป้าหมาย ความคาดหวังต่อการขึ้นอัตราดอกเบี้ยอีกครั้งกำลังเพิ่มขึ้น และการปรับนโยบายการเงินเข้าสู่ภาวะปกติยังคงมีความเป็นไปได้ ภาพรวมของสหรัฐฯ มีความซับซ้อนกว่านั้น เงินเฟ้ออาจจำกัดโอกาสในการปรับลดอัตราดอกเบี้ย ขณะที่แนวโน้มเศรษฐกิจที่ชะลอตัวอาจส่งผลให้ตลาดปรับลดคาดการณ์อัตราดอกเบี้ยในอนาคตลงไปพร้อมกัน
สถานการณ์ที่เป็นผลดีต่อเงินเยนคือการที่ BoJ เดินหน้าปรับขึ้นอัตราดอกเบี้ยอย่างต่อเนื่อง ในขณะที่ Fed คงอัตราดอกเบี้ยไว้เท่าเดิมหรือเริ่มทยอยผ่อนคลายนโยบาย ในกรณีนี้ ส่วนต่างอัตราดอกเบี้ยระหว่างสองประเทศจะแคบลงตามกาลเวลา ซึ่งจะช่วยลดความน่าสนใจของกลยุทธ์การกู้ยืมเงินในสกุลเงินที่ให้ผลตอบแทนต่ำอย่างเงินเยนเพื่อไปลงทุนในสินทรัพย์ที่ให้ผลตอบแทนสูงกว่าในประเทศอื่น
ในทางตรงกันข้าม สถานการณ์ที่จะส่งผลบวกน้อยกว่ามากจะเกิดขึ้นหากเงินเฟ้อสหรัฐฯ ยังคงยืดเยื้อ โดย Fed คงจุดยืนเชิงคุมเข้มไว้ และ BoJ ปรับขึ้นอัตราดอกเบี้ยเพียงบางโอกาสเท่านั้น ภายใต้สถานการณ์ดังกล่าว การที่แนวโน้มของเงินเยนปรับตัวดีขึ้นอาจไม่เพียงพอที่จะสร้างแนวโน้มขาลงอย่างยั่งยืนให้กับ USDJPY
นอกจากนี้ สิ่งสำคัญที่ต้องคำนึงถึงคือตลาดมักจะตอบรับต่อทิศทางในอนาคต ไม่ใช่เพียงแค่การตัดสินใจในปัจจุบันของธนาคารกลาง หากการปรับขึ้นอัตราดอกเบี้ยของ BoJ ในเดือนธันวาคมถูกซึมซับไปในราคาเป็นส่วนใหญ่แล้ว การปรับขึ้นเพียง 25 basis points อาจไม่กระตุ้นให้เกิดปฏิกิริยาที่มีนัยสำคัญ สิ่งที่อาจมีความสำคัญมากกว่าคือธนาคารกลางจะส่งสัญญาณปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมในปี 2027 หรือไม่
USDJPY รอคอยปัจจัยเร่งตัวถัดไป
ตัวเลขเงินเฟ้อล่าสุดของญี่ปุ่นช่วยเพิ่มน้ำหนักให้กับการคุมเข้มนโยบายการเงินเพิ่มเติม และเป็นพื้นฐานในการช่วยหนุนค่าเงินเยนอย่างต่อเนื่อง สิ่งสำคัญเป็นพิเศษคือการเพิ่มขึ้นของอัตราเงินเฟ้อพื้นฐานที่ไม่รวมหมวดอาหารและพลังงานสู่ระดับ 2.4% ซึ่งชี้ให้เห็นถึงแรงกดดันด้านราคาที่แข็งแกร่งกว่าตัวเลข CPI ทั่วไปเพียงอย่างเดียว
ในขณะเดียวกัน USDJPY ยังคงอยู่ต่ำกว่าระดับ 160 และตลาดต้องคำนึงถึงทั้งโอกาสในการเข้าแทรกแซงและความคาดหวังที่เปลี่ยนแปลงไปต่อนโยบายของ BoJ อย่างไรก็ตาม หลักฐานเหล่านี้ยังไม่เพียงพอที่จะสรุปได้ว่าแนวโน้มหลักได้กลับทิศทางอย่างชัดเจนแล้ว
ในอีกไม่กี่วันข้างหน้า จุดสนใจหลักจะอยู่ที่การสื่อสารของธนาคารกลางญี่ปุ่นในการประชุมวันที่ 29–30 ตุลาคม รวมถึงการเคลื่อนไหวของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ และสัญญาณเพิ่มเติมเกี่ยวกับเงินเฟ้อและภาวะเศรษฐกิจสหรัฐฯ
หาก BoJ เปิดทางให้กับการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคมอย่างชัดเจนยิ่งขึ้น ขณะที่ผลตอบแทนพันธบัตรสหรัฐฯ ยังคงเผชิญแรงกดดัน USDJPY ก็อาจปรับตัวลดลงต่อไปได้ แต่หากข้อมูลของสหรัฐฯ กลับมาตอกย้ำความคาดหวังว่า Fed จะคงอัตราดอกเบี้ยไว้ในระดับสูง เงินดอลลาร์ก็อาจกลับมาฟื้นตัวขึ้นได้เช่นกัน
คำถามสำคัญจึงไม่ได้อยู่ที่ว่าเงินเฟ้อของญี่ปุ่นสูงเพียงพอที่จะสนับสนุนการขึ้นอัตราดอกเบี้ยอีกครั้งหรือไม่ เนื่องจากตลาดได้ประเมินความเป็นไปได้นั้นไว้มากขึ้นแล้ว แต่สิ่งที่สำคัญในตอนนี้คือการปรับเปลี่ยนท่าทีของ BoJ จะมีน้ำหนักมากพอที่จะลดความได้เปรียบของเงินดอลลาร์ได้หรือไม่ และนโยบายของ Fed จะกลายเป็นอีกหนึ่งปัจจัยที่คอยกดดันเงินเยนอย่างต่อเนื่องหรือไม่


เศรษฐกิจฝรั่งเศสชะลอตัว ขณะที่เยอรมนียังประคองตัวได้ ยูโรร่วงหลุดระดับ 1.12


ปฏิทินเศรษฐกิจ: จับตาตัวเลข PMI เบื้องต้นและผลประกอบการบริษัท


ความกังวลต่อความสามารถในการทำกำไรของ AI จุดชนวนแรงเทขายในตลาด 📉



ข่าวเด่นวันนี้ 23 ต.ค. มูลค่าหุ้นเผชิญแรงกดดัน เงินทุนไหลออกจากกลุ่มเทคโนโลยี