


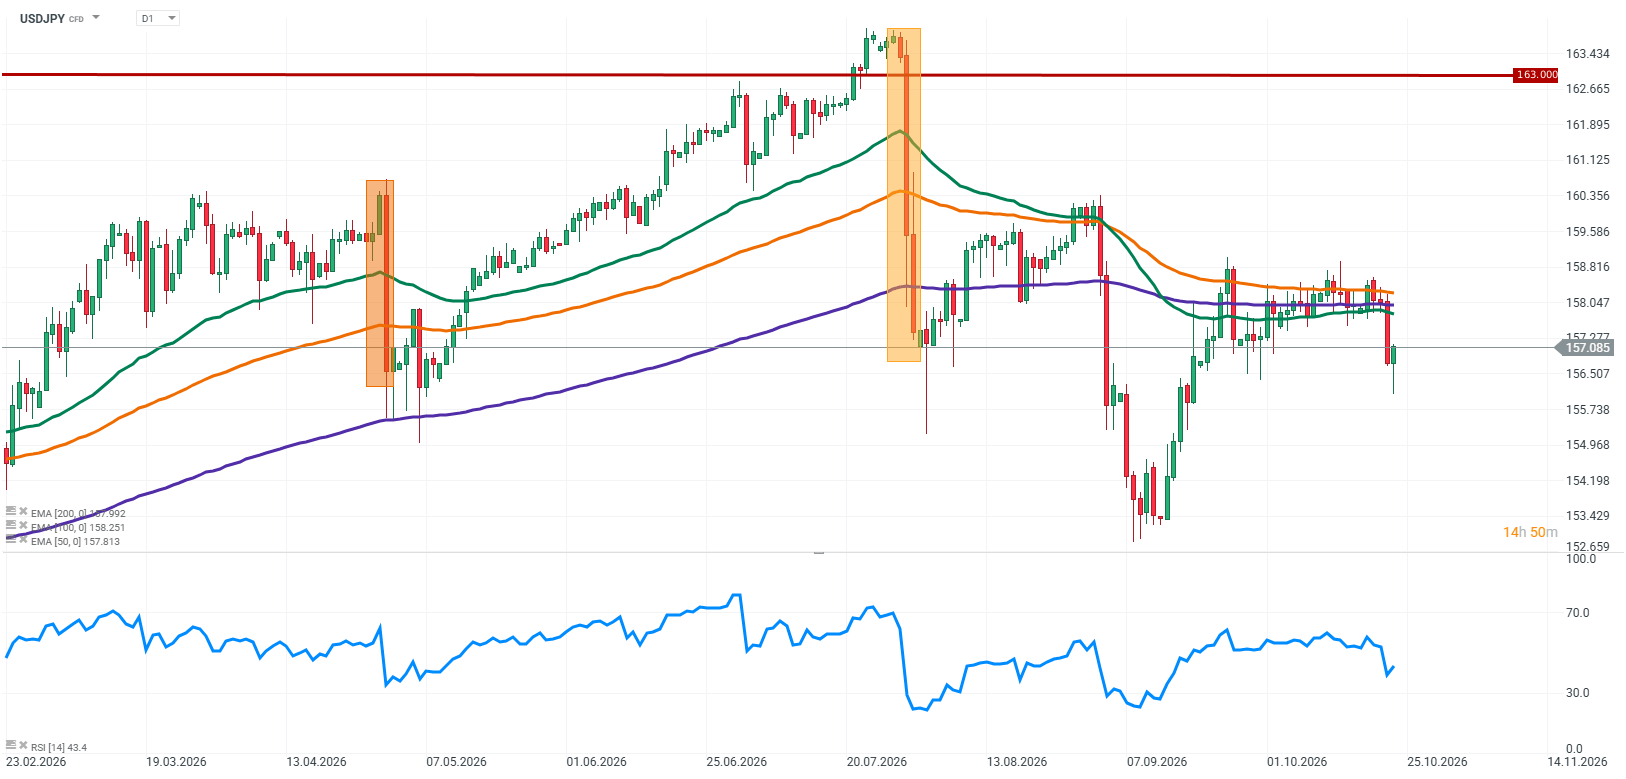
لا يزال الدولار الأميركي مقابل الين الياباني أدنى مستوى 160، والذي أصبح أحد أهم النقاط المرجعية للسوق في الأشهر الأخيرة. ويتلقى الين دعما متزايدا من التوقعات المحيطة بسياسة بنك اليابان، في حين تشير أحدث بيانات التضخم إلى أن ضغوط الأسعار في اليابان تتزايد مرة أخرى. ومع ذلك، فإن هذا لا يعني بالضرورة أن التعزيز المستمر للين أصبح الآن في متناول اليد.
أرسلت أرقام التضخم الصادرة عن اليابان لشهر سبتمبر إشارة مهمة إلى السوق. وارتفع التضخم الأساسي إلى 2.1% على أساس سنوي، مرتفعًا من 1.7% في أغسطس، متجاوزًا هدف بنك اليابان البالغ 2%. والأكثر وضوحًا هو التضخم الأساسي باستثناء الغذاء والطاقة، والذي تسارع إلى 2.4% من 1.9%، متجاوزًا التوقعات. ويعزز هذا الإجراء الثاني مبررات المزيد من تطبيع السياسة النقدية في اليابان.
نتيجة لذلك، يركز السوق بشكل متزايد على احتمال قيام بنك اليابان برفع أسعار الفائدة مرة أخرى، على الأرجح في ديسمبر. وفي الوقت نفسه، لا يمكن تجاهل الجانب الآخر من المعادلة: الولايات المتحدة. ويظل التضخم مصدر قلق عالمي، وقد تؤدي ضغوط الأسعار المستمرة إلى الحد من الحيز المتاح أمام بنك الاحتياطي الفيدرالي للمناورة. بالنسبة للدولار الأمريكي مقابل الين الياباني، يعني هذا أن الخطوة التالية لن تعتمد فقط على مدى سرعة رفع اليابان لأسعار الفائدة، ولكن أيضًا على ما إذا كان البنك المركزي الأمريكي بحاجة إلى الحفاظ على موقف تقييدي لفترة أطول مما تتوقعه السوق حاليًا.
المصدر: XTB Research
عوامل رئيسية تؤثر حالياً على زوج (USDJPY)
عودة التضخم في اليابان لتجاوز مستهدف بنك اليابان
تعزز بيانات التضخم الأخيرة في اليابان مبررات المضي قدماً في تطبيع السياسة النقدية. فقد ارتفع مؤشر أسعار المستهلكين الرئيسي بنسبة 2.1% على أساس سنوي في سبتمبر، مقارنة بـ 1.9% في الشهر السابق. وسُجلت النسبة ذاتها لمؤشر التضخم الأساسي، الذي يستثني المواد الغذائية الطازجة.
مع ذلك، تكمن الإشارة الأكثر أهمية في المؤشر الذي يستثني كلاً من الغذاء والطاقة؛ إذ ارتفع هذا المؤشر من 1.9% إلى 2.4%، متجاوزاً التوقعات التي كانت تشير إلى 2.3%. وتكتسب هذه النتيجة أهميتها من كونها تقدم صورة أوضح حول ما إذا كانت الضغوط السعرية مستمرة خارج نطاق المكونات الأكثر تقلباً في سلة التضخم.
من التطورات المهمة أيضاً تسارع وتيرة ارتفاع أسعار السلع والخدمات؛ حيث صعد تضخم السلع إلى 2.8%، بينما بلغ تضخم الخدمات 1.5% على أساس سنوي. ولا يعني هذا بالضرورة أن الضغوط السعرية قوية بنفس القدر في جميع قطاعات الاقتصاد، لكنه يشير إلى أن المشكلة لا تقتصر على مكون واحد فقط من مكونات سلة التضخم.
بالنسبة لبنك اليابان، يمثل هذا تحولاً مهماً؛ فلطالما كان انخفاض التضخم المستمر أحد أكبر التحديات التي واجهت الاقتصاد الياباني لسنوات. ويتعين على البنك المركزي الآن إيلاء اهتمام أكبر لخطر ترسيخ الضغوط السعرية، لا سيما في ظل ضعف الين الذي يرفع تكاليف الاستيراد، واحتمالية أن تؤدي أسعار الطاقة المرتفعة إلى زيادة الضغوط التضخمية.
الأسواق ترفع توقعاتها بشأن رفع إضافي لأسعار الفائدة
تظل التوقعات المتعلقة بالخطوات القادمة لبنك اليابان أحد أهم العوامل المؤثرة على الين. فبعد رفع أسعار الفائدة إلى 1.25% في سبتمبر، تشير الأسواق بشكل متزايد إلى شهر ديسمبر باعتباره التوقيت الأكثر ترجيحاً للخطوة التالية. وقد أصبح رفع الفائدة إلى 1.50% سيناريو مطروحاً بجدية أمام المستثمرين، رغم أن القرار النهائي سيعتمد على البيانات الواردة وتصريحات البنك المركزي.
وقد يحظى الاجتماع القادم لبنك اليابان، المقرر عقده في 29-30 أكتوبر، بأهمية خاصة نظراً لما سيتضمنه من توقعات اقتصادية محدثة وإشارات حول المسار المستقبلي لأسعار الفائدة. إن الإبقاء على أسعار الفائدة دون تغيير لن يكون بالضرورة أمراً سلبياً بالنسبة للين، وذلك في حال أشار البنك المركزي في الوقت ذاته إلى أن رفع أسعار الفائدة في شهر ديسمبر يظل احتمالاً وارداً.
من ناحية أخرى، لا يُعد التضخم وحده ضماناً لاتباع سياسة نقدية تشددية سريعة؛ إذ يتعين على بنك اليابان أيضاً النظر في حالة الاقتصاد، وظروف سوق العمل، ومدى مرونة الطلب المحلي. فإذا خلص صناع السياسات إلى أن ارتفاع الأسعار ناجم في المقام الأول عن زيادة تكاليف الطاقة وأسعار الواردات، فقد يظلون أكثر حذراً.
بالنسبة لسوق العملات، لا تكمن المسألة الجوهرية في ما إذا كان بنك اليابان سيرفع أسعار الفائدة فحسب، بل في المسار الذي سيشير إليه بشأن قراراته المستقبلية. فكلما زاد الاقتناع بأن هناك جولات أخرى من رفع أسعار الفائدة في الأفق، تعززت احتمالية توفير دعم مستدام للين.
يظل مستوى 160 نقطة مرجعاً رئيسياً.
لا يزال زوج الدولار/ين يتداول دون مستوى 160، ويجب على السوق أن تضع في اعتبارها باستمرار خطر تدخل السلطات اليابانية. فخلال الأسابيع الأخيرة، تحرك الزوج ضمن نطاق يتراوح تقريباً بين 157 و159، مما يشير إلى أن المستثمرين لا يزالون يتوخون الحذر بشأن دفع الين نحو فترة أخرى من الضعف المستمر.
يكتسب مستوى 160 أهمية كبيرة، سواء من الناحية النفسية أو من الناحية الأساسية؛ فمزيد من انخفاض قيمة الين يؤدي إلى ارتفاع تكاليف الواردات، مما قد يفاقم الضغوط التضخمية في اليابان. وفي الوقت ذاته، قد تؤدي التحركات الحادة في سعر العملة إلى زيادة احتمالية تدخل السلطات.
مع ذلك، لا يعني هذا أن مستوى 160 يمثل حاجزاً لا يمكن تجاوزه؛ فالتدخل قد يؤدي إلى ارتفاع سريع في قيمة الين، لكن في غياب تغيير في ظروف السوق الأساسية، قد تكون آثار هذا التدخل قصيرة الأمد.
تكتسب الأوضاع الراهنة أهمية خاصة؛ إذ قد يتلقى الين دعماً من مصدرين: تزايد التوقعات بمزيد من رفع أسعار الفائدة من قبل بنك اليابان، ومخاطر التدخل الرسمي. ومع ذلك، فإن حدوث تراجع أكثر استدامة في زوج الدولار/ين يتطلب تأكيداً بأن مسارات أسعار الفائدة المتوقعة في كل من اليابان والولايات المتحدة قد بدأت بالفعل في التقارب.
التضخم ليس مشكلة اليابان وحدها؛ فمجلس الاحتياطي الفيدرالي يواجه ضغوطاً أيضاً.
عند تحليل زوج الدولار/ين (USDJPY)، قد يميل المرء إلى التركيز حصراً على التضخم في اليابان والتوقعات المتعلقة ببنك اليابان. ومع ذلك، يظل الدولار الطرف الآخر في المعادلة، وقد تكون التطورات في الولايات المتحدة بنفس القدر من الأهمية في تحديد المسار القادم لهذا الزوج.
لا تقتصر الضغوط التضخمية على اليابان؛ فارتفاع أسعار الطاقة ومخاطر استمرار التكاليف المرتفعة يفرضان على البنوك المركزية حول العالم توخي الحذر. وبالنسبة لمجلس الاحتياطي الفيدرالي، يبرز خطر يتمثل في أن التضخم المستمر قد يحد من قدرته على تخفيف السياسة النقدية.
مع ذلك، سيكون من السابق لأوانه افتراض أن ارتفاع التضخم سيؤدي تلقائياً إلى المزيد من رفع أسعار الفائدة في الولايات المتحدة. إذ يتعين على الاحتياطي الفيدرالي الموازنة بين مخاطر ارتفاع الأسعار من جهة، وظروف سوق العمل وتوقعات النمو الاقتصادي من جهة أخرى. لذا، لن تكتفي الأسواق بمراقبة قراءات التضخم فحسب، بل ستنظر أيضاً فيما إذا كانت الضغوط السعرية مستمرة بما يكفي لتبرير تبني سياسة نقدية أكثر تقييداً.
تُظهر التحركات الأخيرة في سوق السندات الأمريكية مدى تعقيد هذه العلاقة؛ فقد انخفض العائد على سندات الخزانة الأمريكية لأجل 10 سنوات بنحو 13.5 نقطة أساس في 22 أكتوبر، مقترباً من مستوى 5%. وقد ارتبط هذا الانخفاض -من بين عوامل أخرى- بتزايد المخاوف بشأن التوقعات الاقتصادية والطلب على الأصول الآمنة. وفي الوقت ذاته، خفضت الأسواق توقعاتها بشأن قيام الاحتياطي الفيدرالي بمزيد من رفع أسعار الفائدة على المدى القريب.
ويُعد هذا مؤشراً مهماً لزوج الدولار/ين؛ فإذا استمرت عوائد سندات الخزانة الأمريكية في الانخفاض، بينما يمهد بنك اليابان الطريق أمام المزيد من رفع أسعار الفائدة، فقد يجد الين مساحة أكبر للارتفاع. أما إذا جاءت بيانات التضخم الأمريكية أعلى من المتوقع مجدداً، وأشار الاحتياطي الفيدرالي إلى أن سياسته النقدية ستظل تقييدية لفترة أطول، فقد يستعيد الدولار تفوقه.
تظل الفجوة في السياسة النقدية بين بنك اليابان والاحتياطي الفيدرالي عاملاً جوهرياً.
تظل العلاقة بين السياسة النقدية في كل من اليابان والولايات المتحدة المحرك الأساسي الأهم لزوج الدولار/ين.
فعلى الجانب الياباني، يتجاوز التضخم الأساسي المستوى المستهدف، وتتزايد التوقعات بشأن رفع إضافي لأسعار الفائدة، مع بقاء احتمالية مواصلة تطبيع السياسة النقدية قائمة. أما في الولايات المتحدة، فيبدو المشهد أكثر تعقيداً. قد يحد التضخم من مساحة خفض أسعار الفائدة، في حين أن تدهور التوقعات الاقتصادية قد يدفع الأسواق في الوقت ذاته إلى خفض توقعاتها بشأن أسعار الفائدة المستقبلية.
يتمثل السيناريو المواتي للين الياباني في استمرار بنك اليابان في رفع أسعار الفائدة، بينما يبقي الاحتياطي الفيدرالي الأمريكي على أسعار الفائدة دون تغيير أو يبدأ في تيسير سياسته النقدية تدريجياً. وفي هذه الحالة، سيتقلص فارق أسعار الفائدة بين البلدين بمرور الوقت، مما يقلل من جاذبية الاستراتيجيات التي تعتمد على الاقتراض بعملة ذات عائد منخفض — كالين الياباني — للاستثمار في أصول ذات عائد أعلى في أماكن أخرى.
أما السيناريو الأقل ملاءمة فيتمثل في استمرار التضخم في الولايات المتحدة، مع حفاظ الاحتياطي الفيدرالي على نهج تقييدي، واكتفاء بنك اليابان بزيادات محدودة ومتباعدة في أسعار الفائدة. وفي ظل هذه الظروف، قد لا يكون التحسن في آفاق الين كافياً لإرساء اتجاه هبوطي مستدام لزوج الدولار/ين (USDJPY).
تجدر الإشارة أيضاً إلى أن الأسواق تسعّر التوقعات المستقبلية، ولا تكتفي بالقرارات الحالية للبنوك المركزية. فإذا كان قرار بنك اليابان برفع أسعار الفائدة في ديسمبر مدرجاً بالفعل في توقعات الأسواق، فإن مجرد رفع الفائدة بمقدار 25 نقطة أساس قد لا يؤدي إلى رد فعل قوي. وربما يكون الأهم هو ما إذا كان البنك المركزي سيشير إلى احتمالية إجراء زيادات إضافية في عام 2027.
زوج (USDJPY) يترقب محفزه القادم
تعزز أحدث بيانات التضخم في اليابان مبررات المضي قدماً في تشديد السياسة النقدية، وتوفر أساساً لاستمرار دعم الين. وتبرز بشكل خاص زيادة التضخم الأساسي -باستثناء الغذاء والطاقة- إلى 2.4%، مما يشير إلى ضغوط سعرية أقوى مما قد يوحي به مؤشر أسعار المستهلكين العام وحده.
في الوقت ذاته، لا يزال زوج الدولار/ين يتداول دون مستوى 160، حيث يتعين على السوق أن تأخذ في الحسبان كلاً من احتمالية التدخل في الأسواق وتغير التوقعات بشأن سياسة بنك اليابان. ومع ذلك، لا تزال هذه المعطيات غير كافية للجزم بأن الاتجاه العام للسوق قد انعكس بشكل نهائي.
وخلال الأيام المقبلة، سينصب التركيز بشكل خاص على تصريحات بنك اليابان خلال اجتماعه المقرر في 29-30 أكتوبر، إلى جانب تحركات عوائد سندات الخزانة الأمريكية، وأي إشارات إضافية تتعلق بمعدلات التضخم وحالة الاقتصاد الأمريكي.
فإذا مهد بنك اليابان الطريق بشكل أوضح لرفع أسعار الفائدة في ديسمبر، بالتزامن مع بقاء عوائد السندات الأمريكية تحت الضغط، فقد يواصل زوج الدولار/ين تراجعه. أما إذا جاءت البيانات الأمريكية لتعزز التوقعات بأن يواصل الاحتياطي الفيدرالي الإبقاء على أسعار الفائدة عند مستويات مرتفعة، فقد يستعيد الدولار قوته.
عليه، لم يعد السؤال الجوهري مقتصراً على ما إذا كان التضخم في اليابان مرتفعاً بما يكفي لتبرير رفع آخر لأسعار الفائدة -وهو احتمال باتت الأسواق تأخذه في الحسبان بشكل متزايد- بل أصبح السؤال الأهم هو: هل سيكون التحول في موقف بنك اليابان قوياً بما يكفي لتقويض أفضلية الدولار؟ وهل ستصبح سياسة الاحتياطي الفيدرالي عاملاً إضافياً يواصل الضغط على الين؟


ثلاثة أسواق تجدر مراقبتها في الأسبوع المقبل (23.10.2026)

عاجل: تباطؤ في فرنسا، وصمود في ألمانيا. اليورو يهبط دون مستوى 1.12


التقويم الاقتصادي الكلي: قراءات مؤشر مديري المشتريات الأولية والأرباح المتوقعة


حصاد الأسواق: مخاوف بشأن ربحية الذكاء الاصطناعي تثير موجة بيع في الأسواق