

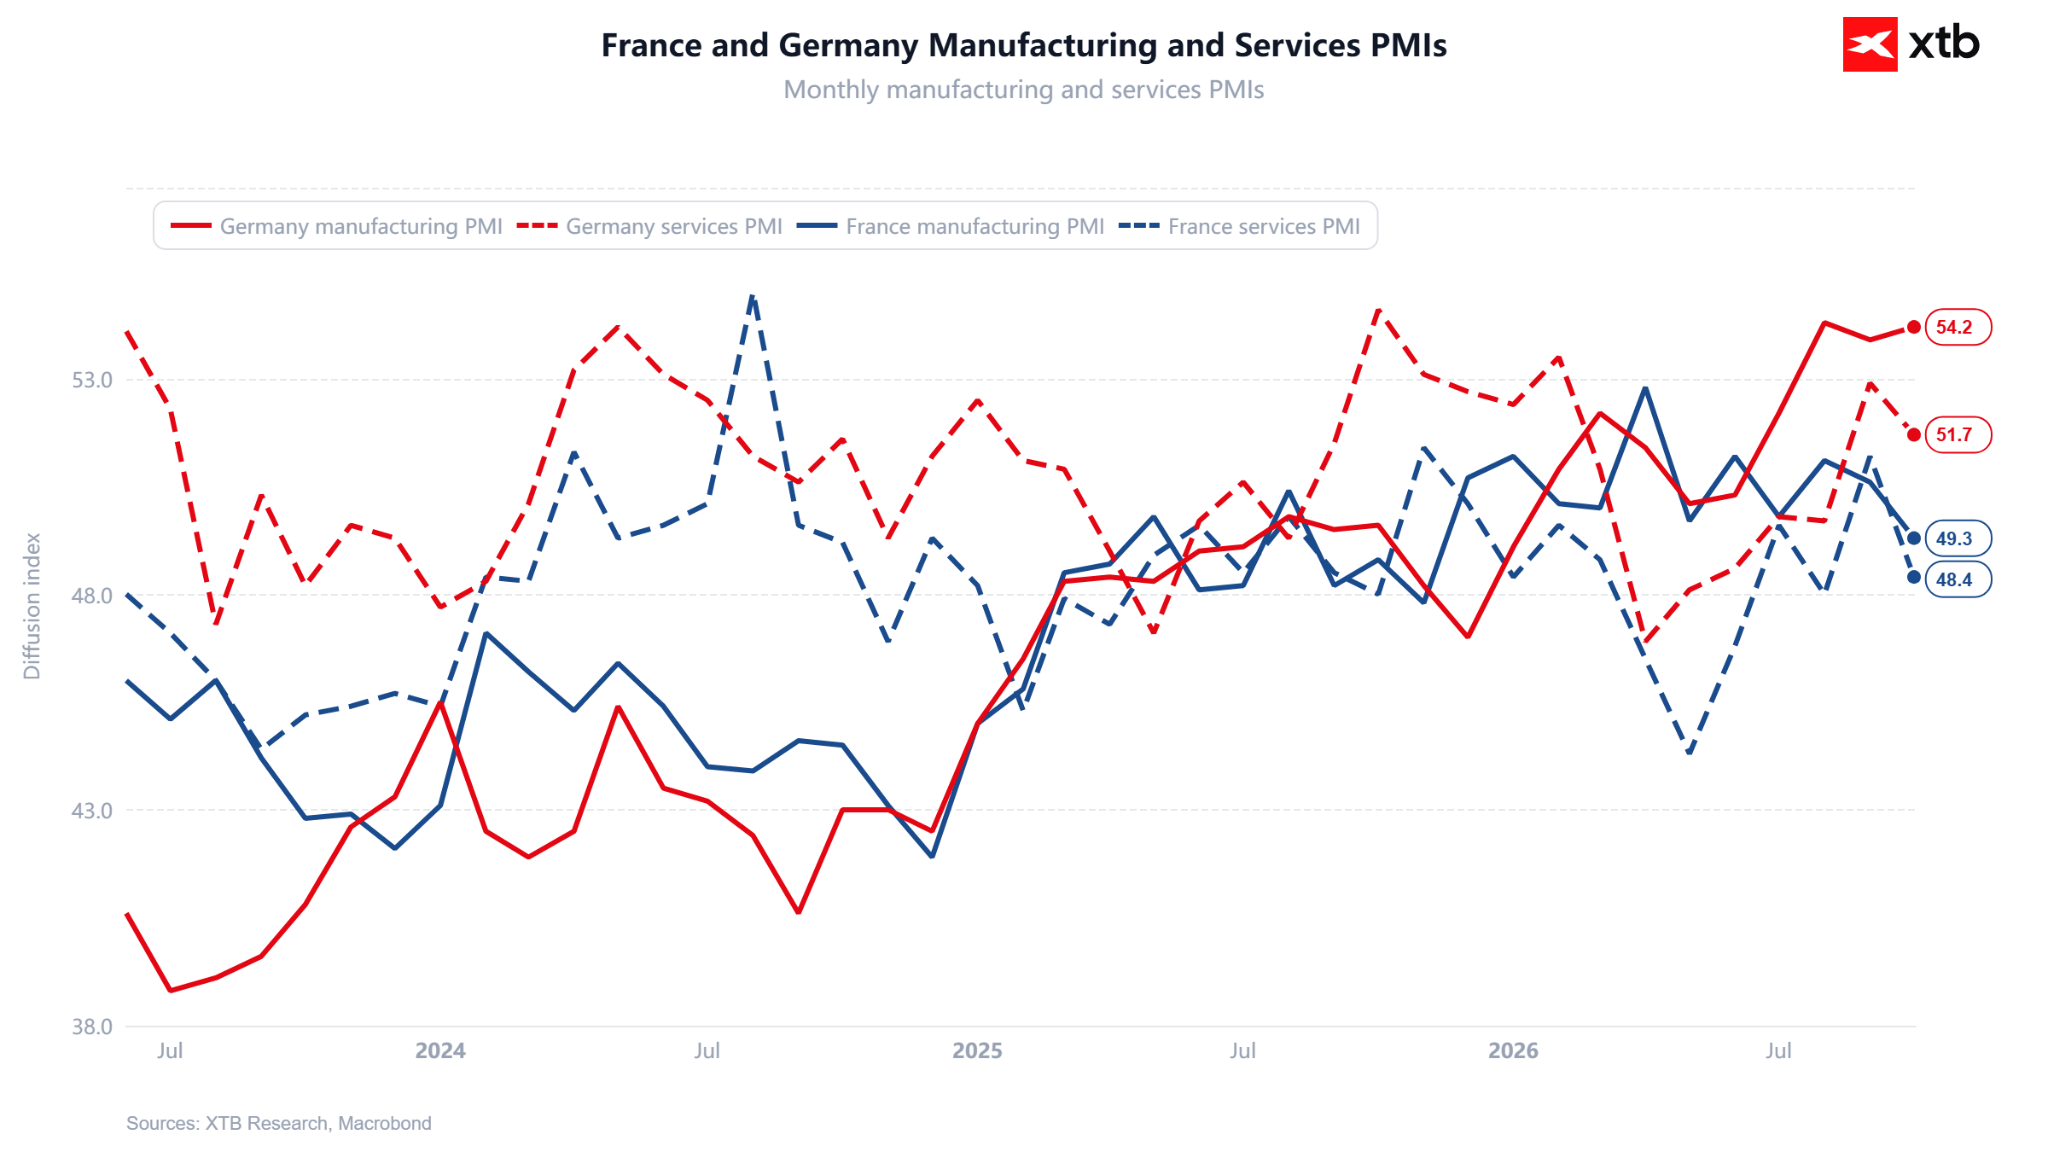
- انخفض مؤشر مديري المشتريات المركب في فرنسا إلى 48.4 نقطة في أكتوبر، حيث أدت الأزمات السياسية والمالية إلى انكماش القطاع الخاص.
- في ألمانيا، تراجع مؤشر مديري المشتريات المركب إلى 52.8 نقطة؛ إذ شهد قطاع التصنيع نمواً، بينما ظل قطاع الخدمات راكداً في ظل معدلات التضخم المرتفعة.
- هبط زوج اليورو مقابل الدولار الأمريكي (EURUSD) دون مستوى 1.12 عقب صدور البيانات الفرنسية الضعيفة، وذلك قبيل الاجتماع المرتقب للبنك المركزي الأوروبي.
أظهرت مؤشرات مديري المشتريات (PMI) الأولية لشهر أكتوبر مدى التباين بين أكبر اقتصادين في منطقة اليورو. فقد دخل القطاع الخاص الفرنسي في مرحلة انكماش، وهو أمر لا يثير الدهشة بالنظر إلى الاحتجاجات الأخيرة والمخاوف المتعلقة بالميزانية. إذ انخفض مؤشر مديري المشتريات المركب إلى 48.4 نقطة، مقابل توقعات كانت تشير إلى 50.3 نقطة، حيث تراجع كل من قطاعي التصنيع والخدمات إلى ما دون مستوى الـ 50 نقطة.
أما في ألمانيا، فلا يزال الاقتصاد ينمو، وإن كان بوتيرة أبطأ من المتوقع. فقد جاء أداء قطاع التصنيع إيجابياً على نحو مفاجئ، في حين يشهد قطاع الخدمات ضعفاً واضحاً تحت وطأة التضخم المرتفع. وقد جاء رد فعل السوق على هذه البيانات حاسماً؛ إذ انخفض زوج (EURUSD) إلى ما دون مستوى 1.12، في الوقت الذي تترقب فيه الأسواق اجتماع البنك المركزي الأوروبي المقرر عقده يوم الخميس المقبل.
فرنسا: خيبة أمل واضحة
- مؤشر مديري المشتريات المركب: 48.4 نقطة (التوقعات: 50.3 نقطة، القراءة السابقة: 51.1 نقطة). وتعد هذه القراءة أقل من أدنى مستوى ضمن نطاق التوقعات الذي تراوح بين 50.0 و51.1 نقطة.
- قطاع التصنيع: 49.3 نقطة (التوقعات: 50.5 نقطة، القراءة السابقة: 50.6 نقطة)؛ وهو أدنى مستوى منذ نوفمبر 2025.
- قطاع الخدمات: 48.4 نقطة (التوقعات: 50.7 نقطة، القراءة السابقة: 51.2 نقطة).
- الطلبيات الجديدة: في قطاع التصنيع: 44.9 نقطة (أدنى مستوى منذ يوليو 2025)؛ وفي قطاع الخدمات: 45.9 نقطة؛ أما المؤشر المركب فقد سجل 45.7 نقطة، مسجلاً تراجعاً للشهر الحادي عشر على التوالي.
- مؤشر التوقعات لمدة 12 شهراً: عند أدنى مستوى له منذ 6 سنوات ونصف.
ألمانيا: استمرار النمو مع تباطؤ في الوتيرة
- مؤشر مديري المشتريات المركب: 52.8 نقطة (التوقعات: 53.4 نقطة، القراءة السابقة: 53.8 نقطة)؛ وهو الشهر الرابع على التوالي من التوسع.
- قطاع التصنيع: 54.2 نقطة (التوقعات: 53.5 نقطة، القراءة السابقة: 53.9 نقطة)؛ وهي القراءة الأعلى ضمن نطاقات التوقعات، وتمثل الشهر التاسع على التوالي من النمو. (للمقارنة، كان المؤشر عند مستوى 49.6 نقطة قبل عام من الآن). الخدمات: 51.7 نقطة (التوقعات 52.5 نقطة، والقراءة السابقة 52.9 نقطة).
- الطلبات الجديدة: في قطاع التصنيع: 53.6 نقطة (القراءة السابقة 54.4 نقطة)؛ في قطاع الخدمات: 50.0 نقطة (القراءة السابقة 52.3 نقطة)، مما يشير إلى ركود تام؛ المؤشر المركب: 51.1 نقطة (القراءة السابقة 53.0 نقطة).
تعليق على البيانات
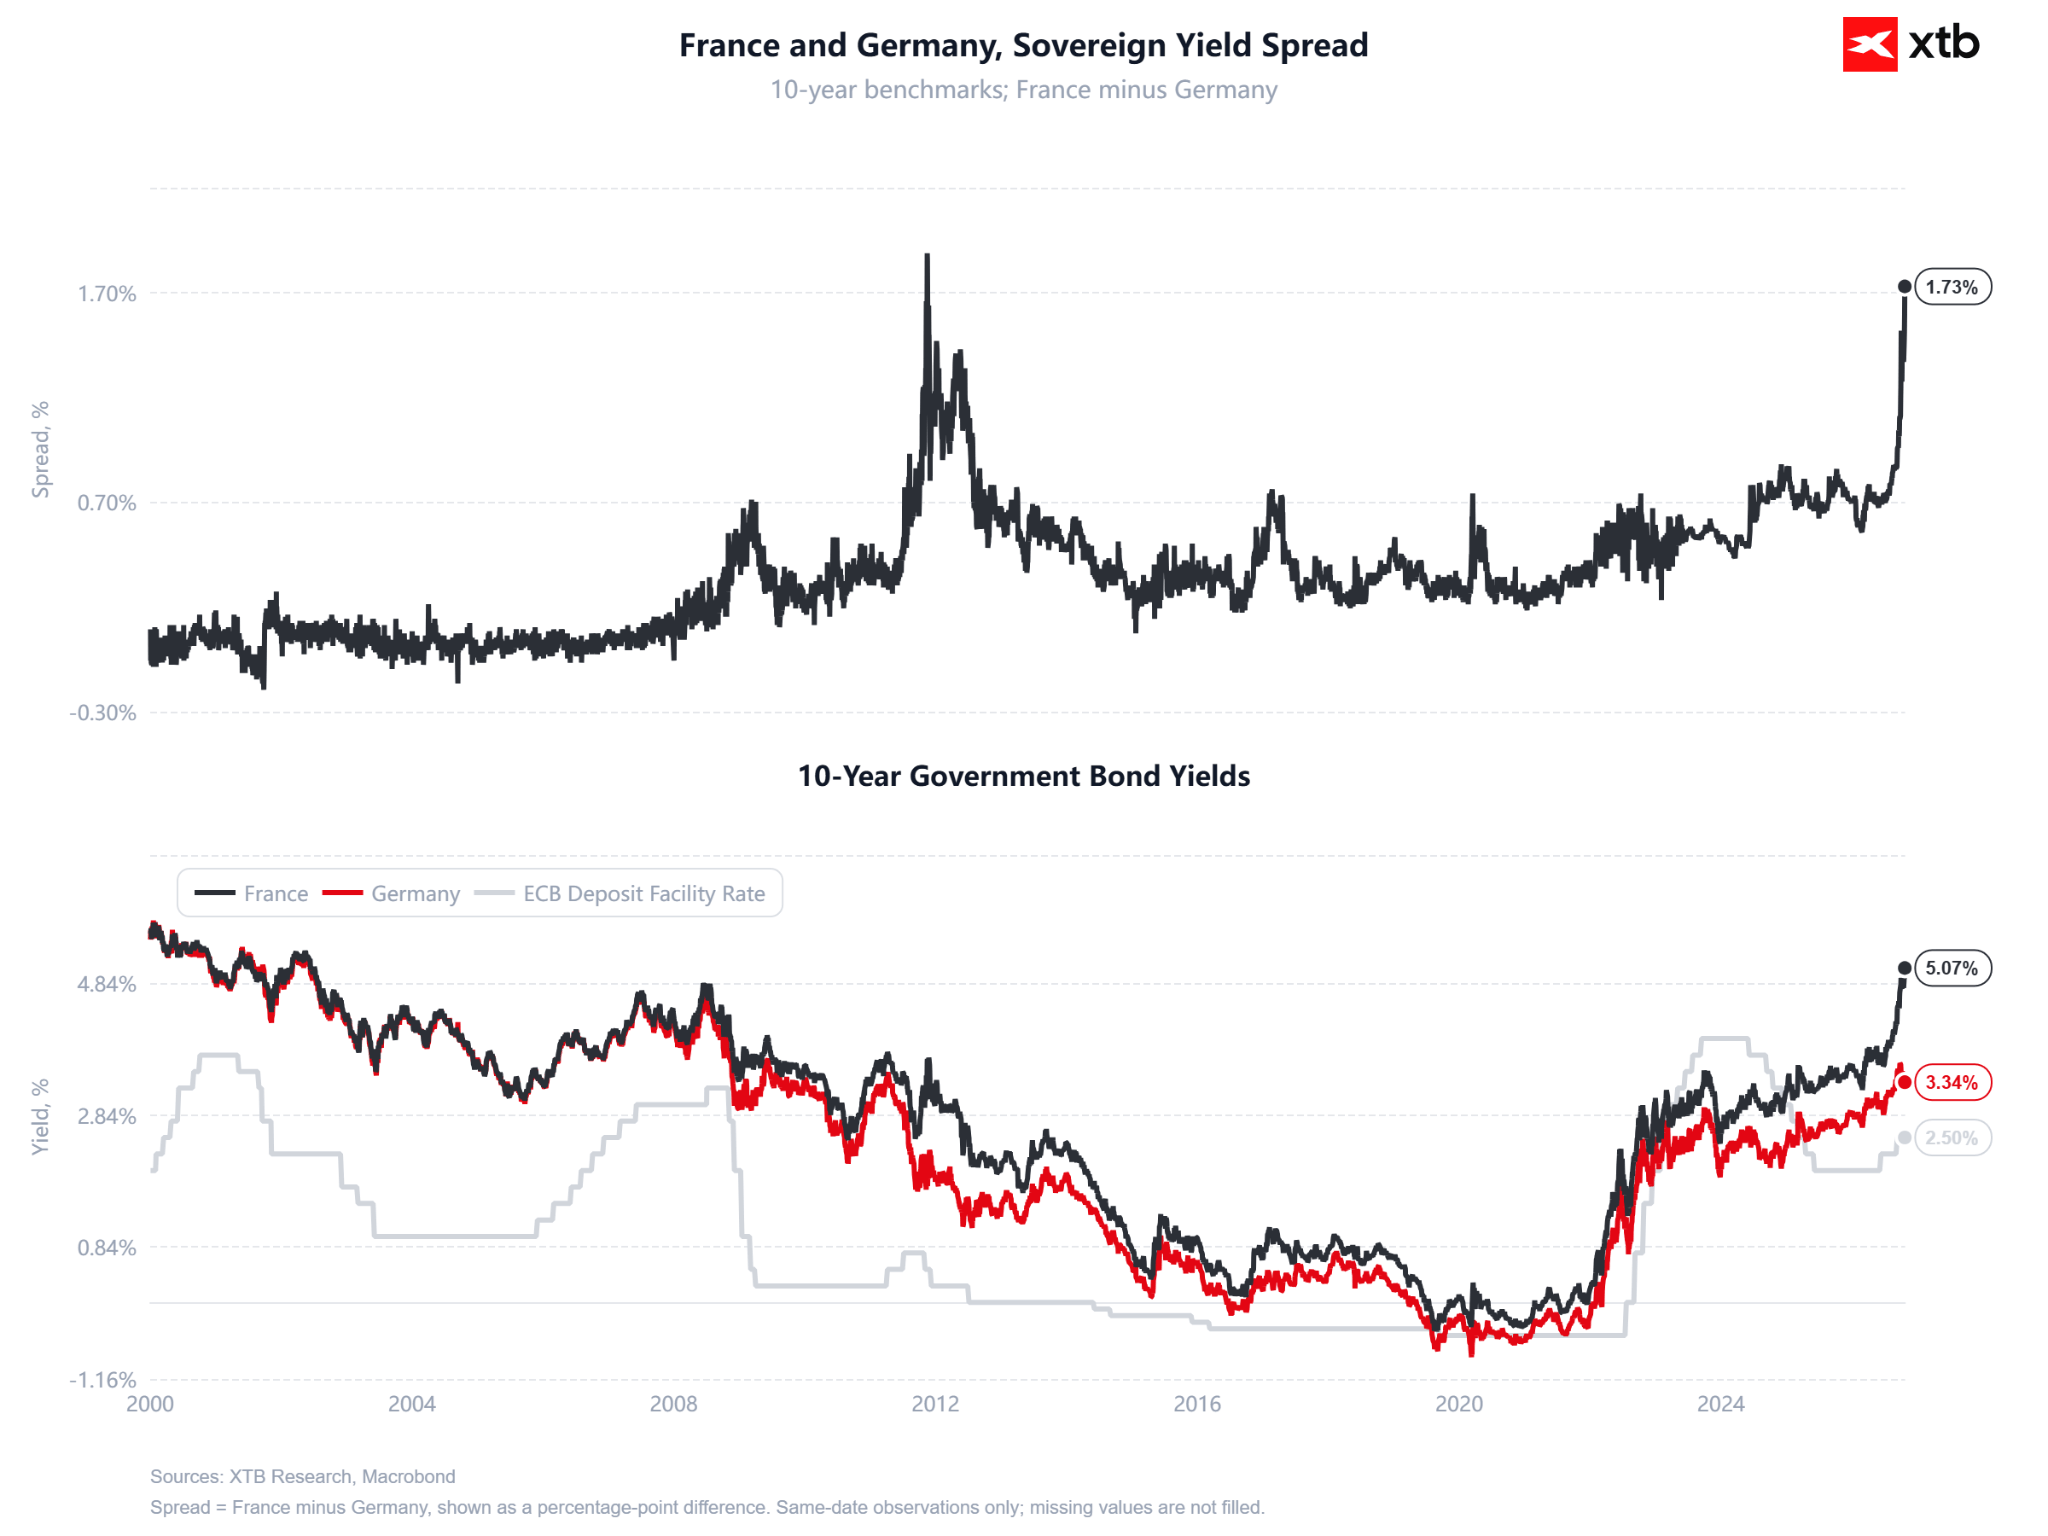
تدفع فرنسا ثمن مزيج من الأزمة المالية والسياسية؛ إذ بلغ العائد على السندات لأجل 10 سنوات 5% هذا الشهر، وهو أعلى مستوى له منذ عام 2002. كما اتسع فارق العائد مقارنة بالسندات الألمانية (Bunds) ليصل إلى نحو 175 نقطة أساس، وهو أعلى مستوى منذ عام 2011. وتشير مؤسسة "إس آند بي جلوبال" (S&P Global) إلى أن التشديد الحاد في الظروف المالية قد انعكس فوراً على تراجع عمليات الشراء واستثمارات الشركات. ويضاف إلى ذلك الاحتجاجات والاضطرابات التي تُقدَّر تكلفتها بنحو مليار يورو. والأكثر إثارة للقلق هو تراجع توقعات قطاع الأعمال، مدفوعاً بالمخاوف التي تسبق الانتخابات الرئاسية لعام 2027، والتي تُعد فيها مارين لوبان المرشحة الأوفر حظاً في الجولة الأولى. ويشير الانخفاض في الطلبات الجديدة إلى أن شهر أكتوبر قد يكون مجرد مقدمة لأشهر أكثر ضعفاً في المستقبل. ومن المقرر أن تراجع وكالة "موديز" (Moody's) التصنيف الائتماني لفرنسا الليلة، وفي ظل الظروف الراهنة، من غير المرجح حدوث مفاجأة إيجابية.
يواصل الاقتصاد الألماني الاستفادة من الإنفاق العام على البنية التحتية والدفاع، بالإضافة إلى الاستثمارات في مجال الذكاء الاصطناعي. ويتجلى ذلك بوضوح في قطاع التصنيع، الذي يشهد نمواً مدفوعاً بالصادرات والطلبيات الدفاعية. وفي المقابل، يظهر قطاع الخدمات وجهاً مغايراً؛ إذ يؤدي التضخم إلى تآكل القوة الشرائية للمستهلكين، كما توقفت الطلبيات الجديدة في هذا القطاع. ووفقاً لشركة "إس آند بي جلوبال" (S&P Global)، فإن تجدد ضغوط التكلفة -المرتبطة بارتفاع أسعار الطاقة في أعقاب تصاعد الصراع مع إيران- قد أدى أيضاً إلى تراجع المعنويات في قطاع التصنيع. وبذلك، تظل ألمانيا تمثل الركيزة الأساسية لمنطقة اليورو، لكن تعافيها لا يزال هشاً.
أما بالنسبة لمنطقة اليورو ككل، فإن المشهد بات يقترب أكثر فأكثر من حالة "الركود التضخمي" (stagflation)؛ حيث يضعف النشاط الاقتصادي، بينما لا يزال التضخم (الذي بلغ 3.8% في سبتمبر) وأسعار الطاقة عند مستويات مرتفعة.
زوج (EURUSD): البيانات الفرنسية ترجح كفة الهبوط
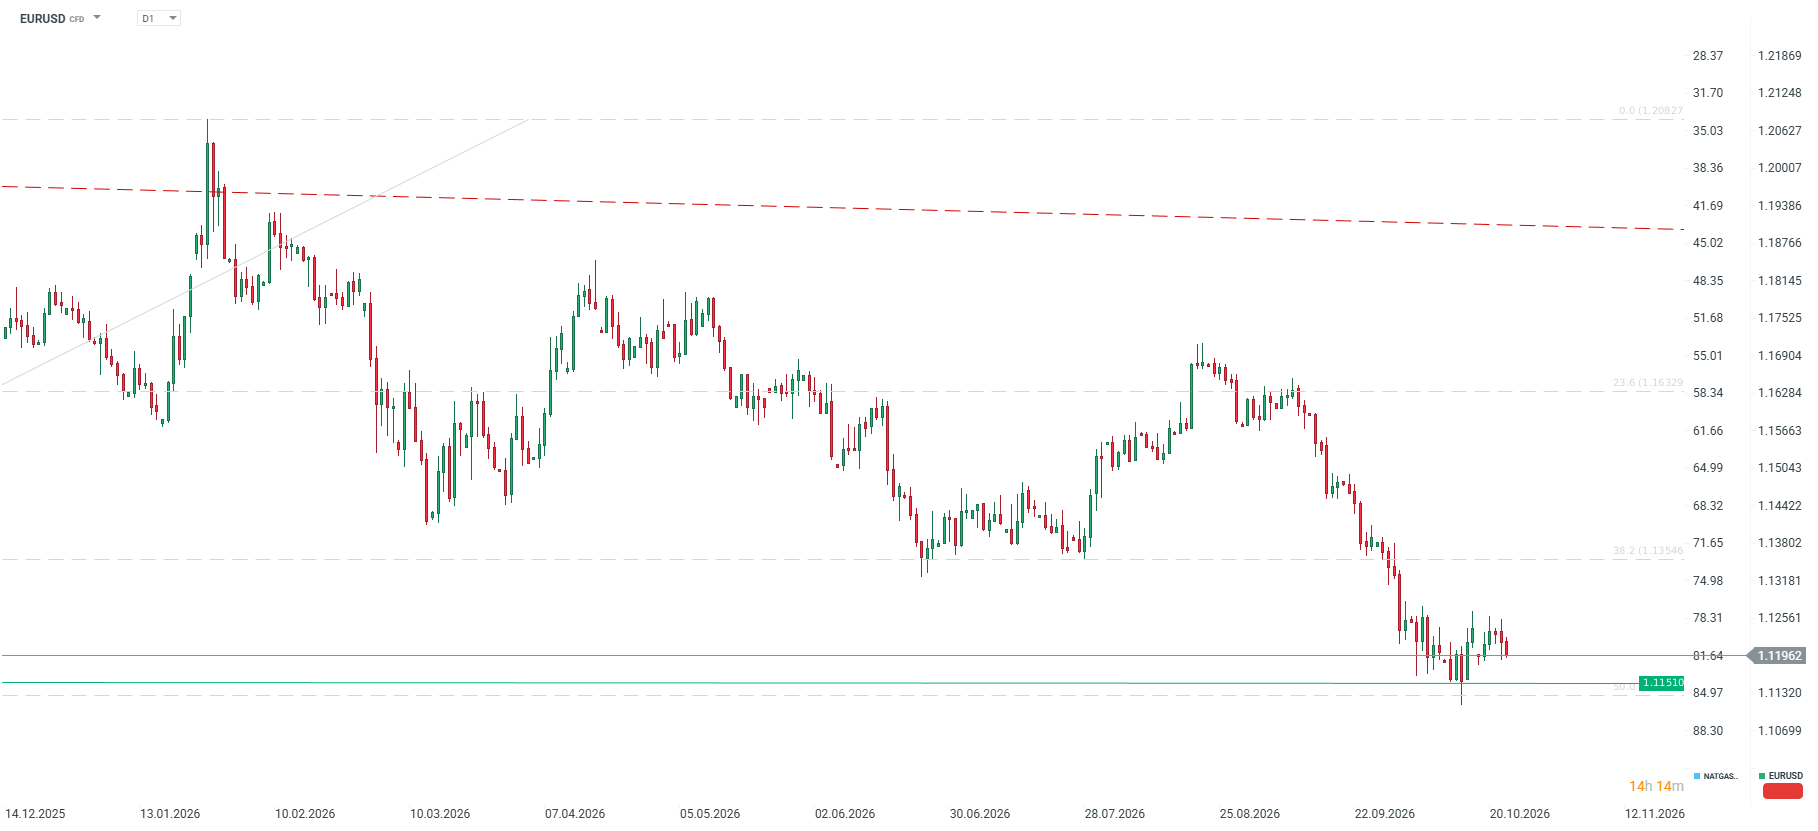
انخفض اليورو دون مستوى 1.12 مقابل الدولار مباشرةً عقب صدور بيانات فرنسية. فبعد أن كان الزوج يتداول عند مستوى 1.1245 تقريباً يوم الخميس، تبين أن الارتداد الذي حدث في ذلك اليوم لم يكن سوى تصحيح ضمن اتجاه هبوطي عام. وهناك عدة عوامل تضغط على اليورو في آن واحد، وهي:
- ضعف الزخم الاقتصادي،
- ارتفاع علاوة المخاطر على فرنسا إلى مستويات قياسية،
- ارتفاع أسعار النفط، مما يصب في صالح الدولار،
- زيادة الطلب على الأصول الآمنة في أعقاب عمليات البيع المكثفة لأسهم التكنولوجيا.
يقع مستوى الدعم الأقرب عند 1.1151 (وهو أدنى مستوى سُجل في 15 أكتوبر)، بالقرب من مستوى تصحيح 50.0% للموجة الصعودية طويلة الأمد، يليه نطاق 1.1109–1.1111. أما مستوى المقاومة فيقع حالياً عند 1.1250. وهناك عامل خطر إضافي على المدى القصير يتمثل في قرار وكالة "موديز" (Moody's) المرتقب الليلة؛ إذ قد يؤدي خفض التصنيف الائتماني لفرنسا إلى تعميق تراجع اليورو مع بداية الأسبوع الجديد.
اجتماع البنك المركزي الأوروبي الأسبوع المقبل
من المقرر عقد اجتماع البنك المركزي الأوروبي يومي 28 و29 أكتوبر. ويتوقع السوق والاقتصاديون، بإجماع شبه تام، فترة توقف مؤقتة بعد رفع سعر الفائدة مرتين منذ اندلاع الصراع في الشرق الأوسط. وتتوقع بلومبيرغ إيكونوميكس رفعًا نهائيًا في ديسمبر إلى 2.75%. إلا أن بيانات اليوم تُعقّد الصورة. فبينما يُشير التضخم وأسعار الطاقة إلى ضرورة تشديد السياسة النقدية، فإن انكماش النشاط الاقتصادي في فرنسا وتوترات سوق السندات يزيدان من تكلفة أي رفع لاحق لسعر الفائدة. وستكون رسالة كريستين لاغارد حاسمة. فإذا ما أشارت بوضوح إلى رفع سعر الفائدة في ديسمبر، فقد يستعيد اليورو بعض خسائره. كما أن التركيز بشكل أكبر على مخاطر النمو واستقرار سوق الدين سيُعطي زوج اليورو/الدولار الأمريكي مزيدًا من الأسباب لمزيد من الانخفاض.


ملخص يومي: النفط عند أعلى مستوياته في خمسة أشهر، والمؤشرات تحت الضغط (23 أكتوبر 2026)



ملخص يومي: التقييمات تحت الضغط، ورؤوس الأموال تبتعد عن قطاع التكنولوجيا

ملخص السوق: نتائج "مقبولة" لا تكفي؛ أسهم التكنولوجيا تواصل تراجعها، وأسعار النفط تسجل أعلى مستوى لها منذ مايو (22 أكتوبر 2026)



ملخص يومي: "سبيس إكس" وقطاع التكنولوجيا يقودان "وول ستريت"، وأسعار النفط تتراجع بحدة إلى ما دون 97 دولاراً