

- Lợi suất trái phiếu Mỹ kỳ hạn 30 năm đạt 5,56%, mức cao nhất kể từ năm 2002.
- Chỉ số Nikkei 225 của Nhật Bản tăng hơn 2%, nhờ nhu cầu mạnh đối với cổ phiếu liên quan đến AI.
- Giá dầu thô giảm khi Saudi Arabia mở cửa trở lại một phần đường ống Đông - Tây trọng yếu.
- Thị trường chờ đợi dữ liệu PCE tháng 8 trong bối cảnh Cục Dự trữ Liên bang Mỹ (Fed) cân nhắc tiếp tục thắt chặt chính sách tiền tệ.
Phiên giao dịch thứ Ba chứng kiến đà bán tháo tiếp diễn trên thị trường trái phiếu, khi lợi suất trái phiếu Mỹ kỳ hạn 30 năm chạm mức cao nhất kể từ năm 2002 (5,56%). Hôm nay, trong ngày giao dịch cuối cùng của quý, tâm lý thị trường đang cải thiện rõ rệt.
Các thị trường chứng khoán châu Á ghi nhận phiên tăng mạnh nhất trong ba tuần, dẫn dắt bởi chỉ số Nikkei 225 của Nhật Bản, với mức tăng hơn 2% sau làn sóng mua mạnh cổ phiếu AI và bán dẫn. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã giảm nhẹ xuống 5,23%, mang lại khoảng thời gian tạm nghỉ cho cả thị trường cổ phiếu và vàng. Tâm điểm hiện chuyển sang dữ liệu PCE tháng 8 được công bố hôm nay, thước đo lạm phát được Fed ưu tiên theo dõi.
📈 Cổ phiếu
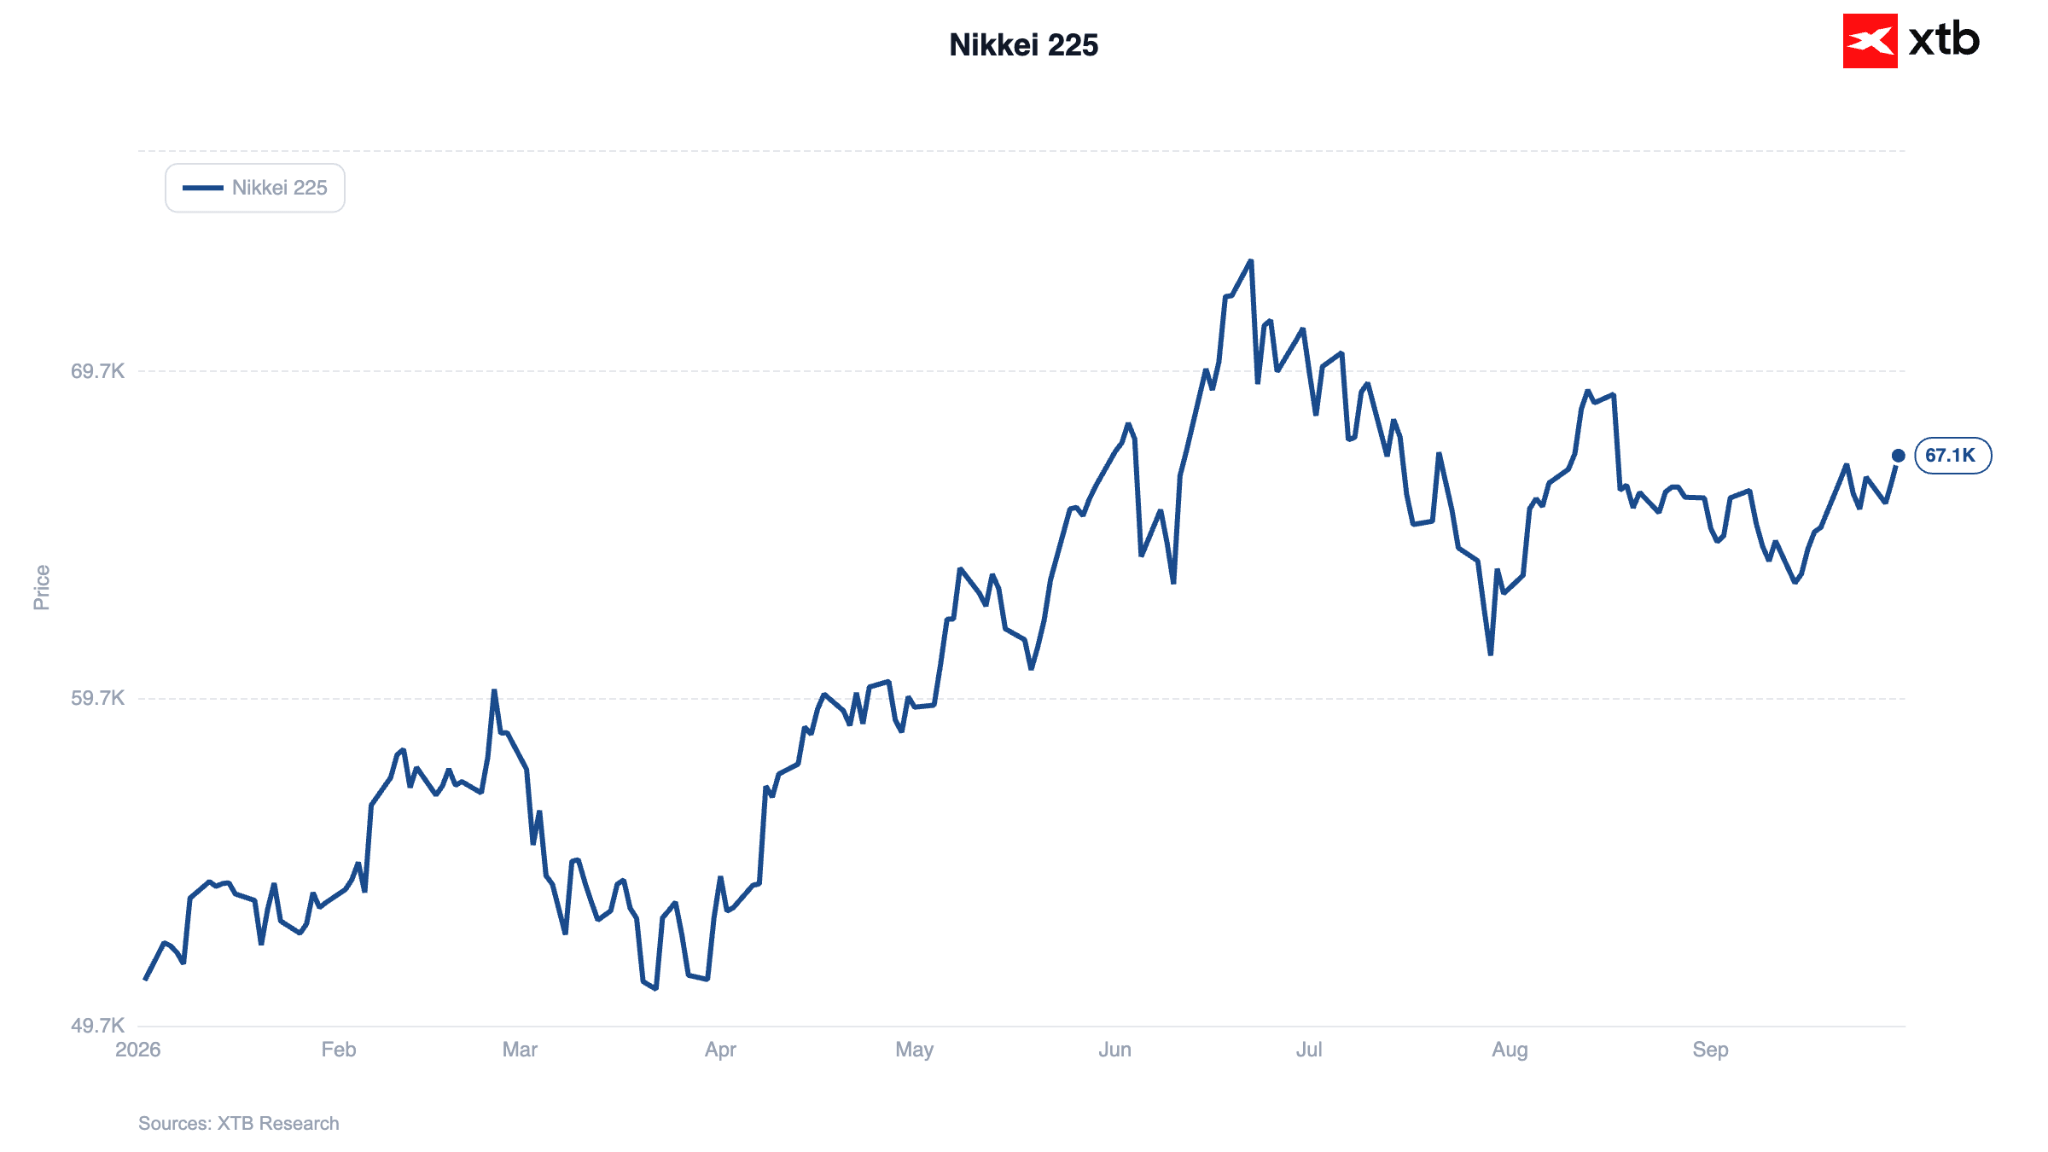
Sàn giao dịch chứng khoán Tokyo đang có một phiên giao dịch khởi sắc hôm nay, với chỉ số Nikkei 225 tăng hơn 2% và tiến gần mốc 67.000 điểm. Đà tăng được dẫn dắt bởi các ngành AI và bán dẫn; mức tăng của chỉ số SOXX trong phiên thứ Ba đã lan sang thị trường Tokyo, hỗ trợ cổ phiếu Tokyo Electron (+4,8%), cùng một số mã khác. SoftBank Group (+6,4%), nhà đầu tư vào OpenAI, cũng tăng mạnh. Tâm lý thị trường còn được củng cố nhờ lo ngại về nguồn cung năng lượng dịu bớt sau khi dòng chảy qua đường ống Đông - Tây trọng yếu của Saudi Arabia được khôi phục, kéo giá dầu thô đi xuống.
Hình 1: Nikkei 225 (2026)
 Nguồn: XTB Research, 30.09.2026
Sự lạc quan trong khu vực còn được thúc đẩy bởi dòng vốn tái phân bổ vào cuối quý. Ngoài Nhật Bản, chỉ số Taiex của Đài Loan (+1%), ASX 200 của Australia (+1,1%) và Shanghai SE Composite của Trung Quốc (+0,5%) cũng ghi nhận mức tăng. Chỉ số Shanghai được hỗ trợ bởi các số liệu PMI vững chắc. Hang Seng gần như đi ngang, trong khi Kospi của Hàn Quốc giảm nhẹ (-0,1%).
Hợp đồng tương lai S&P 500 tăng 0,2%, sau khi giảm trong phiên thứ Ba do lợi suất trái phiếu Kho bạc kỳ hạn dài tiếp tục đi lên. Về tin tức doanh nghiệp, Anthropic cảnh báo trong bản cáo bạch IPO rằng công nghệ của công ty tiềm ẩn “rủi ro thảm khốc hoặc mang tính sống còn đối với nhân loại”; bất chấp điều này, công ty vẫn có kế hoạch chi hàng trăm tỷ USD cho hoạt động phát triển trong tương lai.
🛢️ Hàng hóa
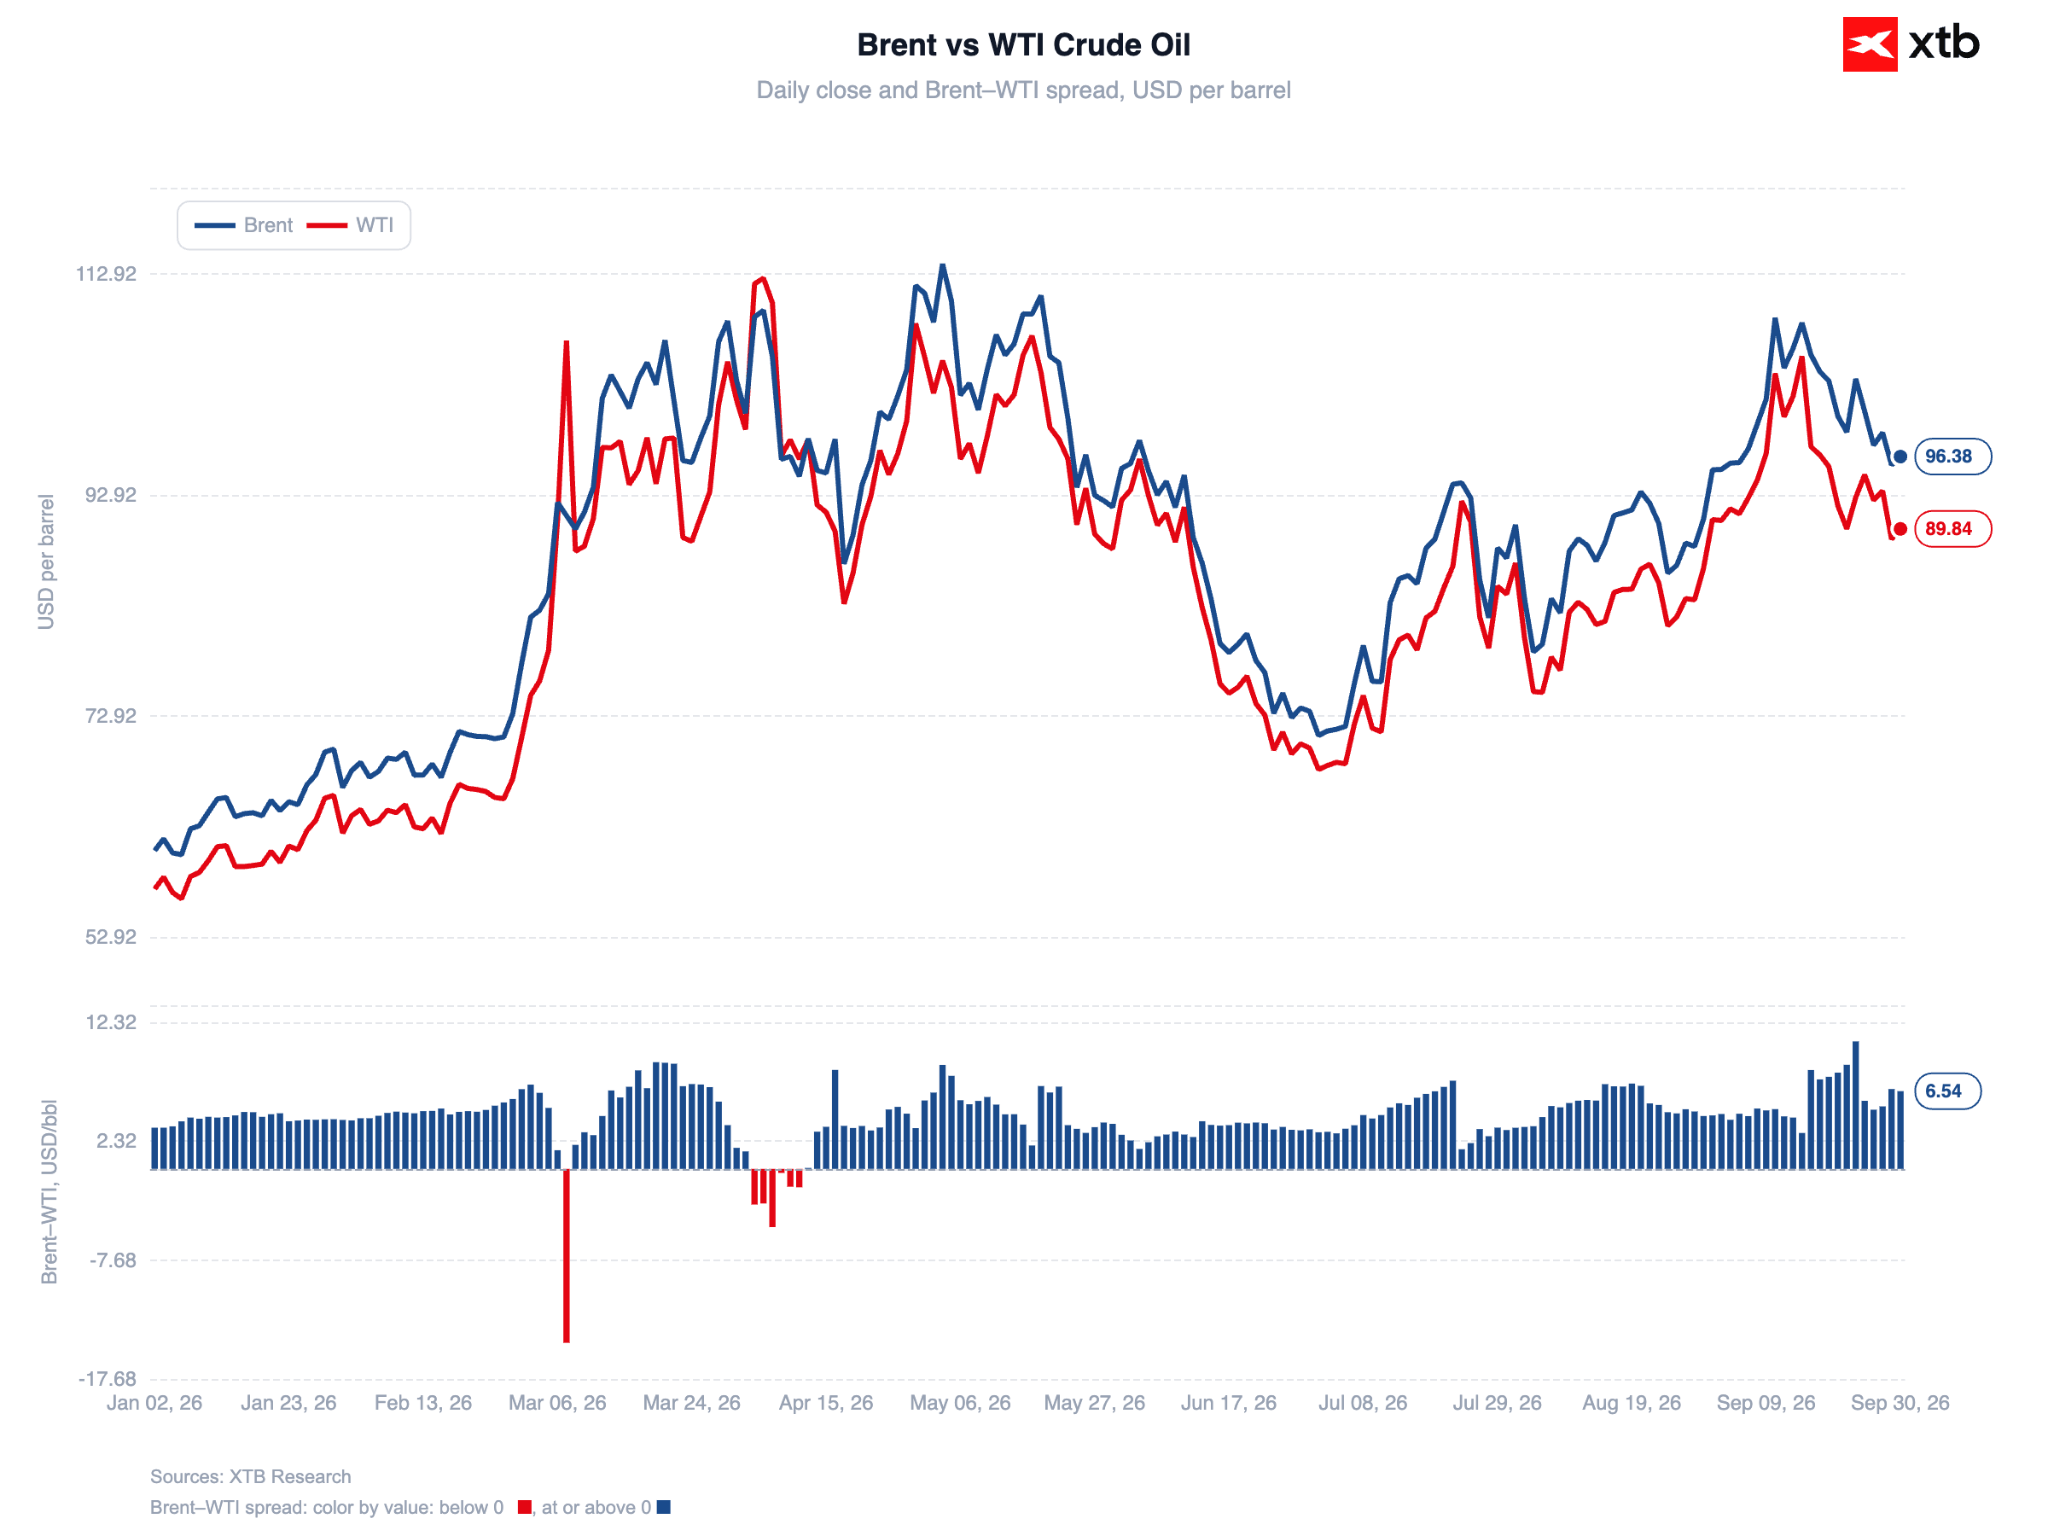
Giá dầu thô đang giảm sau những đợt tăng gần đây. Dầu Brent giao dịch quanh mức 96 USD/thùng, trong khi WTI ở ngay dưới 90 USD/thùng. Áp lực giảm giá xuất hiện sau khi Saudi Arabia mở cửa trở lại một phần đường ống Đông - Tây trọng yếu, khôi phục khoảng một nửa công suất bình thường. Các ước tính riêng biệt từ JPMorgan và Goldman Sachs cho thấy xuất khẩu dầu thô từ Trung Đông đang quay trở lại gần mức trước xung đột, bất chấp những rủi ro vẫn còn đối với hoạt động vận tải biển trong khu vực. Tuy nhiên, giá Brent vẫn cao hơn khoảng 70% so với trước khi xung đột bùng phát, hiện đã bước sang tháng thứ tám.
Hình 2: Brent và WTI Crude Oil (2026)
 Nguồn: XTB Research, 30.09.2026
Báo cáo API công bố hôm qua cho thấy tồn kho dầu thô của Mỹ tăng 1 triệu thùng, cùng với mức tăng tồn kho xăng (+3 triệu thùng) và mức giảm nguồn cung sản phẩm chưng cất (-0,3 triệu thùng).
🪙Kim loại quý
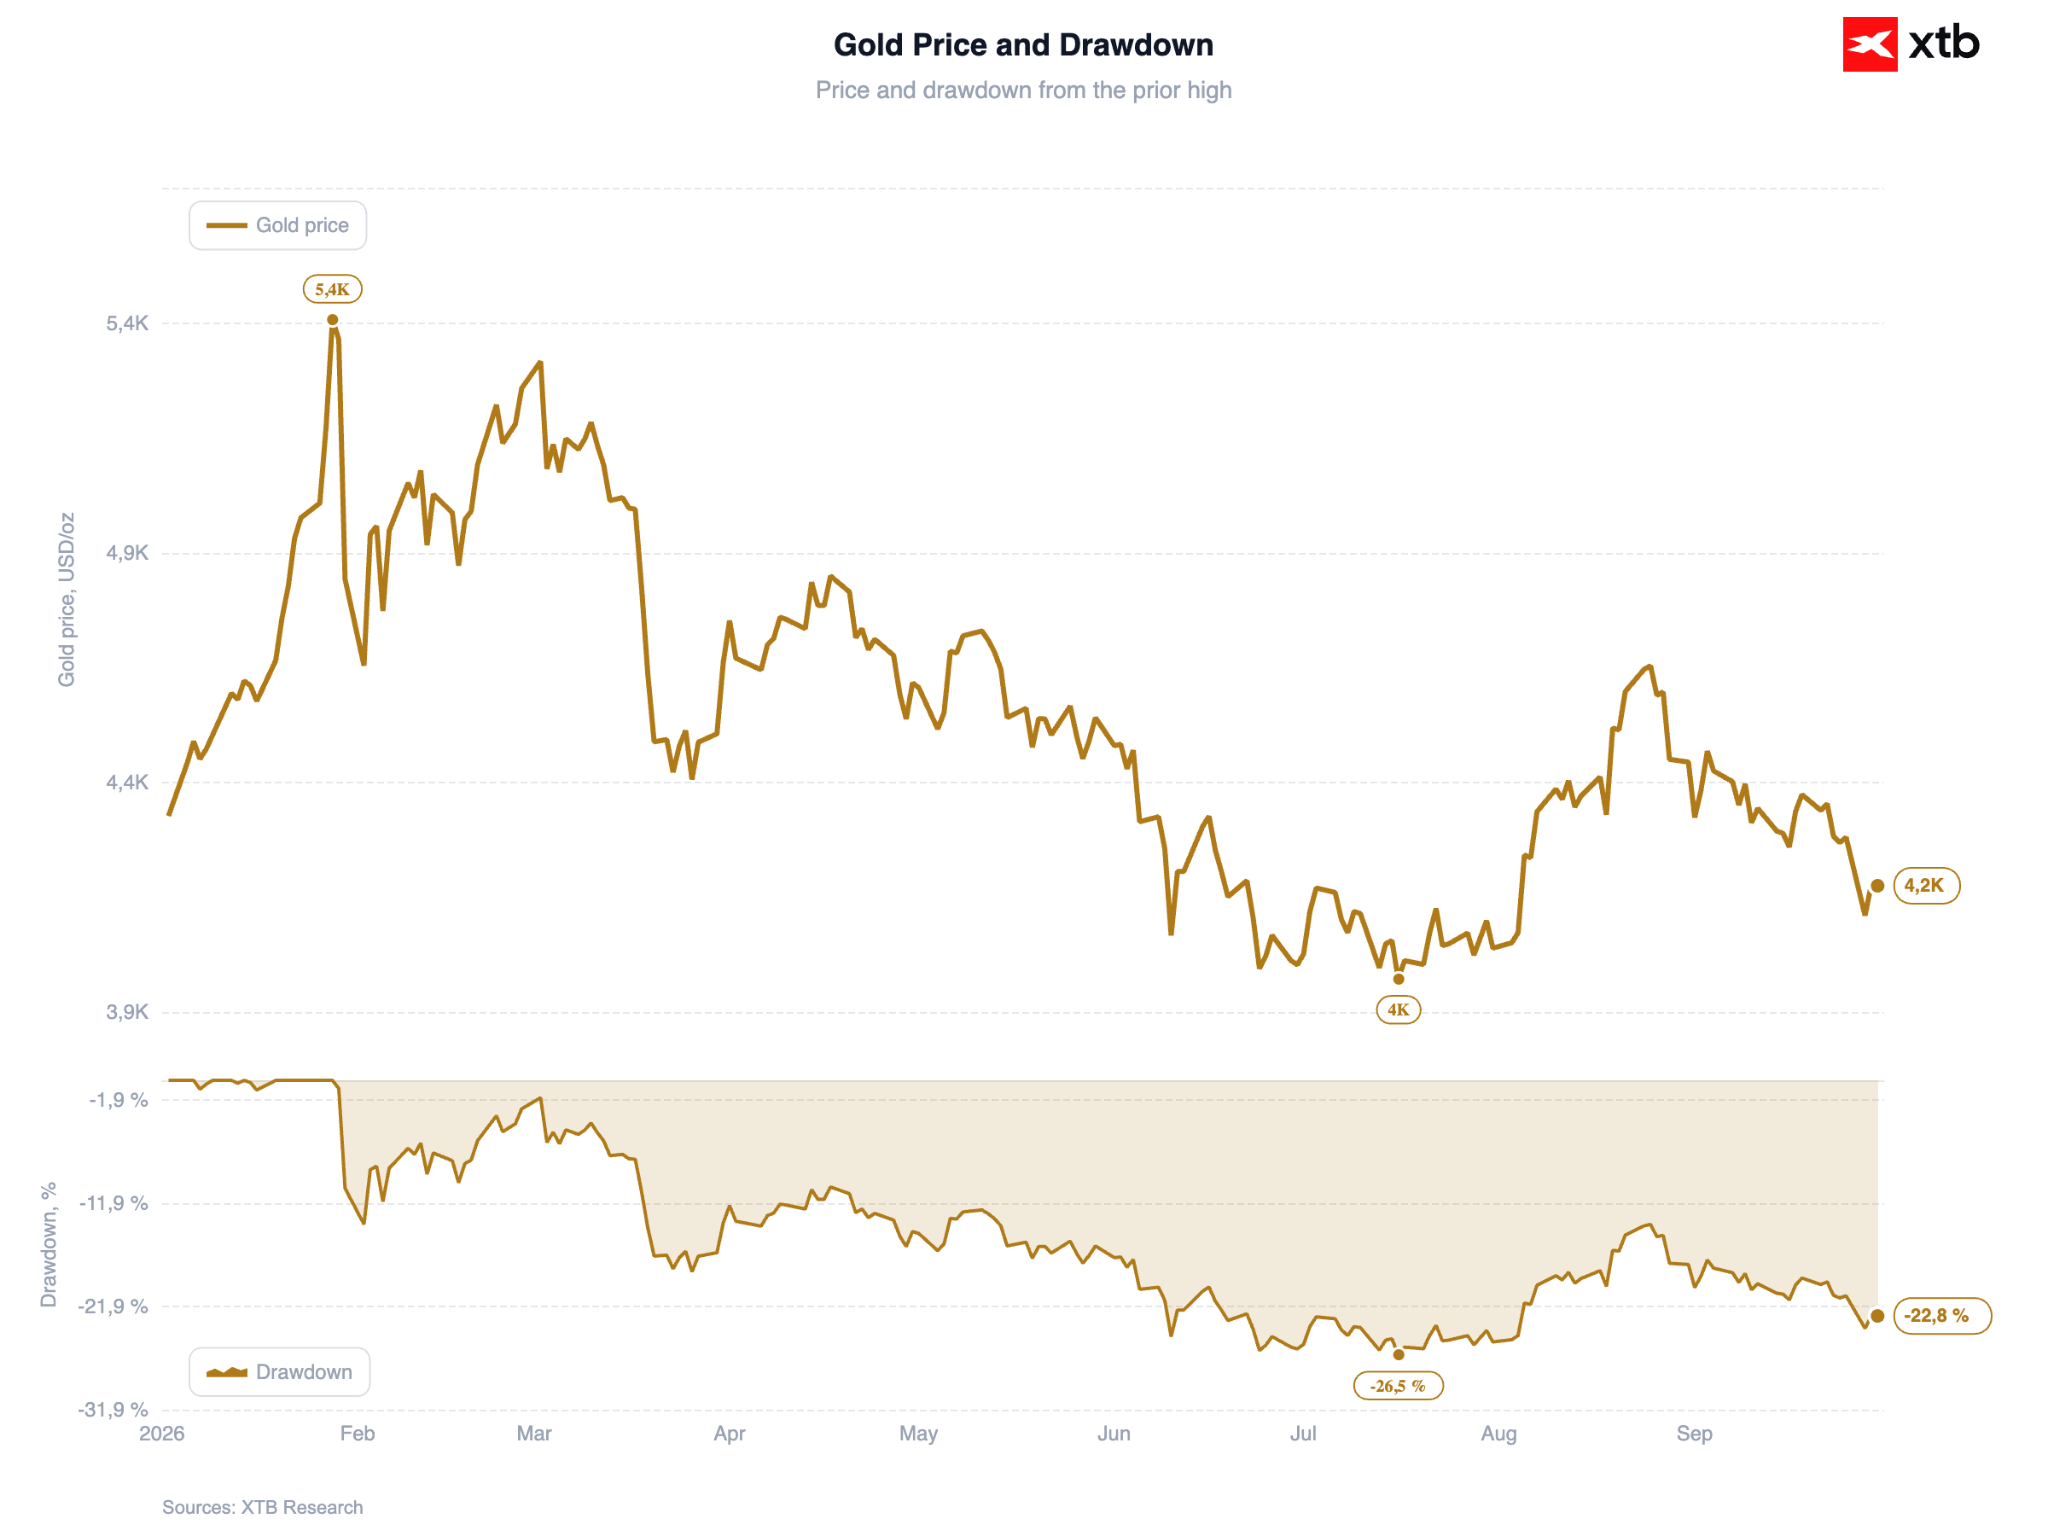
Vàng đang tích lũy quanh mức 4.200 USD/oz. Đà tăng nhẹ trong buổi sáng được hỗ trợ bởi giá dầu giảm, qua đó xoa dịu lo ngại về lạm phát do năng lượng và kéo lợi suất trái phiếu Mỹ đi xuống (lợi suất kỳ hạn 30 năm đạt đỉnh 5,61% hôm qua, mức cao nhất kể từ năm 2002).
Hình 3: Gold (2026)
 Nguồn: XTB Research, 30.09.2026
📈 Dữ liệu kinh tế vĩ mô và Chính sách tiền tệ
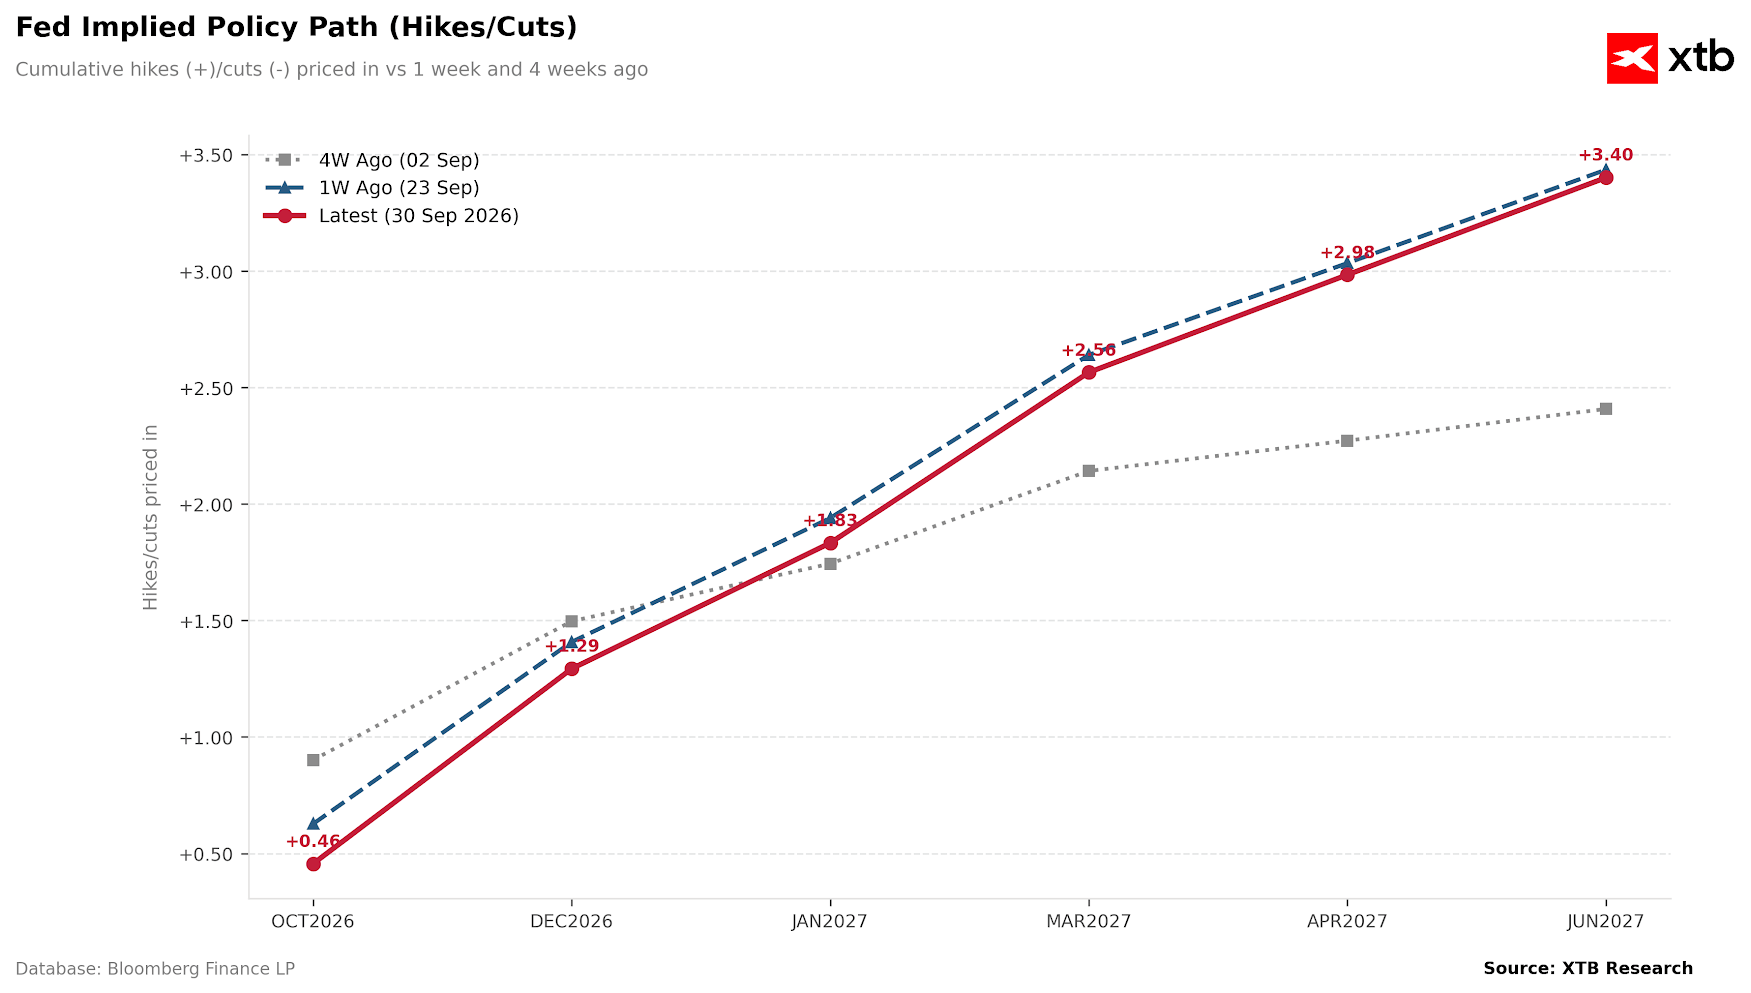
Thứ Ba chứng kiến hàng loạt bài phát biểu từ các quan chức Fed. Đáng chú ý nhất là phát biểu của John Williams, Chủ tịch Fed New York, khi ông cho rằng một đợt tăng lãi suất nữa trong năm nay vẫn có khả năng xảy ra. Tuy nhiên, ông lưu ý rằng điều này có thể diễn ra “vào cuối năm nay”. Kết hợp với giá dầu giảm, phát biểu này khiến thị trường thu hẹp các đặt cược vào khả năng tăng lãi suất trong tháng 10 (đáng chú ý, thời điểm này diễn ra ngay trước cuộc bầu cử giữa nhiệm kỳ tại Mỹ).
Hình 4: Lộ trình lãi suất Mỹ theo kỳ vọng của thị trường (2026 - 2027)
 Nguồn: XTB Research, 30.09.2026
LƯU Ý: Lộ trình cách đây bốn tuần phản ánh mức cơ sở thấp hơn, tức mức lãi suất trước đợt tăng lãi suất tháng 9.
Tâm điểm hôm nay sẽ là dữ liệu PCE tháng 8 của Mỹ, thước đo lạm phát được FOMC ưu tiên theo dõi. Cả chỉ số tổng thể và chỉ số lõi đều được dự báo tăng tốc theo tháng. Nếu số liệu cao hơn kỳ vọng, lập trường diều hâu của Fed sẽ được củng cố, đồng thời tăng thêm cơ sở cho việc tiếp tục thắt chặt chính sách tiền tệ. Ngược lại, số liệu thấp hơn dự báo có thể làm suy yếu lập luận về một đợt tăng lãi suất trong tháng 10. Trong tuần này, báo cáo thị trường lao động NFP quan trọng của Mỹ sẽ được công bố vào thứ Sáu.
Trong đêm qua, các số liệu PMI vững chắc của Trung Quốc đã hỗ trợ nhận định rằng nền kinh tế đang phục hồi sau những biện pháp kích thích trước đó của chính phủ. Điều này trái ngược với Nhật Bản, nơi sản lượng công nghiệp giảm tháng thứ hai liên tiếp, phản ánh tác động từ những thiệt hại do động đất gần đây và các gián đoạn liên quan đến xung đột Iran.
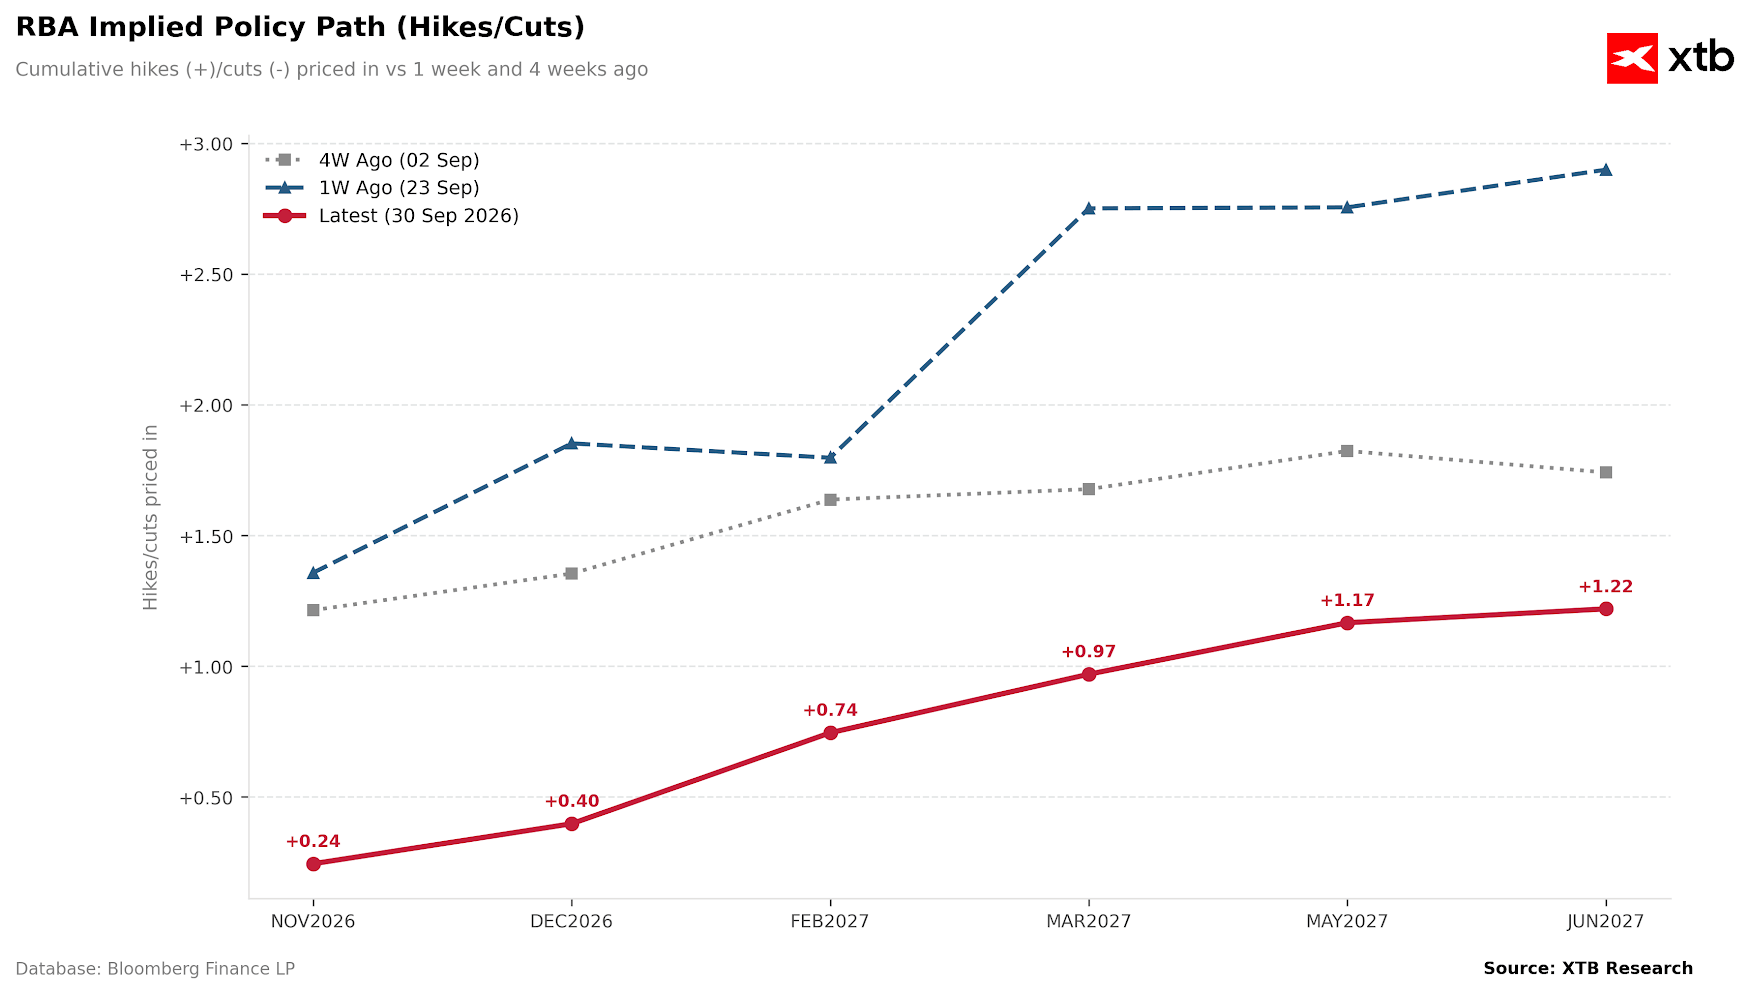
Tại Australia, số liệu lạm phát tháng 9 thấp hơn dự báo: CPI tổng thể đạt 0,4% so với tháng trước (so với kỳ vọng 0,5%), trong khi chỉ số lạm phát lõi trimmed mean quan trọng của RBA giảm tốc xuống 0,2% so với tháng trước, từ mức 0,5% trước đó (so với kỳ vọng 0,3%). Do đó, thị trường đã hạ xác suất RBA tăng lãi suất trong tháng 11 xuống khoảng 25%, từ mức gần 40% trước khi số liệu được công bố.
Hình 5: Lộ trình lãi suất Australia theo kỳ vọng của thị trường (2026 - 2027)
 Nguồn: XTB Research, 30.09.2026
LƯU Ý: Các lộ trình cách đây một tuần và bốn tuần phản ánh mức cơ sở thấp hơn, tức mức lãi suất trước đợt tăng lãi suất tháng 9.
💱 Tiền tệ
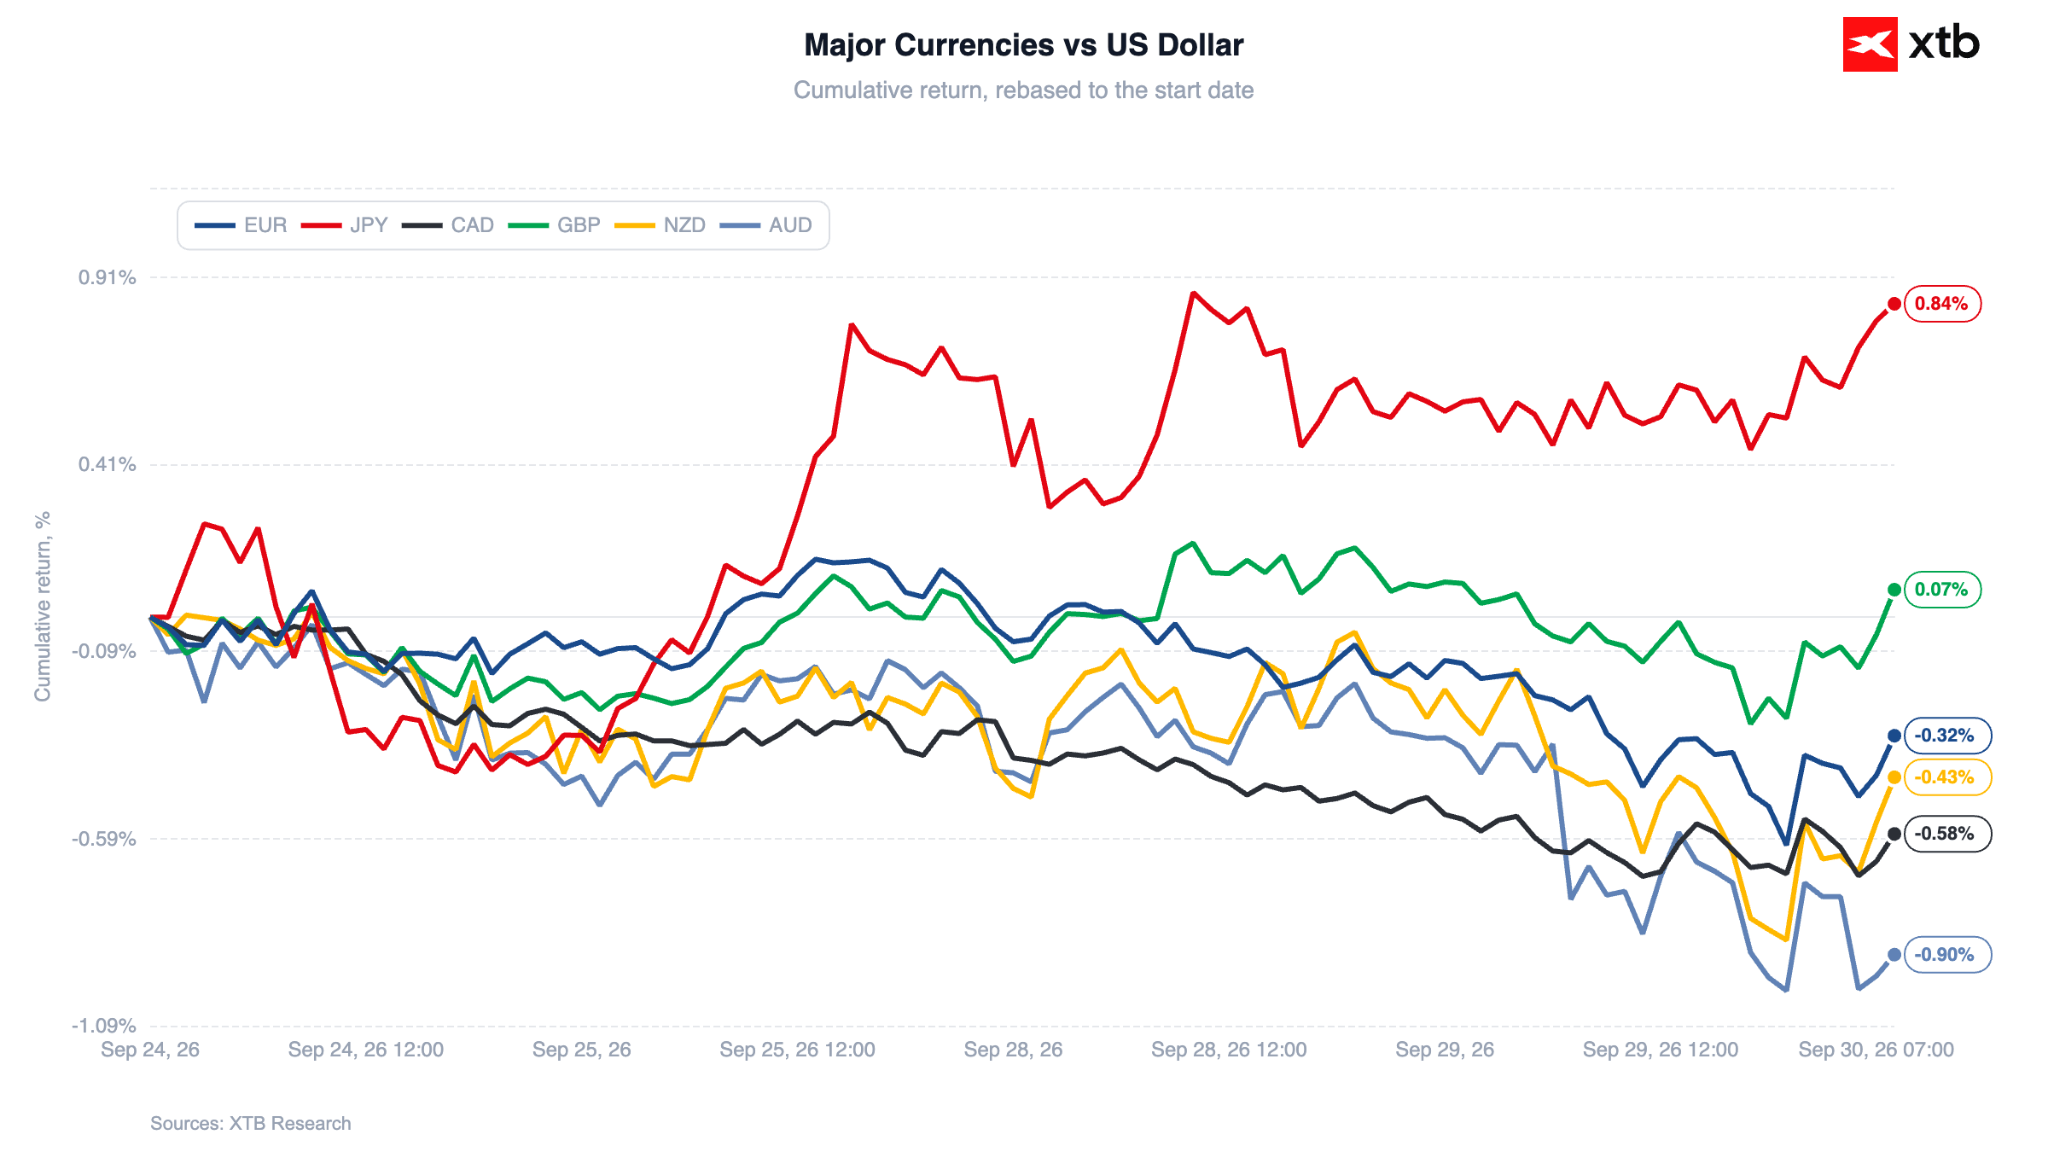
Đồng yên Nhật đang tăng giá so với tất cả các đồng tiền G10 trong hôm nay, nối dài đà tăng sang phiên thứ hai liên tiếp, với USD/JPY giảm 0,3% xuống 156,8. Biến động này chủ yếu được thúc đẩy bởi dòng vốn tái cân bằng vào cuối quý (đồng thời là cuối nửa năm tài chính tại Nhật Bản), thay vì sự thay đổi trong các yếu tố cơ bản. Những phát biểu gần đây của Bộ trưởng Tài chính Nhật Bản Katayama đã làm giảm nhu cầu xây dựng lại các vị thế bán khống đồng yên, trong khi lợi suất trái phiếu Kho bạc Mỹ giảm sau phát biểu của Williams cũng hỗ trợ đồng tiền này.
Hình 6: Diễn biến các đồng tiền chủ chốt so với USD (24.09.2026 - 30.09.2026)
 Nguồn: XTB Research, 30.09.2026
Dữ liệu lạm phát Australia thấp hơn kỳ vọng đã làm gia tăng áp lực bán đồng AUD, kéo dài đà giảm ba tuần của AUD/USD lên hơn 3%.
EUR/USD giảm nhẹ 0,1% xuống 1,133, trong khi GBP/USD duy trì ổn định quanh 1,323. Nếu không xuất hiện biến động đảo chiều mạnh vào cuối ngày hôm nay, Chỉ số USD Index theo trọng số thương mại đang trên đà khép lại tháng 9 với mức tăng hàng tháng lớn nhất kể từ tháng 6 (+1,6%).
₿ Tiền điện tử
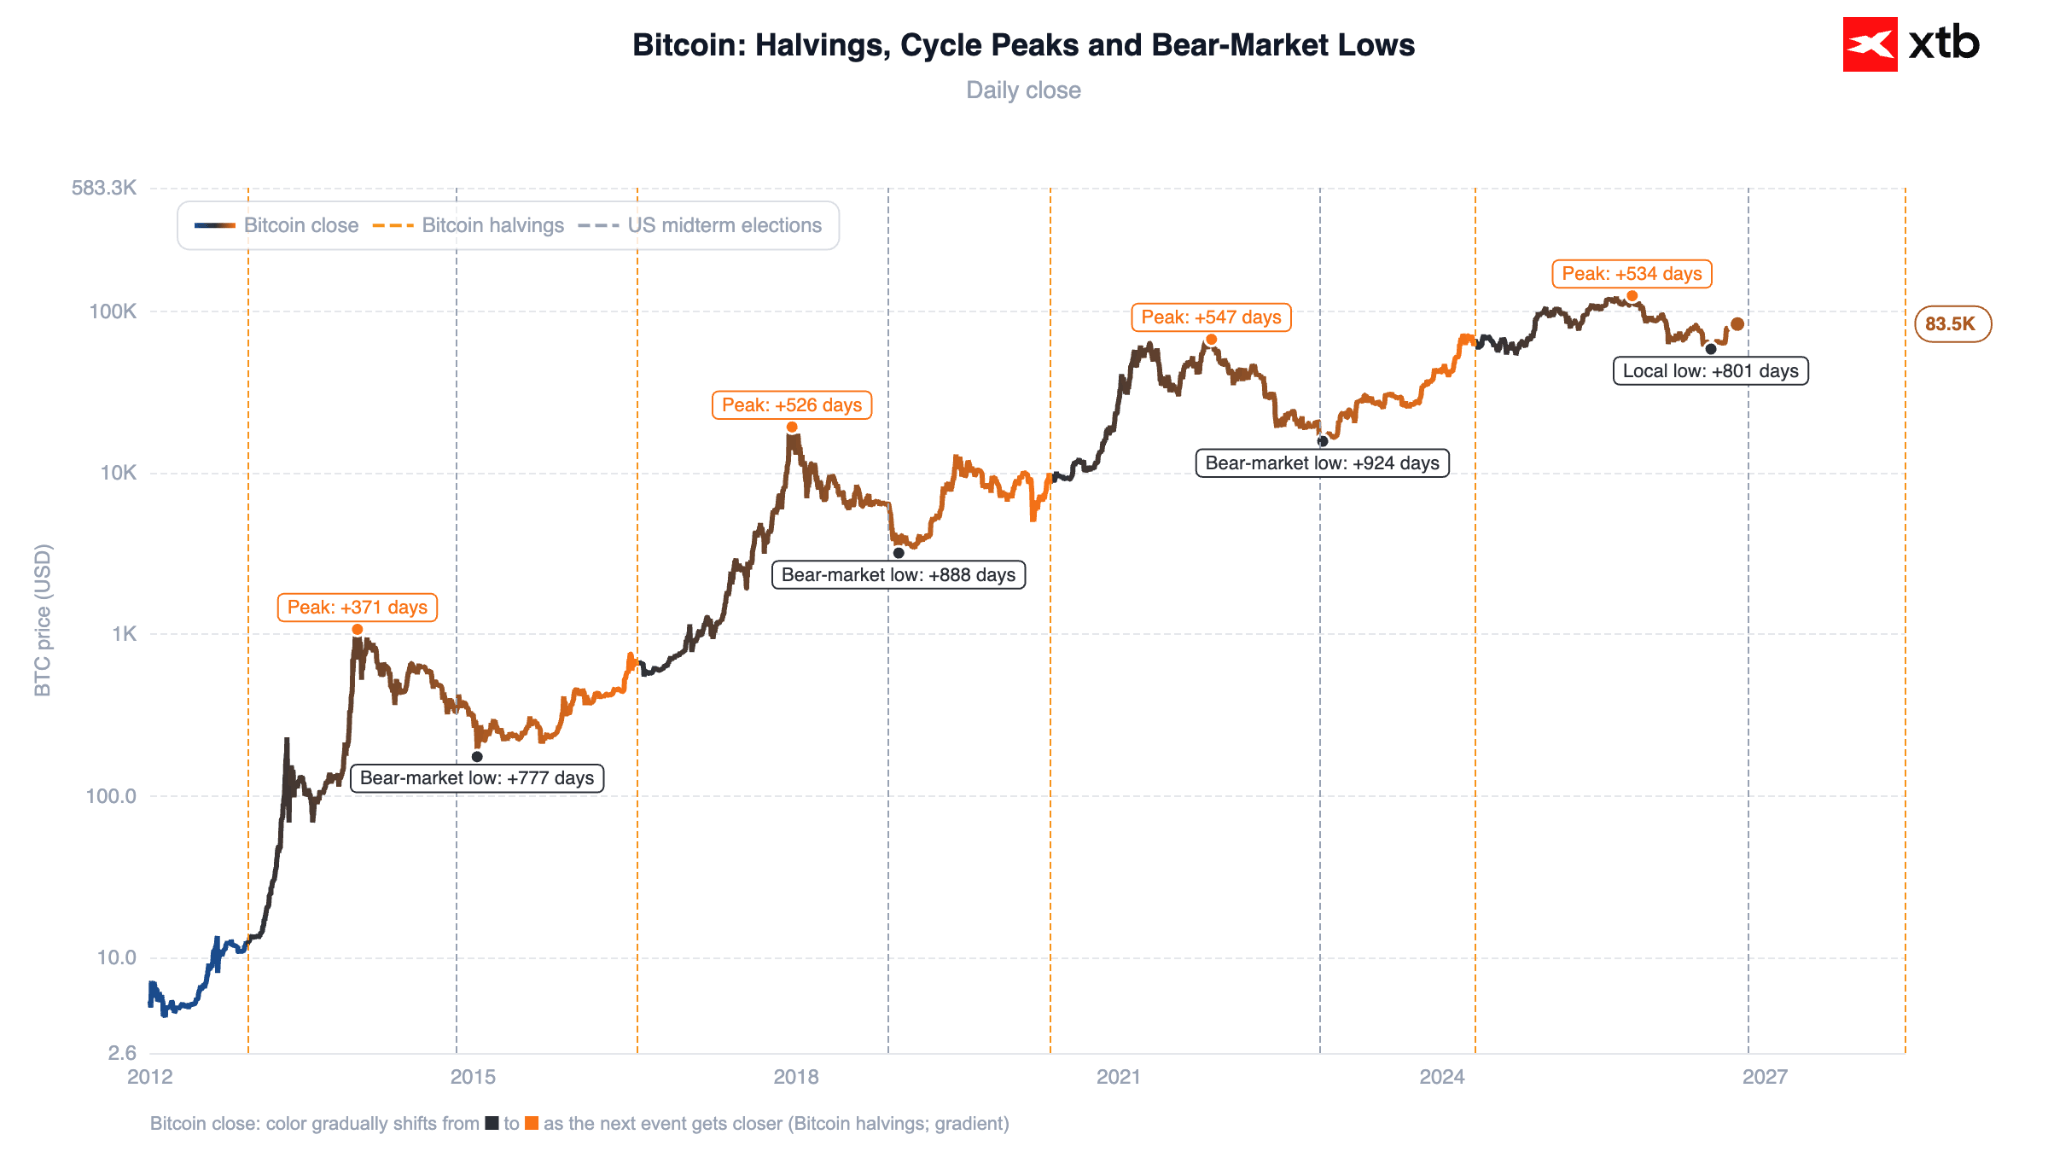
Thị trường tiền điện tử vẫn chịu áp lực giảm nhẹ. Bitcoin giảm 0,5% trong hôm nay, xuống quanh 83.050 USD, trong khi Ethereum cũng giảm nhẹ về khoảng 2.665 USD.
Hình 7: Bitcoin (2012 - 2026)
 Nguồn: XTB Research, 30.09.2026
—
Michał Jóźwiak, Financial Markets Analyst at XTB


Thị trường nổi bật: Đồng GBP tăng lên mức cao nhất trong một tháng (30.09.2026)


Lịch kinh tế - Động thái diều hâu của RBA và làn sóng phát biểu từ các quan chức ngân hàng trung ương



Tóm tắt thị trường: Australia tăng lãi suất, trong khi giá dầu tiếp tục đi lên


Tin đầu ngày: Tiến triển đàm phán bế tắc gây áp lực lên Phố Wall và kim loại quý
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.