

- POET มีมูลค่าตลาดประมาณ 1.3 พันล้าน USD และมีผลขาดทุนสุทธิสูงถึง 75 ล้าน USD
- ดีลธุรกิจกับ Marvell ถูกยกเลิกหลังจาก CEO ทำผิดเงื่อนไขการรักษาความลับของสัญญา
- ความต้องการโซลูชันโฟตอนิกส์ในตลาดปัจจุบันสูงกว่าปริมาณอุปทานอย่างมาก

- POET มีมูลค่าตลาดประมาณ 1.3 พันล้าน USD และมีผลขาดทุนสุทธิสูงถึง 75 ล้าน USD
- ดีลธุรกิจกับ Marvell ถูกยกเลิกหลังจาก CEO ทำผิดเงื่อนไขการรักษาความลับของสัญญา
- ความต้องการโซลูชันโฟตอนิกส์ในตลาดปัจจุบันสูงกว่าปริมาณอุปทานอย่างมาก
POET เป็นบริษัทสัญชาติแคนาดาที่พยายามสร้างที่ยืนในอุตสาหกรรมโฟโตนิกส์ ซึ่งผลลัพธ์ที่ผ่านมายังมีทั้งดีและร้าย โดยอุตสาหกรรมนี้เริ่มมีความสำคัญมากขึ้นเรื่อยๆ ใน “การแข่งขันด้าน AI” ของแวดวงการลงทุน
ณ ปัจจุบัน POET มีมูลค่าหลักทรัพย์ตามราคาตลาดอยู่ที่ประมาณ 1.3 พันล้าน USD มีรายได้ราว 1.7 ล้าน USD และมีผลขาดทุนสุทธิสูงถึง 75 ล้าน USD
โดยทั่วไปแล้ว บริษัทอย่าง POET มักจะอยู่นอกสายตาของตลาด และถูกกล่าวถึงเป็นหลักในบริบทของการคาดการณ์ว่าจะต้องเข้าสู่กระบวนการปรับโครงสร้างธุรกิจในเร็วๆ นี้ อย่างไรก็ตาม สถานการณ์เฉพาะตัวบางประการได้ผลักดันให้บริษัทเข้าไปอยู่ในกลุ่มที่เรียกว่า “หุ้นมีม” ซึ่งบ่อยครั้งสามารถทำหน้าที่เป็นเบาะรองรับช่วยชะลอการร่วงลงของราคาหุ้นสู่ระดับปัจจัยพื้นฐานที่แท้จริงของบริษัทได้
Quo vadis
เช่นเดียวกับบริษัทในลักษณะเดียวกันอีกหลายแห่ง POET เข้าจดทะเบียนในตลาดหลักทรัพย์ในปี 2020 และมูลค่าบริษัทก็พุ่งขึ้นอย่างรวดเร็วหลายเท่าตัว แต่หลังจากเข้าสู่ปี 2022 มูลค่าส่วนใหญ่กลับสูญหายไปจากการประเมินต้นทุนทางการเงินใหม่ของตลาด
นักลงทุนส่วนใหญ่ที่คุ้นชื่อบริษัทนี้น่าจะเคยได้ยินชื่อนี้ในช่วงเดือนเมษายนหรือพฤษภาคม 2026 เมื่อมีข่าวลือเกี่ยวกับข้อตกลงกับ Marvell ซึ่งส่งผลให้มูลค่าของบริษัทพุ่งขึ้นหลายร้อยเปอร์เซ็นต์
ข่าวลือดังกล่าวกลายเป็นเรื่องจริง แต่บริษัทย่อยของ Marvell ได้ยกเลิกข้อตกลงดังกล่าว เนื่องจาก CEO ไม่ปฏิบัติตามข้อกำหนดการรักษาความลับในสัญญาของทั้งสองฝ่าย นี่ถือเป็นปรากฏการณ์ที่น่าสนใจเป็นพิเศษ เพราะคำชี้แจงของ CEO ที่เข้าข่ายละเมิดการรักษาความลับนั้น เป็นการตอบโต้รายงานจากกองทุนชอร์ตเซลเลอร์อย่าง WolfPack Research
POET price chart (D1)
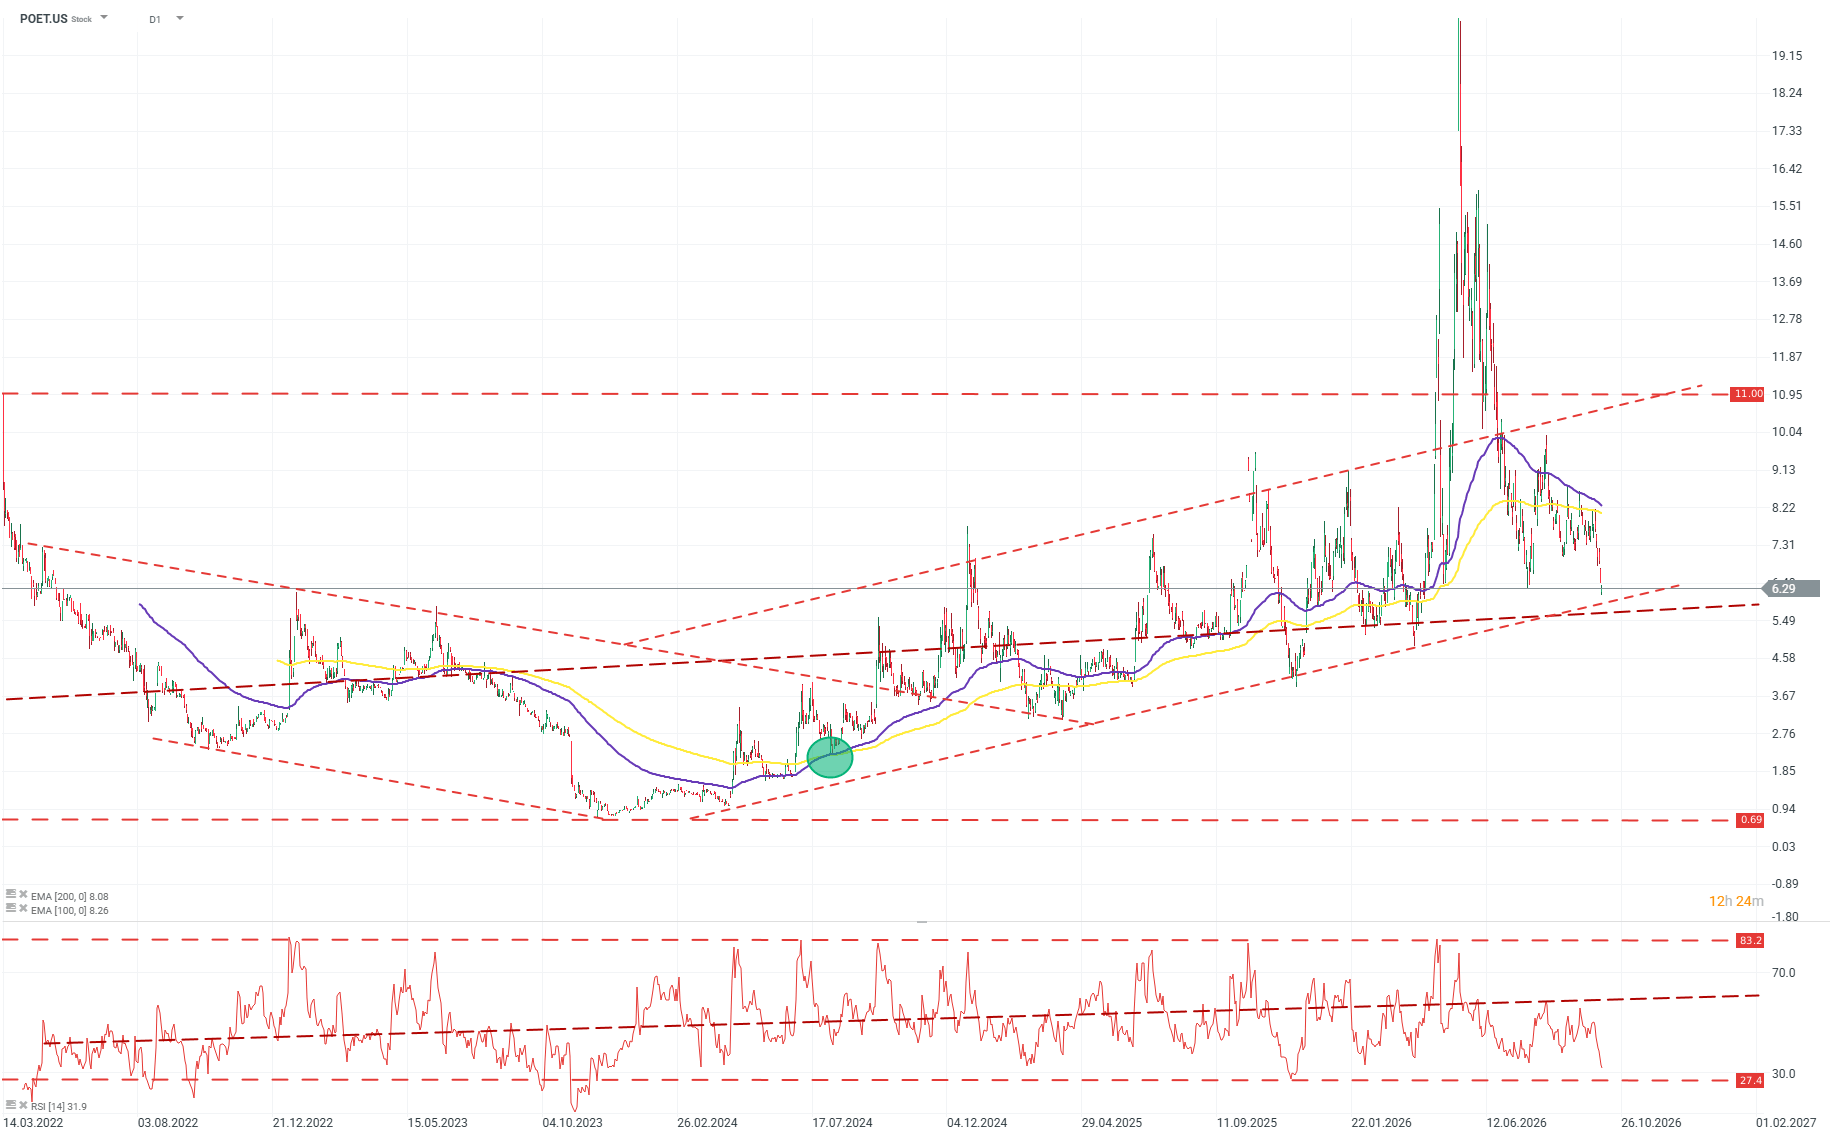
เวลาผ่านไปหลายเดือนนับตั้งแต่การ “ดิ่งลง” จากระดับประมาณ 17 USD ต่อหุ้น ลงมาสู่ระดับปัจจุบันระหว่าง 9 USD ถึง 6 USD ตลาดจึงมีเวลาคลายความร้อนแรงและมักจะเริ่มลืมบริษัทนี้ไปแล้ว ในอีกหนึ่งเดือนข้างหน้า บริษัทจะประกาศผลการดำเนินงานทางการเงินสำหรับไตรมาสถัดไป ซึ่งอาจกระตุ้นให้ความสนใจในหุ้นตัวนี้กลับมาอีกครั้ง ที่มา: xStation5
ความคาดหวังของตลาดไม่ได้สูงเป็นพิเศษ แต่ก็ยังอาจเป็นเรื่องท้าทายสำหรับบริษัท โดยตลาดคาดว่าการเติบโตของรายได้เมื่อเทียบเป็นรายปีจะเพิ่มขึ้นจาก 0.5 ล้าน USD เป็น 0.7 ล้าน USD และคาดว่าผลขาดทุนจะลดลงมาอยู่ที่ราว -0.05 EPS
POET ในฐานะบริษัทกำลังอยู่ในตำแหน่งที่น่าสนใจ ซึ่งแม้สถานการณ์บนกราฟราคาและข้อมูลทางการเงินจะค่อนข้างมืดมน แต่ก็ยังไม่ถึงกับหมดหวัง เมื่อพิจารณาจากระดับการประเมินมูลค่าในปัจจุบัน อัตราส่วนระหว่างโอกาสเทียบกับความเสี่ยงเริ่มดูน่าสนใจมากขึ้น
WolfPack Research กล่าวหาว่าบริษัทไม่มีแพลตฟอร์มผลิตภัณฑ์ที่ใช้งานได้จริง โดยชี้ให้เห็นตัวอย่างว่าบริษัทเปลี่ยนความเชี่ยวชาญไปเรื่อยๆ ตามแต่สิ่งที่ผู้เขียนรายงานมองว่ากำลัง “เป็นกระแส” ในหมู่นักลงทุน ณ เวลานั้น อย่างไรก็ตาม ข้อสมมติฐานนี้ดูเหมือนจะเป็นความผิดพลาดทางความคิดที่นำมาซ้อนทับกัน มากกว่าจะเป็นบทวิเคราะห์ที่มีคุณภาพสูง
บริษัทมีแพลตฟอร์ม “Optical Interposer” ที่ทำงานได้จริง ซึ่งเป็นระบบนิเวศของตัวถ่ายทอดแสงและสวิตช์ออปติคอลที่พัฒนาขึ้นสำหรับศูนย์ข้อมูล AI เมื่อวิเคราะห์บริษัทผ่านมุมมองของตัวผลิตภัณฑ์ แนวโน้มของบริษัทจึงดูสดใสกว่าตัวเลขในปัจจุบันมาก
ระบบที่ POET จำหน่ายมีขนาดกะทัดรัดและสามารถปรับแต่งการติดตั้งได้อย่างหลากหลาย ทำให้เป็นโซลูชันที่ยืดหยุ่นสูงและน่าดึงดูดในการใช้งานเฉพาะกลุ่มหลายประเภท
อย่างไรก็ตาม สิ่งที่อาจสำคัญกว่าตัวผลิตภัณฑ์คือตลาดที่บริษัทดำเนินงานอยู่ แม้ว่าการแข่งขันในตลาดจะรุนแรง โดยมีทั้ง Broadcom, Lumentum, Marvell และ Coherent แต่ต้องระบุไว้อย่างชัดเจนตามที่ Lumentum ได้ยืนยันไปเมื่อไม่นานมานี้ว่า ความต้องการโซลูชันโฟโตนิกส์ในปัจจุบันนั้นสูงกว่าอุปทานที่มีอยู่อย่างมหาศาล
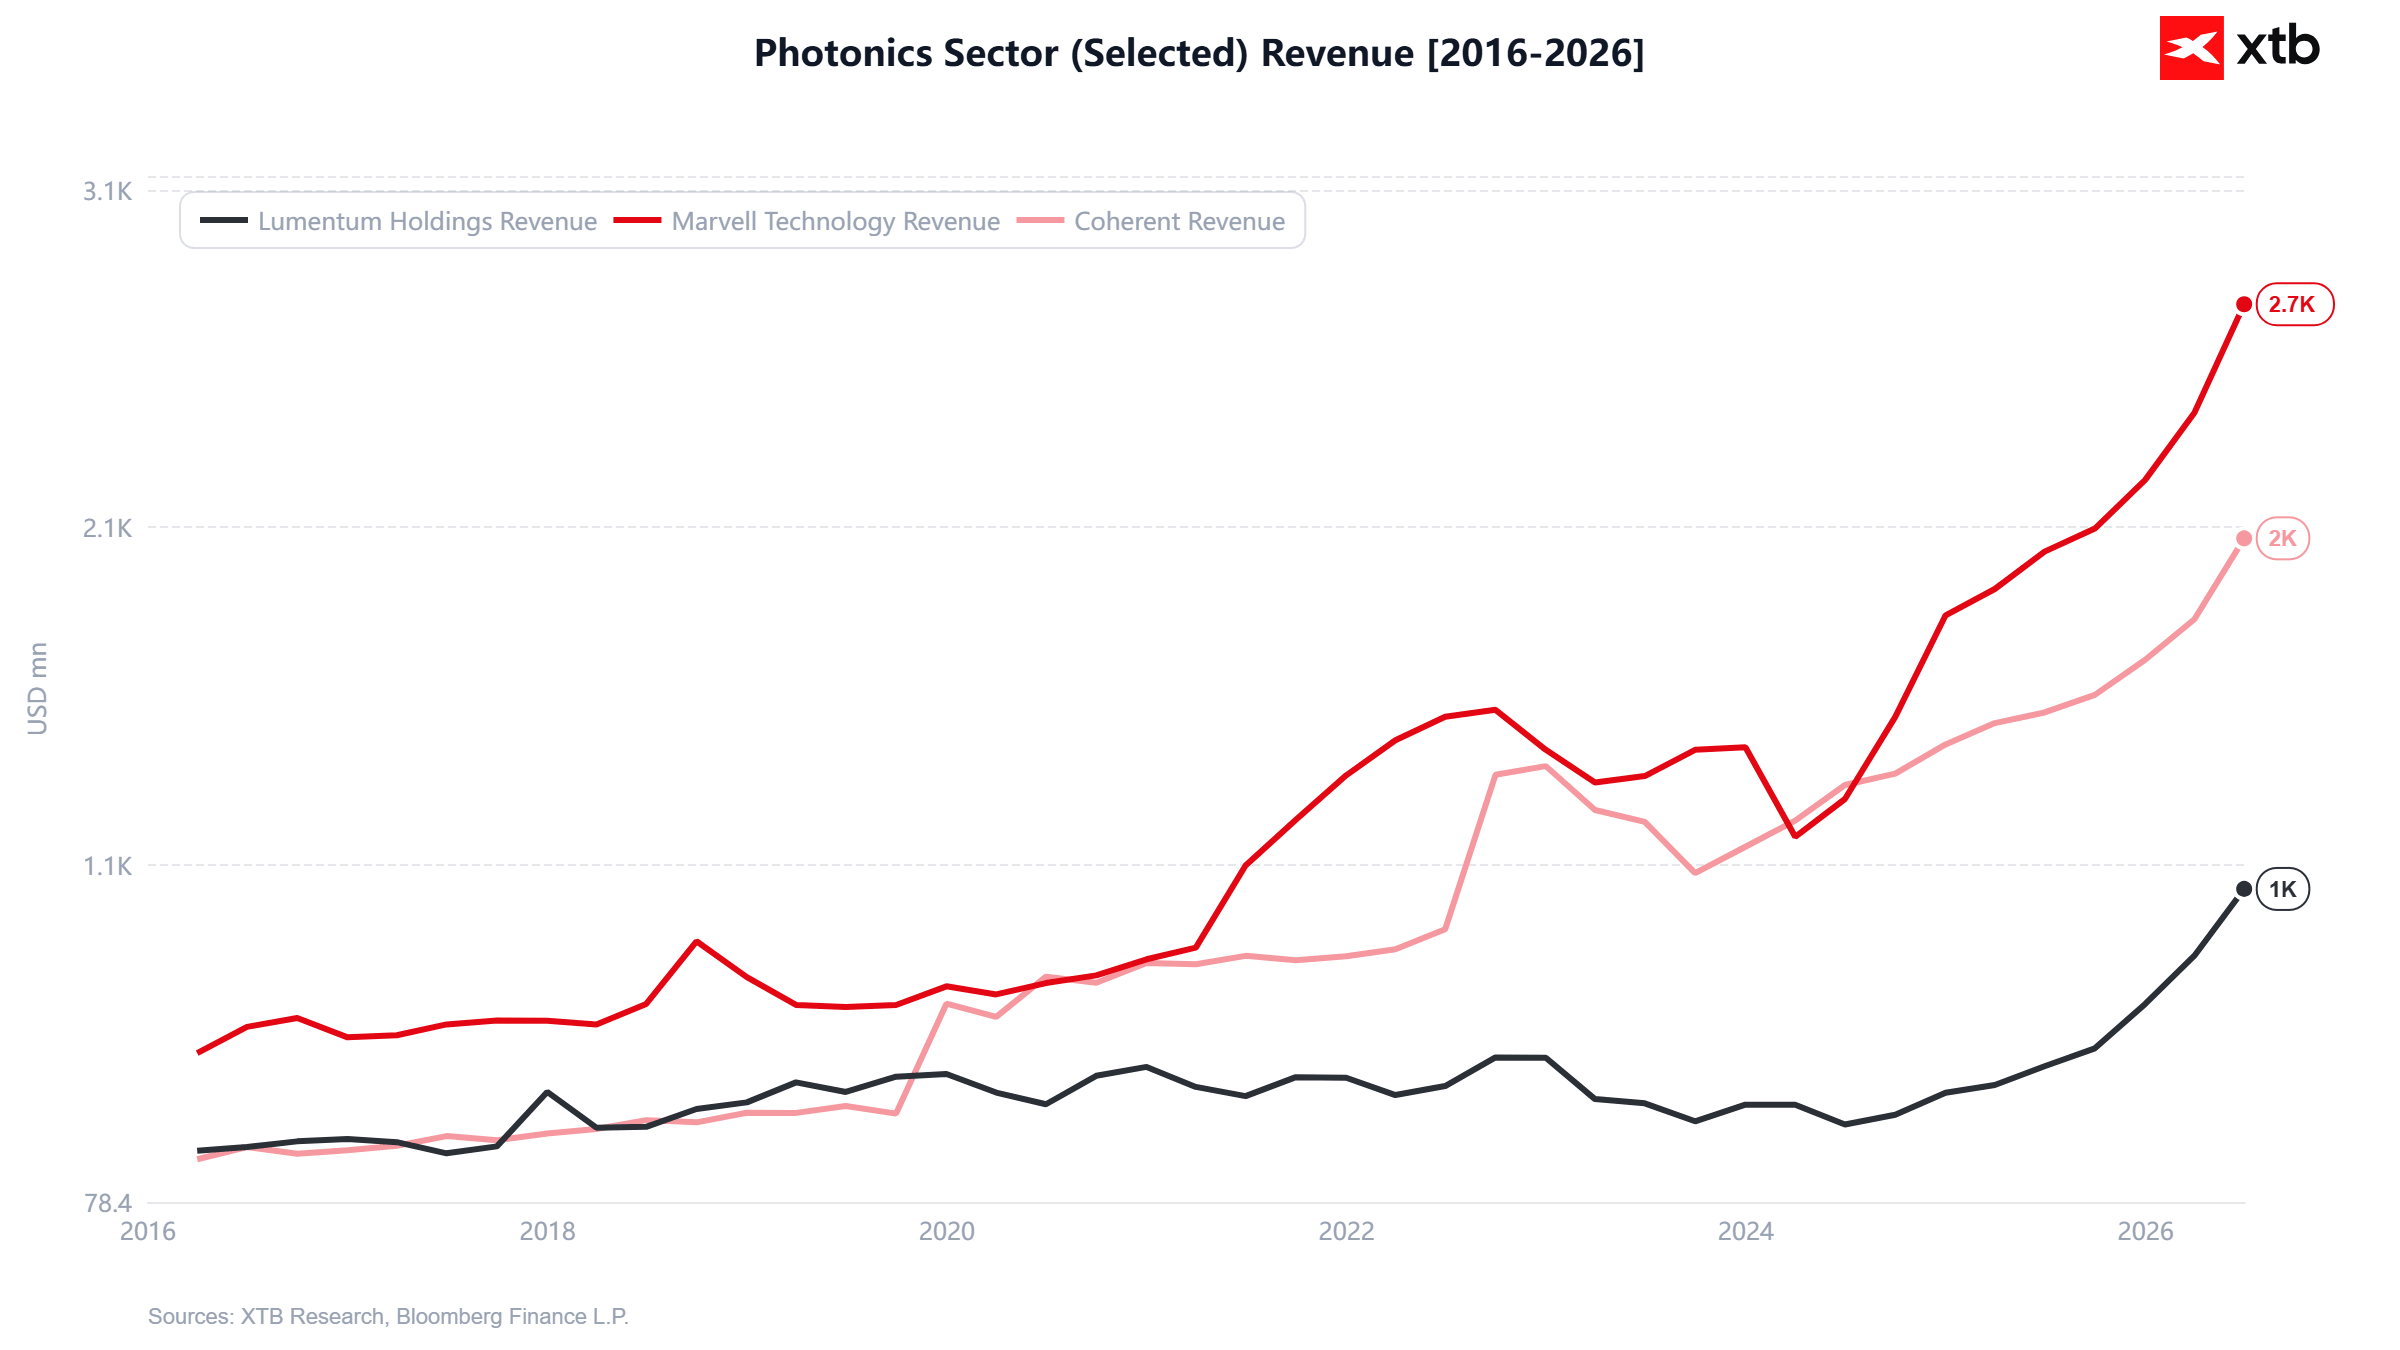
POET ดำเนินงานในตลาดและอุตสาหกรรมที่ลูกค้าต้องการทุกอย่างและต้องการให้เสร็จ “ตั้งแต่เมื่อวาน” หาก POET สามารถกระจายฐานลูกค้า สร้างความไว้วางใจในอุตสาหกรรม และเพิ่มอัตราผลตอบแทนจากการผลิต (yield) ได้อย่างมีประสิทธิภาพ เป้าหมายของฝ่ายบริหารในการทำรายได้ราว 300 ล้าน USD ในปี 2028 ก็ไม่น่าจะไกลเกินเอื้อม เมื่อประเมินตามแบบจำลองคิดลดกระแสเงินสด สถานการณ์ดังกล่าวจะไม่เพียงแต่สมเหตุสมผลกับมูลค่าในปัจจุบันเท่านั้น แต่ยังรวมถึงราคาหุ้นที่อาจปรับตัวขึ้นอย่างมีนัยสำคัญอีกด้วย
สิ่งที่ต้องจับตา
ทุกโอกาสของ POET ล้วนมีภัยคุกคามควบคู่กันอย่างน้อยหนึ่งประเด็นเสมอ ปัจจัยสำคัญที่ต้องจับตามองในไตรมาสต่อๆ ไป ได้แก่:
- ยอดขาย: ความคืบหน้าของบริษัทในการหาลูกค้ารายใหม่ การรักษาและขยายความสัมพันธ์กับลูกค้าเดิม รวมถึงการบริหารจัดการยอดคำสั่งซื้อที่รอส่งมอบ (backlog)
- ผลผลิตจากการผลิต (Yield): การบรรลุอัตราผลผลิตที่เหมาะสมสำหรับชิ้นส่วนขั้นสูงถือเป็นจุดชี้เป็นชี้ตายทางเศรษฐกิจของบริษัท นี่คือความท้าทายทางเทคนิคที่ใหญ่ที่สุดของบริษัท และต้องได้รับการแก้ไขเพื่อให้ผลิตภัณฑ์ก้าวพ้นจากช่วงท้ายของการเป็นเพียงตัวต้นแบบ
- การจัดหาเงินทุน: บริษัทมีผลการดำเนินงานขาดทุนอย่างต่อเนื่องเกือบตลอดระยะเวลาการดำเนินธุรกิจ เรื่องนี้ไม่ใช่เรื่องแปลกสำหรับบริษัทเทคโนโลยีขนาดเล็ก แต่เพื่อให้สมมติฐานการลงทุนเป็นจริง การติดตามเงินทุนสำรองของบริษัทจึงเป็นสิ่งสำคัญอย่างยิ่ง ความเสี่ยงนี้มีขนาดใหญ่มากแต่มีโอกาสเกิดขึ้นต่ำ งบดุลในเดือนมิถุนายนแสดงให้เห็นถึงสภาพคล่องทางการเงินที่แข็งแกร่งและทรัพยากรที่เพียงพอสำหรับการพัฒนาอย่างต่อเนื่อง ซึ่งเป็นหน้าที่ของฝ่ายบริหารที่จะต้องรักษาสภาพนี้ไว้ต่อไป



ฤดูกาลประกาศผลประกอบการเริ่มต้นอย่างแข็งแกร่ง


🖥️ Chart of the Day - US100: ตลาด KOSPI ร่วงหนัก เป็นสัญญาณเตือนถึงความเสี่ยงของ Nasdaq หรือไม่?



Morning Wrap: หุ้นเทคเอเชียร่วงหนัก ธนาคารกลางส่งสัญญาณเข้มงวด ท่ามกลางวิกฤตราคาน้ำมัน


Morning Wrap: ราคาน้ำมันลดลงแม้ซาอุดีอาระเบียถูกโจมตี ตลาดจับตาตัวเลข CPI