

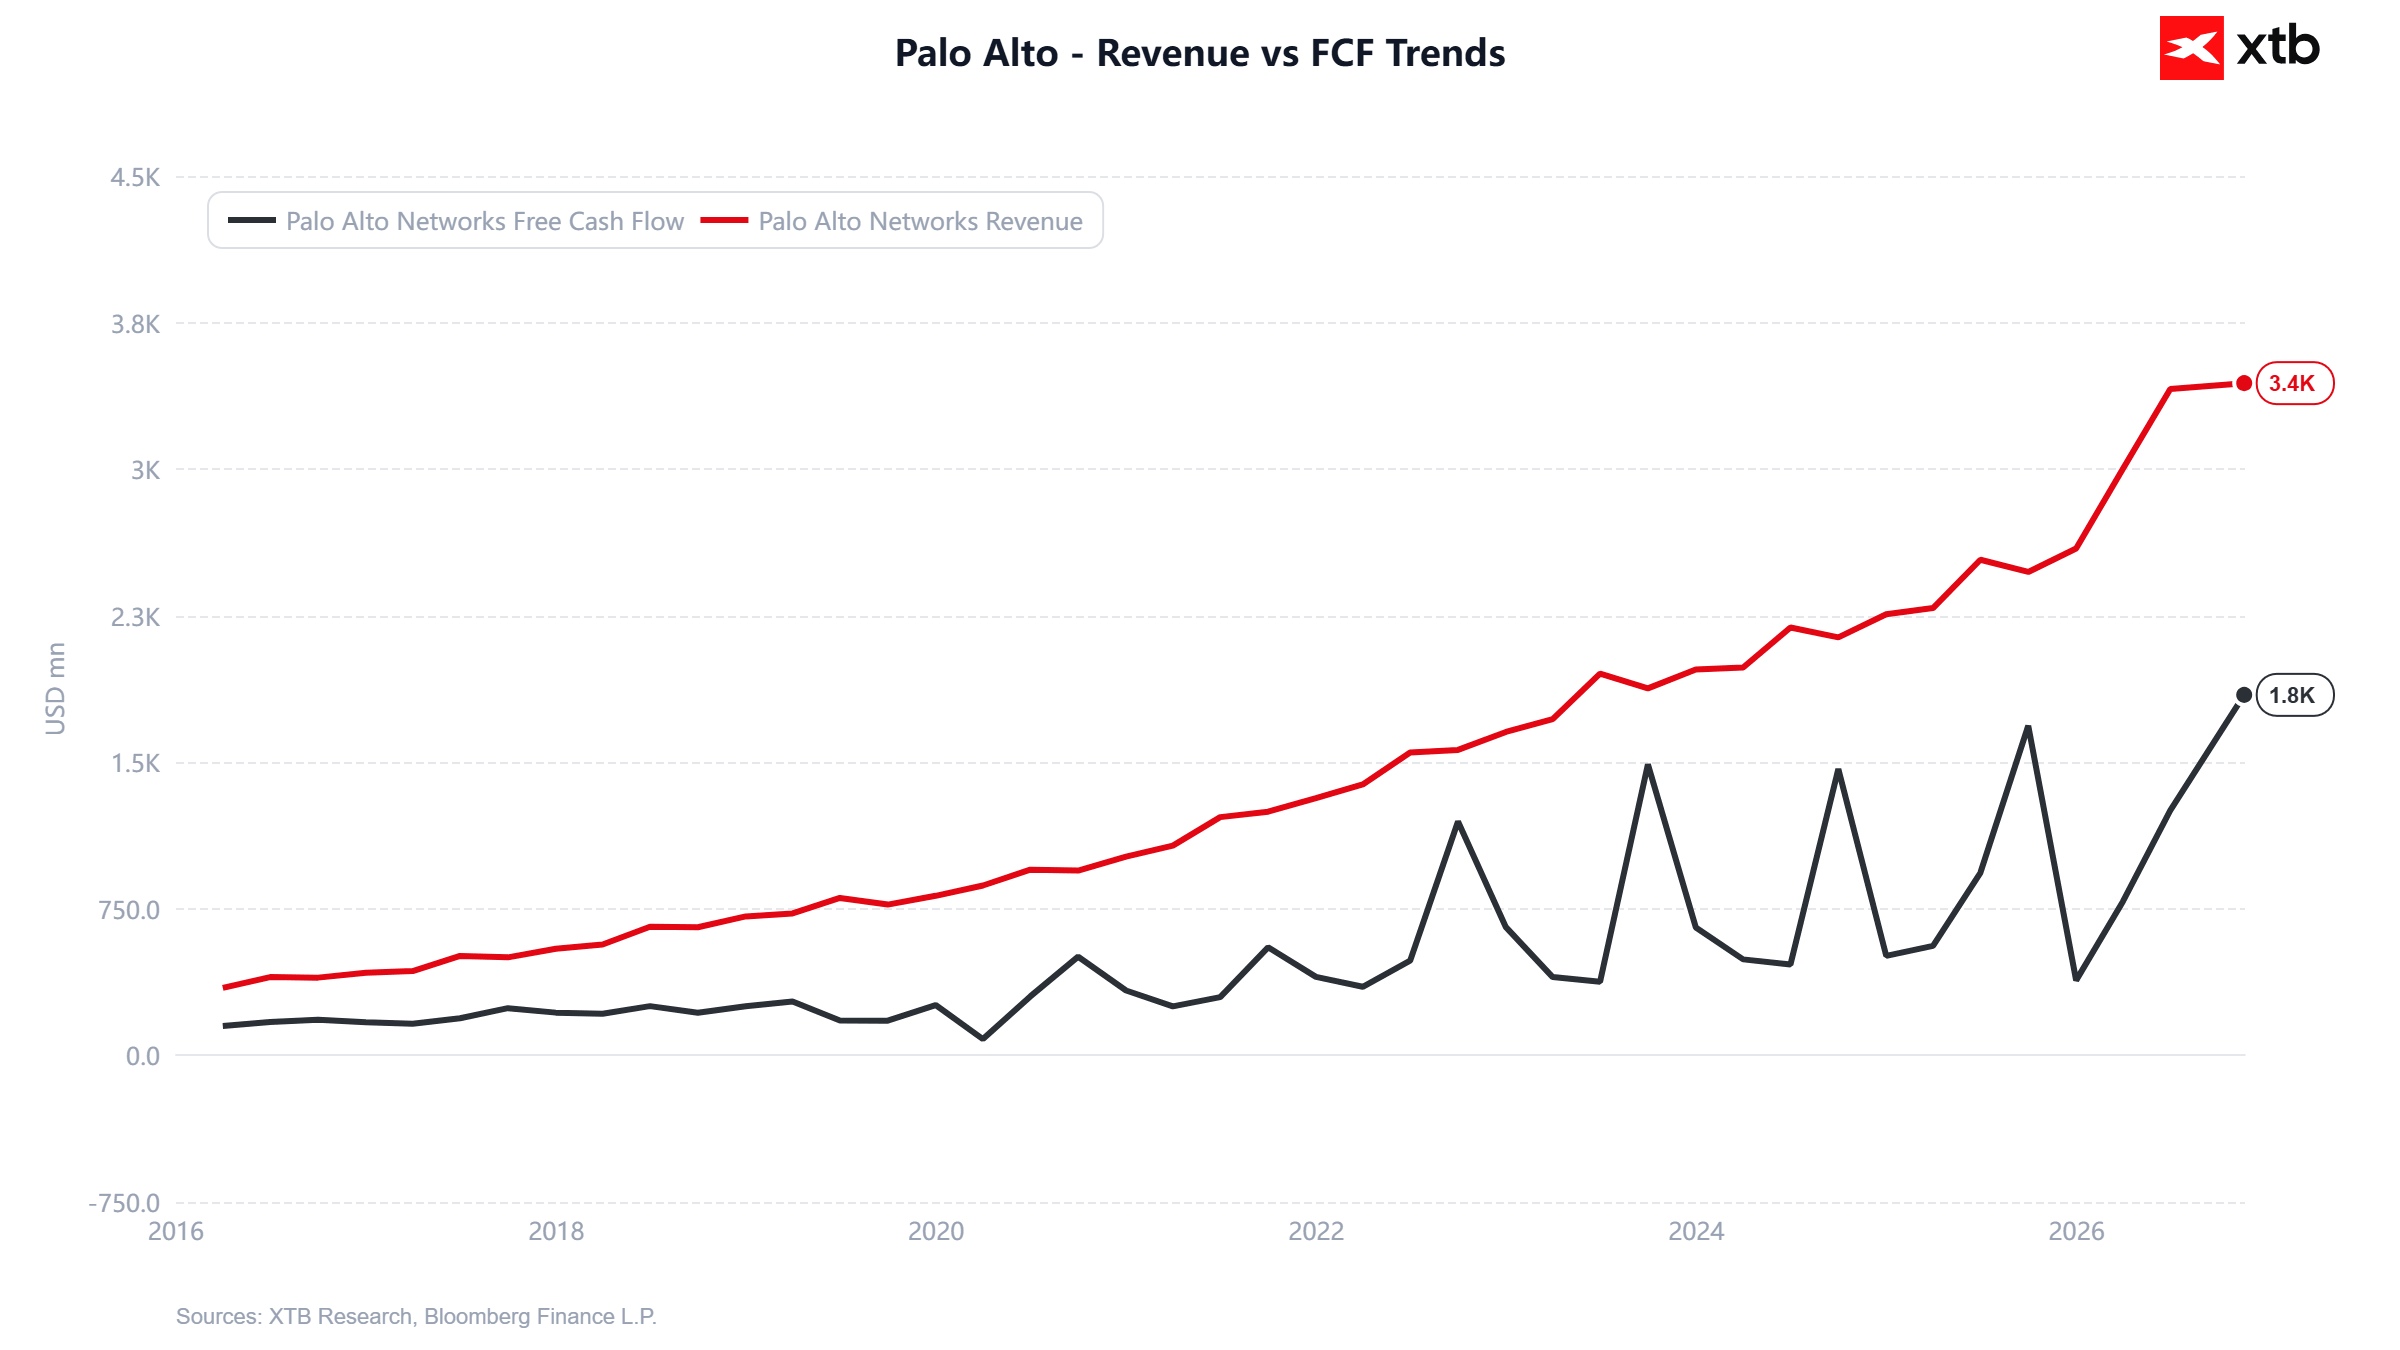
- Palo Alto รายงานรายได้ไตรมาสล่าสุดที่ 3.44 พันล้าน USD เพิ่มขึ้น 39% จากปีก่อน
- กำไรต่อหุ้นปรับ Ated อยู่ที่ 1.05 USD สูงกว่าที่ตลาดคาดการณ์ไว้
- บริษัทปรับเพิ่มคาดการณ์รายได้ทั้งปีขึ้นสู่ระดับ 14.52 ถึง 14.57 พันล้าน USD

- Palo Alto รายงานรายได้ไตรมาสล่าสุดที่ 3.44 พันล้าน USD เพิ่มขึ้น 39% จากปีก่อน
- กำไรต่อหุ้นปรับ Ated อยู่ที่ 1.05 USD สูงกว่าที่ตลาดคาดการณ์ไว้
- บริษัทปรับเพิ่มคาดการณ์รายได้ทั้งปีขึ้นสู่ระดับ 14.52 ถึง 14.57 พันล้าน USD
Palo Alto เป็นหนึ่งในบริษัทไม่กี่แห่งที่มีความเกี่ยวข้องกับธีมความปลอดภัยทางไซเบอร์อย่างชัดเจนและมีคุณภาพสูงเช่นนี้ ผลประกอบการที่เปิดเผยเมื่อวานนี้แสดงให้เห็นว่าทั้งอุตสาหกรรมความปลอดภัยทางไซเบอร์และตำแหน่งของบริษัทในอุตสาหกรรมนี้อยู่ในสภาพที่ดีกว่าที่เคยเป็นมา
ผลประกอบการ
การโจมตีทางไซเบอร์ขนาดใหญ่ที่เป็นข่าวโด่งดังและเกี่ยวข้องกับ AI (ไม่ว่าจะได้รับการยืนยันหรือเป็นเพียงข้อกล่าวหา) กำลังเกิดขึ้นบ่อยครั้งมากขึ้น ซึ่งโดยธรรมชาติแล้วส่งผลให้ความคาดหวังต่อผลประกอบการสูงขึ้นตามไปด้วย บริบทตลาดและความคาดหวังเหล่านี้เป็นความท้าทายสำหรับบริษัทก่อนการประกาศผลประกอบการ แต่บริษัทก็ผ่านอุปสรรคนี้ไปได้อย่างค่อนข้างง่ายดาย
- รายได้ของบริษัทเพิ่มขึ้นเป็น 3.44 พันล้าน USD เติบโต 39% เมื่อเทียบกับปีก่อนหน้า สูงกว่าที่คาดการณ์ไว้ที่ราว 3.3 พันล้าน USD
- Remaining performance obligations (RPO หรือยอดคำสั่งซื้อค้างส่ง) เพิ่มขึ้นเป็น 21 พันล้าน USD เพิ่มขึ้น 35% เมื่อเทียบกับปีก่อนหน้า
- Annual recurring revenue (ARR) จากผลิตภัณฑ์ "เจเนอเรชันใหม่" สูงถึง 9.73 พันล้าน USD เพิ่มขึ้น 66% รายการนี้มีความสำคัญเป็นพิเศษ เนื่องจากบ่งชี้โดยตรงว่าการปรับตัวดีขึ้นของอัตรากำไรและรายได้ไม่ได้เป็นผลมาจากการสร้างรายได้จากผลิตภัณฑ์ใหม่อย่างรวดเร็วและก้าวร้าวเพียงอย่างเดียว แต่รายได้ส่วนนี้ยังมีความมั่นคงและยั่งยืนในระยะยาว ไม่ใช่เพียงรายได้ชั่วคราว
- EPS ที่ปรับปรุงแล้วอยู่ที่ 1.05 USD ต่อหุ้น เทียบกับที่คาดการณ์ไว้ที่ 0.97 USD เพิ่มขึ้น 13% เมื่อเทียบกับปีก่อนหน้า ซึ่งสอดคล้องกับอัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วที่ 30.7% เพิ่มขึ้น 0.5 percentage point เมื่อเทียบกับปีก่อนหน้า
- กระแสเงินสดอิสระเพิ่มขึ้นเป็น 1.84 พันล้าน USD เพิ่มขึ้น 9% เมื่อเทียบกับปีก่อนหน้า
จุดแข็งที่สุดคือความกว้างของอุปสงค์ควบคู่ไปกับขนาดการเติบโตที่ใหญ่มาก บริษัทมีรายได้เติบโตในระดับสองหลักในทุกกลุ่มธุรกิจ ขณะเดียวกันก็ยังรักษาการขยายตัวที่สำคัญของคำสั่งซื้อระยะยาวได้
ความท้าทายหลักคือเรื่องการสร้างรายได้และความสามารถในการทำกำไร ซึ่งยังตามหลังอัตราการเติบโตโดยรวมอยู่ เรื่องนี้สามารถมองได้จากสองมุมมอง
- บริษัทกำลังประสบปัญหากับอัตราการเติบโตของความสามารถในการทำกำไรและการสร้างรายได้จากโซลูชันของตน
- บริษัทกำลังให้ความสำคัญกับการแย่งชิงส่วนแบ่งตลาดและจำนวนลูกค้าให้ได้มากที่สุดในช่วงเวลาสำคัญของการขยายตัว แล้วจึงค่อยสร้างรายได้ในภายหลังด้วยวิธีที่ง่ายและมีประสิทธิภาพมากขึ้น แต่จะล่าช้าออกไป
การตีความนี้มีความสำคัญอย่างยิ่งต่อมุมมองของตลาดที่มีต่อบริษัท แต่ในขณะนี้ทุกสัญญาณบ่งชี้ว่าตลาดเอนเอียงไปทางมุมมองที่สองมากกว่า และแนวทางการคาดการณ์ (guidance) ก็สนับสนุนมุมมองนี้บางส่วน
แนวทางการคาดการณ์ (Guidance)
- แนวทางการคาดการณ์รายได้ทั้งปีเพิ่มขึ้นจากช่วง 14.10 ถึง 14.20 พันล้าน USD เป็นช่วง 14.52 ถึง 14.57 พันล้าน USD ค่ากึ่งกลางถูกปรับขึ้นประมาณ 2.8% ถือเป็นการปรับเพิ่มที่ค่อนข้างระมัดระวัง แต่มาจากฐานที่สูงอยู่แล้ว
- บริษัทคาดการณ์ EPS แบบ non-GAAP ที่ 4.26 ถึง 4.30 USD อัตรากำไรจากการดำเนินงานที่ 29.5% และอัตรากระแสเงินสดอิสระที่ปรับปรุงแล้วที่ 38%
- แนวทางการคาดการณ์นี้ยังไม่รวม Applied Compute ซึ่งเป็นการเข้าซื้อกิจการที่ Palo Alto เพิ่งวางแผนไว้ใหม่ ประธานเจ้าหน้าที่บริหารฝ่ายการเงิน (CFO) กล่าวว่าดีลนี้อาจทำให้อัตรากำไรจากการดำเนินงานลดลงได้สูงสุดถึง 1 percentage point ในปีงบประมาณ 2027 และ 2 percentage point ในปีงบประมาณ 2028
- ในการตอบคำถามจาก Joshua Tilton จาก Wolfe Research นาย Nikesh Arora ชี้ให้เห็นถึงความเป็นไปได้ในการสร้างรายได้จากปริมาณการใช้งานของเอเจนต์ (agent traffic) เพิ่มเติมใน SASE ภายในกรอบเวลา 6 ถึง 9 เดือน นี่เป็นสัญญาณจากฝ่ายบริหาร ไม่ใช่รายได้ที่ได้ทำสัญญาไว้แล้ว บททดสอบสำคัญคือการเติบโตของยอดขายจะสูงกว่าต้นทุนส่วนเพิ่มในการรองรับปริมาณการใช้งานนี้หรือไม่
บทสรุป
บริษัทส่งมอบผลประกอบการที่ยอดเยี่ยมอีกไตรมาสหนึ่งติดต่อกัน และได้ปรับเพิ่มแนวทางการคาดการณ์ การเพิ่มขึ้นของมูลค่าหุ้นแสดงให้เห็นว่ามุมมองของตลาดที่มีต่อหุ้นนี้แข็งแกร่งมาก แม้จะอยู่ท่ามกลางสภาวะที่ไม่ค่อยดีนักในภาคเทคโนโลยีส่วนใหญ่ในช่วงหลายเดือนที่ผ่านมา (ในแง่ของมูลค่าหุ้น)
อย่างไรก็ตาม ไม่มีมุมมองเชิงบวกใดที่จะคงอยู่ตลอดไป คำถามเกี่ยวกับการสร้างรายได้เพิ่มเติม ความสมเหตุสมผลของราคาในการควบรวมและเข้าซื้อกิจการ (M&A) ของบริษัท และแรงกดดันจากการใช้จ่ายด้านการลงทุน อาจทำให้มุมมองเชิงบวกของนักลงทุนเปลี่ยนแปลงได้เร็วกว่าที่หลายคนคาดคิด ฝ่ายบริหารจะต้องบริหารจัดการความคาดหวังของนักลงทุนในประเด็นเหล่านี้ต่อไปในไตรมาสข้างหน้า และจนถึงขณะนี้ก็ทำได้เป็นอย่างดี

Market Wrap: Anthropic หนุนความเชื่อมั่นตลาด แต่ Fed ยังเข้มงวด ดันดอลลาร์แข็งค่า



Morning Wrap: จับตา IPO ครั้งประวัติศาสตร์ ตลาดหุ้นครั้งใหญ่ที่สุด!



🔴 US500 ปรับตัวลดลง ก่อนการเปิดเผยรายงานการประชุม FOMC

Nvidia ยังไม่เพียงพอ! วอลล์สตรีทกลับมาร่วงลงอีกครั้ง