


เรากำลังเข้าสู่การประชุมธนาคารกลางที่ตลาดจับตามองมากที่สุดครั้งหนึ่งของปี 2026 โดยในวันพุธนี้ ธนาคารกลางสหรัฐฯ (Fed) จะประกาศมติอัตราดอกเบี้ย ซึ่งขณะนี้ตลาดแทบจะแน่นอนแล้วว่าแถลงการณ์ที่จะเผยแพร่ในเวลา 19:00 น. จะระบุถึงการปรับขึ้นดอกเบี้ย 25 bps ซึ่งจะเป็นการขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2023
ข้อมูลเศรษฐกิจบอกอะไร?
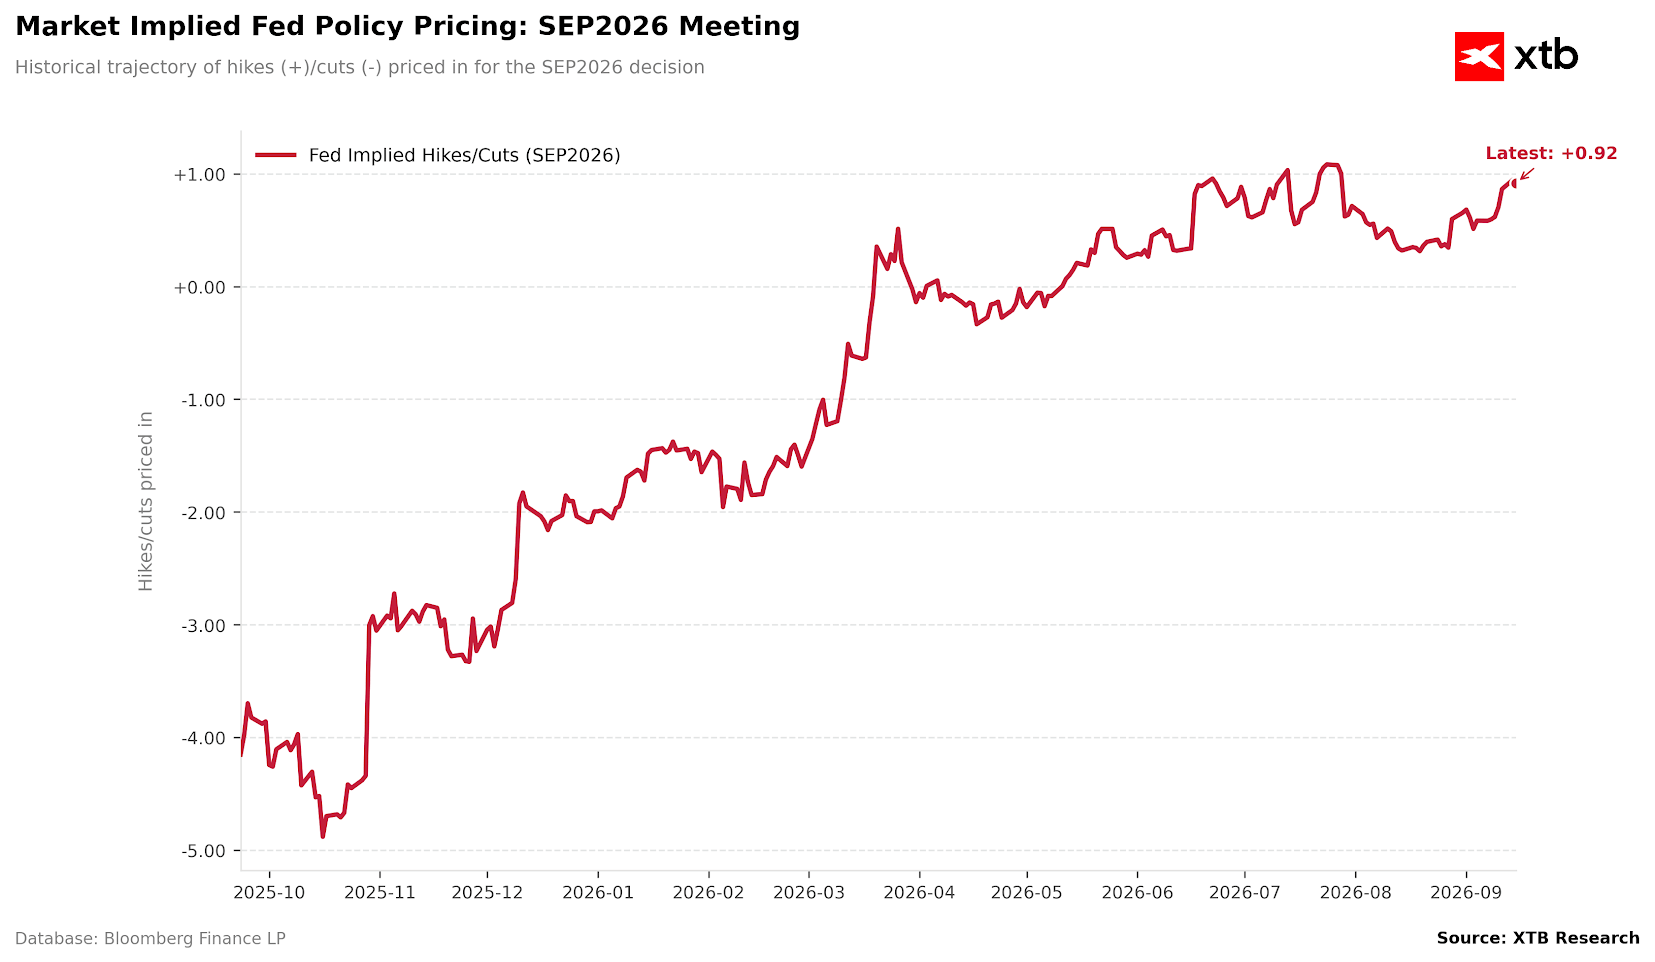
ในช่วงไม่กี่วันที่ผ่านมา การคาดการณ์ของตลาดต่อการขึ้นดอกเบี้ยปรับเพิ่มขึ้นอย่างรวดเร็ว ซึ่งถือว่าค่อนข้างน่าสนใจ เนื่องจากปัจจัยพื้นฐานทางเศรษฐกิจโดยรวมยังไม่ได้เปลี่ยนแปลงอย่างมีนัยสำคัญ
Figure 1: การเปลี่ยนแปลงของความน่าจะเป็นที่ตลาดคาดการณ์สำหรับการขึ้นดอกเบี้ยของ Fed ในเดือนกันยายน (2025–2026)
Source: XTB Research, 15.09.2026
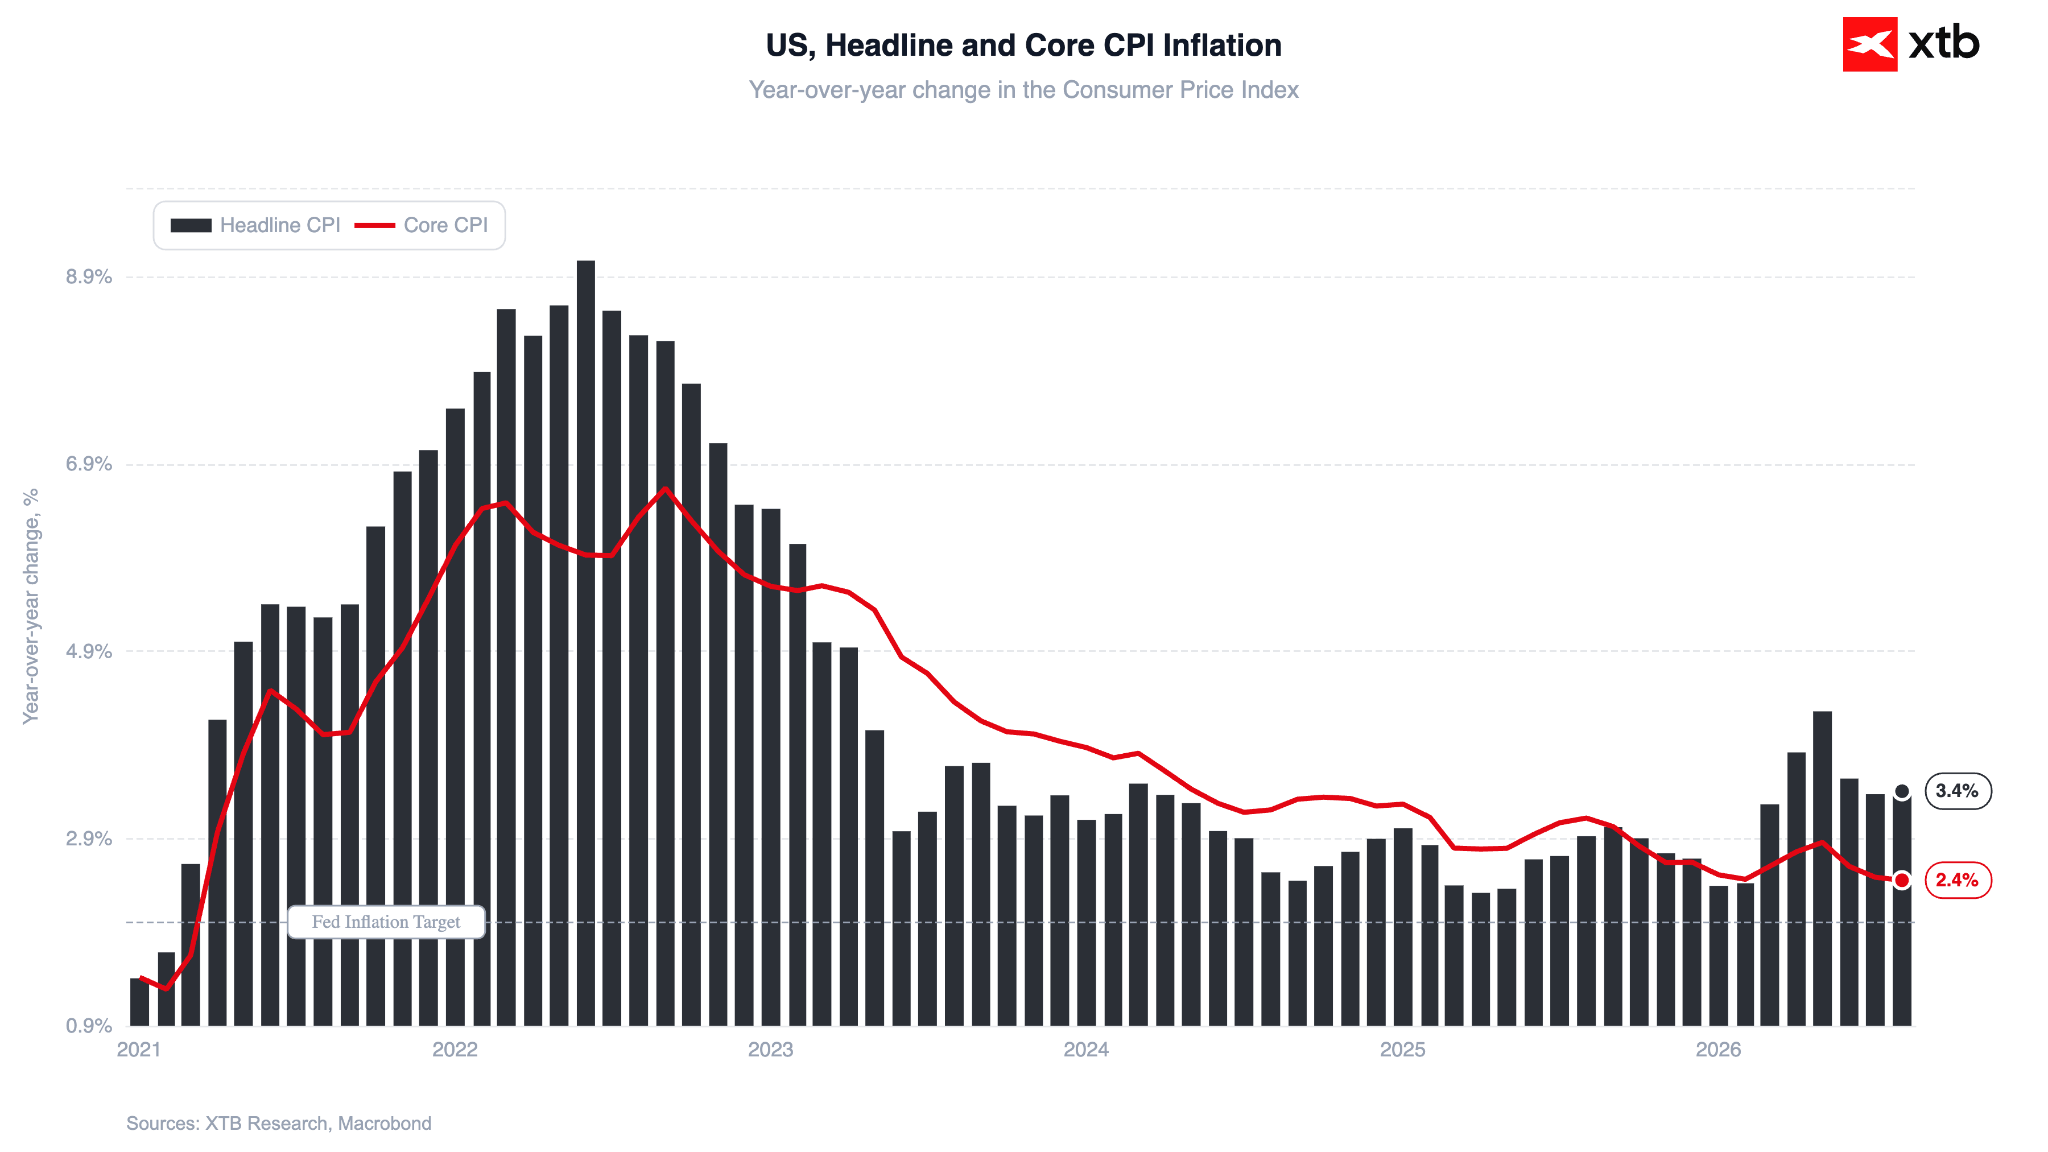
ตัวเลขเงินเฟ้อของสัปดาห์ที่แล้ว ซึ่ง Christopher Waller เคยระบุว่าน่าจะเป็นปัจจัยชี้ขาดต่อทิศทางการตัดสินใจนั้น ยังไม่ได้ให้คำตอบที่ชัดเจน โดย Core Inflation ลดลงมาอยู่ที่ 2.4% YoY
อย่างไรก็ตาม ตลาดให้ความสนใจกับตัวเลขเงินเฟ้อรายเดือนที่เพิ่มขึ้น 0.3% ซึ่งสูงกว่าที่คาดการณ์ไว้เล็กน้อย แต่ในมุมมองของเรา ตัวเลขดังกล่าวยังไม่เพียงพอที่จะยืนยันความจำเป็นในการขึ้นดอกเบี้ย
Figure 2: อัตราเงินเฟ้อ CPI ของสหรัฐฯ (2026–2027)
Source: XTB Research, 15.09.2026
ปัจจัยที่สนับสนุนการคุมเข้มนโยบายการเงินยังคงมาจากเงินเฟ้อในภาคบริการที่อยู่ในระดับสูงถึง 3.1% แต่เมื่อพิจารณา Momentum แล้ว ภาพรวมยังไม่ได้ดูน่ากังวลมากนัก
ข้อมูลจาก Fed Wage Growth Tracker ระบุว่า การเติบโตของค่าจ้างกำลังเร่งตัวขึ้น โดยอยู่ที่ 4.1% ในเดือนสิงหาคม ซึ่งอาจช่วยกระตุ้นการบริโภคในช่วงหลายเดือนข้างหน้า อย่างไรก็ตาม ระดับการเติบโตของค่าจ้างในปัจจุบัน เมื่อหักเงินเฟ้อแล้วอยู่ที่ต่ำกว่า 1% จึงยังไม่น่าจะเปลี่ยนแปลงแนวโน้มเศรษฐกิจโดยรวมอย่างมีนัยสำคัญ โดยเฉพาะเมื่อการใช้จ่ายของผู้บริโภคสหรัฐฯ ในช่วงหลายเดือนที่ผ่านมา รวมถึงหลายไตรมาสที่ผ่านมา พึ่งพาเงินออมที่กำลังลดลงอย่างมาก และในที่สุดผู้บริโภคก็จำเป็นต้องกลับมาเพิ่มเงินออมอีกครั้ง
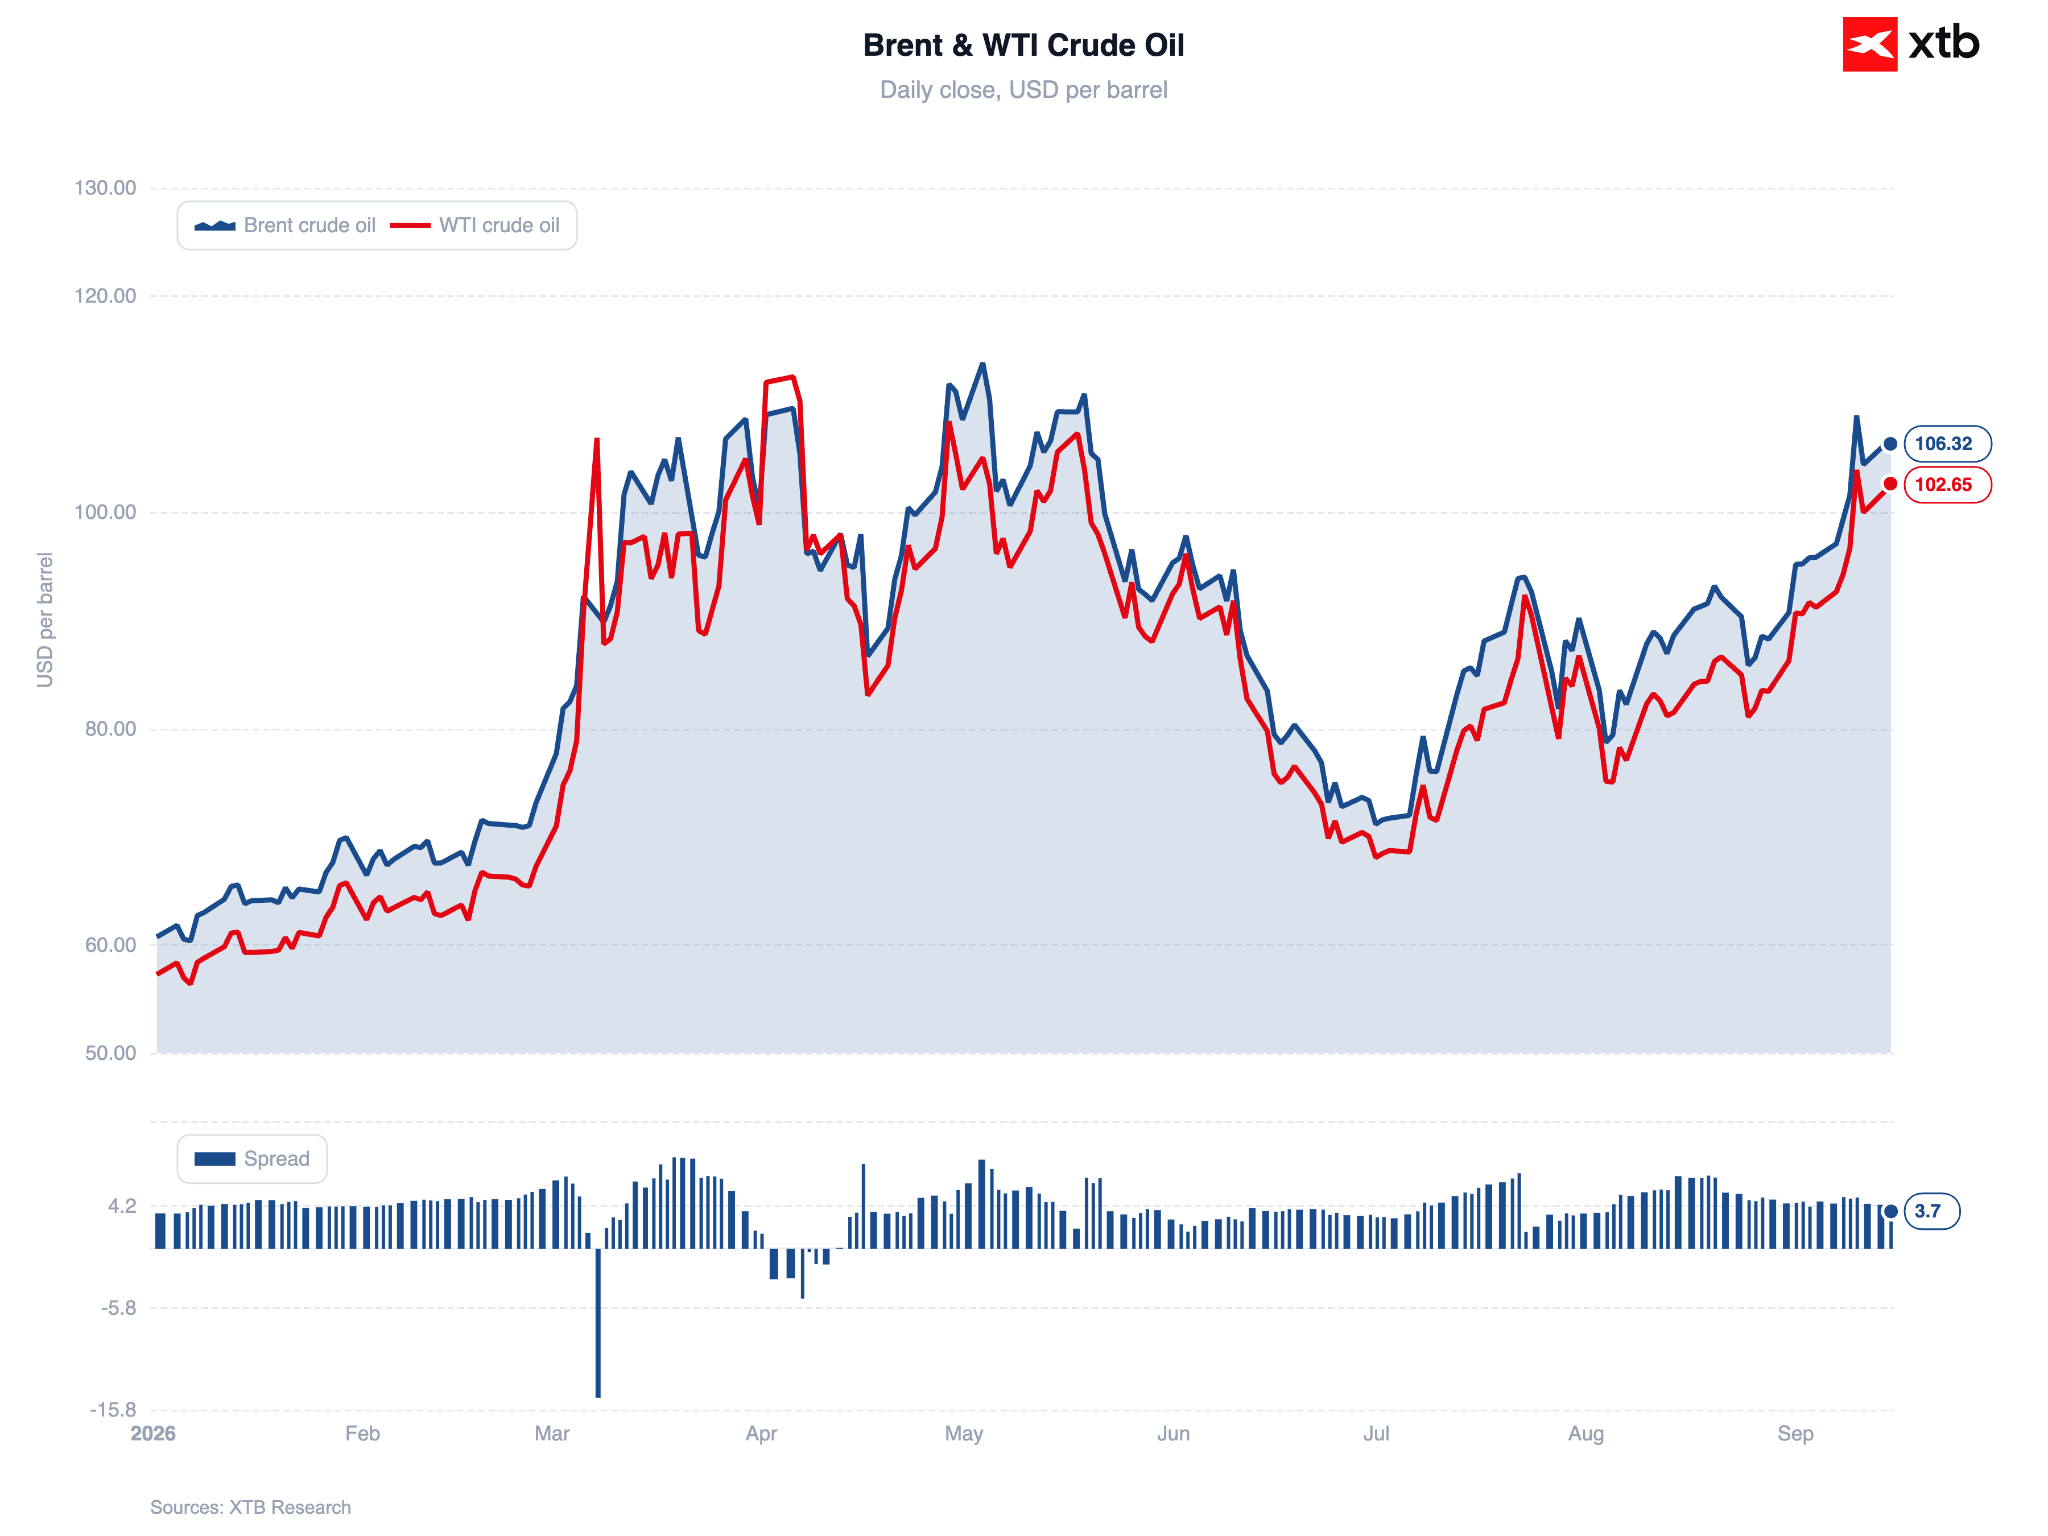
แน่นอนว่าไม่ได้หมายความว่าการขึ้นดอกเบี้ยจะไม่มีเหตุผลหรือไม่สมเหตุสมผลในเชิงเศรษฐกิจมหภาค เพราะยังสามารถอธิบายได้จากหลายปัจจัย หนึ่งในปัจจัยสำคัญที่อาจสนับสนุนการขึ้นดอกเบี้ยคือภาวะตึงตัวในตลาดสินค้าโภคภัณฑ์พลังงาน ราคาน้ำมันดิบและ LNG ที่อยู่ในระดับสูงยังไม่ได้ส่งผ่านไปยังเศรษฐกิจสหรัฐฯ ในวงกว้างอย่างมีนัยสำคัญ แต่ก็ไม่สามารถตัดความเป็นไปได้ที่แรงกดดันดังกล่าวจะทวีความรุนแรงขึ้นในช่วงหลายเดือนข้างหน้า
Fed อาจเลือกขึ้นดอกเบี้ยในลักษณะ Front-loading โดยดำเนินการเชิงรุกล่วงหน้าเพื่อป้องกันไม่ให้ต้องใช้นโยบายการเงินที่เข้มงวดมากขึ้นอย่างมีนัยสำคัญในอนาคต
หาก Fed ตัดสินใจขึ้นดอกเบี้ยในวันพุธจริง ก็อาจเกิดคำถามตามมาว่าเหตุใดจึงไม่ได้ปรับขึ้นตั้งแต่เดือนกรกฎาคม เนื่องจากข้อมูลเศรษฐกิจมหภาคที่เผยแพร่นับจากนั้นมีหลักฐานเพิ่มเติมไม่มากนักที่สนับสนุนแนวคิดเรื่องการคุมเข้มนโยบายการเงิน ทั้งนี้ Front-loading เป็นหนึ่งในเหตุผลที่ผู้กำหนดนโยบายซึ่งลงมติสวนทางกับเสียงส่วนใหญ่ในครั้งนั้นใช้สนับสนุนการขึ้นดอกเบี้ย
Figure 3: ราคาน้ำมันดิบ Brent และ WTI (2026)
Source: XTB Research, 15.09.2026
ไม่ว่า Fed จะตัดสินใจอย่างไร ตลาดก็อาจมองว่าการตัดสินใจครั้งนี้มีเรื่องการเมืองเข้ามาเกี่ยวข้อง
ในมุมมองของเศรษฐกิจมหภาค การตัดสินใจครั้งนี้สามารถวิเคราะห์ได้จากข้อมูลหลายด้านและมีเหตุผลรองรับได้หลากหลาย อย่างไรก็ตาม บรรยากาศรอบการประชุมที่ร้อนแรงขึ้นจากความเห็นล่าสุดของประธานาธิบดี Donald Trump และ Kevin Hassett ที่ปรึกษาเศรษฐกิจระดับสูงของทำเนียบขาว ทำให้ไม่ว่า Fed จะตัดสินใจในทิศทางใด การเคลื่อนไหวดังกล่าวก็มีแนวโน้มถูกมองว่ามีแรงกดดันทางการเมืองเข้ามาเกี่ยวข้อง โดยเฉพาะเมื่อสหรัฐฯ กำลังเข้าสู่ช่วงก่อนการเลือกตั้งกลางเทอม (Midterm Elections)
แม้ Hassett จะย้ำว่า Trump “เคารพความเป็นอิสระของ Warsh 100%” และให้การสนับสนุนเขา “100%” แต่ก็ระบุด้วยว่าประธานาธิบดีคง “ไม่พอใจอย่างมาก” หาก Fed ตัดสินใจขึ้นดอกเบี้ยจริง
ตลาดยังจดจำแรงกดดันที่อดีตประธาน Fed Jerome Powell เผชิญในช่วงท้ายของวาระได้เป็นอย่างดี โดย Trump เคยมองว่า Powell รักษาอัตราดอกเบี้ยไว้ในระดับสูงเกินไป นอกจากนี้ ยังไม่สามารถมองข้ามกรณีของ Lisa Cook ซึ่งถูก Trump “ปลดออกจากตำแหน่ง” ได้ อย่างไรก็ตาม การใช้เครื่องหมายคำพูดมีความตั้งใจ เนื่องจากคำตัดสินดังกล่าวถูกศาลฎีกาสหรัฐฯ พลิกกลับในเวลาต่อมา และ Cook ยังคงเป็นสมาชิก FOMC ที่จะเข้าร่วมการพิจารณาในวันพุธ
หาก Fed ตัดสินใจขึ้นดอกเบี้ยจริงตามที่ตัวชี้วัดหลายรายการในขณะนี้บ่งชี้ ก็อาจตามมาด้วยคำวิจารณ์อย่างรุนแรงอีกครั้งจากประธานาธิบดีสหรัฐฯ คำถามที่น่าสนใจคือ Trump จะปฏิบัติต่อ Warsh อย่างไร หากเขาต้องตัดสินใจขึ้นดอกเบี้ย
ทั้งนี้ ควรย้อนกลับไปดูว่า แม้ Warsh จะมีประวัติที่ค่อนข้าง Hawkish โดยในช่วงที่ดำรงตำแหน่ง FOMC ระหว่างปี 2006–2011 เขาสนับสนุนการขึ้นดอกเบี้ยแม้ในช่วงวิกฤตการเงินโลก แต่ก่อนเข้ารับตำแหน่ง เขากลับส่งสัญญาณสนับสนุนการลดดอกเบี้ยอยู่บ่อยครั้ง
เมื่อเพียงกว่าหนึ่งปีก่อน Warsh เคยแสดงจุดยืนสอดคล้องกับ Trump อย่างเปิดเผย โดยให้สัมภาษณ์กับ FOX News ว่าความไม่พอใจของ Trump ต่อการดำเนินนโยบายการเงินของ Powell นั้นมีเหตุผลอย่างเต็มที่ ขณะเดียวกัน เขาวิพากษ์วิจารณ์ Fed ว่าปรับลดดอกเบี้ยช้าเกินไปและพึ่งพาข้อมูลเศรษฐกิจย้อนหลังมากเกินไป
สำหรับ Fed และ Warsh เอง การขึ้นดอกเบี้ยอาจเป็นทางเลือกที่เสียหายน้อยกว่า
หาก Fed เลือก คงดอกเบี้ย ตลาดอาจตีความว่า Fed ยอมถอยภายใต้แรงกดดันจาก Donald Trump ซึ่งอาจส่งสัญญาณถึงการสูญเสียความเป็นอิสระของสถาบันการเงินที่มีความสำคัญที่สุดแห่งหนึ่งของโลก
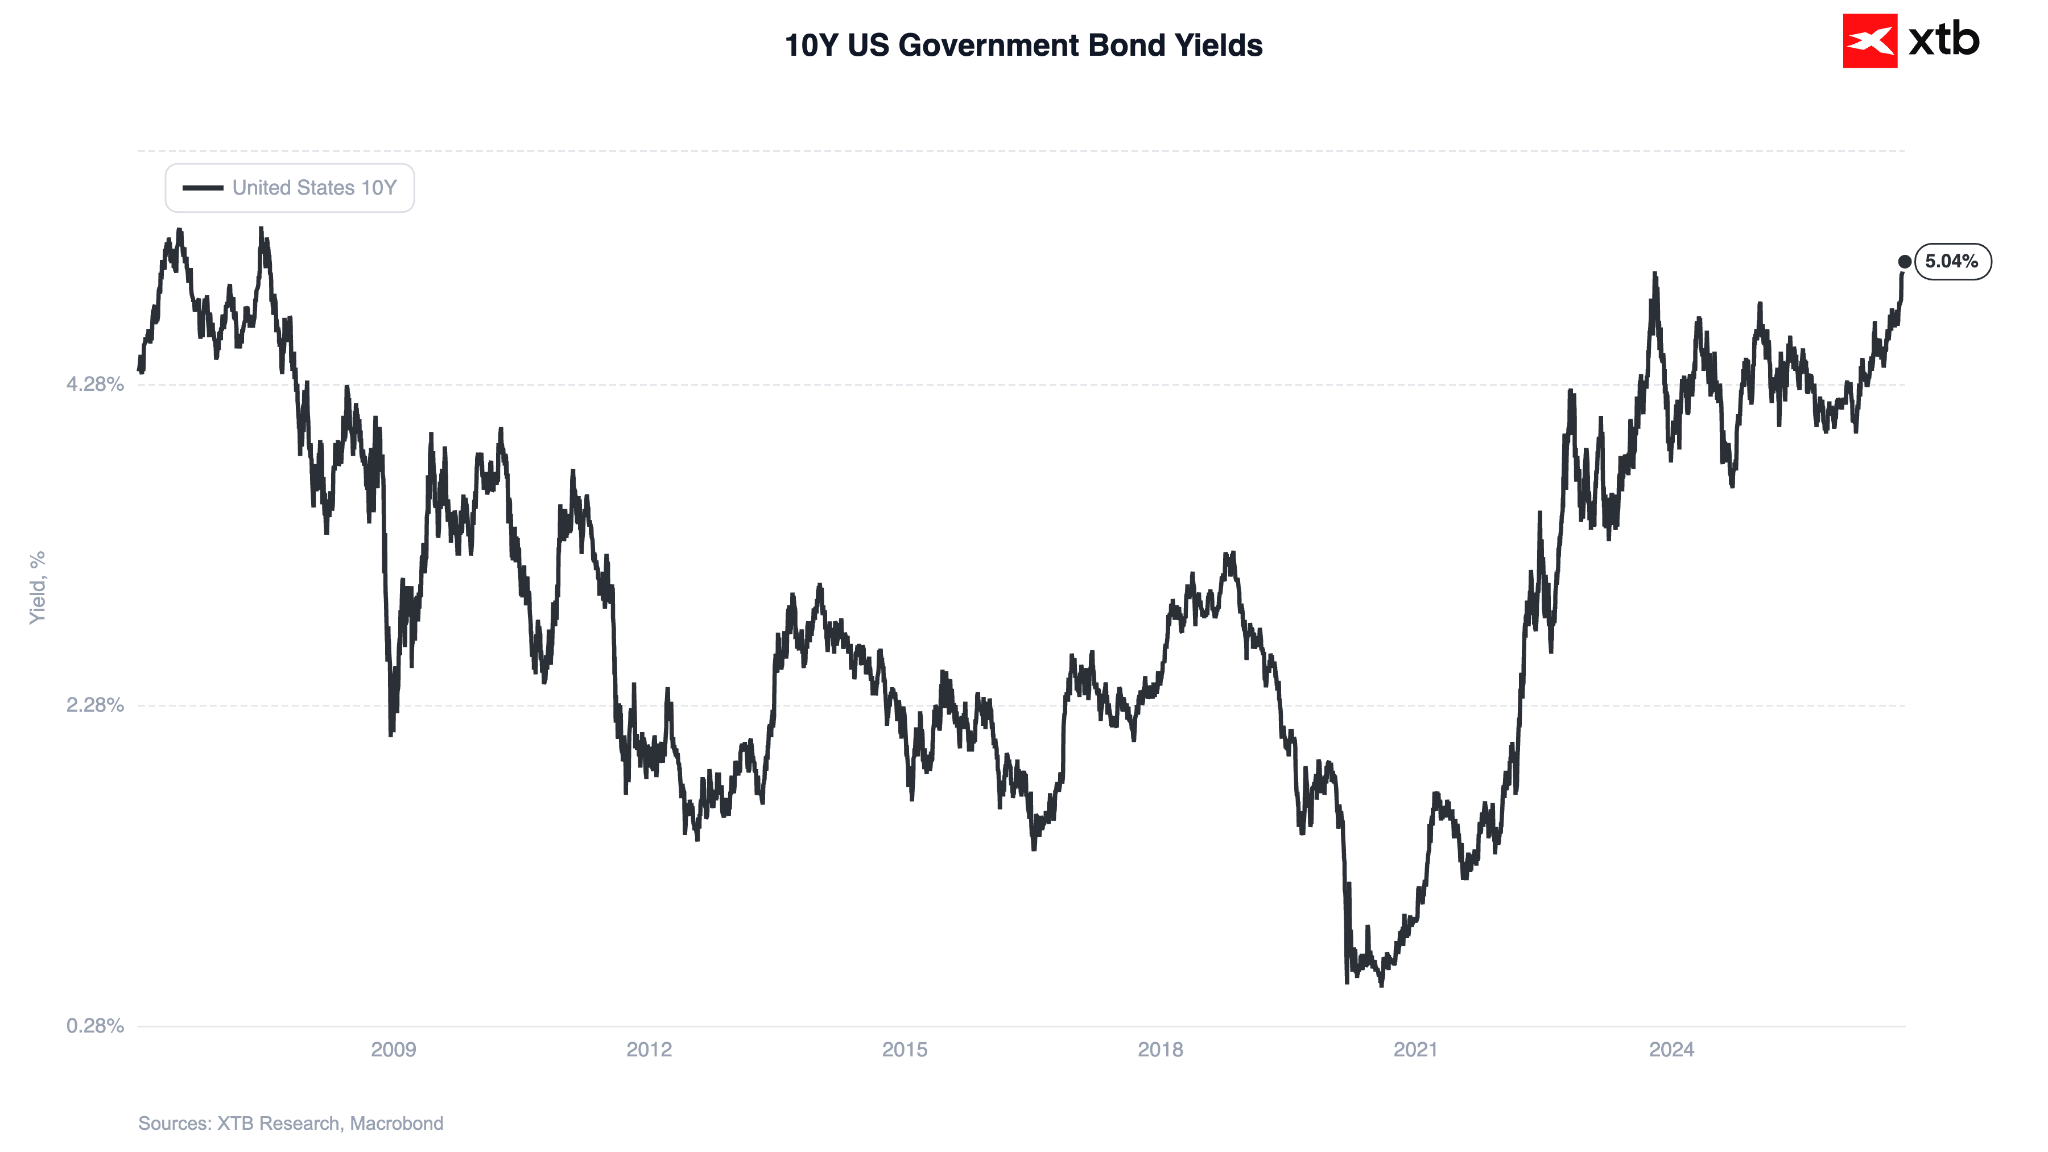
สถานการณ์ดังกล่าวอาจนำไปสู่การปรับตัวขึ้นต่อของ Bond Yields ระยะยาว โดยเฉพาะเมื่ออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีในวันนี้แตะระดับสูงสุดนับตั้งแต่ปี 2007 และอาจทำให้ Debasement Trade กลับมาได้รับความสนใจอีกครั้ง ซึ่งหมายถึงกลยุทธ์ที่นักลงทุนลดการถือครองสกุลเงิน Fiat และหันไปลงทุนในสินทรัพย์ที่มีอุปทานจำกัด เช่น โลหะมีค่าและ Bitco
Source: XTB Research, 15.09.2026
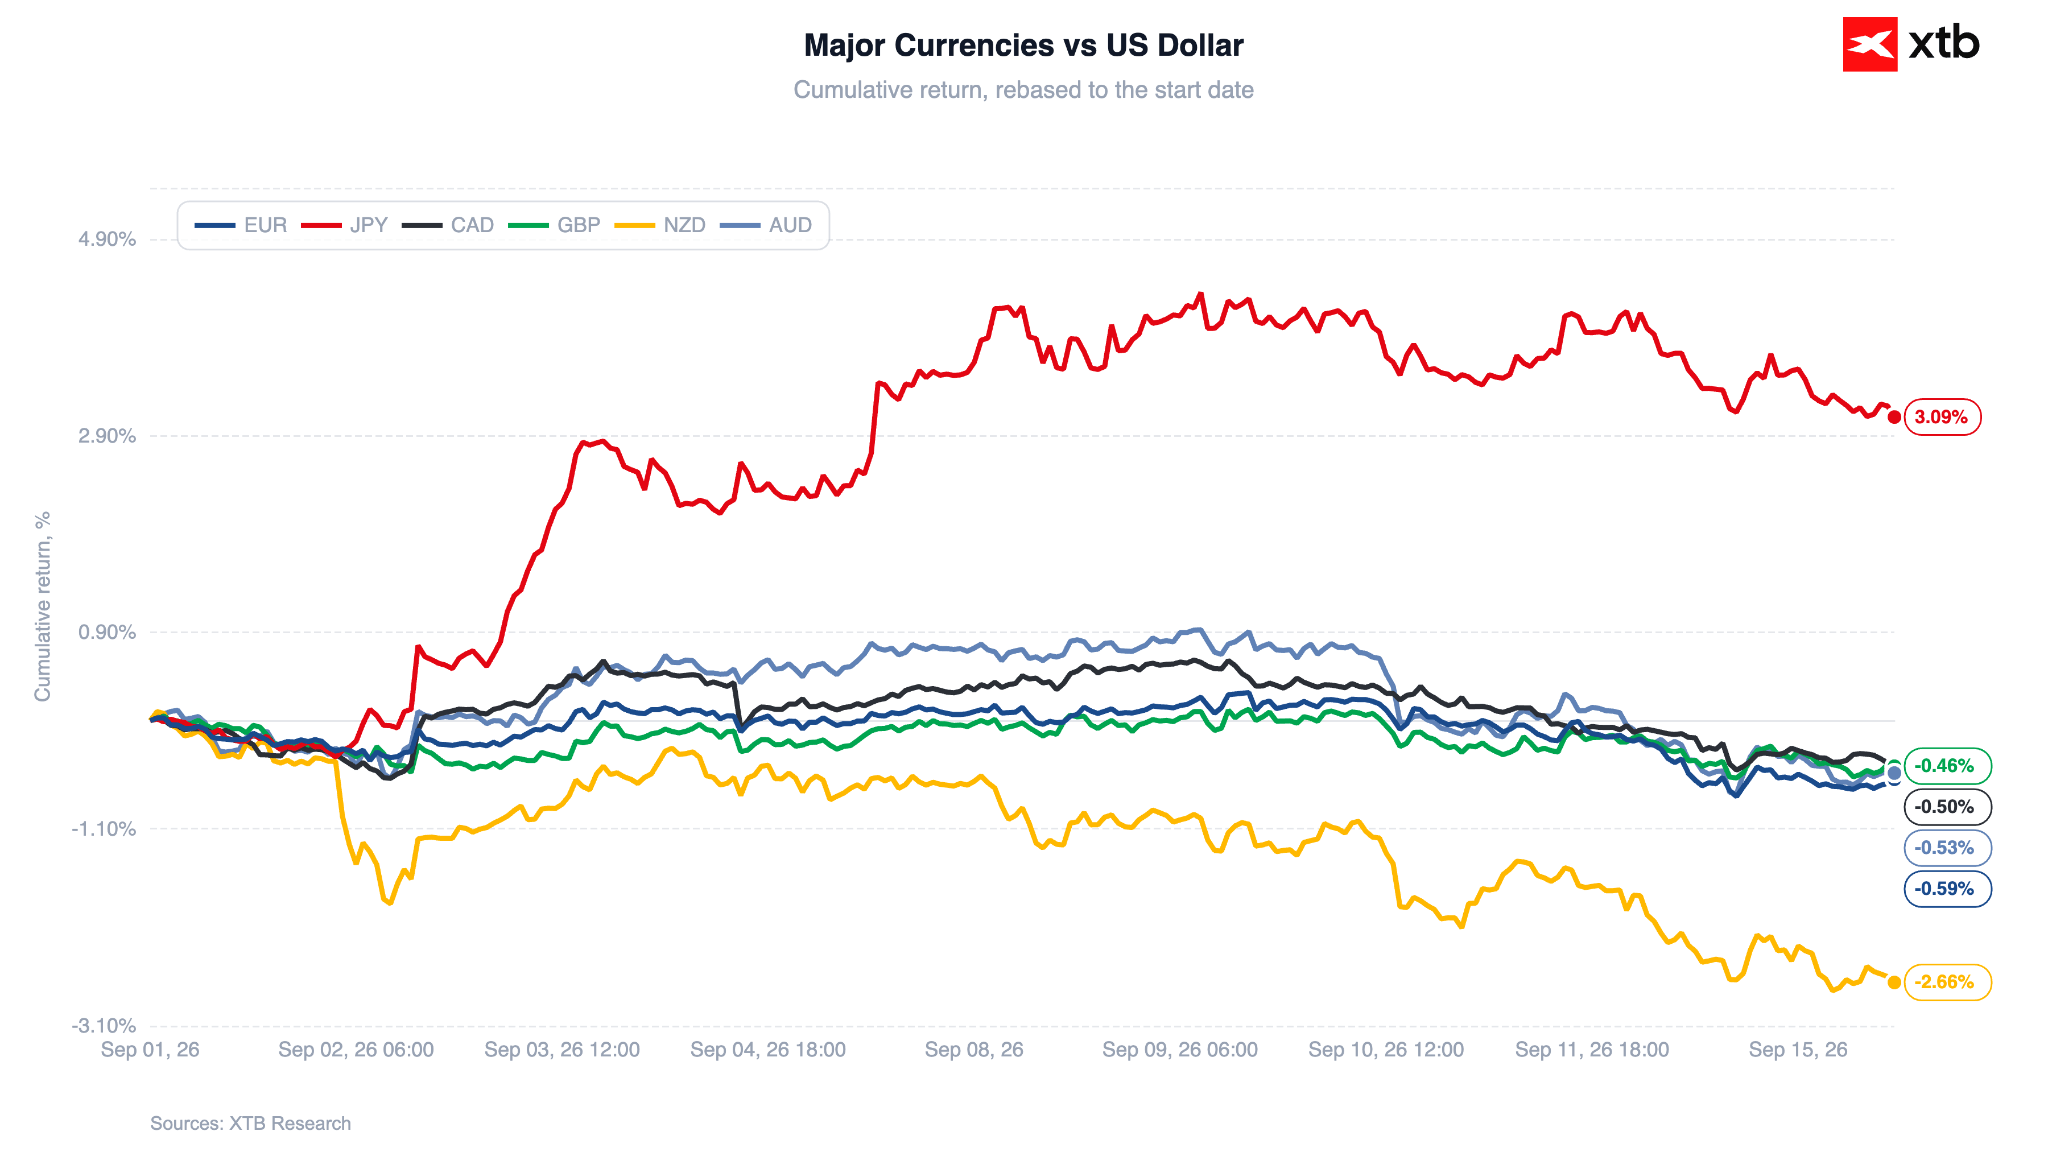
การขึ้นดอกเบี้ยไม่ได้หมายความว่าเงินดอลลาร์จะแข็งค่าขึ้นเสมอไป
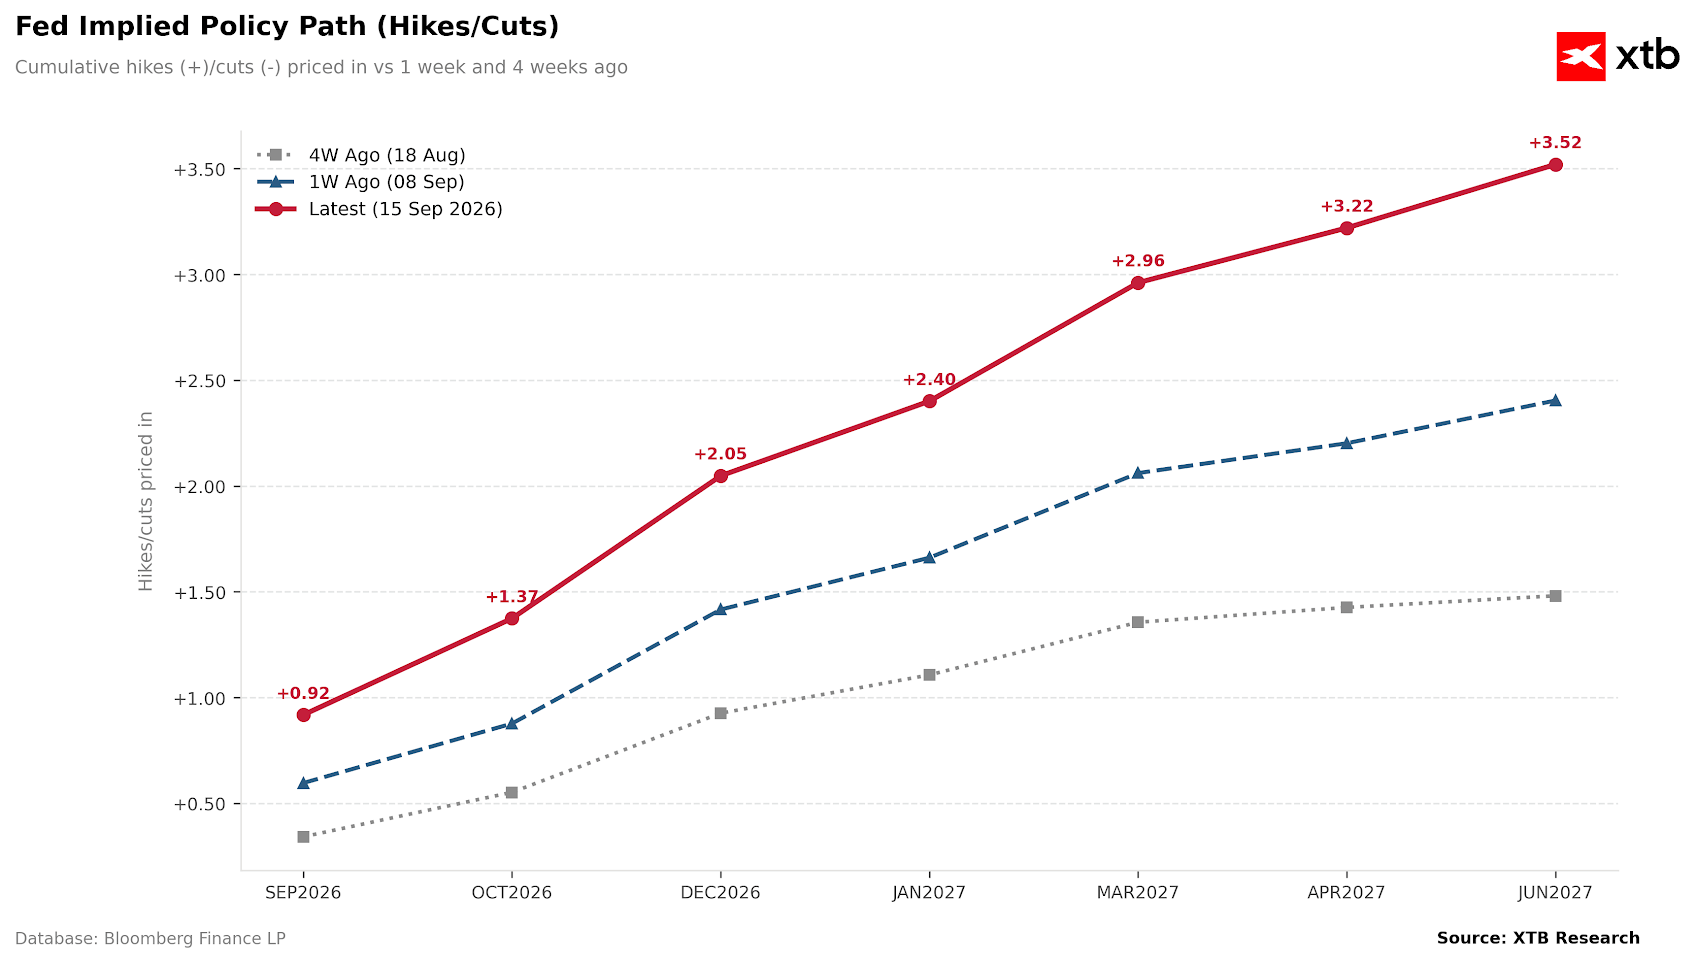
การขึ้นดอกเบี้ยไม่ได้รับประกันโดยอัตโนมัติว่าเงินดอลลาร์สหรัฐฯ จะปรับตัวแข็งค่าขึ้น เนื่องจากตลาดได้ Price in การขึ้นดอกเบี้ยไว้เกือบทั้งหมดแล้ว ดังนั้น สิ่งที่จำเป็นคือท่าทีที่ค่อนข้าง Hawkish และที่สำคัญคือต้องมีความน่าเชื่อถือเพียงพอ
หาก Warsh ไม่สามารถสร้างความเชื่อมั่นให้กับตลาดได้ เช่นเดียวกับการประชุมในเดือนกรกฎาคม การคาดการณ์เกี่ยวกับการขึ้นดอกเบี้ยเพิ่มเติมอาจลดลง ซึ่งจะสร้างแรงกดดันต่อเงินดอลลาร์สหรัฐฯ
Figure 5: เส้นทางอัตราดอกเบี้ย Fed ที่ตลาดคาดการณ์ (2026–2027)
Source: XTB Research, 15.09.2026
สถานการณ์ดังกล่าวมีความเป็นไปได้ โดยในมุมมองของเรา การปรับเพิ่มคาดการณ์เชิง Hawkish ที่เกิดขึ้นในช่วงที่ผ่านมาอาจรุนแรงเกินไป เราไม่คาดว่าฉากทัศน์หลักของตลาดที่ประเมินว่า Fed จะปรับขึ้นอัตราดอกเบี้ยถึง 4 ครั้งก่อนสิ้นสุดครึ่งแรกของปี 2027 จะเกิดขึ้นจริง
หากตลาดปรับลดคาดการณ์การขึ้นดอกเบี้ยลง แน่นอนว่าย่อมไม่ใช่ข่าวดีสำหรับเงินดอลลาร์สหรัฐฯ
Figure 6: ผลการดำเนินงานของสกุลเงินหลักเทียบกับดอลลาร์สหรัฐฯ (01.09.2026–15.09.2026)
 Source: XTB Research, 15.09.2026
—
Michał Jóźwiak, Financial Markets Analyst, XTB



Chart of the Day: ตลาดหุ้นสหรัฐฯ จะไปทางไหนต่อ?


ปฏิทินเศรษฐกิจ: ถึงเวลาขึ้นดอกเบี้ยแล้วหรือยัง?

Morning Wrap: ตลาดหาจุดสมดุลก่อนการตัดสินใจของ Fed

Chart of the Day: ทองคำแตะระดับต่ำสุดในรอบ 5 สัปดาห์ – อะไรอยู่เบื้องหลังการปรับตัวลง? (15.09.2026)