


Cục Dự trữ Liên bang Mỹ (Fed) đã tăng lãi suất thêm 25 điểm cơ bản lên 3,75-4% trong cuộc họp ngày 16/9, đúng như kỳ vọng của thị trường. Tuy nhiên, điều đáng chú ý không nằm ở mức tăng 25 điểm cơ bản, mà ở thông điệp phía sau quyết định này.
Trong bối cảnh lạm phát vẫn cao, giá năng lượng chịu tác động từ căng thẳng tại Vùng Vịnh và tác động của chính sách thuế quan chưa hoàn toàn biến mất, Fed đang đứng trước một bài toán khó: nếu tiếp tục giữ chính sách tiền tệ quá lỏng, áp lực giá có nguy cơ kéo dài; nhưng nếu bắt đầu một chu kỳ thắt chặt mới, chi phí vốn cao hơn có thể gây thêm sức ép lên tăng trưởng và thị trường tài chính.
Quan trọng hơn, quyết định lần này cũng trở thành phép thử đối với Chủ tịch Fed Kevin Warsh trong việc duy trì lập trường chính sách độc lập trước áp lực ngày càng rõ ràng từ Tổng thống Donald Trump.
Fed chọn lạm phát thay vì chờ đợi
FOMC đã nhất trí 12-0 để nâng lãi suất quỹ liên bang thêm 25 điểm cơ bản lên 3,75 - 4%. Trong tuyên bố sau cuộc họp, Fed nhấn mạnh rằng lạm phát vẫn ở mức cao và quyết định này nhằm hỗ trợ quá trình đưa lạm phát trở lại mục tiêu 2%.
Thông điệp của Kevin Warsh thậm chí còn cứng rắn hơn. Ông cho rằng lạm phát đã ở mức "quá cao trong thời gian quá dài" và Fed cần nhìn thấy bằng chứng rõ ràng rằng lạm phát cơ bản đang tiến về mục tiêu với tốc độ đủ nhanh.
Điều này cho thấy Fed không còn muốn xem áp lực giá hiện tại đơn thuần là một cú sốc tạm thời từ phía nguồn cung. Giá năng lượng cao do căng thẳng Mỹ-Iran và các tác động kéo dài từ thuế quan rõ ràng là những yếu tố bên ngoài mà chính sách tiền tệ khó có thể giải quyết trực tiếp. Tuy nhiên, vấn đề đối với Fed nằm ở khả năng những cú sốc này lan rộng sang kỳ vọng lạm phát, tiền lương và hành vi định giá của doanh nghiệp.
Rủi ro này càng đáng lưu ý khi thị trường lao động vẫn tương đối vững. Fed đã hạ dự báo tỷ lệ thất nghiệp cuối năm xuống 4,1%, thấp hơn 0,2 điểm phần trăm so với dự báo tháng 6. Nói cách khác, Fed hiện không phải lựa chọn giữa lạm phát và một nền kinh tế đang suy yếu nghiêm trọng. Thay vào đó, ngân hàng trung ương đang đối mặt với một nền kinh tế vẫn đủ sức chống chịu trong khi lạm phát chưa quay về quỹ đạo mục tiêu.
Một lần tăng lãi suất hay khởi đầu chu kỳ thắt chặt mới?
Đây mới là câu hỏi quan trọng đối với thị trường. Việc Fed tăng lãi suất lần này gần như đã được định giá hoàn toàn, khi thị trường trước cuộc họp đặt cược hơn 90% khả năng FOMC sẽ hành động. Vì vậy, tác động lớn hơn sẽ đến từ những gì Fed làm tiếp theo.
đồ chấm mới nhất cho thấy 16/18 quan chức Fed đưa ra dự báo kỳ vọng Fed sẽ tiếp tục tăng lãi suất trong năm nay. Trong số đó, 4 người dự báo thêm hai lần tăng, trong khi phần còn lại dự báo thêm một lần. Chỉ hai quan chức cho rằng lãi suất sẽ được giữ nguyên ở mức hiện tại cho tới cuối năm. Thông điệp này quan trọng bởi Fed thường không thực hiện một đợt điều chỉnh đơn lẻ nếu các nhà hoạch định chính sách thực sự tin rằng lạm phát cần được kiểm soát bằng một mặt bằng lãi suất cao hơn.
Tuy nhiên, vẫn chưa thể kết luận rằng Fed đã chính thức bước vào một chu kỳ thắt chặt mới. Điểm cần theo dõi là liệu các đợt tăng tiếp theo có trở thành một chuỗi chính sách liên tục hay chỉ là những động thái mang tính "bảo hiểm" nhằm ngăn kỳ vọng lạm phát mất kiểm soát.
Nếu Fed tiếp tục nhấn mạnh rằng lạm phát đang quá cao và cần thêm nhiều lần tăng lãi suất, thị trường có thể bắt đầu định giá lại toàn bộ đường cong lãi suất. Khi đó, áp lực sẽ không chỉ xuất hiện trên cổ phiếu tăng trưởng mà còn lan sang trái phiếu, bất động sản và các tài sản nhạy cảm với chi phí vốn. Ngược lại, nếu Fed coi đợt tăng này là một bước đi mang tính phòng ngừa và sau đó tạm dừng, tác động lên thị trường có thể hạn chế hơn.
Fed vẫn chưa nhìn thấy lạm phát quay về 2%
Dự báo mới của Fed cho thấy các nhà hoạch định chính sách vẫn chưa kỳ vọng lạm phát trở lại mục tiêu trong ngắn hạn. Fed dự báo PCE toàn phần tăng 3,7% trong năm nay, trong khi PCE lõi tăng 3,4%, đều cao hơn 0,1 điểm phần trăm so với dự báo tháng 6.
Đáng chú ý hơn, Fed không kỳ vọng đạt mục tiêu 2% trước năm 2029. Dù vậy, các quan chức dự báo lạm phát sẽ giảm đáng kể vào năm 2027, với PCE toàn phần xuống 2,3% và PCE lõi xuống 2,5%. Điều này cho thấy Fed vẫn tin rằng áp lực giá cuối cùng sẽ hạ nhiệt, nhưng quá trình này có thể kéo dài hơn dự kiến.
Đây cũng là lý do Fed không muốn lặp lại sai lầm của giai đoạn hậu Covid, khi các nhà hoạch định chính sách ban đầu đánh giá áp lực lạm phát là nhất thời. Khi cú sốc nguồn cung kéo dài và kỳ vọng lạm phát bắt đầu thay đổi, Fed buộc phải thắt chặt mạnh hơn, trong khi lạm phát đã tăng lên mức cao nhất trong nhiều thập kỷ. Lần này, Fed dường như muốn hành động sớm hơn để ngăn một kịch bản tương tự tái diễn.
Bài toán khó hơn nằm ở thị trường trái phiếu
Tuy nhiên, việc tăng lãi suất không đồng nghĩa Fed có thể kiểm soát toàn bộ mặt bằng lãi suất trong nền kinh tế. Fed trực tiếp kiểm soát lãi suất ngắn hạn, nhưng lợi suất trái phiếu kỳ hạn dài còn phụ thuộc vào lạm phát kỳ vọng, triển vọng tăng trưởng, nhu cầu phát hành trái phiếu và phần bù rủi ro tài khóa.
Điều này đặc biệt quan trọng trong bối cảnh nợ công Mỹ ở mức rất cao và lợi suất trái phiếu dài hạn đã chịu áp lực. Nếu lợi suất dài hạn tiếp tục tăng vì nhà đầu tư yêu cầu mức premium cao hơn để nắm giữ trái phiếu Kho bạc Mỹ, việc Fed tăng thêm 25 điểm cơ bản có thể không đủ để giải quyết vấn đề. Ngược lại, chi phí vốn cao hơn có thể tạo thêm áp lực lên nền kinh tế và thị trường chứng khoán. Vì vậy, phản ứng của lợi suất trái phiếu sau cuộc họp sẽ quan trọng không kém chính quyết định lãi suất.
Nếu lợi suất kỳ hạn dài giảm sau quyết định của Fed, thị trường có thể xem đây là dấu hiệu chính sách đang phát huy tác dụng. Nhưng nếu lợi suất dài hạn tiếp tục tăng, đặc biệt trong khi Fed vẫn duy trì lập trường cứng rắn, thị trường có thể bắt đầu lo ngại về sự kết hợp giữa lạm phát dai dẳng và rủi ro tài khóa.
Warsh đứng trước phép thử về tính độc lập của Fed
Một yếu tố khác khiến cuộc họp lần này đặc biệt đáng chú ý là áp lực chính trị đối với Fed. Sau quyết định tăng lãi suất, Tổng thống Donald Trump cho biết ông vẫn tin tưởng Kevin Warsh, nhưng đồng thời tiếp tục kêu gọi Fed hạ lãi suất xuống 1% hoặc thấp hơn.
Những phát biểu này đặt ra một sự tương phản rõ ràng. Trong khi Warsh cho rằng lạm phát đã quá cao trong thời gian quá dài và cần chính sách đủ cứng rắn, Nhà Trắng lại muốn chi phí vay thấp hơn để hỗ trợ nền kinh tế. Trump cũng công khai chỉ trích FOMC, cho rằng các thành viên của ủy ban đang hành động vì mục đích chính trị và việc tăng lãi suất khiến tình hình trở nên khó khăn hơn đối với chính quyền của ông.
Mặc dù Trump đồng thời nói rằng ông muốn Warsh duy trì tính độc lập, việc liên tục công khai yêu cầu Fed giảm lãi suất vẫn tạo ra áp lực đáng kể lên ngân hàng trung ương. Vấn đề đối với Warsh vì thế không chỉ là quyết định mức lãi suất bao nhiêu. Ông còn phải thuyết phục thị trường rằng các quyết định chính sách được đưa ra dựa trên dữ liệu kinh tế và nhiệm vụ kép của Fed, thay vì áp lực chính trị.
Tổng kết
Quyết định tăng lãi suất của Fed lần này không gây bất ngờ, nhưng nó đánh dấu một sự thay đổi đáng chú ý trong cách ngân hàng trung ương đánh giá rủi ro lạm phát.
Trong ngắn hạn, áp lực lớn nhất đối với thị trường sẽ đến từ câu hỏi liệu đây là một đợt tăng đơn lẻ hay là bước đầu tiên của một chu kỳ thắt chặt mới. Nếu Fed tiếp tục phát tín hiệu tăng lãi suất, lợi suất trái phiếu có thể duy trì ở mức cao và gây sức ép lên các tài sản có định giá cao.
Tuy nhiên, rủi ro lớn hơn nằm ở chỗ Fed không thể kiểm soát hoàn toàn lợi suất dài hạn. Nếu lạm phát, giá năng lượng và rủi ro tài khóa tiếp tục đẩy lợi suất trái phiếu tăng, chính sách tiền tệ có thể trở nên khó khăn hơn đáng kể.
Đối với Kevin Warsh, đây cũng là phép thử quan trọng về khả năng duy trì lập trường chính sách độc lập. Trong khi Nhà Trắng muốn lãi suất thấp hơn, Fed lại đang nhấn mạnh rằng việc kiểm soát lạm phát chưa thể bị xem nhẹ.
Vì vậy, thị trường sẽ không chỉ theo dõi Fed tăng hay không tăng lãi suất trong những cuộc họp tiếp theo, mà còn phải quan sát lợi suất trái phiếu dài hạn, kỳ vọng lạm phát và cách Fed phản ứng trước áp lực chính trị. Đây mới là những biến số có khả năng quyết định hướng đi của thị trường trong giai đoạn tiếp theo.
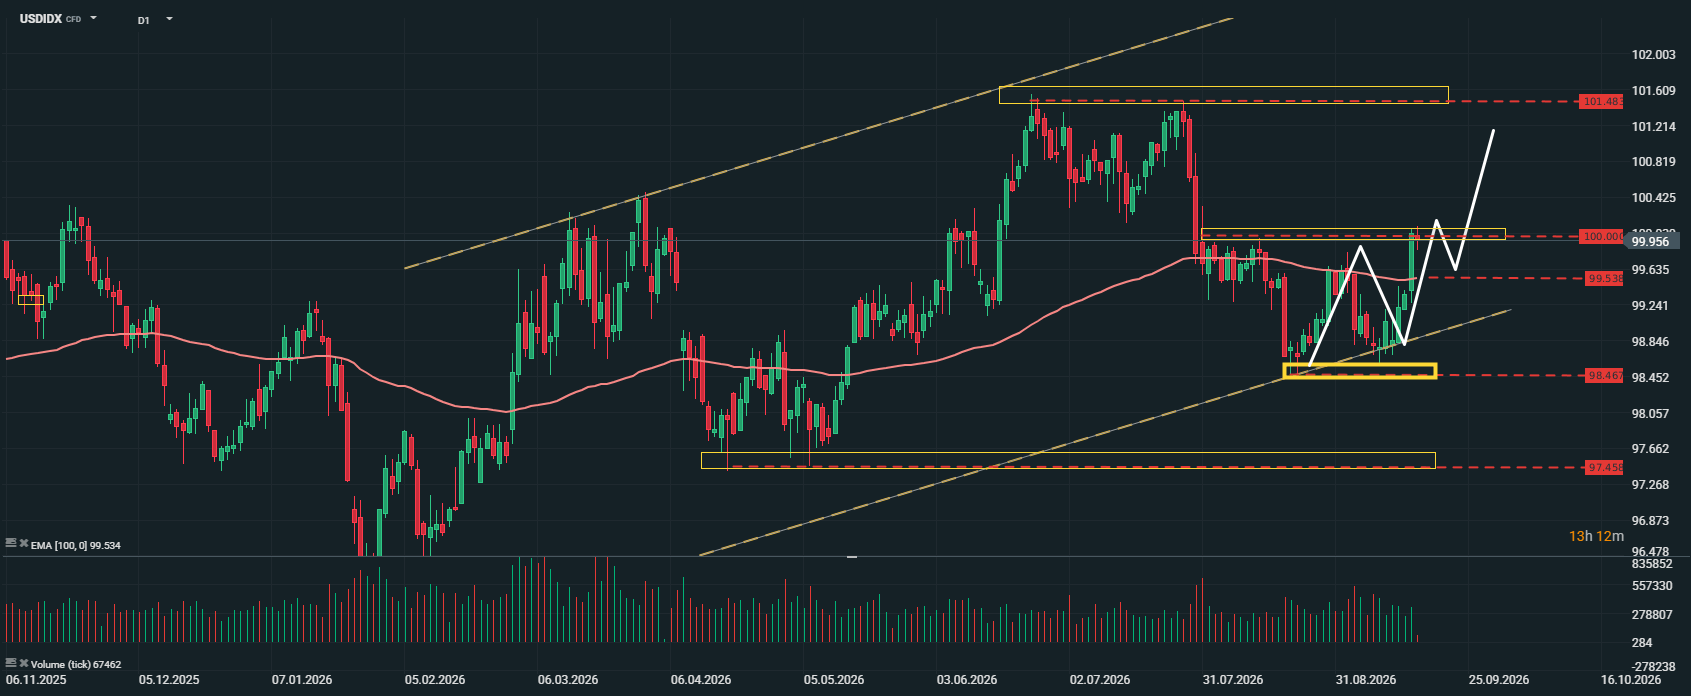
Phân tích biểu đồ chỉ số USDIDX, (khung D1)
Nguồn: xStation5
Chỉ số USDIDX bật tăng mạnh trở lại sau tín hiệu thắt chặt chính sách tiền tệ của Fed. Nhịp tăng gần đây đã đẩy chỉ số tiếp cận lại vùng kỹ thuật quan trọng 100.00 điểm. Phản ứng của chỉ số với vùng kỹ thuật này sẽ quyết định hướng đi sắp tới của đồng USD.
Nếu chỉ số có thể tiếp tục duy trì đà tăng đẩy giá vượt qua vùng cản này một cách dứt khoát. Xu hướng tăng sẽ được mở rộng và dư địa để chỉ số quay lại mức đỉnh gần đây 101.5 là có thể xảy ra.
Ngược lại, nếu giá bất ngờ quay đầu giảm mạnh hoặc thậm chí thoát ra khỏi kênh tăng, điều đó sẽ kích hoạt hiệu ứng bán mạnh. Những nỗ lực tăng giá gần đây gần như sẽ bị phủ nhận và một xu hướng giảm trung hạn sẽ là điều mà nhà đầu tư cần cân nhắc.
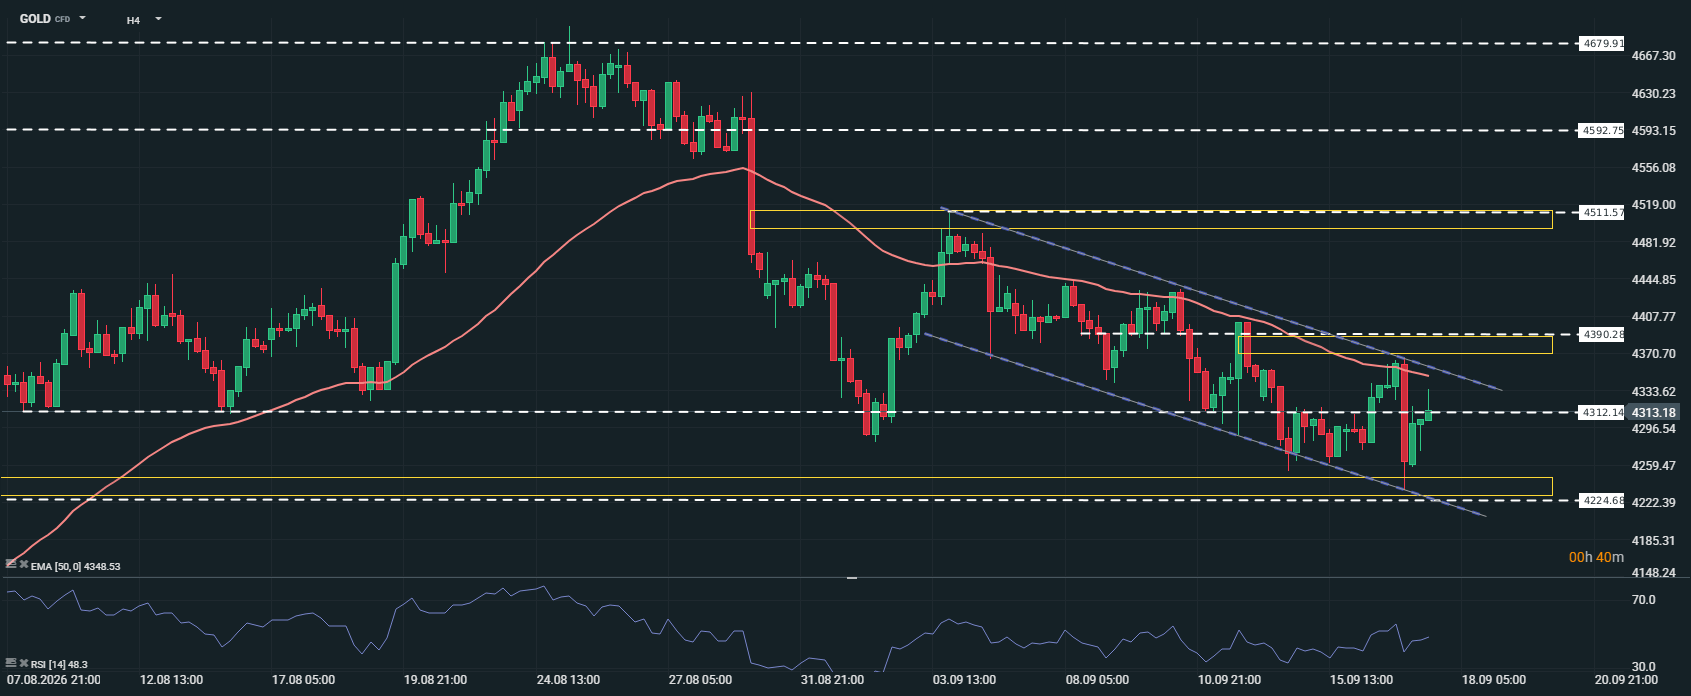
Phân tích biểu đồ giá Vàng (khung H4)
Nguồn: xStation5
Giá Vàng giảm mạnh về lại vùng 4.220 USD sau quyết định lãi suất của Fed. Tuy nhiên, giá cũng nhanh chóng quay đầu phục hồi trở lại vượt mốc 4.300 USD. Diễn biến này phản ánh sự thiếu định hướng của thị trường trước các bất định xoay quanh về chủ đề “Liệu có mấy lần tăng lãi suất trong năm nay?”. Điều này có lẽ sẽ còn được nói đến nhiều lần trong thời gian tới.
Khu vực 4.370 USD sẽ đóng vai trò là vùng cản quan trọng, nếu giá có thể vượt qua được vùng cản này, xu hướng tăng có thể quay lại và mở ra một dư địa lớn cho đà tăng sắp tới.
Ngược lại, nếu giá quay lại tiếp cận vùng 4.220 USD thêm một lần nữa, điều này sẽ khiến cho vùng hỗ trợ này suy yếu.


Thị trường nổi bật 🔼 Vàng phục hồi 1,3% bất chấp lập trường diều hâu của Fed

Tóm tắt thị trường🗽 Các chỉ số và kim loại quý phục hồi sau quyết định lãi suất của Fed



📊Tin đầu ngày: Fed tăng lãi suất và phát tín hiệu tiếp tục thắt chặt, đồng USD tăng trong khi Vàng giảm

Fed "diều hâu"! Warsh không khoan nhượng trong cuộc chiến chống lạm phát
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.