

- บรรยากาศในตลาดสินค้าโภคภัณฑ์แตกต่างกัน: ตลาดสินค้าโภคภัณฑ์โดยรวมมีแรงกดดันด้านลบเล็กน้อย ขณะที่โลหะมีค่าและโลหะอุตสาหกรรมยังคงเดินหน้าในแนวโน้มขาขึ้นที่แข็งแกร่งและอยู่ในระดับสูงเป็นประวัติการณ์
- สถานการณ์ตลาดก๊าซธรรมชาติ (Natgas): ราคาก๊าซธรรมชาติอยู่ภายใต้แรงกดดันจากคาดการณ์ว่าอุณหภูมิจะสูงขึ้นและฤดูทำความร้อนในสหรัฐฯ จะเริ่มช้ากว่าปกติ แม้ความต้องการใช้ไฟฟ้ายังคงอยู่ในระดับสูง
- ภูมิรัฐศาสตร์กดดันราคาน้ำมันดิบ: ราคาน้ำมันเคลื่อนไหวผันผวนสูงจากรายงานสถานการณ์ในตะวันออกกลาง ความตึงเครียดที่เกี่ยวข้องกับอิหร่าน และการเปลี่ยนแปลงของปริมาณการส่งออกผ่านช่องแคบฮอร์มุซ
- สมดุลอุปสงค์และอุปทานของฝ้ายและโกโก้: ตลาดฝ้ายได้รับแรงกดดันจากการปรับลดคาดการณ์ผลผลิตของ USDA ขณะที่โกโก้ยังเผชิญแรงกดดันจากสต็อกในตลาดซื้อขายที่อยู่ในระดับสูง และความผันผวนของอุปทานจากแอฟริกาตะวันตก

- บรรยากาศในตลาดสินค้าโภคภัณฑ์แตกต่างกัน: ตลาดสินค้าโภคภัณฑ์โดยรวมมีแรงกดดันด้านลบเล็กน้อย ขณะที่โลหะมีค่าและโลหะอุตสาหกรรมยังคงเดินหน้าในแนวโน้มขาขึ้นที่แข็งแกร่งและอยู่ในระดับสูงเป็นประวัติการณ์
- สถานการณ์ตลาดก๊าซธรรมชาติ (Natgas): ราคาก๊าซธรรมชาติอยู่ภายใต้แรงกดดันจากคาดการณ์ว่าอุณหภูมิจะสูงขึ้นและฤดูทำความร้อนในสหรัฐฯ จะเริ่มช้ากว่าปกติ แม้ความต้องการใช้ไฟฟ้ายังคงอยู่ในระดับสูง
- ภูมิรัฐศาสตร์กดดันราคาน้ำมันดิบ: ราคาน้ำมันเคลื่อนไหวผันผวนสูงจากรายงานสถานการณ์ในตะวันออกกลาง ความตึงเครียดที่เกี่ยวข้องกับอิหร่าน และการเปลี่ยนแปลงของปริมาณการส่งออกผ่านช่องแคบฮอร์มุซ
- สมดุลอุปสงค์และอุปทานของฝ้ายและโกโก้: ตลาดฝ้ายได้รับแรงกดดันจากการปรับลดคาดการณ์ผลผลิตของ USDA ขณะที่โกโก้ยังเผชิญแรงกดดันจากสต็อกในตลาดซื้อขายที่อยู่ในระดับสูง และความผันผวนของอุปทานจากแอฟริกาตะวันตก
สถานการณ์ตลาด
- การซื้อขายสินค้าโภคภัณฑ์ในวันที่สองของสัปดาห์สุดท้ายเต็มสัปดาห์ของเดือนกันยายนมีทิศทางผสม โดยเอนเอียงไปทางลบเล็กน้อย และมีการเปลี่ยนแปลงเฉลี่ยรายวันที่ -0.09%
- กลุ่มสินค้าเกษตรและปศุสัตว์ทำผลงานได้ดีที่สุดในรายวัน โดยมีน้ำส้ม (+4.33%) และโคมีชีวิต (+2.02%) เป็นตัวนำ ขณะที่โลหะมีค่าและสินค้าเกษตรบางประเภทเผชิญแรงขายมากที่สุด โดยเงินลดลง 2.03% และน้ำตาล EU ลดลง 1.95%
- แม้ราคาจะอยู่ในช่วงปรับฐาน แต่โครงสร้างราคาในระยะยาวของโลหะอุตสาหกรรมและโลหะมีค่ายังคงมีแนวโน้มขาขึ้นอย่างชัดเจน
- การเบี่ยงเบนทางสถิติที่อยู่ในระดับสูงมาก (Z-score สูงกว่า 1.5σ) พบในทองแดง (+2.87σ) สังกะสี (+2.02σ) รวมถึงทองคำและเงิน สะท้อนถึงแนวโน้มขาขึ้นที่แข็งแกร่งและอยู่ในระดับสูงเมื่อเทียบกับในอดีต
- ตลาดปศุสัตว์มีภาพที่แตกต่างออกไป โดยแม้ราคาเนื้อหมูไม่ติดมัน (Lean Hogs) จะฟื้นตัวในรายวัน แต่ยังคงอยู่ต่ำกว่าค่าเฉลี่ยในช่วงหลายปีที่ผ่านมาอย่างมาก (-1.75σ)
- ปัจจัยมหภาคยังคงได้รับอิทธิพลอย่างมากจากความตึงเครียดทางภูมิรัฐศาสตร์ในตะวันออกกลาง และความกังวลเกี่ยวกับอุปทานสินค้าโภคภัณฑ์ด้านพลังงาน
- ความเสี่ยงจากมาตรการคว่ำบาตรต่อสายการบินอิหร่าน รวมถึงราคาน้ำมันและก๊าซที่ปรับตัวสูงขึ้น กำลังเพิ่มความกังวลด้านเงินเฟ้อในยุโรป ซึ่งส่งผลโดยตรงต่อการประเมินมูลค่าสินค้าโภคภัณฑ์และทิศทางของตลาดโดยรวม
- ในระยะสั้น นักลงทุนควรติดตามพัฒนาการด้านภูมิรัฐศาสตร์ที่เกี่ยวข้องกับเส้นทางขนส่งน้ำมัน รวมถึงท่าทีของธนาคารกลางต่อแรงกดดันด้านต้นทุนที่ยังอยู่ในระดับสูงอย่างใกล้ชิด
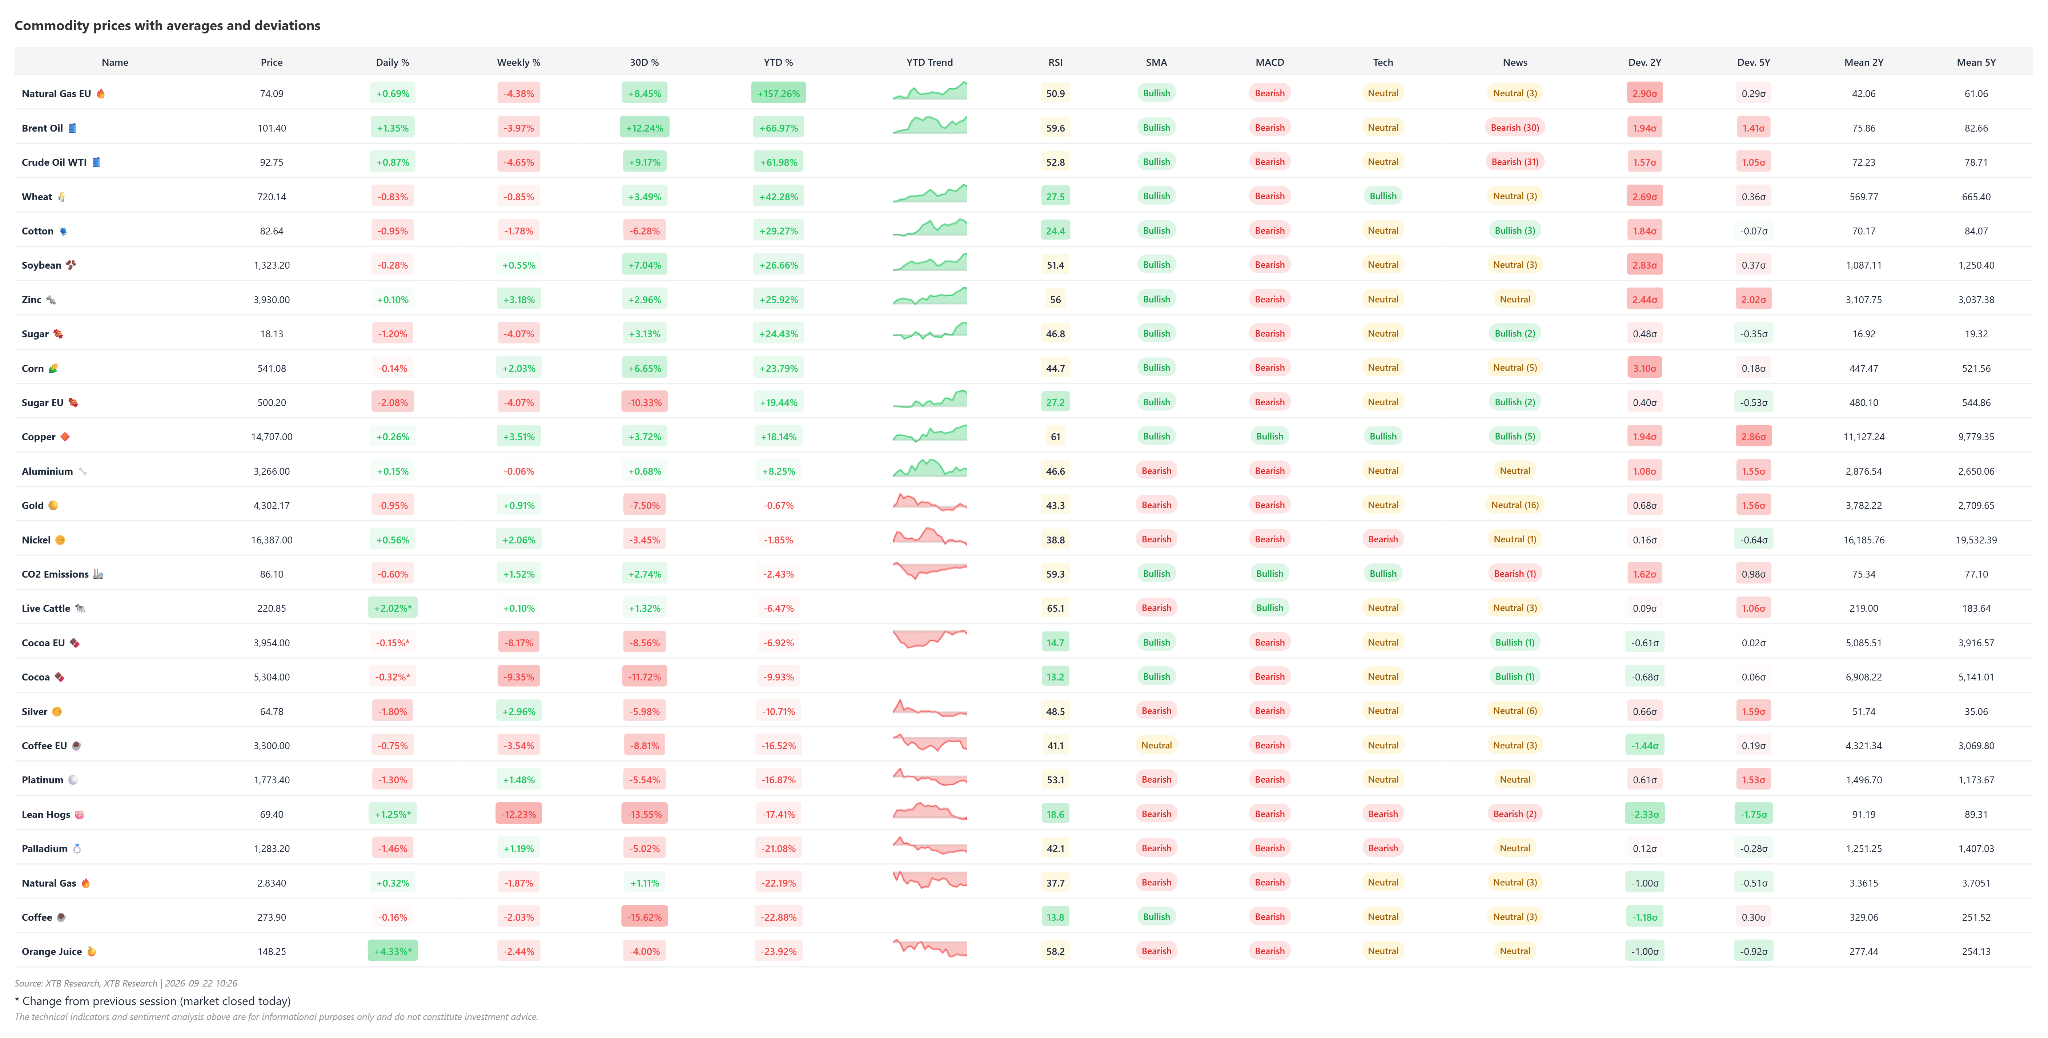
นับตั้งแต่ต้นปี น้ำส้ม กาแฟ และก๊าซธรรมชาติสหรัฐฯ ยังคงปรับตัวลดลงอย่างมาก ขณะที่โลหะมีค่าส่วนใหญ่ยังคงอยู่ในระดับต่ำ ยกเว้นทองคำที่ปรับตัวลดลงเพียงเล็กน้อยเมื่อเทียบกับต้นปี
สินค้าโภคภัณฑ์จำนวนมากยังส่งสัญญาณเชิงลบจาก MACD
ที่มา: XTB
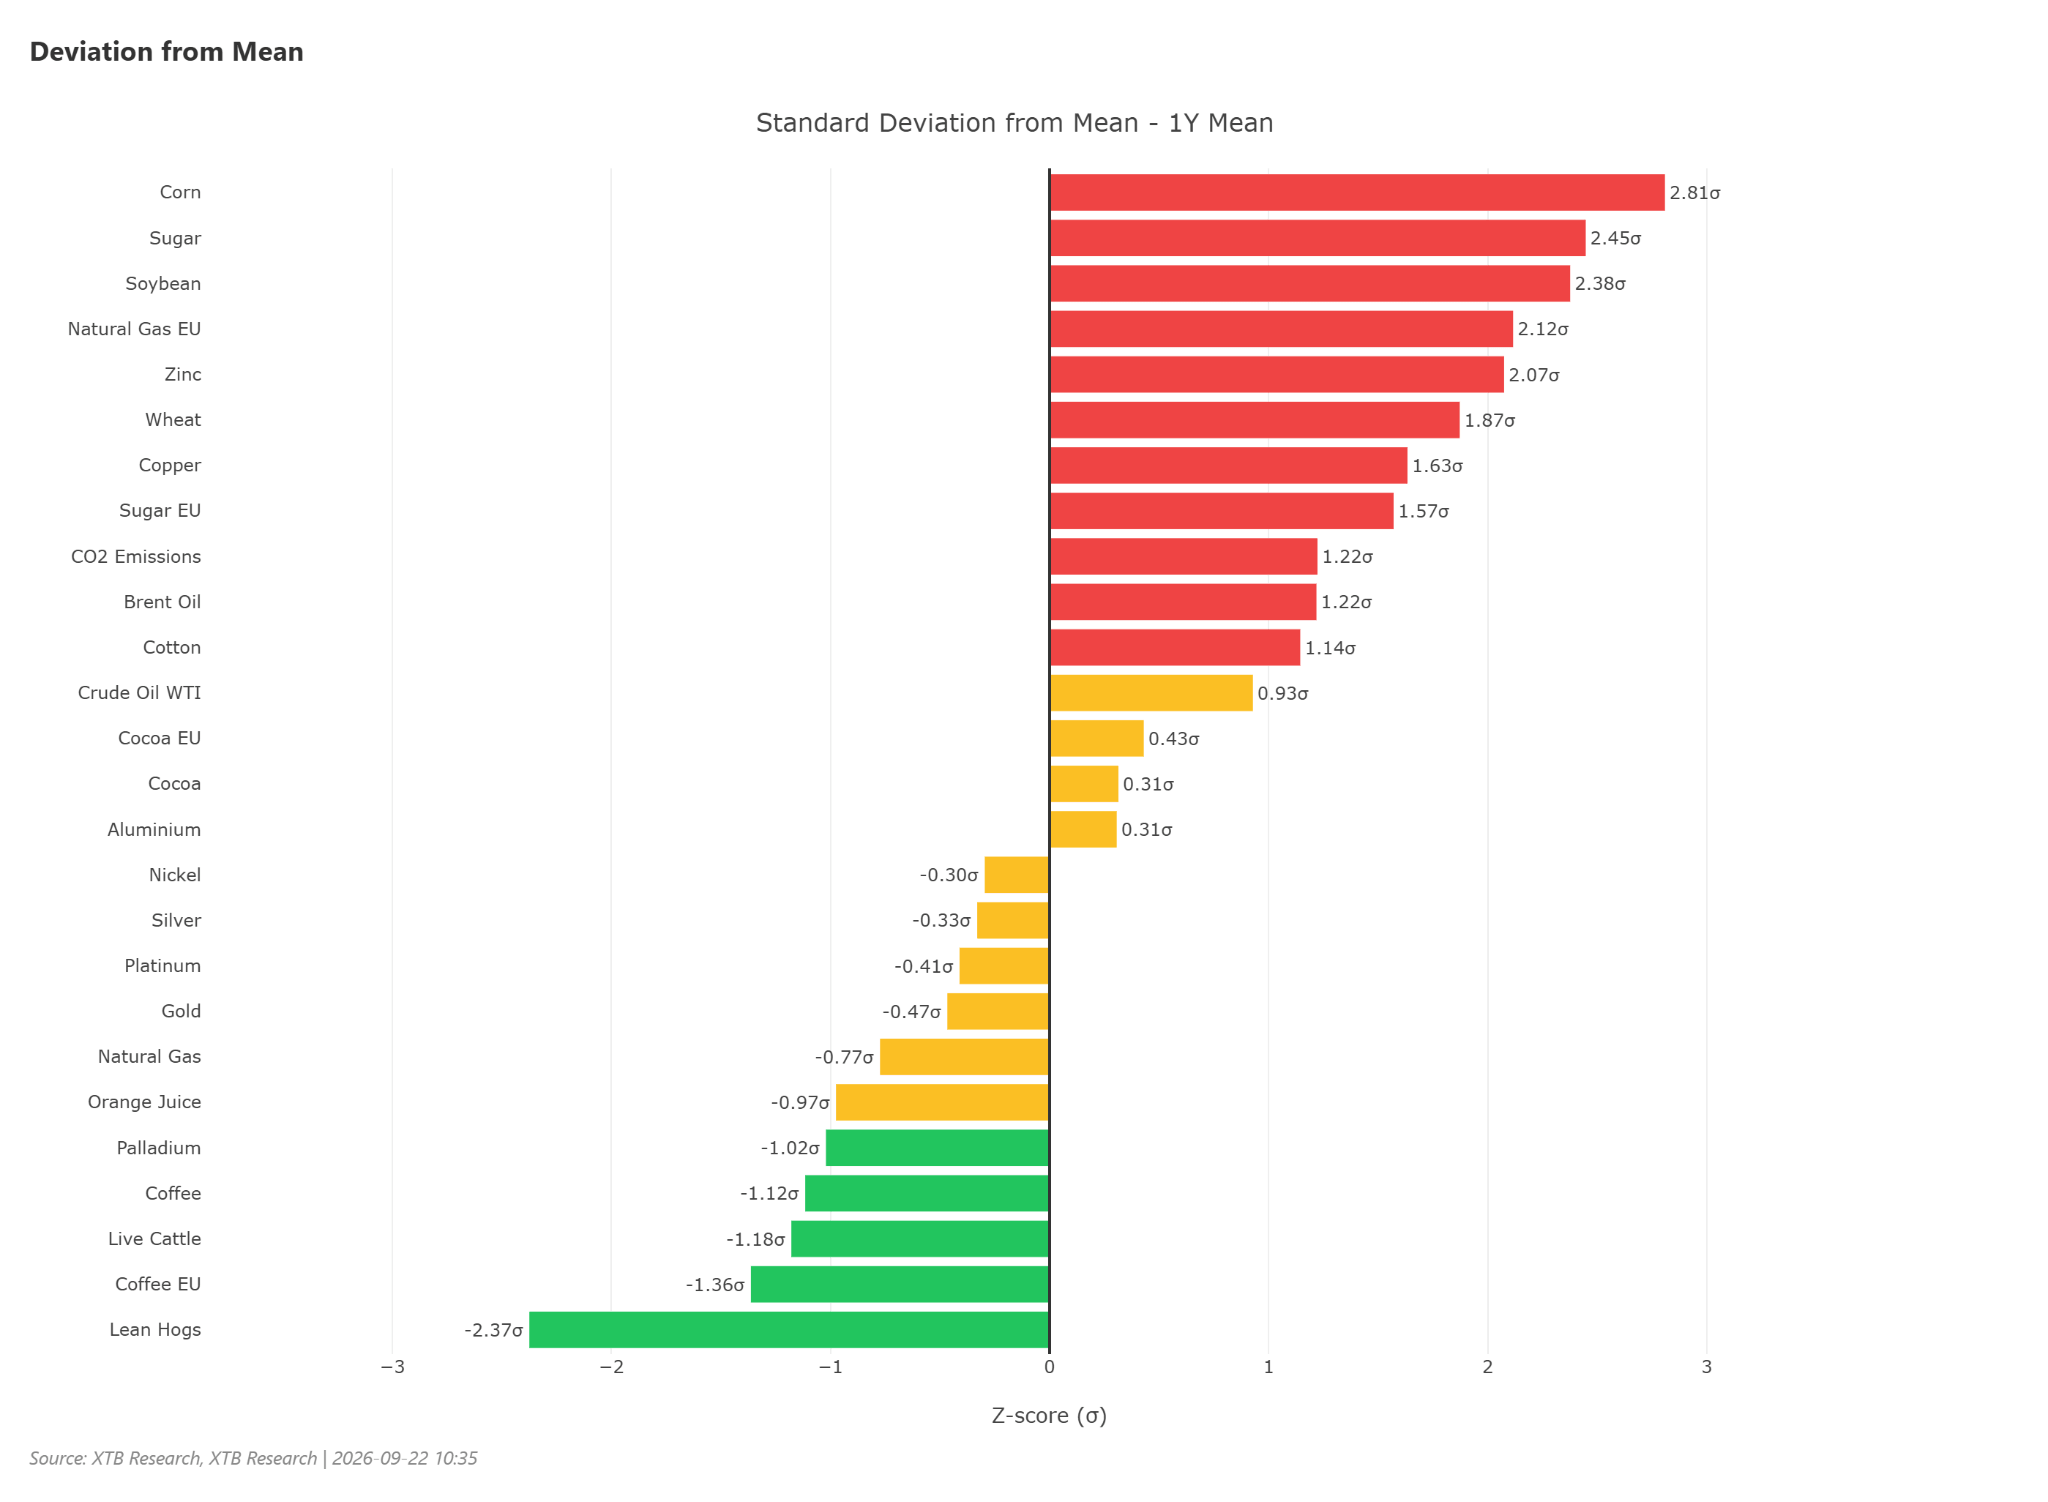
ในมุมมองระยะสั้นลงเล็กน้อย (1 ปี) ตลาดที่อยู่ในภาวะ Overbought อย่างมาก ได้แก่ ข้าวโพด น้ำตาล ถั่วเหลือง และก๊าซธรรมชาติยุโรป
ขณะเดียวกัน Lean Hogs ยังคงอยู่ในภาวะ Oversold อย่างมาก ขณะที่กาแฟและโคมีชีวิตก็อยู่ในภาวะ Oversold เช่นกัน แต่ในระดับที่น้อยกว่า
ที่มา: XTB
Natgas
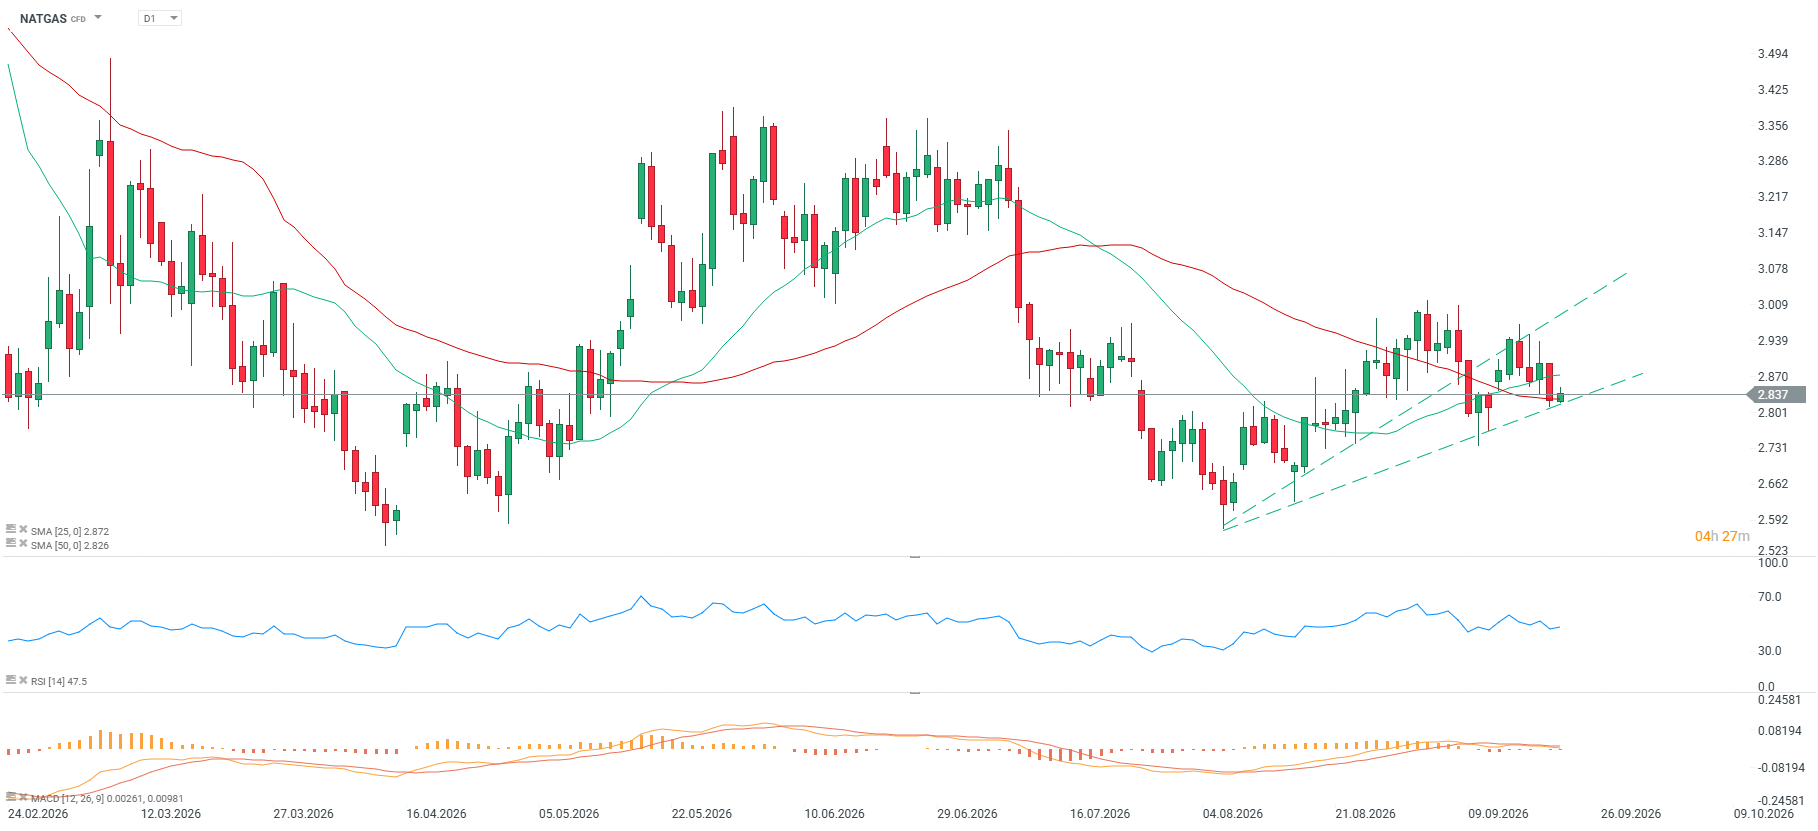
- ราคาก๊าซธรรมชาติปัจจุบัน (NATGAS) อยู่ที่ 2.837 ลดลง 1.77% ในรอบสัปดาห์ ขณะที่ในรอบเดือนยังปรับตัวเพิ่มขึ้น 1.21%
- เมื่อเทียบรายปี ราคาลดลง 0.84% และนับตั้งแต่ต้นปี (YTD) ปรับตัวลดลงถึง 22.10%
- RSI อยู่ที่ 38 ทำให้ตลาดเข้าใกล้เขต Oversold ขณะที่เส้นค่าเฉลี่ยเคลื่อนที่แบบง่าย (SMA) และ MACD ยังคงส่งสัญญาณเชิงลบ
- อย่างไรก็ตาม ราคายังคงอยู่เหนือเส้นค่าเฉลี่ย 50 วันเล็กน้อย (SMA50: +0.39%) โดยภาพรวมของตลาดยังอยู่ในภาวะเป็นกลาง
- หลังวันที่ 23 กันยายน จะมีการ Rollover ไปยังสัญญา Futures ใหม่ ซึ่งปัจจุบันซื้อขายอยู่ที่ประมาณ $3/MMBTU ใกล้ระดับสูงสุดล่าสุดในระยะสั้น
ปัจจัยพื้นฐานและบริบทตลาด
- ตลาดพลังงานกำลังเผชิญความกังวลจากความตึงเครียดทางภูมิรัฐศาสตร์ในภูมิภาคที่มีความสำคัญต่อความมั่นคงของอุปทานสินค้าโภคภัณฑ์ทั่วโลก
- ราคาก๊าซธรรมชาติในยุโรปปรับตัวลงต่ำกว่า 80 EUR/MWh ท่ามกลางความหวังว่าสถานการณ์ในตะวันออกกลางจะคลี่คลายลง
- ระดับก๊าซสำรองในยุโรปยังต่ำกว่าค่าเฉลี่ย 5 ปี แต่ปริมาณการเบิกใช้ก๊าซลดลงอย่างมีนัยสำคัญ ซึ่งอาจสะท้อนว่าฤดูทำความร้อนอาจเริ่มต้นช้ากว่าปกติ
- สถาบันการเงินชี้ว่า ราคาสินทรัพย์พลังงานมีความสัมพันธ์ในระยะสั้นกับปัจจัยเศรษฐกิจมหภาคทั่วโลกในระดับสูง
- ความพยายามทางการทูตในตะวันออกกลางส่งผลต่อราคาสินค้าโภคภัณฑ์เป็นระยะ และเป็นหนึ่งในปัจจัยที่ทำให้ตลาดเชื้อเพลิงฟอสซิลมีความผันผวนสูง
- ผู้ซื้อสินค้าโภคภัณฑ์พลังงานในเอเชียกำลังติดตามเส้นทางขนส่งทางเลือก รวมถึงการขนส่งและการโหลดสินค้าบริเวณทะเลแดง
- แนวโน้มความต้องการใช้ก๊าซในสหรัฐฯ และยุโรปขึ้นอยู่กับพยากรณ์อากาศในช่วงเปลี่ยนผ่านเข้าสู่ฤดูกาลใหม่
- ประเทศในอเมริกาเหนือกำลังมองหาตลาดส่งออกใหม่ในเอเชีย ท่ามกลางความตึงเครียดด้านการค้าและกฎระเบียบที่เพิ่มขึ้น
- สถานะการถือครอง Natural Gas Futures ของกองทุน Hedge Fund ยังคงอยู่ในระดับเป็นกลาง เนื่องจากยังไม่มีปัจจัยด้านสภาพอากาศที่ชัดเจนเข้ามากระตุ้นตลาด
- การผลิตก๊าซธรรมชาติของสหรัฐฯ ในวันจันทร์อยู่ที่เกือบ 113 bcfd เพิ่มขึ้นประมาณ 4% จากช่วงเดียวกันของปีก่อน
- แม้อุณหภูมิจะสูงขึ้น แต่การใช้ก๊าซยังอยู่ที่ 74.1 bcfd เพิ่มขึ้นถึง 8% เมื่อเทียบกับปีก่อน โดยได้รับแรงหนุนจากความต้องการใช้ไฟฟ้าที่เพิ่มขึ้น
- ในสัปดาห์สิ้นสุดวันที่ 16 กันยายน การผลิตไฟฟ้าของสหรัฐฯ เพิ่มขึ้น 16.1% เมื่อเทียบกับปีก่อน ขณะที่ในช่วง 52 สัปดาห์ที่ผ่านมา การผลิตไฟฟ้าเพิ่มขึ้น 3.3% YoY
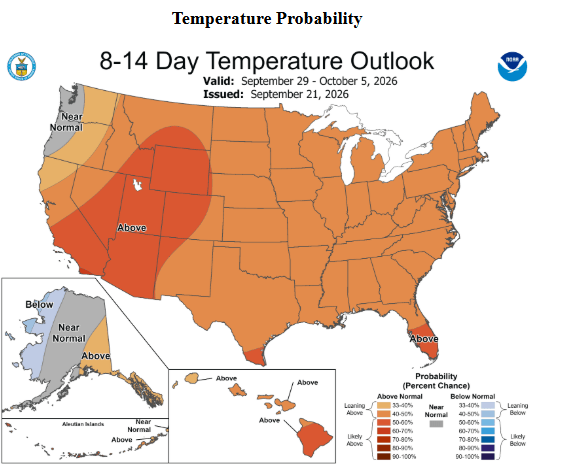
อุณหภูมิที่ยังอยู่ในระดับสูงในสหรัฐฯ ในระยะใกล้ อาจทำให้ฤดูทำความร้อนเริ่มต้นล่าช้าออกไป
ที่มา: NOAA
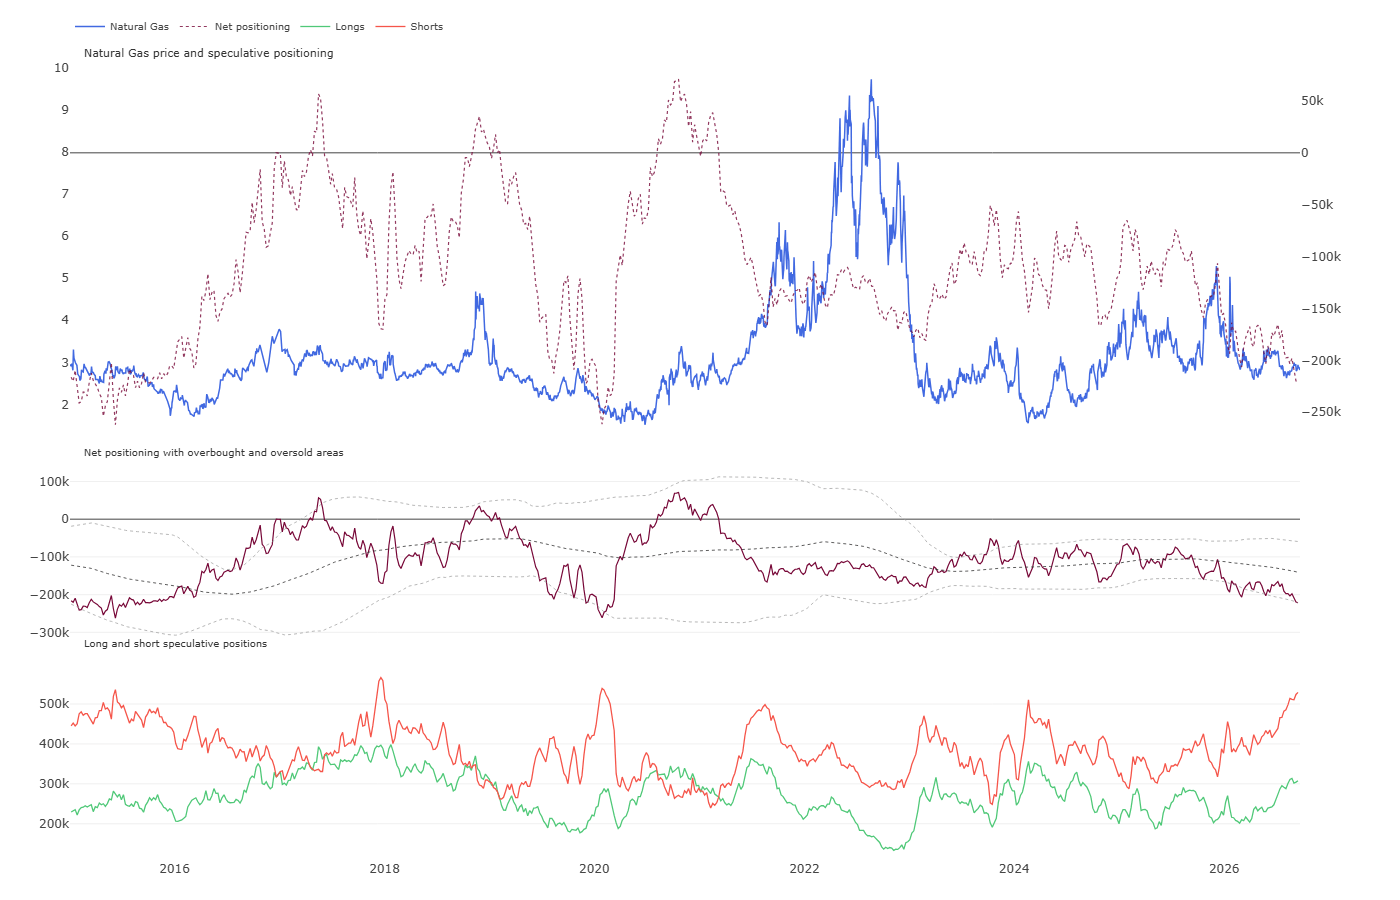
สถานะ Short ใน NATGAS เพิ่มขึ้นสู่ระดับสูงเป็นพิเศษ โดยมีมากกว่า 500,000 สัญญา ส่งผลให้สถานะ Net Position เข้าสู่เขต Oversold เมื่อเทียบกับค่าเฉลี่ย
อย่างไรก็ตาม ในอดีต การถือสถานะ Short ในระดับสูงเช่นนี้ไม่ได้หมายความว่าจะนำไปสู่การกลับตัวของแนวโน้มในระยะกลางหรือระยะยาวเสมอไป
ที่มา: CFTC, XTB
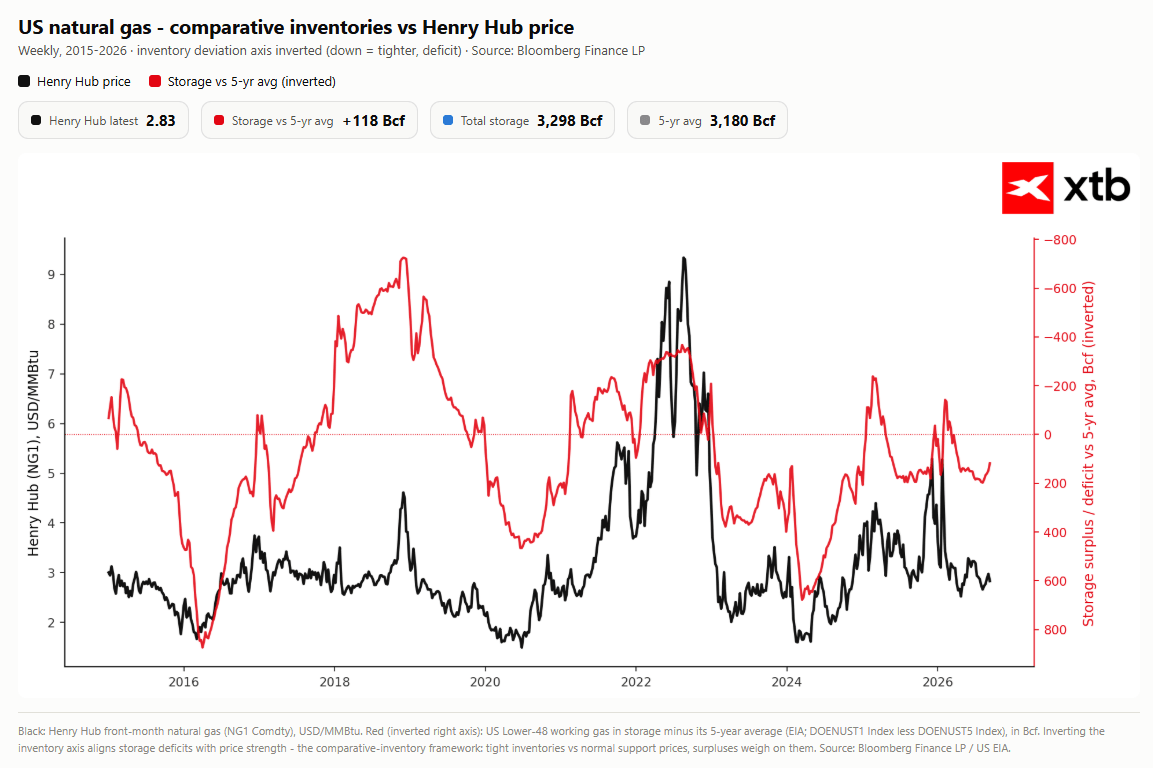
สต็อกก๊าซธรรมชาติของสหรัฐฯ ยังคงอยู่สูงกว่าค่าเฉลี่ย 5 ปี แต่ยังไม่ได้อยู่ในระดับที่สูงผิดปกติ
ที่มา: Bloomberg Finance LP, XTB
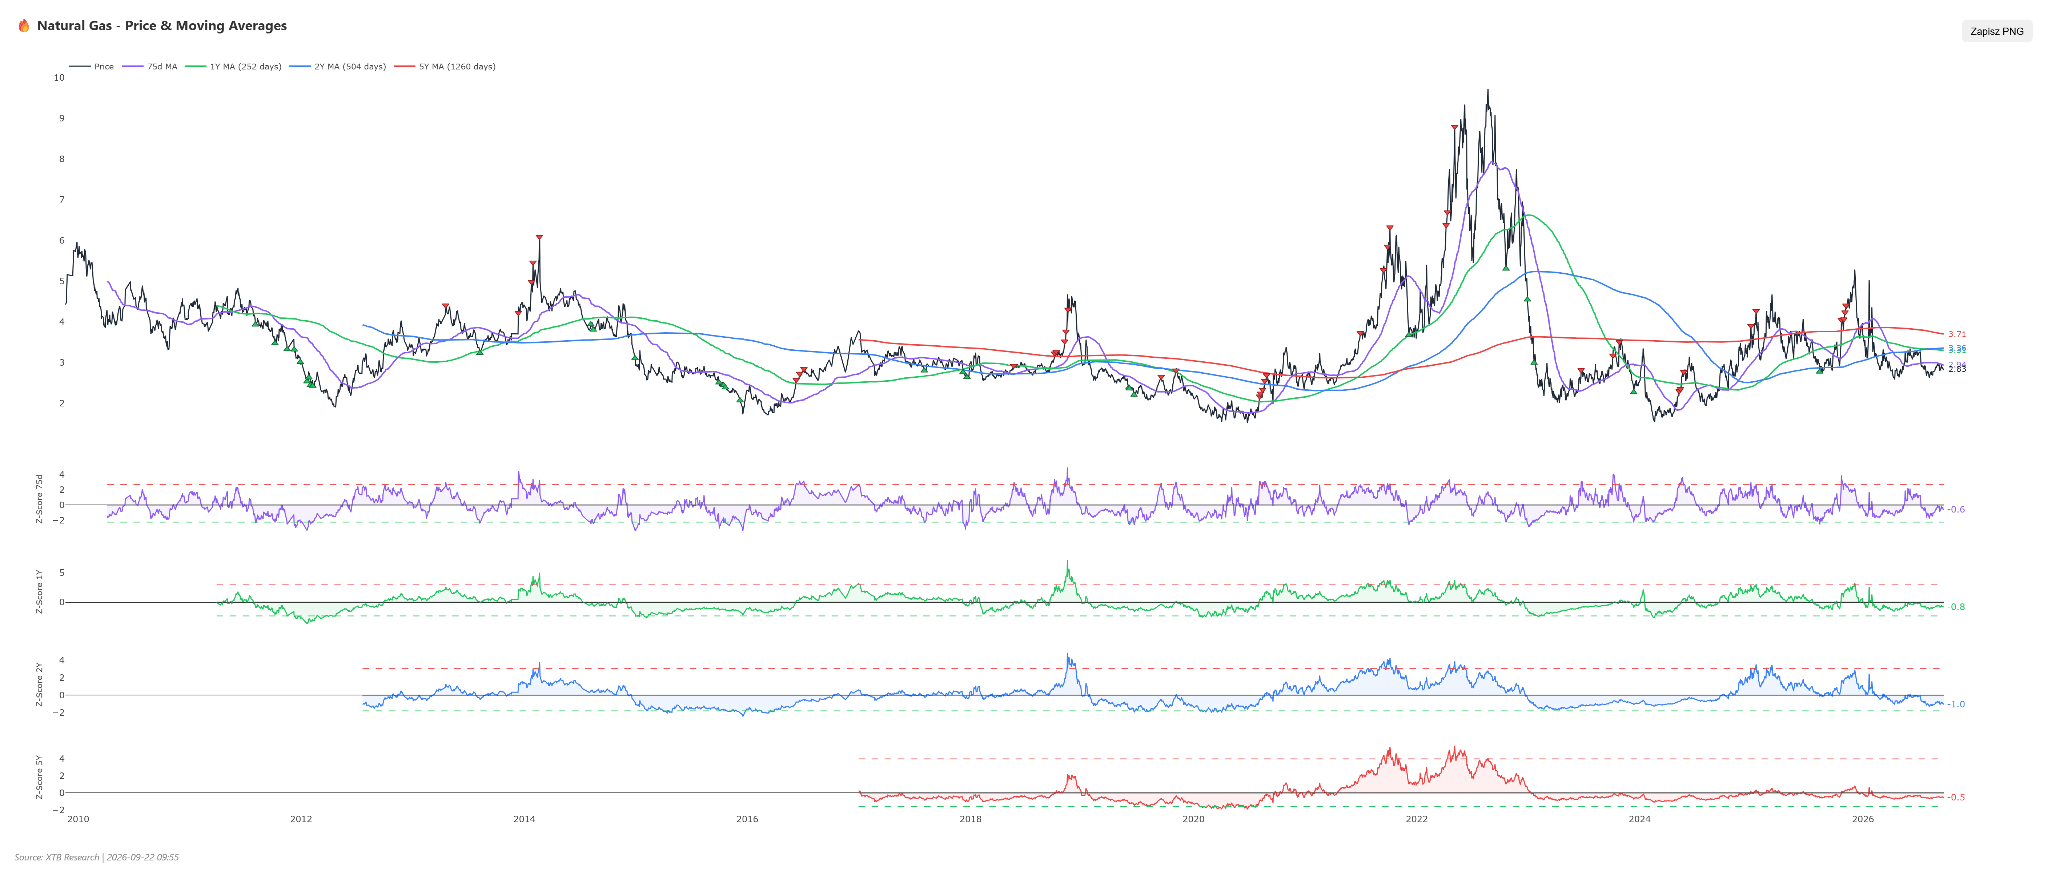
มูลค่าเมื่อเทียบกับในอดีต (Z-score)
-
ค่า Z-score ของก๊าซธรรมชาติอยู่ที่ -0.77 ในกรอบเวลา 1 ปี (Z1Y), -0.99 ในกรอบเวลา 2 ปี (Z2Y) และ -0.50 ในกรอบเวลา 5 ปี (Z5Y)
-
เมื่อพิจารณาการเคลื่อนไหวของ Z-score 5 ปี ในช่วง 6 เดือนที่ผ่านมา ค่าอยู่ที่ -0.46 เมื่อ 6 เดือนก่อน ลดลงมาอยู่ที่ -0.33 เมื่อ 3 เดือนก่อน ก่อนจะลดลงอย่างรวดเร็วสู่ -0.55 เมื่อ 1 เดือนก่อน และฟื้นกลับมาอยู่ที่ระดับปัจจุบันที่ -0.50
-
ความผันผวนดังกล่าว รวมถึงค่าที่ติดลบอย่างต่อเนื่อง สะท้อนว่าก๊าซธรรมชาติยังมี มูลค่าต่ำกว่าค่าเฉลี่ยในอดีตอย่างมีนัยสำคัญ และอาจเป็นภาวะที่เกิดขึ้นในเชิงโครงสร้าง
-
สิ่งนี้บ่งชี้ถึงความเสี่ยงที่ราคาจะเกิดการ Mean Reversion อย่างรุนแรง หากเกิด Supply Shock หรืออุณหภูมิในภูมิภาคที่มีการบริโภคก๊าซในปริมาณสูงเปลี่ยนแปลงอย่างฉับพลัน
สถานการณ์
-
กรณีขาขึ้น (Bullish Scenario): สถานการณ์นี้อาจเกิดขึ้นหากสภาพอากาศในอเมริกาเหนือและยุโรปเปลี่ยนแปลงไปในทิศทางที่รุนแรงขึ้นอย่างฉับพลัน ส่งผลให้ความต้องการใช้ก๊าซเพื่อทำความร้อนเพิ่มขึ้นอย่างมาก ขณะเดียวกัน สต็อกก๊าซในประเทศที่รายงานโดยหน่วยงานภาครัฐลดลง และความตึงเครียดทางภูมิรัฐศาสตร์ทวีความรุนแรงขึ้นจนกระทบต่อเส้นทางการขนส่งพลังงานทั่วโลก ในเชิงเทคนิค ตลาดจำเป็นต้องทะลุแนวต้านบริเวณ 3.00 เพื่อให้เกิดสัญญาณซื้อจาก MACD และ SMA ซึ่งอาจเปิดทางให้ราคาปรับตัวขึ้นต่อไปยังเป้าหมายที่ 3.25
-
กรณีขาลง (Bearish Scenario): สถานการณ์ขาลงตั้งอยู่บนสมมติฐานว่าสภาพอากาศในฤดูกาลที่จะมาถึงยังคงอบอุ่นกว่าปกติ ส่งผลให้ความต้องการใช้ก๊าซในภาคอุตสาหกรรมอ่อนตัวลงต่อเนื่อง และปริมาณก๊าซส่วนเกินในคลังใต้ดินของสหรัฐฯ และยุโรปเพิ่มขึ้น โดยมีแรงกดดันเพิ่มเติมจากการลดลงของความกังวลต่อความเสี่ยงในตลาดสินค้าโภคภัณฑ์ทั่วโลก เงื่อนไขสำคัญคือราคาต้องหลุดแนวรับที่ 2.75 อย่างต่อเนื่อง และ RSI ยังคงอยู่ต่ำกว่า 40 ซึ่งอาจกดดันราคาก๊าซธรรมชาติลงสู่เป้าหมายบริเวณ 2.50
Oil
-
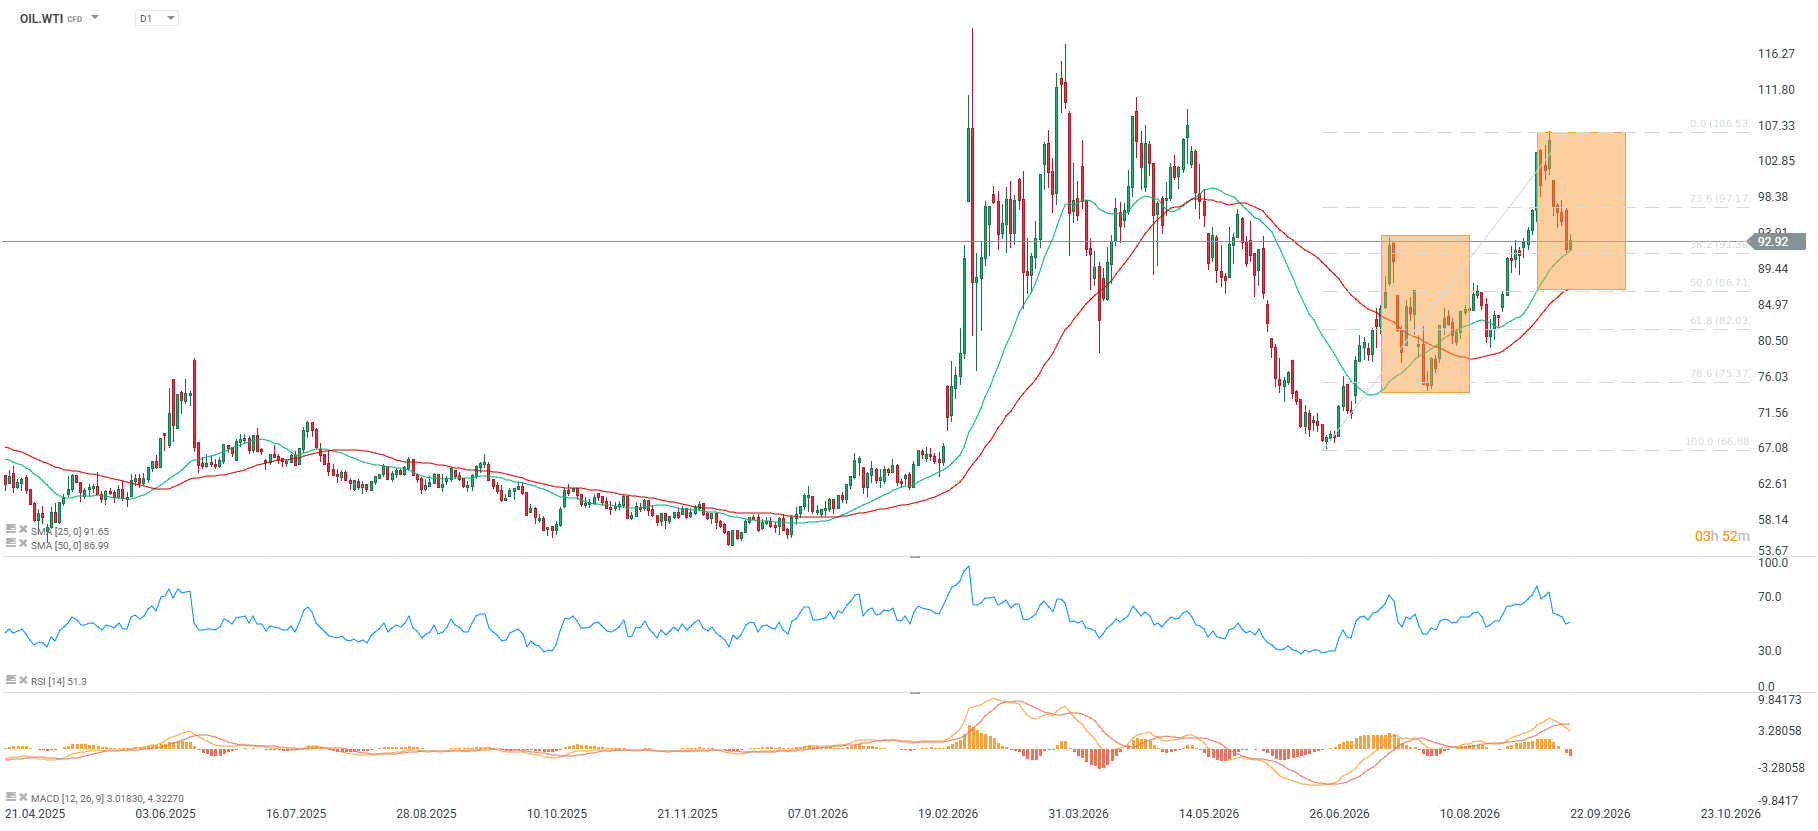
ราคาน้ำมันดิบ WTI อยู่ที่ 92.9 ดอลลาร์สหรัฐฯ ปรับตัวลดลง 4.13% ในรอบสัปดาห์ ขณะที่เพิ่มขึ้น 9.76% ในรอบเดือน
-
นับตั้งแต่ต้นปี (YTD) ราคาปรับตัวเพิ่มขึ้นอย่างโดดเด่นถึง +62.85% และเมื่อเทียบรายปี ราคาปรับตัวเพิ่มขึ้น 46.50%
-
RSI อยู่ที่ระดับ 53 ซึ่งถือว่าเป็นกลาง และอยู่สูงกว่าระดับต่ำสุดระยะสั้นเล็กน้อยจากการปรับฐานในช่วงต้นและปลายเดือนสิงหาคม
-
เส้นค่าเฉลี่ย SMA25 และ SMA50 ยังคงส่งสัญญาณขาขึ้น ขณะที่ MACD ชี้ว่าตลาดยังมีสัญญาณขาลงเป็นหลัก
-
ราคายังคงอยู่สูงกว่าเส้นค่าเฉลี่ย SMA50 อยู่ 7.19% โดยภาพรวมของตลาดอยู่ในภาวะเป็นกลาง
Fundamental and Market Context
-
ราคาน้ำมันดิบกำลังเป็นปัจจัยสำคัญที่กำหนดทิศทางของสินทรัพย์ทางการเงินอื่น ๆ ในระยะสั้น
-
ราคาน้ำมันดิบ Brent ปรับตัวลดลงต่ำกว่า 100 ดอลลาร์ต่อบาร์เรลชั่วคราว จากความหวังที่เพิ่มขึ้นต่อแนวทางการแก้ไขความขัดแย้งในตะวันออกกลางผ่านช่องทางการทูต
-
กระทรวงกลาโหมรัสเซียรายงานว่า กองกำลังรัสเซียได้โจมตีโรงกลั่นน้ำมันแห่งหนึ่งในเมือง Kremenchuk ประเทศยูเครน
-
Scott Bessent รัฐมนตรีว่าการกระทรวงการคลังสหรัฐฯ ขู่ว่าจะสั่งห้ามสายการบินของอิหร่านให้บริการและปิดกั้นการเข้าถึงสนามบินทั่วโลก ซึ่งเพิ่มความตึงเครียดทางภูมิรัฐศาสตร์
-
ทางการสหรัฐฯ กำลังกดดันอิหร่านในระดับที่ไม่เคยเกิดขึ้นมาก่อน ซึ่งสะท้อนโดยตรงผ่านความกังวลเกี่ยวกับการยกระดับความขัดแย้งและความมั่นคงของอุปทานน้ำมัน
-
Mohsin Naqvi รัฐมนตรีว่าการกระทรวงมหาดไทยของปากีสถาน เข้าพบ Eskandar Momeni รัฐมนตรีมหาดไทยของอิหร่านที่กรุงเตหะราน เพื่อหารือเรื่องสันติภาพในภูมิภาค ท่ามกลางภาวะชะงักงันในการเจรจากับสหรัฐฯ
-
ซาอุดีอาระเบียตัดสินใจเพิ่มการส่งออกน้ำมันดิบผ่านช่องแคบฮอร์มุซ แม้จำนวนเรือที่ผ่านช่องแคบจะลดลงอย่างมากตามข้อมูลอย่างเป็นทางการ แต่มีรายงานว่าซาอุดีอาระเบียส่งออกน้ำมันผ่านช่องแคบฮอร์มุซสูงถึง 3 ล้านบาร์เรลต่อวันในช่วงสัปดาห์ที่ผ่านมา
-
Saudi Aramco ได้แจ้งโรงกลั่นหลายแห่งในเอเชียอย่างไม่เป็นทางการว่า ในเร็ว ๆ นี้จะสามารถรับน้ำมันดิบโดยตรงจากสถานีส่งออก Yanbu บริเวณทะเลแดงได้
-
การปรับตัวลงอย่างรวดเร็วของราคาน้ำมันดิบกลายเป็นแรงหนุนสำคัญต่อตลาดหุ้นในวงกว้าง โดยช่วยลดแรงกดดันด้านต้นทุนพลังงานและหนุนบรรยากาศการลงทุน
-
สถานการณ์ห่วงโซ่อุปทานพลังงานทั่วโลกยังคงอ่อน
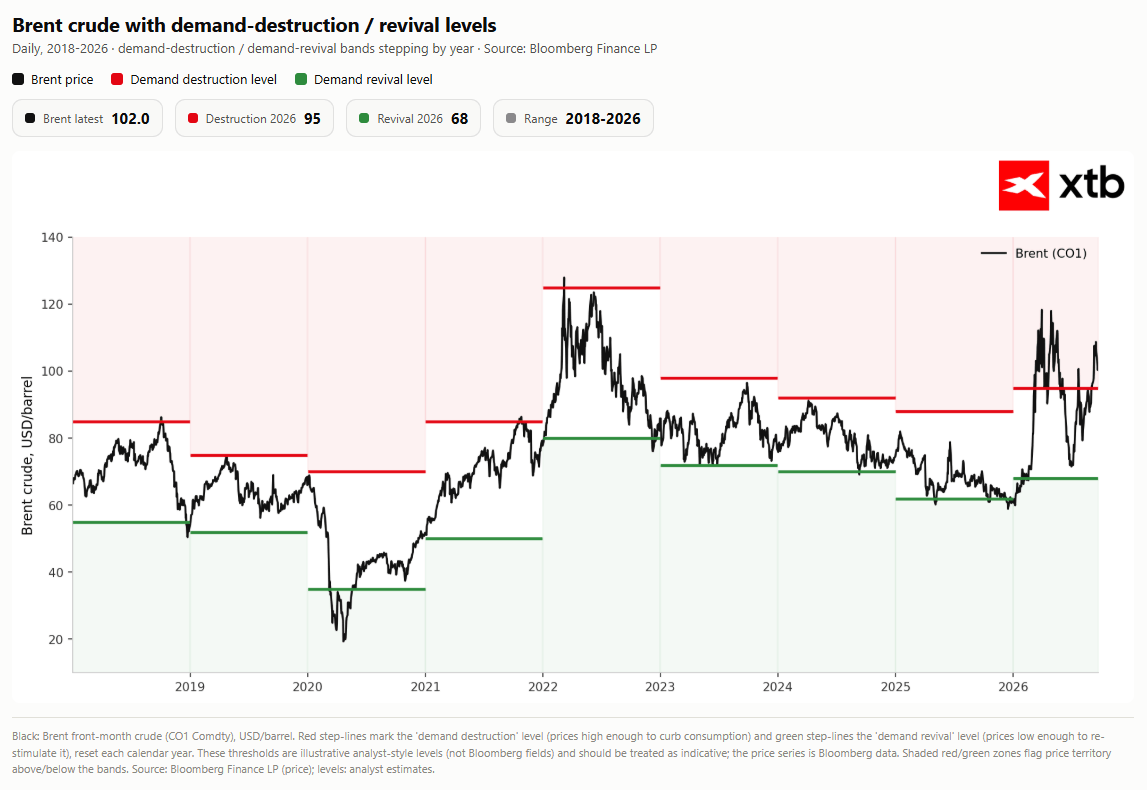
ราคาน้ำมันดิบ Brent ยังคงอยู่ในโซนที่อาจเริ่มเห็น Demand Destruction โดยรายงานจากอุตสาหกรรม โดยเฉพาะในภูมิภาคเอเชีย ระบุว่า Demand Destruction อาจเกิดขึ้นได้แม้ราคาน้ำมันอยู่ที่ระดับ 95 ดอลลาร์ต่อบาร์เรล จากเดิมที่เคยประเมินกรอบดังกล่าวไว้ที่ 100–120 ดอลลาร์ต่อบาร์เรล
ที่มา: Bloomberg Finance LP, XTB
Historical Valuation (Z-score)
-
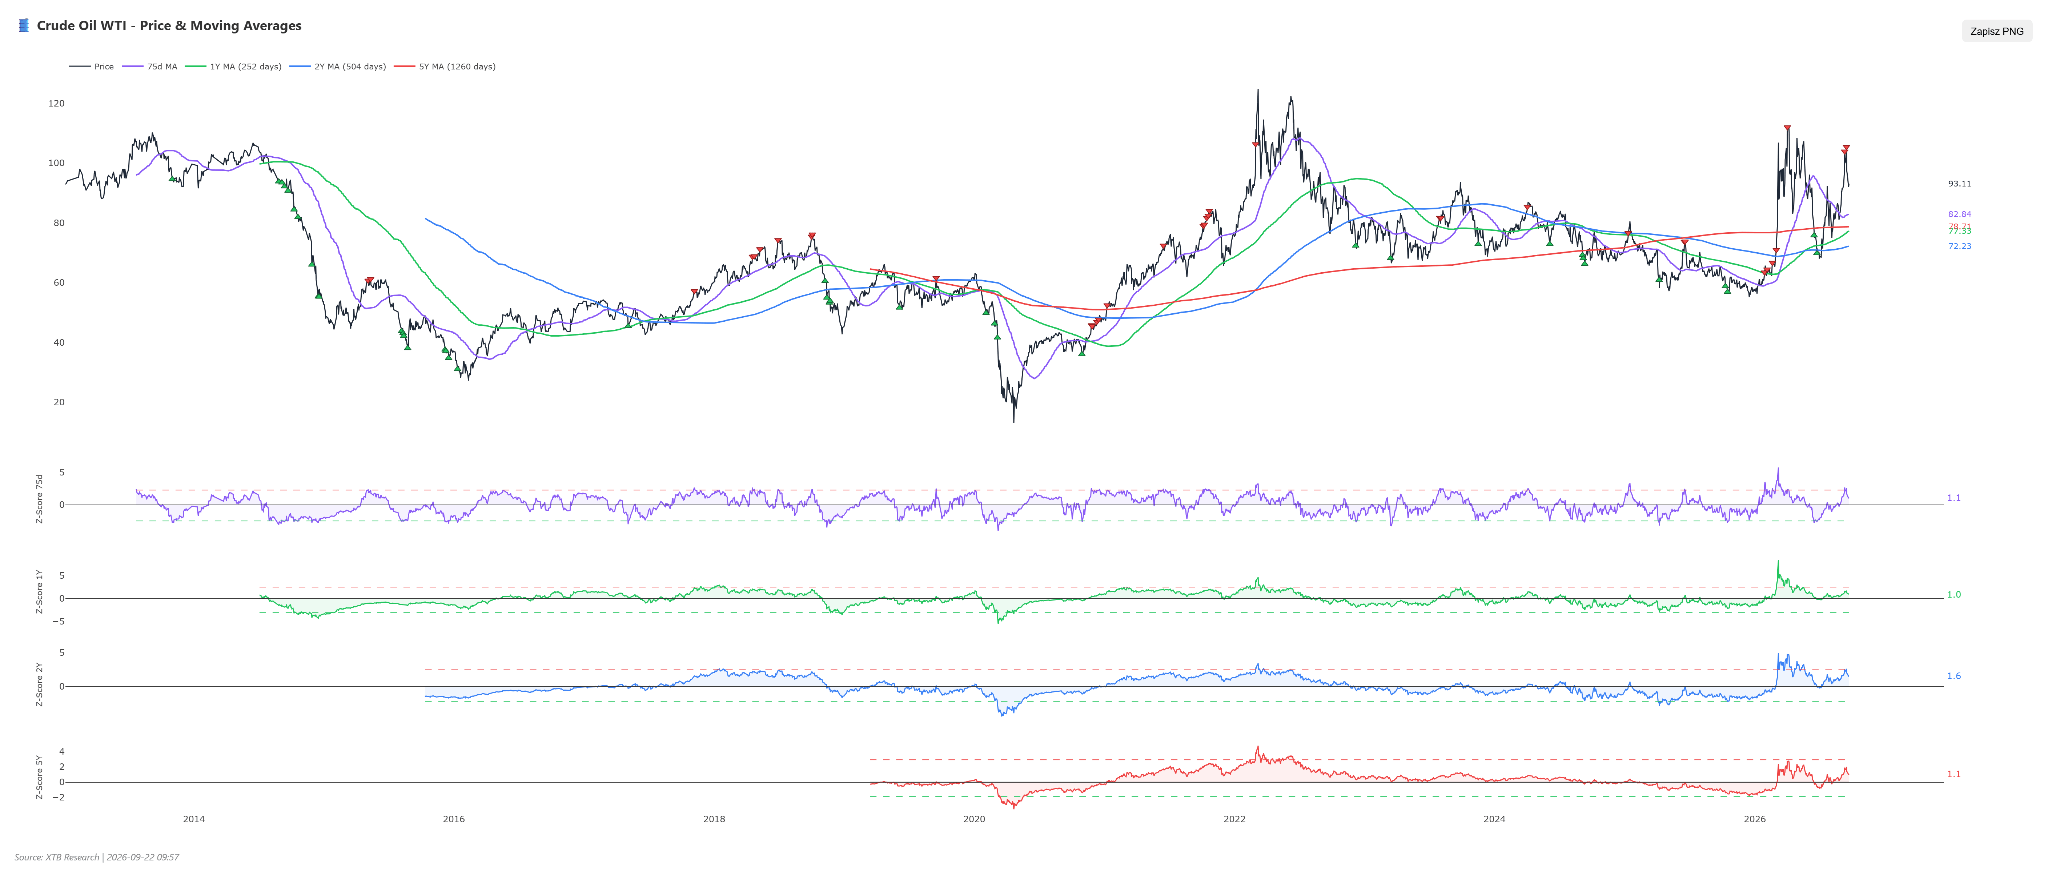
ค่า Z-score ปัจจุบันของน้ำมันดิบอยู่ที่ Z1Y +0.97, Z2Y +1.61 และ Z5Y +1.09
-
เมื่อพิจารณาการเคลื่อนไหวของ Z-score 5 ปี ในช่วง 6 เดือนที่ผ่านมา ค่าอยู่ที่ +0.62 เมื่อ 1 เดือนก่อน, -0.33 เมื่อ 3 เดือนก่อน และ +1.65 เมื่อ 6 เดือนก่อน
-
ในมุมมอง 6 เดือนที่ผ่านมา ระดับมูลค่าเคยปรับตัวลดลงอย่างรวดเร็วเข้าสู่แดนลบ ก่อนฟื้นตัวอย่างมีนัยสำคัญและทรงตัวอยู่ในระดับบวกที่สูงในปัจจุบัน
-
ความผันผวนดังกล่าวสะท้อนถึงการเบี่ยงเบนจากระดับปกติในอดีตเป็นระยะ โดยระดับบวกที่สูงในปัจจุบันบ่งชี้ถึงความเสี่ยงที่มูลค่าอาจปรับฐานกลับเข้าสู่ค่าเฉลี่ยในช่วงหลายปีที่ผ่านมา ซึ่งสะท้อนถึงแรงตึงตัวทั้งด้านปัจจัยพื้นฐานและสภาวะตลาด
-
ควรสังเกตว่า เมื่อไม่นานมานี้เกิดสัญญาณ Overvaluation 2 ครั้งเมื่อเทียบกับค่าเฉลี่ย 5 ปี และอีก 1 ครั้งเมื่อเทียบกับค่าเฉลี่ย 2 ปี
-
ประสิทธิภาพของสัญญาณที่อ้างอิงค่าเฉลี่ย 3 เดือนยังมีความผันแปร โดย ผลตอบแทนเฉลี่ย (Average Return) ของสถานะ Short ยังคงเป็นบวกในกรอบเวลารายสัปดาห์ รายเดือน 3 เดือน และ 1 ปี ขณะที่ ผลตอบแ
Scenarios
-
กรณีขาขึ้น (Bullish Scenario): กรณีขาขึ้นขึ้นอยู่กับการยกระดับความตึงเครียดระหว่างสหรัฐฯ และอิหร่านเพิ่มเติม การบังคับใช้มาตรการคว่ำบาตรอย่างเข้มงวดจากสหรัฐฯ จนส่งผลกระทบต่อภาคการขนส่งของอิหร่าน รวมถึงความเป็นไปได้ที่เส้นทางขนส่งทางทะเลสำคัญในตะวันออกกลาง เช่น ช่องแคบฮอร์มุซ จะหยุดชะงัก ในเชิงเทคนิค ราคาน้ำมันต้องยืนเหนือเส้น SMA 50 และทะลุแนวต้านที่ระดับ 100 ดอลลาร์ต่อบาร์เรลสำหรับน้ำมันดิบ Brent ได้อย่างชัดเจน ประกอบกับความต้องการใช้น้ำมันจากโรงกลั่นในเอเชียที่แข็งแกร่ง ซึ่งจะเปิดทางให้ราคาทดสอบระดับ 105.00 ดอลลาร์ และระดับสูงใหม่ต่อไป
-
กรณีขาลง (Bearish Scenario)
กรณีขาลงตั้งอยู่บนสมมติฐานว่าการเจรจาทางการทูตในตะวันออกกลางประสบความสำเร็จ และทำให้ Geopolitical Risk Premium คลี่คลายลงอย่างถาวร ขณะที่เส้นทางการส่งออกผ่านทะเลแดงและอ่าวเปอร์เซียกลับเข้าสู่ภาวะปกติ ในเชิงเทคนิค ราคาจำเป็นต้องหลุดแนวรับสำคัญและระดับต่ำสุดในช่วงที่ผ่านมา รวมถึงปิดต่ำกว่า SMA 50 อย่างต่อเนื่อง เมื่อสัญญาณขาขึ้นเริ่มอ่อนแรงลง ปัจจัยเหล่านี้อาจทำให้แรงขายเพิ่มขึ้นและกดดันราคาลงสู่ระดับ 88.00 ดอลลาร์
Cotton
-
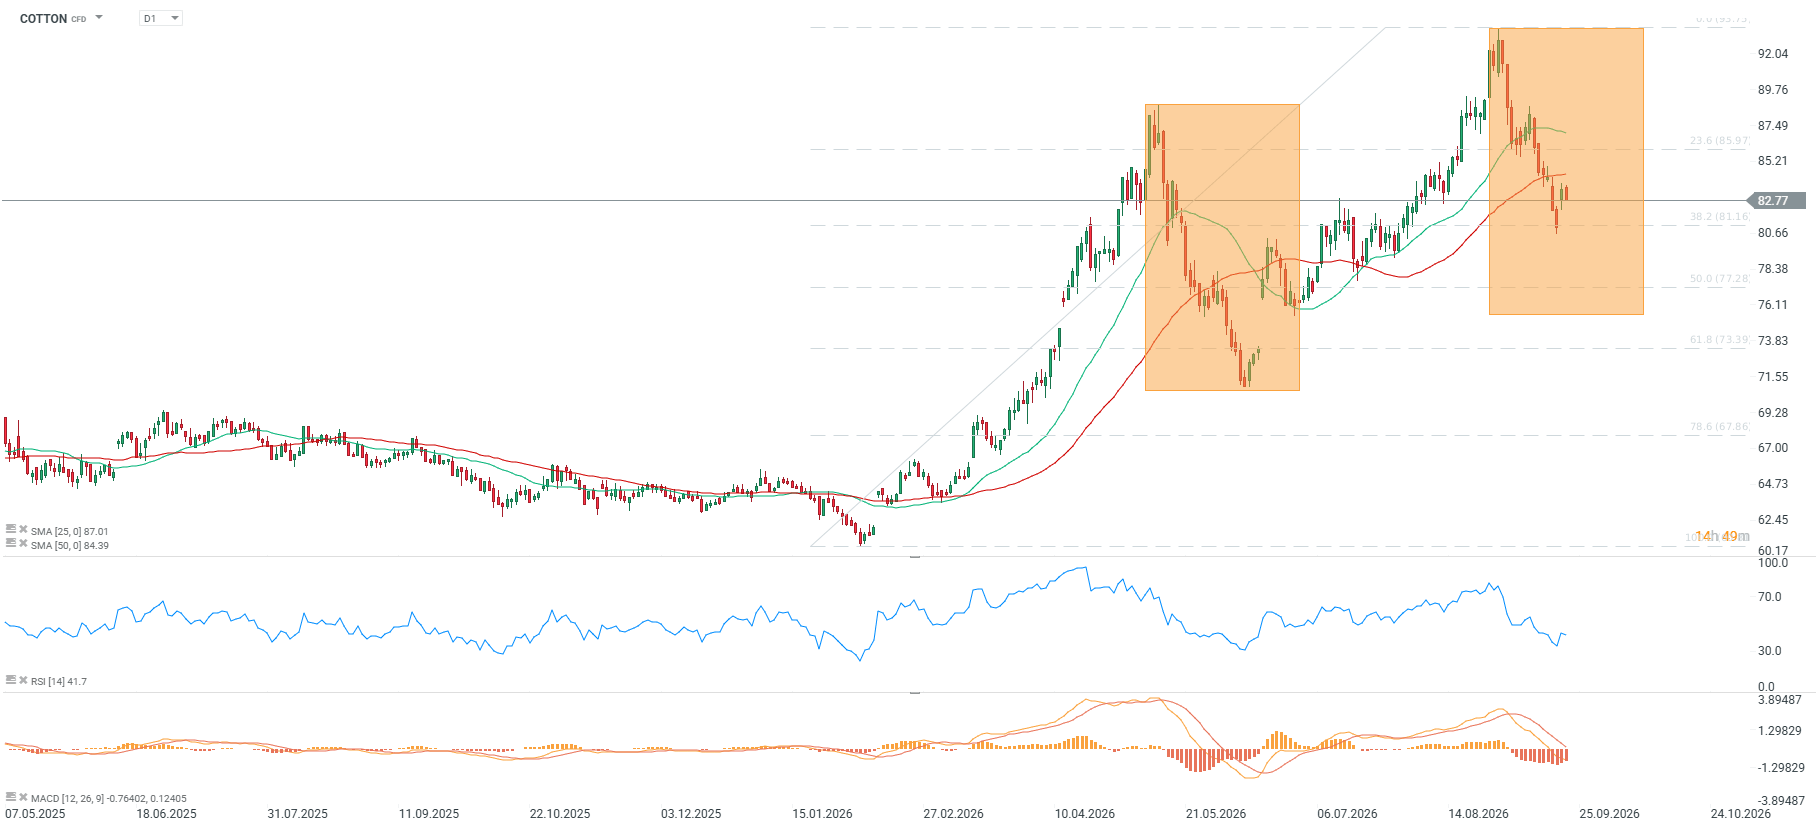
ราคาฝ้ายปัจจุบันอยู่ที่ 82.81 ปรับตัวลดลง 1.58% ในรอบสัปดาห์ และลดลง 6.09% ในรอบเดือน ขณะที่นับตั้งแต่ต้นปี (YTD) ราคายังคงเพิ่มขึ้นอย่างแข็งแกร่ง 29.53% และเพิ่มขึ้น 24.45% เมื่อเทียบรายปี
-
RSI อยู่ที่ระดับต่ำมากที่ 25 สะท้อนภาวะ Oversold อย่างมาก ขณะที่เส้นค่าเฉลี่ยเคลื่อนที่แบบง่าย (SMA) ยังคงส่งสัญญาณขาขึ้น ส่วน MACD ยังคงอยู่ในแนวโน้มขาลง
-
ราคาปัจจุบันอยู่ต่ำกว่าเส้นค่าเฉลี่ย 50 วัน (SMA50) อยู่ 1.88% ขณะที่ภาพรวมของตลาดยังอยู่ในภาวะเป็นกลาง
-
ราคาดีดตัวจากแนวรับที่สอดคล้องกับระดับ Fibonacci Retracement 38.2% ของคลื่นขาขึ้นทั้งหมด แต่รูปแบบการปรับฐานล่าสุดยังคงสร้าง Lower Low และ Lower High อย่างต่อเนื่อง ซึ่งบ่งชี้ว่าการปรับฐานอาจยังไม่สิ้นสุด
-
ขนาดของการปรับฐานครั้งใหญ่ก่อนหน้านี้บ่งชี้ว่า ราคาฝ้ายอาจปรับตัวลงต่อไปยังบริเวณ 75 เซนต์
Fundamental and Market Context
-
รายงานล่าสุดของ USDA ปรับลดคาดการณ์ผลผลิตฝ้ายทั่วโลกสำหรับฤดูกาล 2026–2027 ลงมากกว่า 300,000 เบลส์ เหลือ 117.32 ล้านเบลส์ จากประมาณการ 117.63 ล้านเบลส์ในเดือนก่อน
-
การปรับลดผลผลิตทั่วโลกมีสาเหตุหลักจากผลผลิตที่ลดลงในสหรัฐฯ ตุรกี และปากีสถาน โดยถูกชดเชยบางส่วนจากการปรับเพิ่มคาดการณ์ผลผลิตในบราซิล กลุ่มประเทศแอฟริกาเขต CFA และคาซัคสถาน
-
อุปทานฝ้ายทั่วโลกสำหรับฤดูกาล 2026–2027 ถูกปรับเพิ่มเล็กน้อยเป็น 192.62 ล้านเบลส์ จาก 192.44 ล้านเบลส์ในเดือนก่อน เนื่องจากสต็อกตั้งต้นเพิ่มขึ้นเป็น 75.31 ล้านเบลส์
-
การบริโภคฝ้ายทั่วโลกยังคงไม่เปลี่ยนแปลงที่ 122.92 ล้านเบลส์ สะท้อนถึงอุปสงค์ที่ยังคงมีเสถียรภาพจากศูนย์กลางการแปรรูปฝ้ายรายใหญ่
-
การค้าฝ้ายระหว่างประเทศมีแนวโน้มเพิ่มขึ้น โดยปริมาณการค้าทั่วโลกเพิ่มขึ้นประมาณ 400,000 เบลส์ เป็น 44.22 ล้านเบลส์ จากแรงหนุนของการส่งออกที่เพิ่มขึ้นจากบราซิลและกลุ่มประเทศแอฟริกาเขต CFA
-
ความต้องการนำเข้ากระจุกตัวอยู่ในตุรกี อินโดนีเซีย และปากีสถาน ซึ่งมีความต้องการใช้ภายในประเทศสูงกว่ากำลังการผลิตในประเทศ
-
คาดการณ์การส่งออกของบราซิลถูกปรับเพิ่มขึ้น 200,000 เบลส์ เป็น 15.50 ล้านเบลส์ ขณะที่ประมาณการผลผลิตในประเทศเพิ่มขึ้น 250,000 เบลส์ เป็น 18.50 ล้านเบลส์
-
สต็อกปลายฤดูกาลทั่วโลกสำหรับปี 2026–2027 เพิ่มขึ้นประมาณ 170,000 เบลส์ เป็น 69.86 ล้านเบลส์ ส่งผลให้อัตราส่วน Stocks-to-Use ทั่
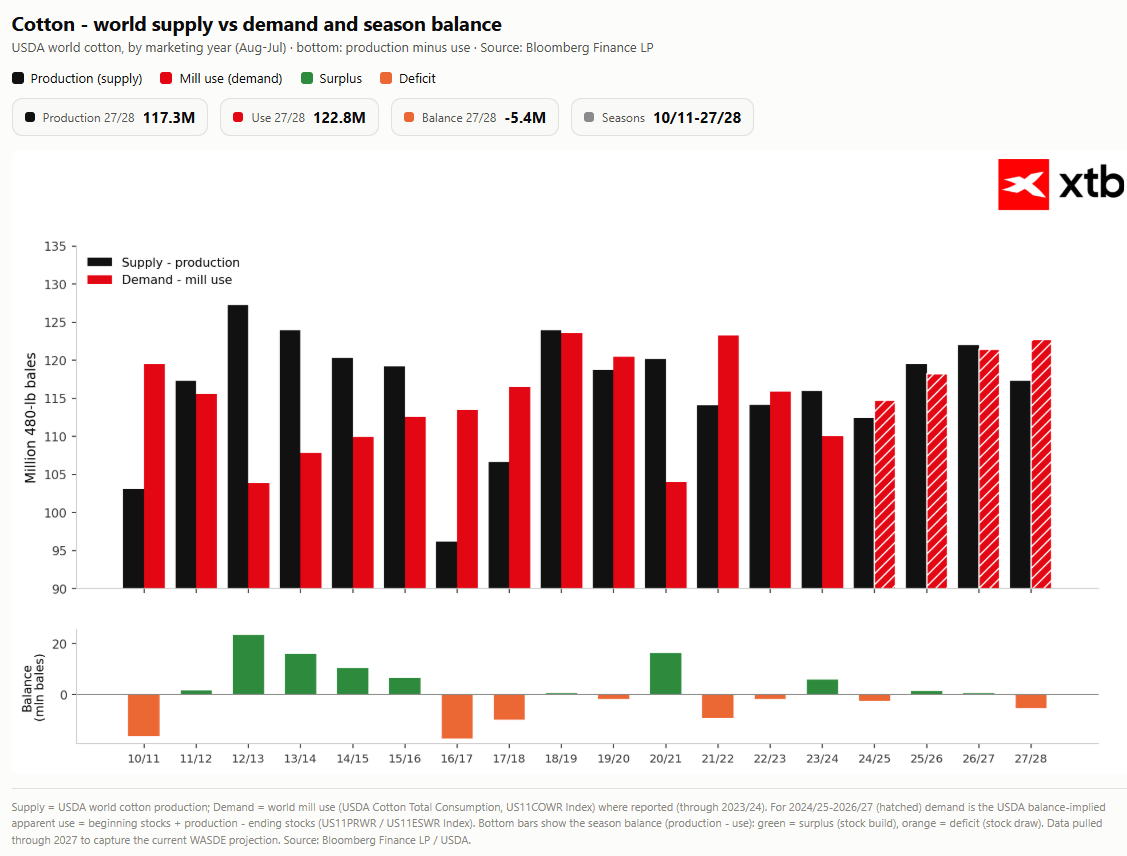
ความต้องการฝ้ายในฤดูกาลปัจจุบันคาดว่าจะสูงกว่าผลผลิตอย่างมีนัยสำคัญ ขณะที่ผลผลิตกำลังปรับตัวลดลง หลังจากฟื้นตัวต่อเนื่องมาเป็นเวลา 2 ปี
ที่มา: Bloomberg Finance LP, XTB
สถานะการถือครอง (Net Positioning)
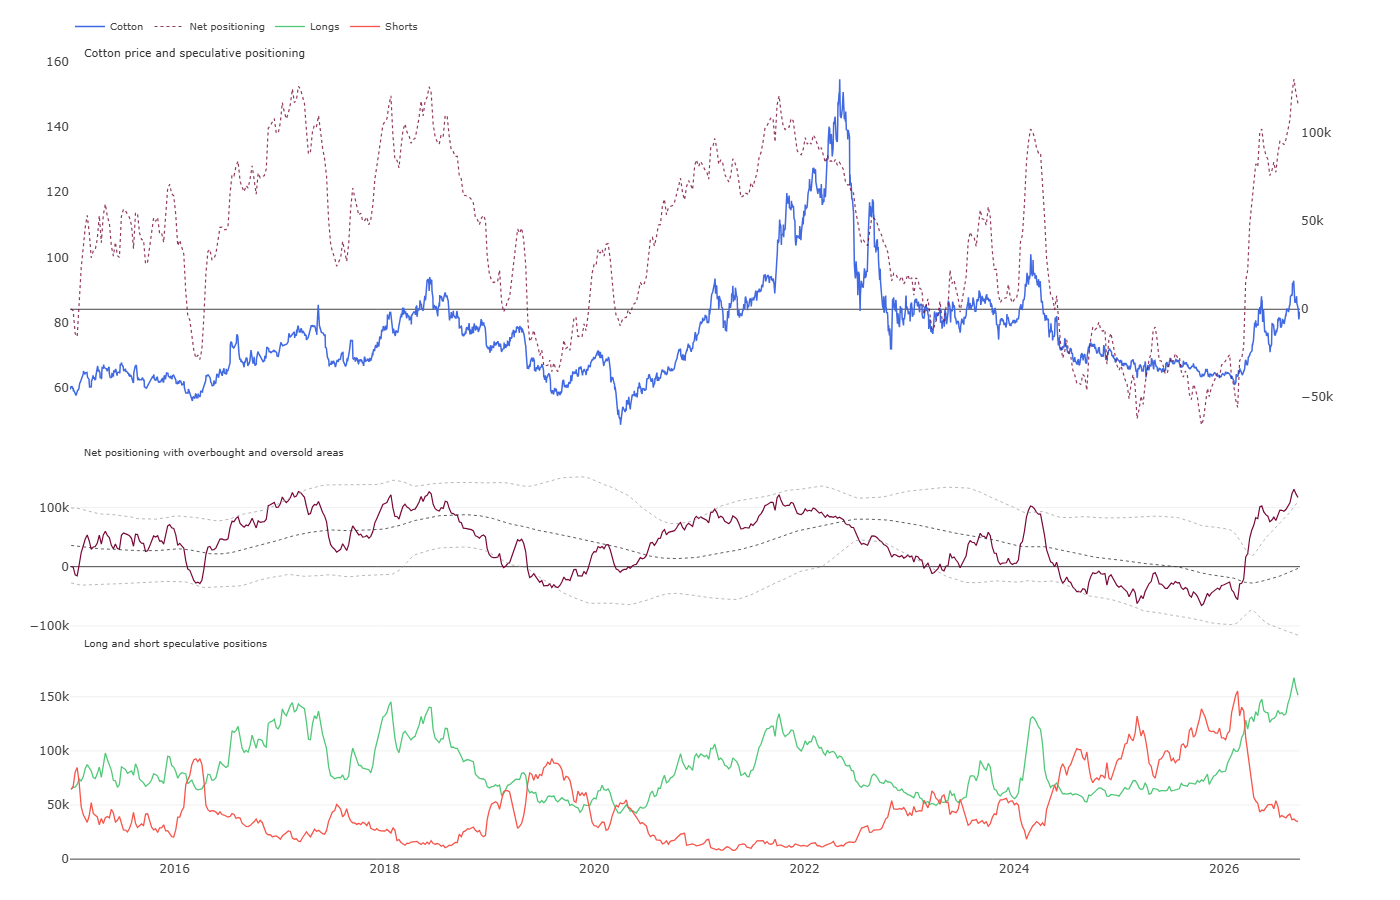
สถานะ Net Positioning ในฝ้ายยังคงอยู่ในระดับสูงเป็นพิเศษ โดยทั้งสถานะ Long และ Short ต่างอยู่ในระดับสุดขั้ว แม้ปัจจัยพื้นฐานกำลังเปลี่ยนไปในทิศทางที่เอื้อต่อฝั่งขาขึ้น แต่การปรับตัวลงของราคาน้ำมันอาจกระตุ้นให้เกิดการปิดสถานะ Long จำนวนมากได้ เช่นเดียวกับที่เกิดขึ้นในปี 2024
ในทางกลับกัน สถานะ Long ในปัจจุบันสะสมมาเป็นเวลานาน และการที่ Net Positioning เพิ่มขึ้นสู่ระดับสูงมีสาเหตุหลักจากการปิดสถานะ Short ดังนั้น การกลับมาเพิ่มขึ้นของสถานะ Short เท่านั้นที่อาจเป็นปัจจัยกระตุ้นให้เกิดการปรับฐานที่รุนแรงและลึกขึ้น คล้ายกับในปี 2024
ที่มา: CFTC, XTB
มูลค่าเมื่อเทียบกับในอดีต (Z-score)
-
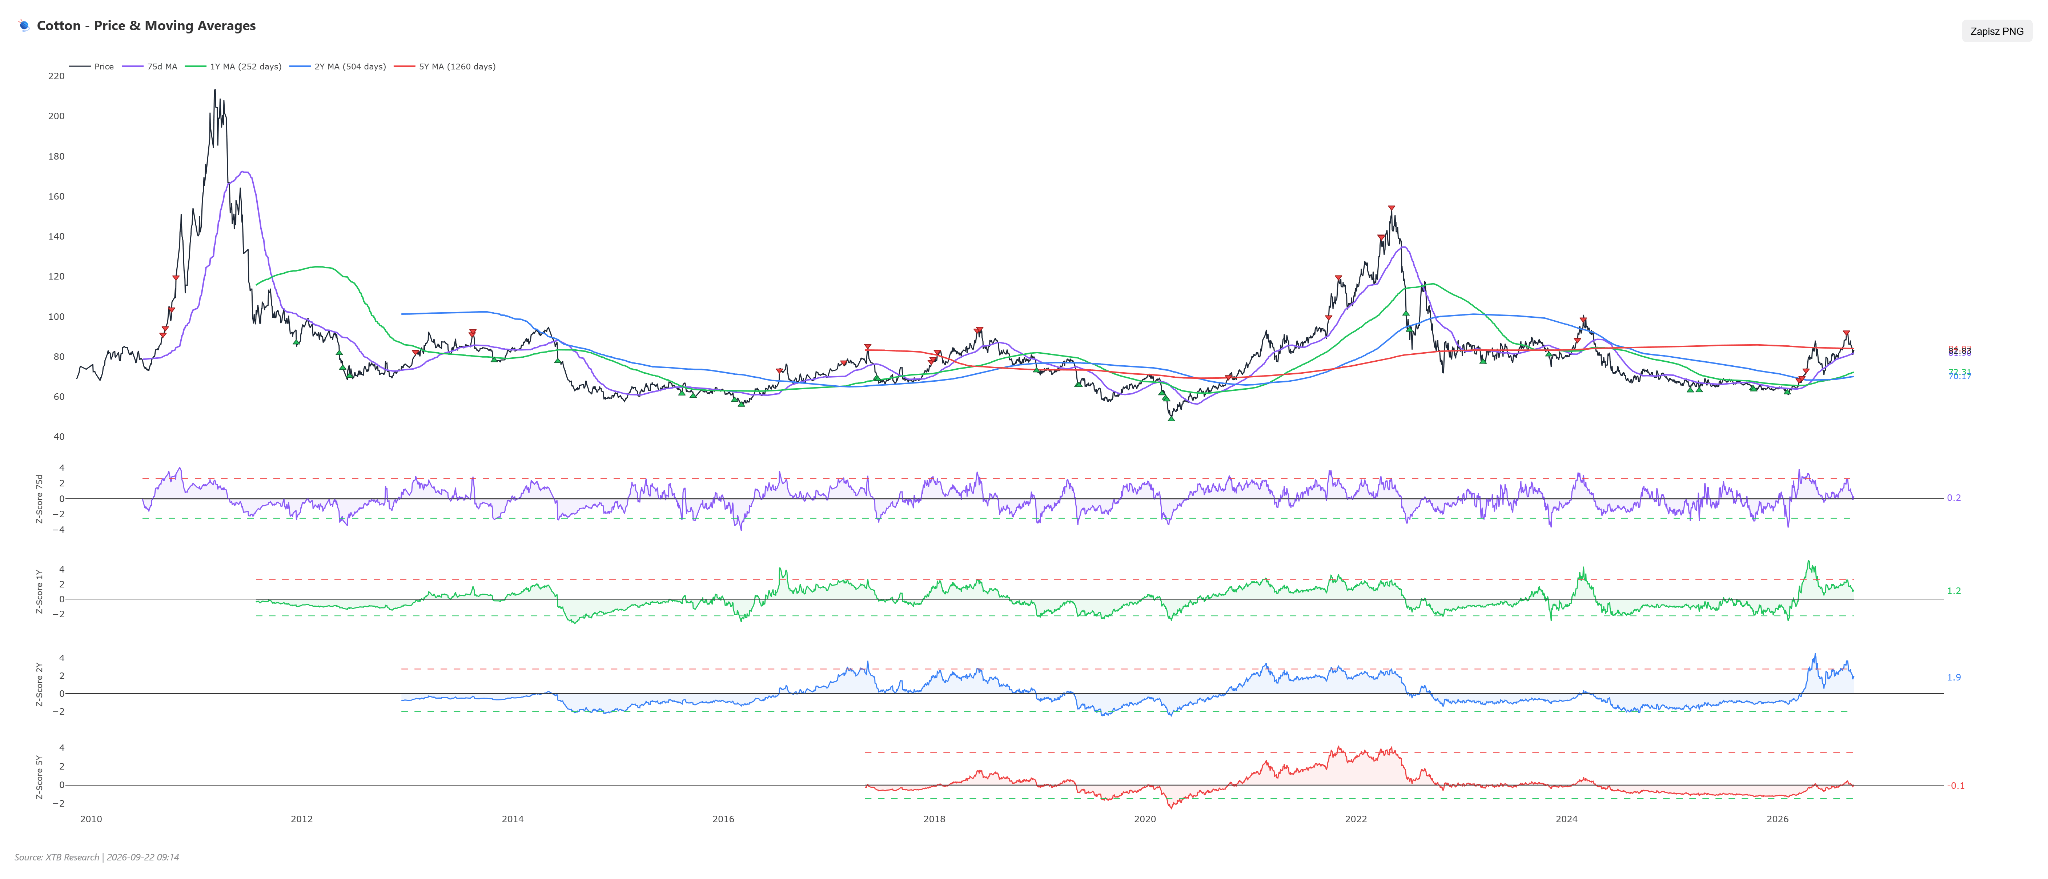
ค่า Z-score 1 ปี ของฝ้ายปัจจุบันอยู่ที่ 1.19 ขณะที่ Z-score 2 ปี อยู่ที่ 1.86 และ Z-score 5 ปี อยู่ที่ -0.07
-
เมื่อพิจารณาการเคลื่อนไหวของ Z-score 5 ปี ในช่วง 6 เดือนที่ผ่านมา พบความผันผวนเชิงโครงสร้างอย่างชัดเจน โดยค่าอยู่ที่ -0.99 เมื่อ 6 เดือนก่อน ลดลงมาอยู่ที่ -0.24 เมื่อ 3 เดือนก่อน เพิ่มขึ้นเป็น 0.21 เมื่อ 1 เดือนก่อน และล่าสุดปรับลดลงเล็กน้อยมาอยู่ที่ประมาณ -0.07
-
การเคลื่อนไหวดังกล่าวสะท้อนว่า มูลค่าเคยปรับตัวเพิ่มขึ้นอย่างรวดเร็วในช่วงสั้น ๆ เมื่อเดือนที่ผ่านมา ก่อนที่ตลาดจะเริ่มทรงตัวใกล้ระดับสมดุลในระยะกลางเมื่อเทียบกับค่าเฉลี่ยในช่วงหลายปีที่ผ่านมา
-
ค่า Z-score ที่อยู่ใกล้ศูนย์ในปัจจุบันบ่งชี้ว่า มูลค่าของฝ้ายได้กลับเข้าสู่ระดับปกติเมื่อเทียบกับในอดีต ช่วยลดความเสี่ยงจากการเบี่ยงเบนของราคาในระดับที่รุนแรง แม้ปัจจัยพื้นฐานด้านอุปทานที่แข็งแกร่งอาจผลักดันให้ราคากลับไปทดสอบระดับมูลค่าที่สูงขึ้นในระยะต่อไป
ที่มา: CFTC, XTB
Scenarios
-
กรณีขาขึ้น (Bullish Scenario): สถานการณ์นี้ตั้งอยู่บนสมมติฐานว่าราคาจะกลับตัวจากแนวโน้มขาลงในปัจจุบัน โดยได้รับแรงหนุนจากปัจจัยพื้นฐานด้านอุปทานที่แข็งแกร่ง จากผลผลิตทั่วโลกที่ลดลง และภาวะ Oversold อย่างมากของตลาด ซึ่งยืนยันจากค่า RSI ที่ 25 เงื่อนไขสำคัญคือราคาต้องยืนเหนือแนวรับบริเวณ 82.00 ได้ดีดตัวกลับขึ้นเหนือเส้นค่าเฉลี่ย 50 วัน และมีแรงซื้อใหม่จากผู้แปรรูปในเอเชียเข้ามาชดเชยการลดลงของสต็อกฝ้ายในสหรัฐฯ หากราคาทะลุแนวต้านที่ 85.50 ได้ จะเปิดทางให้ราคาปรับตัวขึ้นอย่างรวดเร็วสู่โซน 88.00–90.00
-
กรณีขาลง (Bearish Scenario): สถานการณ์นี้ตั้งอยู่บนสมมติฐานว่าแรงกดดันขาลงจะยังคงดำเนินต่อไป จากสัญญาณ MACD ที่ยังเป็นลบอย่างต่อเนื่อง และกิจกรรมการผลิตสิ่งทอภายในประเทศของสหรัฐฯ ที่ลดลง เงื่อนไขสำคัญคือราคาต้องหลุดแนวรับทางเทคนิคที่ 82.00 อย่างชัดเจน ซึ่งจะทำให้สัญญาณแนวรับหมดความหมายและอาจกระตุ้นให้นักลงทุนสถาบันปิดสถานะ Long หากแรงขายทวีความรุนแรงขึ้น ราคาฝ้ายอาจปรับตัวลงสู่โซนจิตวิทยาที่ 78.00–76.50
Cocoa
-
กรณีขาขึ้น (Bullish Scenario): สถานการณ์นี้ตั้งอยู่บนสมมติฐานว่าราคาจะกลับตัวจากแนวโน้มขาลงในปัจจุบัน โดยได้รับแรงหนุนจากปัจจัยพื้นฐานด้านอุปทานที่แข็งแกร่ง จากผลผลิตทั่วโลกที่ลดลง และภาวะ Oversold อย่างมากของตลาด ซึ่งยืนยันจากค่า RSI ที่ 25 เงื่อนไขสำคัญคือราคาต้องยืนเหนือแนวรับบริเวณ 82.00 ได้ดีดตัวกลับขึ้นเหนือเส้นค่าเฉลี่ย 50 วัน และมีแรงซื้อใหม่จากผู้แปรรูปในเอเชียเข้ามาชดเชยการลดลงของสต็อกฝ้ายในสหรัฐฯ หากราคาทะลุแนวต้านที่ 85.50 ได้ จะเปิดทางให้ราคาปรับตัวขึ้นอย่างรวดเร็วสู่โซน 88.00–90.00
-
กรณีขาลง (Bearish Scenario): สถานการณ์นี้ตั้งอยู่บนสมมติฐานว่าแรงกดดันขาลงจะยังคงดำเนินต่อไป จากสัญญาณ MACD ที่ยังเป็นลบอย่างต่อเนื่อง และกิจกรรมการผลิตสิ่งทอภายในประเทศของสหรัฐฯ ที่ลดลง เงื่อนไขสำคัญคือราคาต้องหลุดแนวรับทางเทคนิคที่ 82.00 อย่างชัดเจน ซึ่งจะทำให้สัญญาณแนวรับหมดความหมายและอาจกระตุ้นให้นักลงทุนสถาบันปิดสถานะ Long หากแรงขายทวีความรุนแรงขึ้น ราคาฝ้ายอาจปรับตัวลงสู่โซนจิตวิทยาที่ 78.00–76.50
Fundamental and Market Context
-
สถานการณ์ปัจจุบันในตลาดโกโก้ยังคงเผชิญแรงกดดันด้านอุปทานอย่างหนัก สะท้อนจากการปรับตัวลงของราคาในระดับเลขสองหลักเมื่อเทียบรายเดือน
-
ความเชื่อมั่นของผู้เข้าร่วมตลาดยังอยู่ในภาวะเป็นกลาง แม้ตัวชี้วัดทางเทคนิคจะสะท้อนภาวะ Oversold อย่างรุนแรง
-
พลวัตของอุปสงค์และอุปทานทั่วโลกยังคงเปลี่ยนแปลงอย่างต่อเนื่อง โดยได้รับอิทธิพลจากสภาพอากาศและปัจจัยทางการเกษตรในพื้นที่เพาะปลูกสำคัญ
-
โครงสร้างของ Forward Curve ในตลาดโกโก้สะท้อนมุมมองของนักลงทุนที่แตกต่างกันระหว่างแนวโน้มในระยะสั้นและระยะยาว
-
สภาพคล่องในการซื้อขายสัญญา Futures ยังคงทรงตัว แม้กองทุน Hedge Funds จะปรับระดับการถือครองให้สอดคล้องกับภาวะเศรษฐกิจมหภาคในปัจจุบัน
-
แรงกดดันด้านต้นทุนของผู้ผลิตช็อกโกแลตยังจำกัดความต้องการซื้อโกโก้ในตลาด Spot อย่างเชิงรุก
-
รูปแบบการเก็บเกี่ยวตามฤดูกาลในแอฟริกาตะวันตกกำลังได้รับการจับตาอย่างใกล้ชิดจากนักวิเคราะห์ เพื่อประเมินความเป็นไปได้ในการปรับประมาณการผลผลิต
-
คาดการณ์เกี่ยวกับสมดุลของอุปทานในอนาคตยังคงเป็นปัจจัยสำคัญที่กำหนดมูลค่าของสัญญา Futures ในระยะยาว
-
กิจกรรมเก็งกำไรในสัญญา Futures ยังคงเพิ่มความผันผวนของราคาในระยะสั้น และกดดันราคาให้เข้าใกล้แนวรับสำคัญ
-
หน่วยงานกำกับดูแลในโกตดิวัวร์รายงานว่า มีการเก็บเกี่ยวเมล็ดโกโก้ 2.06 ล้านตันในช่วงเดือนมิถุนายน 2025 ถึงมิถุนายน 2026 เพิ่มขึ้นจาก 1.58 ล้านตันในช่วงเดียวกันของปีก่อน
-
การตัดสินใจเลื่อนวันเริ่มต้นปีการตลาดมาเป็นวันที่ 1 กันยายน เพื่อเปิดทางให้มีการจำหน่ายโกโก้ในปริมาณมากขึ้น สะท้อนว่า อุปทานส่วนเกิน ยังคงเป็นประเด็นสำคัญของตลาด มากกว่าความกังวลเกี่ยวกับปัญหาด้านผลผลิต
-
Bloomberg ยังคงวิเคราะห์ฤดูกาลที่เริ่มต้นในวันที่ 1 ตุลาคม อย่างไรก็ตาม ข้อมูลจากโกตดิวัวร์ระบุว่า ปริมาณโกโก้ที่ส่งเข้าสู่ท่าเรือระหว่างวันที่ 1–13 กันยายน 2026 เมื่อเทียบกับวันที่ 1–12 ตุลาคม 2025 ลดลงเกือบ 46%
-
ในทางกลับกัน การรีบาวด์ของราคาในวันจันทร์เชื่อมโยงกับความกังวลเรื่องภัยแล้ง ซึ่งอาจส่งผลกระทบต่อการเก็บเกี่ยว หลังฤดูเก็บเกี่ยวหลักจะเริ่มต้นอย่างเป็นทางการในช่วงต้นเดือนตุลาคม
-
สต็อกโกโก้ในตลาดซื้อขายล่วงหน้ายังคงเพิ่มขึ้น โดยแตะระดับ 3.4 ล้านกระสอบ ซึ่งเป็นระดับสูงสุดในรอบ 2 ปี
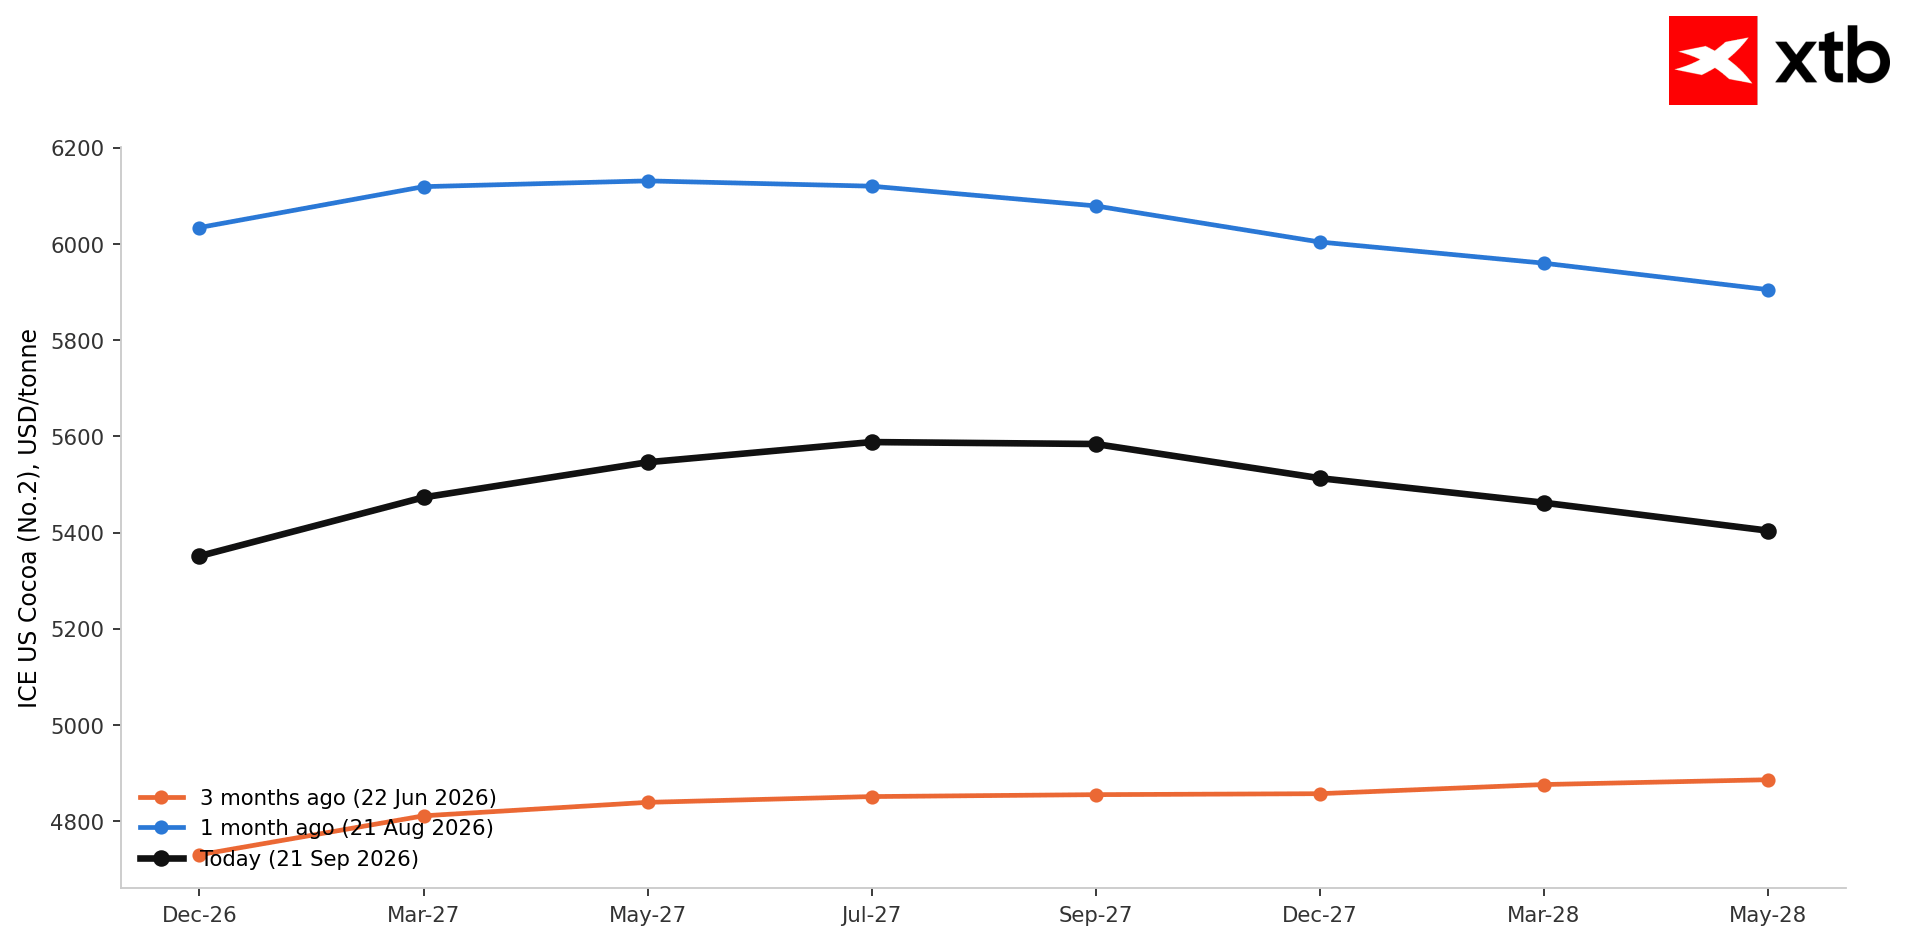 Cocoa is entering a slightly deeper contango on the short end of the curve than a month ago. Source: Bloomberg Finance LP, XTB
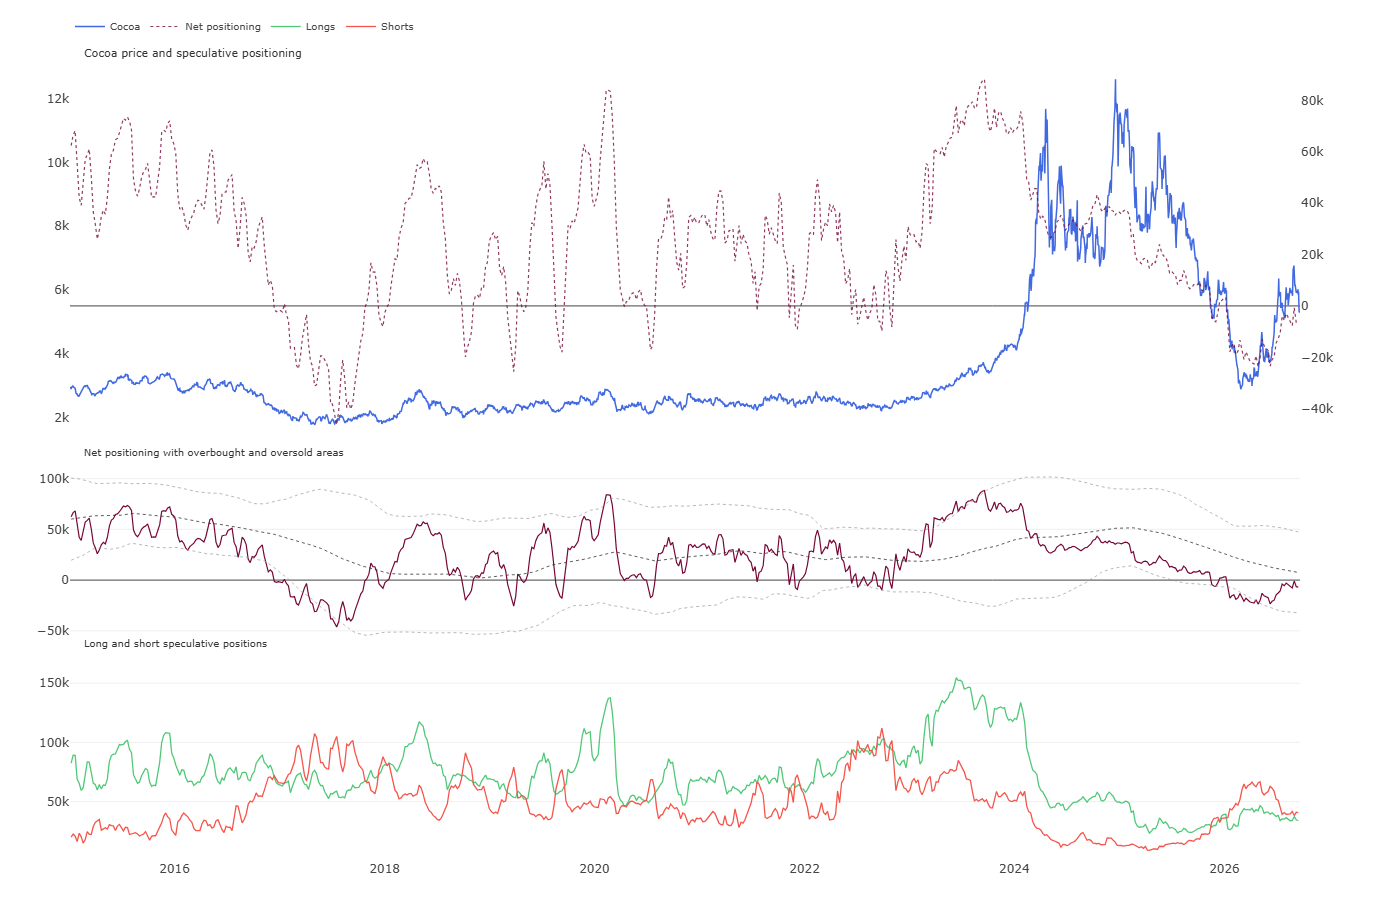 We can see that there is no pressure from buyers in the market, while the selling side remains stable for now. Source: CFTC, XTB
Historical Valuation (Z-score)
-
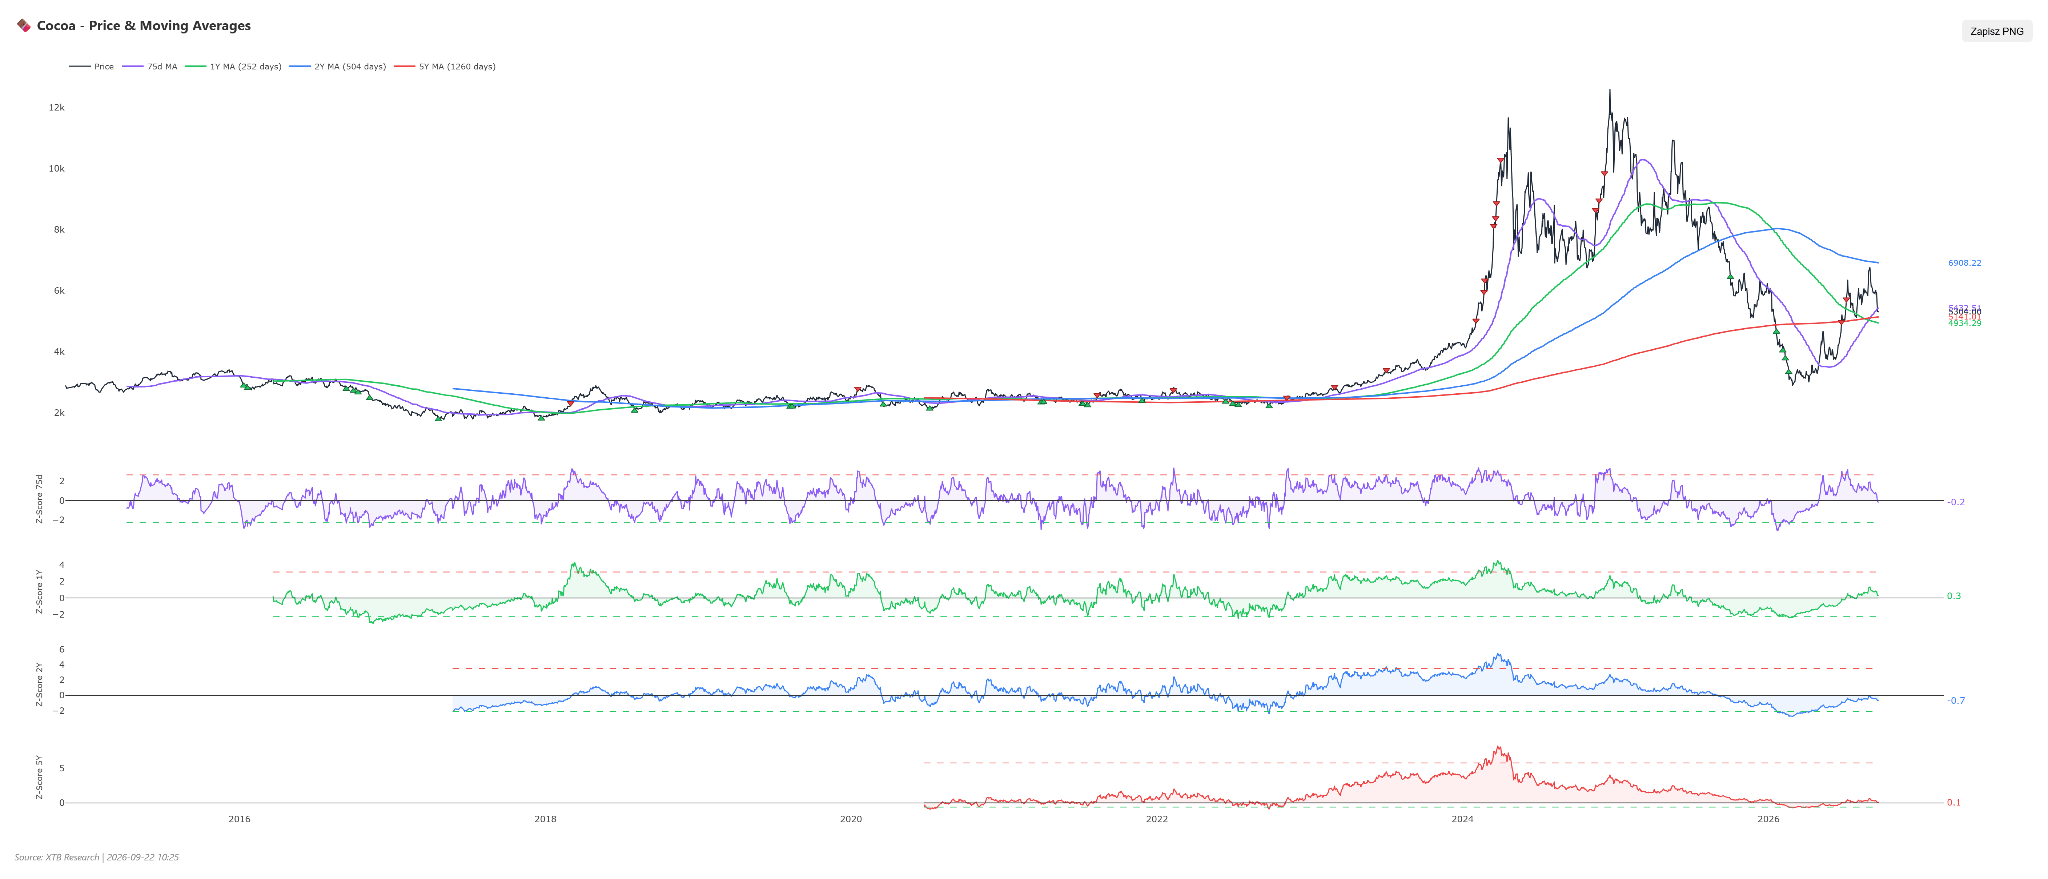
ค่า Z-score 1 ปี ของโกโก้ปัจจุบันอยู่ที่ +0.31 ขณะที่ Z-score 2 ปี อยู่ที่ -0.68 และ Z-score 5 ปี (Z5Y) อยู่ที่ +0.06
-
เมื่อพิจารณาการเคลื่อนไหวของ Z-score 5 ปี ในช่วง 6 เดือนที่ผ่านมา พบว่าเมื่อ 6 เดือนก่อนค่าอยู่ที่ -0.56 ก่อนลดลงมาอยู่ที่ -0.27 เมื่อ 3 เดือนก่อน จากนั้นดีดตัวขึ้นเป็น +0.31 เมื่อ 1 เดือนก่อน และล่าสุดทรงตัวที่ +0.06
-
การเคลื่อนไหวดังกล่าวสะท้อนถึงการคลายตัวชั่วคราวของระดับมูลค่าที่เคยอยู่ในระดับสูง และการปรับตัวกลับเข้าใกล้ค่าเฉลี่ยในอดีต ซึ่งช่วยลดความเสี่ยงจาก Overvaluation ในเชิงโครงสร้าง และบ่งชี้ว่าตลาดกำลังมองหาสมดุลใหม่ด้านปัจจัยพื้นฐาน หลังจากก่อนหน้านี้เผชิญความผันผวนในระดับสูง
Scenarios
-
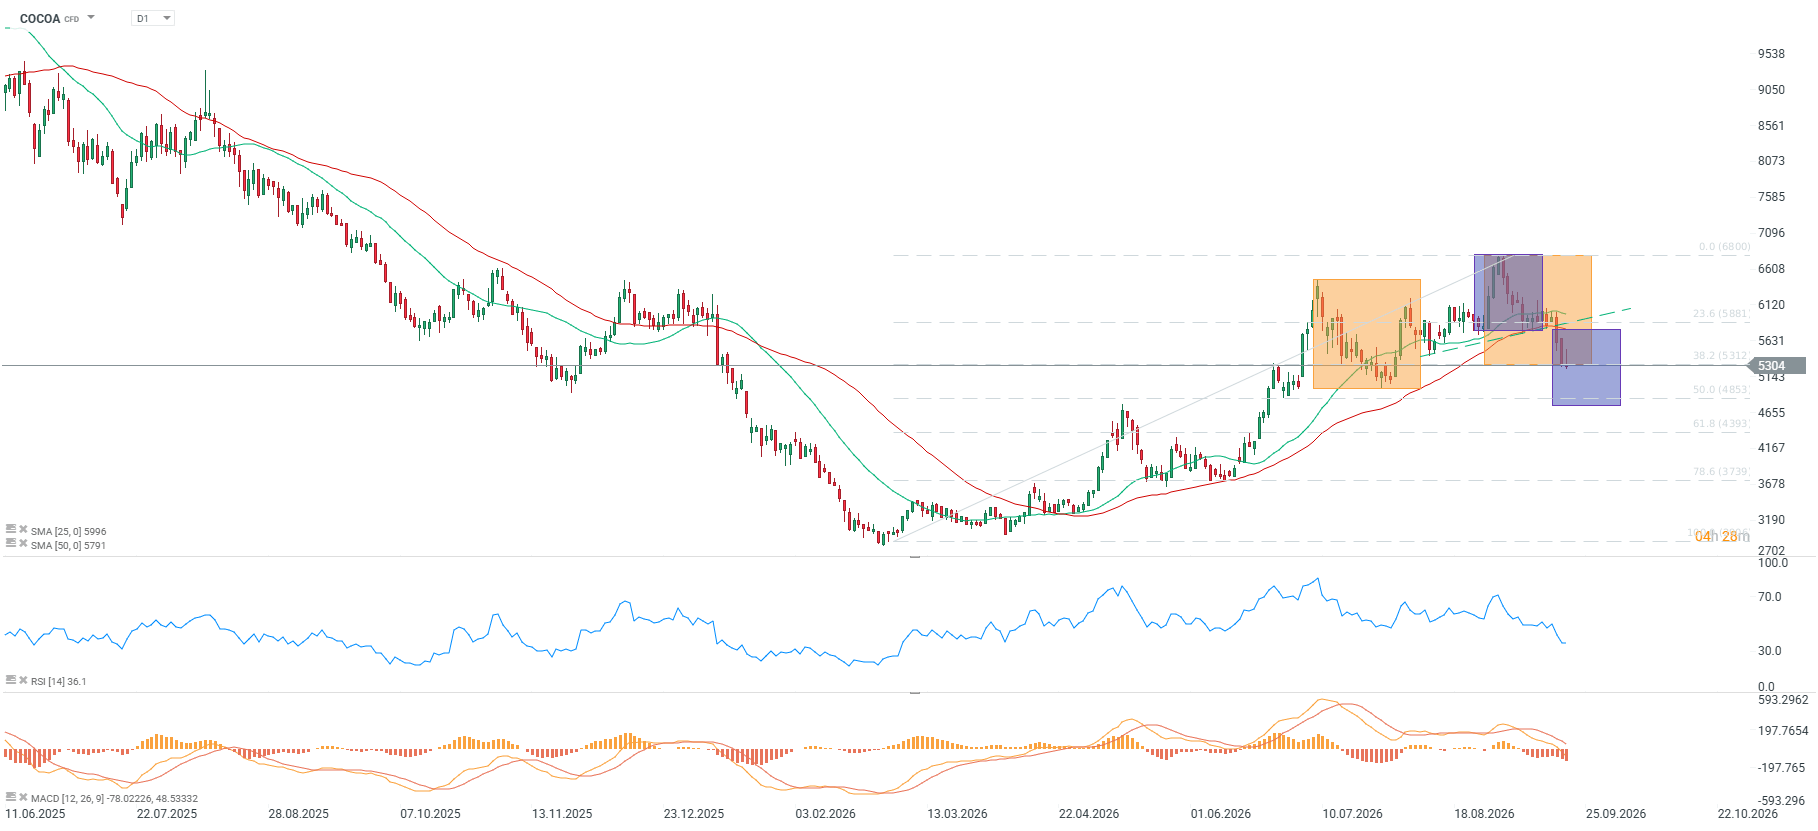
กรณีขาขึ้น (Bullish Scenario): เงื่อนไขสำคัญสำหรับการเกิดสถานการณ์ขาขึ้นคือ ราคาต้องยืนเหนือแนวรับทางเทคนิคได้อย่างแข็งแกร่ง โดยได้รับแรงหนุนจากค่า RSI ที่อยู่ในระดับต่ำมาก และแรงขายจากกองทุนที่ถือสถานะ Short ที่เริ่มลดลง หากราคาต้องการสร้างโมเมนตัมขาขึ้นอย่างต่อเนื่อง ราคโกโก้จำเป็นต้องกลับขึ้นมาเหนือเส้นค่าเฉลี่ย 50 วัน (SMA50) อย่างชัดเจน โดยมีแรงหนุนจากการฟื้นตัวของความต้องการซื้อในตลาดจริงจากผู้แปรรูป และการปรับประมาณการสมดุลอุปสงค์และอุปทานในรายงานอุตสาหกรรมที่จะเผยแพร่ในระยะข้างหน้า หากเงื่อนไขเหล่านี้เกิดขึ้น จะเปิดทางให้ราคาปรับตัวขึ้นอย่างรวดเร็วกลับไปทดสอบแนวต้านที่ 5,850.0 ดอลลาร์ต่อตัน และในระยะยาวมีโอกาสทดสอบบริเวณ 6,200.0 ดอลลาร์ต่อตัน
-
กรณีขาลง (Bearish Scenario): สถานการณ์ขาลงจะเกิดขึ้นหากสัญญาณ MACD เชิงลบในปัจจุบันยังคงครองตลาด และแรงขายกลับมาควบคุมตลาดอย่างเต็มที่หลังจากราคาหลุดแนวรับทางเทคนิคสำคัญ เงื่อนไขที่จะนำไปสู่การปรับตัวลงที่รุนแรงขึ้นคือ ราคายังคงเคลื่อนไหวต่ำกว่าเส้นค่าเฉลี่ย 50 วัน ขณะที่ไม่มีแรงซื้อกลับเข้ามารองรับ แม้ RSI จะอยู่ในภาวะ Oversold อย่างมาก ซึ่งอาจเกิดขึ้นได้หากข้อมูลเศรษฐกิจมหภาคอ่อนแอลงและสะท้อนถึงข้อจำกัดด้านความต้องการบริโภคผลิตภัณฑ์ช็อกโกแลต ในสภาพแวดล้อมดังกล่าว ราคโกโก้อาจปรับตัวลงต่อไปยังแนวรับบริเวณ 4,950.0 ดอลลาร์ต่อตัน และมีโอกาสทดสอบระดับต่ำลงมาที่ประมาณ 4,600.0 ดอลลาร์ต่อตัน



🛢️ WTI ทดสอบระดับ $90 ขณะที่ Brent หลุดต่ำกว่า $100


ปฏิทินเศรษฐกิจ: อีกวันที่ตลาดจับตาถ้อยแถลงจากธนาคารกลาง แล้ว AUDUSD กำลังตอบรับความเสี่ยงด้านเงินเฟ้อหรือไม่?


Morning Briefing: ตลาดโลกเกาะกระแส AI ความตึงเครียดทางภูมิรัฐศาสตร์เพิ่มขึ้น และธนาคารกลางส่งสัญญาณ Hawkish

Chart of the Day: ราคาก๊าซยุโรป (NATGAS.EU) ต่ำกว่า 80 ยูโร แต่ Goldman Sachs เตือนอาจแตะ 105 ยูโร/MWh