ทำความเข้าใจงบการเงินหลัก 3 ประเภท เรียนรู้วิธีที่งบเหล่านี้ทำงานร่วมกัน และค้นพบว่านักลงทุนใช้งบเหล่านี้อย่างไรในการประเมินความสามารถในการทำกำไร ความแข็งแกร่งทางการเงิน กระแสเงินสด และผลการดำเนินงานโดยรวมของธุรกิจ
ทำความเข้าใจงบการเงินหลัก 3 ประเภท เรียนรู้วิธีที่งบเหล่านี้ทำงานร่วมกัน และค้นพบว่านักลงทุนใช้งบเหล่านี้อย่างไรในการประเมินความสามารถในการทำกำไร ความแข็งแกร่งทางการเงิน กระแสเงินสด และผลการดำเนินงานโดยรวมของธุรกิจ
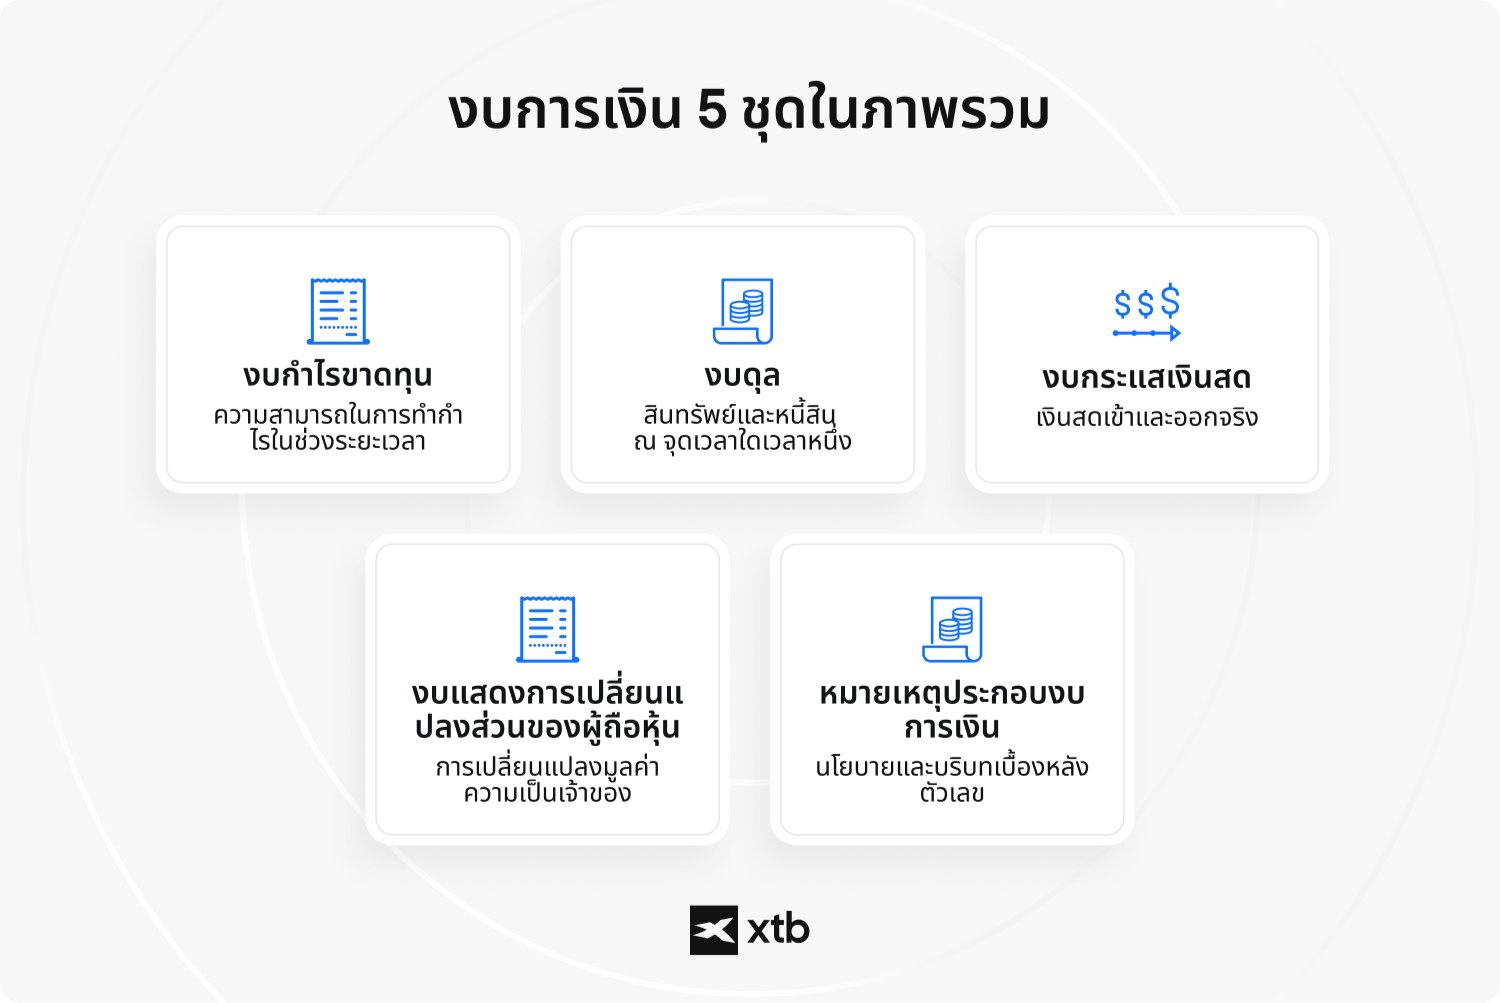
มีงบการเงินหลัก 3 ประเภท ได้แก่ งบกำไรขาดทุน งบแสดงฐานะการเงิน และงบกระแสเงินสด แต่มาตรฐานการบัญชีที่เป็นทางการระบุไว้ทั้งหมด 5 ประเภท หากรวมงบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้นและหมายเหตุประกอบงบการเงินเข้าไปด้วย โดยทั่วไปนักลงทุนจะวิเคราะห์งบหลักทั้ง 3 ประเภทเพื่อประเมินผลการดำเนินงานของบริษัท ในขณะที่งบทั้ง 4 หรือ 5 ประเภทจะให้ภาพรวมทางกฎหมายที่สมบูรณ์ตามที่กำหนดโดย GAAP และ IFRS
ประเด็นสำคัญ
- งบกำไรขาดทุน งบแสดงฐานะการเงิน และงบกระแสเงินสด ถือเป็นเอกสารหลักสามฉบับที่แสดงรายละเอียดเกี่ยวกับความสามารถในการทำกำไร สถานะของสินทรัพย์ และสภาพคล่องของบริษัท
- งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้นและหมายเหตุประกอบงบการเงินทำหน้าที่เป็นรายงานฉบับที่สี่และห้า ซึ่งให้ข้อมูลเชิงลึกที่จำเป็นเกี่ยวกับมูลค่าของผู้ถือหุ้นและนโยบายทางบัญชี
- งบการเงินทุกประเภทเมื่อนำมารวมกันจะช่วยให้นักลงทุนเห็นภาพรวมสุขภาพทางการเงินของบริษัทได้อย่างครบถ้วนและเชื่อมโยงกัน
- งบการเงินรายงานเฉพาะข้อมูลในอดีตเท่านั้น ซึ่งหมายความว่าสะท้อนผลการดำเนินงานที่ผ่านมา มิใช่การคาดการณ์หรือรับประกันผลลัพธ์ในอนาคต
งบการเงินคืออะไร?
งบการเงิน คือ เอกสารทางการที่แสดงสถานะทางการเงินและผลการดำเนินงานของบริษัทในช่วงเวลาหนึ่งๆ บันทึกอย่างเป็นทางการนี้จะรวบรวมธุรกรรมประจำวันของบริษัทให้อยู่ในหมวดหมู่มาตรฐาน ทำให้บุคคลภายนอกสามารถประเมินสถานะทางเศรษฐกิจที่แท้จริงของธุรกิจได้
บริษัทต่างๆ จัดทำเอกสารเหล่านี้เพื่อปฏิบัติตามข้อกำหนดการรายงานสำหรับนักลงทุน เจ้าหนี้ หน่วยงานกำกับดูแล และทีมบริหารภายในองค์กร บริษัทที่จดทะเบียนในตลาดหลักทรัพย์จะเผยแพร่รายงานทางการเงินตามกำหนดเวลาอย่างสม่ำเสมอ โดยส่วนใหญ่จะเผยแพร่รายงานประจำปี (10-K ในสหรัฐฯ) และหลายบริษัทยังเผยแพร่รายงานรายไตรมาส (10-Q ในสหรัฐฯ) หรือรายงานครึ่งปี (สำหรับบริษัทในยุโรปหลายแห่ง) ขึ้นอยู่กับข้อกำหนดของตลาดหลักทรัพย์ในแต่ละท้องถิ่น การกำหนดมาตรฐานในการนำเสนอข้อมูลทางการเงินเช่นนี้ ช่วยให้คุณสามารถเปรียบเทียบบริษัทต่างๆ ในตลาดโดยใช้เกณฑ์วัดเดียวกันได้
งบการเงินมีประเภทหลักอะไรบ้าง?
งบการเงินมีอยู่ 3 ประเภทหลัก ได้แก่
- งบกำไรขาดทุน,
- งบแสดงฐานะการเงิน (บาลานซ์ชีท),
- งบกระแสเงินสด
ในขณะที่งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้นและหมายเหตุประกอบงบการเงินจะทำให้แพ็คเกจการรายงานตามมาตรฐาน GAAP และ IFRS สมบูรณ์ ซึ่งเป็นเหตุผลที่แหล่งข้อมูลต่างๆ อ้างถึงเอกสาร 3, 4 หรือ 5 ฉบับ ความแตกต่างในการนับจำนวนนี้ไม่ใช่ความขัดแย้งกัน แต่เป็นความแตกต่างในขอบเขต เมื่อคุณประเมินงบการเงินหลัก 3 ประเภท คุณจะมุ่งเน้นไปที่ข้อมูลทางคณิตศาสตร์หลักที่จำเป็นสำหรับการวิเคราะห์ปัจจัยพื้นฐาน เมื่อผู้สอบบัญชีอ้างถึง 4 หรือ 5 ประเภท จะรวมถึงเอกสารเสริมที่จำเป็นสำหรับการปฏิบัติตามกฎระเบียบ
1. งบกำไรขาดทุน
งบกำไรขาดทุน (หรือเรียกอีกอย่างว่างบผลกำไรขาดทุน) เป็นงบหลักเพียงชนิดเดียวที่วัดผลการดำเนินงานในช่วงระยะเวลาหนึ่ง แทนที่จะเป็น ณ วันใดวันหนึ่ง โดยแสดงรายละเอียดรายได้และค่าใช้จ่ายเพื่อคำนวณกำไรสุทธิ นักลงทุนใช้เอกสารนี้เพื่อพิจารณาว่าการดำเนินงานหลักของธุรกิจมีกำไรหรือไม่ ก่อนที่จะนำการเคลื่อนไหวของเงินทุนจากภายนอกมาพิจารณา
งบกำไรขาดทุนโดยทั่วไปจะเริ่มต้นด้วยรายได้ (ยอดขาย) ตามด้วยต้นทุนขาย (COGS) เพื่อคำนวณกำไรขั้นต้น จากนั้นจะหักค่าใช้จ่ายในการดำเนินงาน เช่น ค่าใช้จ่ายด้านการวิจัยและพัฒนา (R&D) ค่าใช้จ่ายในการขายและบริหาร (SG&A) และค่าเสื่อมราคา เพื่อให้ได้กำไรจากการดำเนินงาน (EBIT) ซึ่งสะท้อนถึงความสามารถในการทำกำไรของธุรกิจหลัก
ต่ำกว่ารายได้จากการดำเนินงาน บริษัทจะรายงานรายการต่างๆ เช่น ค่าใช้จ่ายดอกเบี้ย ภาษี และกำไรหรือขาดทุนที่ไม่ได้มาจากการดำเนินงาน ก่อนที่จะได้ตัวเลขกำไรสุทธิ ซึ่งมักเรียกกันว่า "บรรทัดสุดท้าย" นักลงทุนมักนำอัตรากำไรขั้นต้น อัตรากำไรจากการดำเนินงาน และอัตรากำไรสุทธิมาเปรียบเทียบกันในช่วงหลายปี เพื่อประเมินว่าบริษัทมีประสิทธิภาพและความสามารถในการทำกำไรที่ดีขึ้นหรือไม่
2. งบดุล
งบดุลแสดงภาพรวมฐานะทางการเงินของบริษัท ณ ช่วงเวลาใดเวลาหนึ่ง โดยแสดงสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้นควบคู่กันไป คุณสามารถใช้เอกสารนี้เพื่อประเมินมูลค่าสุทธิ โครงสร้างเงินทุน และความสามารถในการชำระภาระผูกพันทั้งระยะสั้นและระยะยาวของบริษัท การทำความเข้าใจความแตกต่างระหว่างงบดุลกับงบกำไรขาดทุนจึงเป็นสิ่งสำคัญ เนื่องจากงบหนึ่งแสดงข้อมูล ณ จุดเวลาหนึ่ง ในขณะที่อีกงบหนึ่งครอบคลุมช่วงระยะเวลาหนึ่ง
โดยทั่วไปสินทรัพย์จะแบ่งออกเป็นสินทรัพย์หมุนเวียน เช่น เงินสด ลูกหนี้การค้า และสินค้าคงคลัง และสินทรัพย์ไม่หมุนเวียน ซึ่งรวมถึงที่ดิน อาคาร อุปกรณ์ สินทรัพย์ไม่มีตัวตน และค่าความนิยม ในทำนองเดียวกัน หนี้สินก็แบ่งออกเป็นหนี้สินหมุนเวียน เช่น เจ้าหนี้การค้าและเงินกู้ยืมระยะสั้น และหนี้สินระยะยาว ซึ่งรวมถึงพันธบัตรและเงินกู้ยืมระยะยาว
ผลต่างระหว่างสินทรัพย์รวมและหนี้สินรวมเท่ากับส่วนของผู้ถือหุ้น ซึ่งแสดงถึงส่วนได้เสียคงเหลือของเจ้าของในธุรกิจ นักลงทุนมักวิเคราะห์ตัวชี้วัดในงบดุล เช่น อัตราส่วนสภาพคล่อง (Current Ratio) อัตราส่วนหนี้สินต่อทุน (Debt-to-Equity Ratio) เงินทุนหมุนเวียน (Working Capital) และมูลค่าทางบัญชี (Book Value) เพื่อประเมินความมั่นคงทางการเงินและความสามารถของบริษัทในการรับมือกับภาวะเศรษฐกิจตกต่ำ
3. งบกระแสเงินสด
งบกระแสเงินสดเป็นงบการเงินเพียงฉบับเดียวที่ติดตามการเคลื่อนไหวของเงินสดจริงที่เข้าและออกจากธุรกิจแทนที่จะเป็นกำไรทางบัญชี โดยแบ่งออกเป็นสามส่วน ได้แก่ กิจกรรมดำเนินงาน กิจกรรมลงทุน และกิจกรรมจัดหาเงิน
นักลงทุนอาศัยงบกระแสเงินสดในการตรวจสอบสภาพคล่องที่แท้จริงของบริษัท เนื่องจากกำไรทางบัญชีไม่ได้แปลงเป็นเงินสดที่ใช้จ่ายได้จริงเสมอไป
กระแสเงินสดจากการดำเนินงานรวมถึงเงินสดที่เกิดจากธุรกิจหลักของบริษัท เช่น เงินสดที่ได้รับจากลูกค้าและเงินสดที่จ่ายให้กับซัพพลายเออร์และพนักงาน ส่วนกระแสเงินสดจากการลงทุนครอบคลุมธุรกรรมที่เกี่ยวข้องกับสินทรัพย์ระยะยาว รวมถึงรายจ่ายลงทุน (CapEx) การเข้าซื้อกิจการ และการซื้อหรือขายเงินลงทุน
กระแสเงินสดจากกิจกรรมจัดหาเงินบันทึกธุรกรรมกับเจ้าหนี้และผู้ถือหุ้น ซึ่งรวมถึงการออกหรือชำระคืนหนี้สิน การซื้อหุ้นคืน การจ่ายเงินปันผล และเงินที่ได้รับจากการออกหุ้นใหม่ นักลงทุนจำนวนมากให้ความสำคัญกับกระแสเงินสดอิสระ (FCF) ซึ่งโดยทั่วไปคำนวณจากกระแสเงินสดจากกิจกรรมดำเนินงานหักด้วยรายจ่ายลงทุน เนื่องจากตัวเลขนี้บ่งบอกว่าบริษัทสร้างเงินสดได้มากเพียงใดเพื่อนำไปใช้ลดหนี้ ซื้อหุ้นคืน จ่ายเงินปันผล หรือใช้เป็นเงินทุนสำหรับการเติบโตในอนาคต
4. งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้น
งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้นแสดงให้เห็นการเปลี่ยนแปลงในบัญชีส่วนของผู้ถือหุ้นของบริษัทในช่วงเวลาหนึ่ง ครอบคลุมกำไรสะสม การจ่ายเงินปันผล และการออกหรือซื้อหุ้นคืน เอกสารนี้ถูกนับอย่างเป็นทางการว่าเป็นงบการเงินฉบับที่สี่ เนื่องจากทั้งมาตรฐาน US GAAP และ IFRS กำหนดให้ต้องจัดทำ เพื่อให้นักลงทุนเห็นความโปร่งใสว่ามูลค่าความเป็นเจ้าของเปลี่ยนแปลงไปอย่างไรตามกาลเวลา
5. หมายเหตุประกอบงบการเงิน
หมายเหตุประกอบงบการเงินประกอบด้วยคำอธิบายรายละเอียด การเปิดเผยนโยบายทางบัญชี และรายการนอกงบดุลที่ให้บริบทเพิ่มเติมแก่ตัวเลขต่าง ๆ หมายเหตุเหล่านี้มักถูกจัดเป็นงบการเงินประเภทที่ห้า เนื่องจากโดยเฉพาะภายใต้มาตรฐาน IFRS ข้อมูลเชิงตัวเลขจะถือว่าไม่สมบูรณ์หากปราศจากคำอธิบายเชิงคุณภาพเหล่านี้
งบการเงินเหล่านี้เชื่อมโยงกันอย่างไร?
งบการเงินเชื่อมโยงกันผ่านกระแสข้อมูลที่ต่อเนื่องเป็นหนึ่งเดียว โดยกำไรสุทธิจากงบกำไรขาดทุนจะถูกนำไปรวมเข้ากับส่วนของผู้ถือหุ้นในงบดุล (และงบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้น) ในขณะที่การเปลี่ยนแปลงของบัญชีต่าง ๆ ในงบดุลและเงินสดจะได้รับการกระทบยอดโดยงบกระแสเงินสด
เครือข่ายความเชื่อมโยงนี้ช่วยรับประกันความถูกต้องทางคณิตศาสตร์ของกระบวนการทางบัญชี บรรทัดสุดท้ายของงบกำไรขาดทุน หรือกำไรสุทธิ จะถูกส่งต่อไปยังงบดุลในรูปของกำไรสะสมโดยตรง ในขณะเดียวกัน งบกระแสเงินสดจะเชื่อมช่องว่างระหว่างกำไรทางบัญชีกับยอดเงินสดที่แท้จริง อธิบายว่าเหตุใดเงินสดจึงเปลี่ยนแปลงแม้ว่าจะมีการบันทึกกำไรก็ตาม
เพื่อให้เห็นภาพรวมทั้งหมด คุณจำเป็นต้องวิเคราะห์งบการเงินทุกประเภทไปพร้อมกัน โดยงบดุลทำหน้าที่เป็นตัวเชื่อมหลัก ซึ่งช่วยให้มั่นใจได้ว่าสินทรัพย์รวมจะเท่ากับหนี้สินรวมบวกส่วนของผู้ถือหุ้นเสมอ การพิจารณาเพียงเอกสารฉบับเดียวอาจซ่อนความเสี่ยงเชิงระบบไว้ได้ แต่การประเมินทั้งหมดร่วมกันจะช่วยให้สามารถสร้างแบบจำลองกระแสเงินสดคิดลด (Discounted Cash Flow) ที่แม่นยำ และประเมินความเสี่ยงได้อย่างเหมาะสม
เหตุใดงบการเงินจึงมีความสำคัญ และใครคือผู้ใช้งบการเงินเหล่านี้?
งบการเงินให้มุมมองที่เป็นมาตรฐานเกี่ยวกับผลการดำเนินงานทางการเงินและฐานะทางการเงินของบริษัท ทำให้เป็นหนึ่งในแหล่งข้อมูลที่สำคัญที่สุดสำหรับการตัดสินใจทางธุรกิจ ด้วยการนำเสนอรายได้ ค่าใช้จ่าย สินทรัพย์ หนี้สิน ส่วนของผู้ถือหุ้น และกระแสเงินสดในรูปแบบที่สอดคล้องกัน งบการเงินจึงช่วยให้ผู้มีส่วนได้ส่วนเสียต่าง ๆ สามารถประเมินสุขภาพทางการเงินของบริษัทโดยใช้ข้อมูลที่เปรียบเทียบกันได้
งบการเงินถูกนำไปใช้โดยบุคคลและองค์กรหลากหลายกลุ่ม ได้แก่:
- นักลงทุนที่ต้องการประเมินความสามารถในการทำกำไร มูลค่าบริษัท และศักยภาพในการเติบโตระยะยาว
- ผู้ให้กู้และธนาคารที่ประเมินว่าธุรกิจสามารถชำระคืนเงินกู้และปฏิบัติตามภาระผูกพันทางการเงินได้หรือไม่
- ฝ่ายบริหารของบริษัทที่ใช้ติดตามผลการดำเนินงาน วางแผนงบประมาณ และตัดสินใจเชิงกลยุทธ์
- ซัพพลายเออร์และพันธมิตรทางธุรกิจที่ใช้พิจารณาความน่าเชื่อถือทางเครดิตของบริษัทก่อนให้เงื่อนไขการชำระเงิน
- หน่วยงานกำกับดูแลและสรรพากรที่ตรวจสอบการปฏิบัติตามข้อกำหนดด้านบัญชีและการรายงาน
- ผู้สอบบัญชีที่ตรวจสอบว่างบการเงินสะท้อนฐานะทางการเงินของบริษัทอย่างเหมาะสมตามมาตรฐานบัญชีที่ใช้บังคับหรือไม่
เนื่องจากงบการเงินจัดทำตามกรอบมาตรฐานบัญชีที่เป็นที่ยอมรับ เช่น IFRS หรือ US GAAP จึงทำให้สามารถเปรียบเทียบบริษัทต่าง ๆ ข้ามอุตสาหกรรม ประเทศ และรอบระยะเวลารายงานได้ง่ายขึ้น อย่างไรก็ตาม ควรตีความงบการเงินควบคู่ไปกับปัจจัยเชิงคุณภาพเสมอ เช่น สถานะการแข่งขัน คุณภาพของผู้บริหาร และสภาวะเศรษฐกิจโดยรวม
|
|
งบการเงินบอกอะไรแก่นักลงทุนได้บ้าง และมีข้อจำกัดอย่างไร?
งบการเงินแสดงให้เห็นถึงความสามารถในการทำกำไร ความมั่นคง และสภาพคล่องของบริษัท แต่โดยธรรมชาติแล้วข้อมูลเหล่านี้สะท้อนผลการดำเนินงานในอดีต และไม่ได้เป็นเครื่องยืนยันผลลัพธ์ในอนาคต เอกสารเหล่านี้ถือเป็นพื้นฐานสำคัญของการวิเคราะห์ปัจจัยพื้นฐาน แต่การตีความให้มีประสิทธิภาพนั้นจำเป็นต้องเข้าใจถึงข้อจำกัดเชิงโครงสร้างของงบการเงินด้วย
เมื่อพิจารณาข้อมูลเหล่านี้ คุณจะสามารถดึงตัวชี้วัดผลการดำเนินงานที่สำคัญออกมาได้ดังนี้:
- ความสามารถในการทำกำไรและอัตรากำไร: งบกำไรขาดทุนเผยให้เห็นว่าบริษัทสามารถเปลี่ยนรายได้ให้เป็นกำไรสุทธิได้อย่างมีประสิทธิภาพเพียงใด
- หนี้สินและอัตราส่วนหนี้สินต่อทุน: งบแสดงฐานะการเงินแสดงสัดส่วนของหนี้เมื่อเทียบกับส่วนของผู้ถือหุ้น ซึ่งบ่งชี้ถึงความมั่นคงหรือความเสี่ยงทางการเงิน
- สภาพคล่องและการสร้างเงินสด: งบกระแสเงินสดยืนยันว่าธุรกิจสามารถสร้างเงินทุนที่มีสภาพคล่องได้เพียงพอสำหรับดำเนินงาน โดยไม่ต้องพึ่งพาการกู้ยืมจากภายนอก
- การกระจายผลตอบแทนสู่ผู้ถือหุ้น: งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้นแสดงให้เห็นอย่างชัดเจนว่ามีการคืนทุนให้แก่นักลงทุนผ่านเงินปันผลหรือการซื้อหุ้นคืนเป็นจำนวนเท่าใด
แม้จะมีประโยชน์ แต่งบการเงินก็มีข้อจำกัดที่สำคัญ งบการเงินถูกสร้างขึ้นจากข้อมูลในอดีตเท่านั้น ซึ่งหมายความว่าสะท้อนภาพในอดีตมากกว่าความเป็นจริงของตลาดในปัจจุบัน นอกจากนี้ การตกแต่งบัญชีอย่างสร้างสรรค์บางครั้งอาจบดบังฐานะทางการเงินที่แท้จริง และตัวเลขเพียงอย่างเดียวก็ขาดบริบทเชิงคุณภาพ เช่น ความสามารถของผู้บริหารหรือแนวโน้มที่เปลี่ยนแปลงไปของอุตสาหกรรม เพื่อให้เชี่ยวชาญในกระบวนการนี้ การเรียนรู้วิธีอ่านงบการเงิน และโดยเฉพาะวิธีอ่านงบดุล จึงเป็นสิ่งสำคัญสำหรับผู้เล่นในตลาดทุกคนที่จริงจัง
|
|
เอกสารฉบับนี้จัดทำขึ้นเพื่อให้ข้อมูลเบื้องต้นและใช้สำหรับการศึกษาเท่านั้น ความคิดเห็น การวิเคราะห์ ราคา หรือเนื้อหาอื่น ๆ ในเอกสารนี้ ไม่ได้มีวัตถุประสงค์เพื่อให้คำแนะนำในการลงทุน หรือเพื่อให้ความเข้าใจด้านกฎหมายของประเทศ Belize
ผลประกอบการในอดีตไม่ได้เป็นการรับประกันถึงผลประกอบการในอนาคต การกระทำหรือการตัดสินใจใด ๆ ตามข้อมูลในเอกสารนี้ เป็นความเสี่ยงของผู้ดำเนินการเอง XTB ไม่มีส่วนรับผิดชอบต่อความสูญเสีย ความเสียหาย หรือผลกำไรหรือขาดทุนใด ๆ ที่อาจเกิดขึ้น ไม่ว่าจะเป็นทางตรงหรือทางอ้อมจากการใช้ข้อมูลในเอกสารนี้
ทุกการตัดสินใจลงทุนควรพิจารณาอย่างรอบคอบ และเป็นความรับผิดชอบของท่านเอง
คำถามที่พบบ่อย
นักลงทุนส่วนใหญ่มักให้ความสำคัญกับงบการเงินหลัก 3 ประเภท ได้แก่ งบกำไรขาดทุน งบแสดงฐานะการเงิน และงบกระแสเงินสด อย่างไรก็ตาม ชุดงบการเงินที่สมบูรณ์ตามมาตรฐานการบัญชีหลักยังรวมถึงงบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้นและหมายเหตุประกอบงบการเงินด้วย ซึ่งเป็นเหตุผลที่บางแหล่งข้อมูลกล่าวถึงงบการเงิน 4 หรือ 5 ประเภท
งบกำไรขาดทุนมักเป็นจุดเริ่มต้นที่ง่ายที่สุด เพราะแสดงให้เห็นว่าธุรกิจมีกำไรหรือขาดทุนในช่วงระยะเวลารายงานหรือไม่ เมื่อเข้าใจเรื่องรายได้แล้ว การพิจารณางบแสดงฐานะการเงินและงบกระแสเงินสดจะช่วยอธิบายว่ากำไรเหล่านั้นเกี่ยวข้องกับสินทรัพย์ หนี้สิน และการสร้างกระแสเงินสดอย่างไร
ธุรกิจอาจรายงานผลกำไรที่แข็งแกร่ง แต่กลับมีกระแสเงินสดเพียงเล็กน้อยหรือติดลบก็ได้ งบกระแสเงินสดจะแสดงให้เห็นว่ากิจกรรมดำเนินงานสามารถนำเงินสดเข้าสู่ธุรกิจได้จริงหรือไม่ ทำให้เป็นเครื่องมือสำคัญในการประเมินสภาพคล่องและความยั่งยืนทางการเงิน
งบแสดงฐานะการเงินแสดงสิ่งที่บริษัทเป็นเจ้าของและเป็นหนี้ ณ วันใดวันหนึ่ง ในขณะที่งบกำไรขาดทุนสรุปผลการดำเนินงานทางการเงินตลอดช่วงระยะเวลาหนึ่ง เช่น ไตรมาสหรือปี เมื่อนำมาใช้ร่วมกัน งบทั้งสองประเภทนี้จะให้มุมมองที่แตกต่างแต่เสริมกันเกี่ยวกับสถานะทางการเงินของบริษัท
ใช่ ธุรกิจเอกชนก็จัดทำงบการเงินให้แก่เจ้าของกิจการ ผู้ให้กู้ หน่วยงานภาษี และผู้มีส่วนได้ส่วนเสียอื่น ๆ เช่นกัน แม้ข้อกำหนดในการรายงานอาจแตกต่างจากบริษัทมหาชนที่จดทะเบียนในตลาดหลักทรัพย์ แต่หลักการบัญชีพื้นฐานโดยทั่วไปยังคงเหมือนกัน
ในหลายประเทศ บริษัทจดทะเบียนจะเผยแพร่รายงานทางการเงินรายไตรมาส และรายงานประจำปีที่มีความครอบคลุมมากขึ้น โดยกำหนดการรายงานที่แน่นอนนั้นขึ้นอยู่กับตลาดหลักทรัพย์ กฎระเบียบท้องถิ่น และมาตรฐานบัญชีที่บริษัทนั้นใช้
ไม่ได้ งบการเงินสะท้อนผลการดำเนินงานทางการเงินในอดีต ไม่ใช่ผลลัพธ์ในอนาคต นักลงทุนมักนำข้อมูลเหล่านี้มาประกอบกับการวิเคราะห์อุตสาหกรรม ตำแหน่งทางการแข่งขัน การประเมินฝ่ายบริหาร และสภาวะเศรษฐกิจ เพื่อประเมินแนวโน้มระยะยาวของบริษัท
โดยทั่วไปบริษัทมหาชนจะเผยแพร่งบการเงินไว้ในส่วนนักลงทุนสัมพันธ์ (Investor Relations) บนเว็บไซต์ของตน นอกจากนี้ยังสามารถหาได้จากการยื่นเอกสารต่อตลาดหลักทรัพย์และหน่วยงานกำกับดูแลทางการเงิน เช่น ฐานข้อมูล EDGAR ของ SEC ในสหรัฐอเมริกา หรือระบบยื่นเอกสารที่เทียบเท่าในประเทศอื่น ๆ
ข้อผิดพลาดที่พบบ่อยที่สุดอย่างหนึ่งคือการวิเคราะห์งบการเงินเพียงฉบับเดียวแบบแยกส่วน ตัวอย่างเช่น กำไรที่เพิ่มขึ้นอาจดูน่าสนใจ แต่กระแสเงินสดที่อ่อนแอหรือภาระหนี้ที่เพิ่มขึ้นอย่างรวดเร็วอาจเผยให้เห็นความเสี่ยงทางการเงินที่จะมองเห็นได้ก็ต่อเมื่อพิจารณางบการเงินทั้งหมดร่วมกัน
ไม่ทั้งหมด ประเทศส่วนใหญ่ใช้มาตรฐานการรายงานทางการเงินระหว่างประเทศ (IFRS) หรือหลักการบัญชีที่รับรองทั่วไปของสหรัฐอเมริกา (US GAAP) แม้ว่ากรอบมาตรฐานทั้งสองจะมีเป้าหมายเดียวกันคือการรายงานทางการเงินที่โปร่งใส แต่กฎเกณฑ์บางประการเกี่ยวกับการรับรู้ การวัดมูลค่า และการเปิดเผยข้อมูลนั้นแตกต่างกัน ซึ่งอาจส่งผลต่อการเปรียบเทียบระหว่างบริษัทต่าง ๆ