

- Les investisseurs se montrent réticents à prendre des risques alors que le prix du pétrole brut continue de grimper (le Brent dépasse les 111 dollars le baril).
- L'action Lockheed Martin progresse de 7,8 % après la révision à la hausse des prévisions de résultats annuels et les solides bénéfices enregistrés par la division missiles.
- SpaceX prévoit d'acquérir des stations de base pour un réseau mobile, ce qui fait grimper l'action Crown Castle de 11 %.
L'ouverture de la séance de vendredi à la Bourse de New York s'inscrit dans un contexte marqué par une forte aversion au risque et une fuite des capitaux vers les valeurs refuges. Le sentiment du marché reste sous la pression du conflit en cours au Moyen-Orient, qui a fait grimper les prix des matières premières énergétiques, alimentant les craintes d'un retour des pressions inflationnistes à l'approche des prochaines élections législatives américaines.
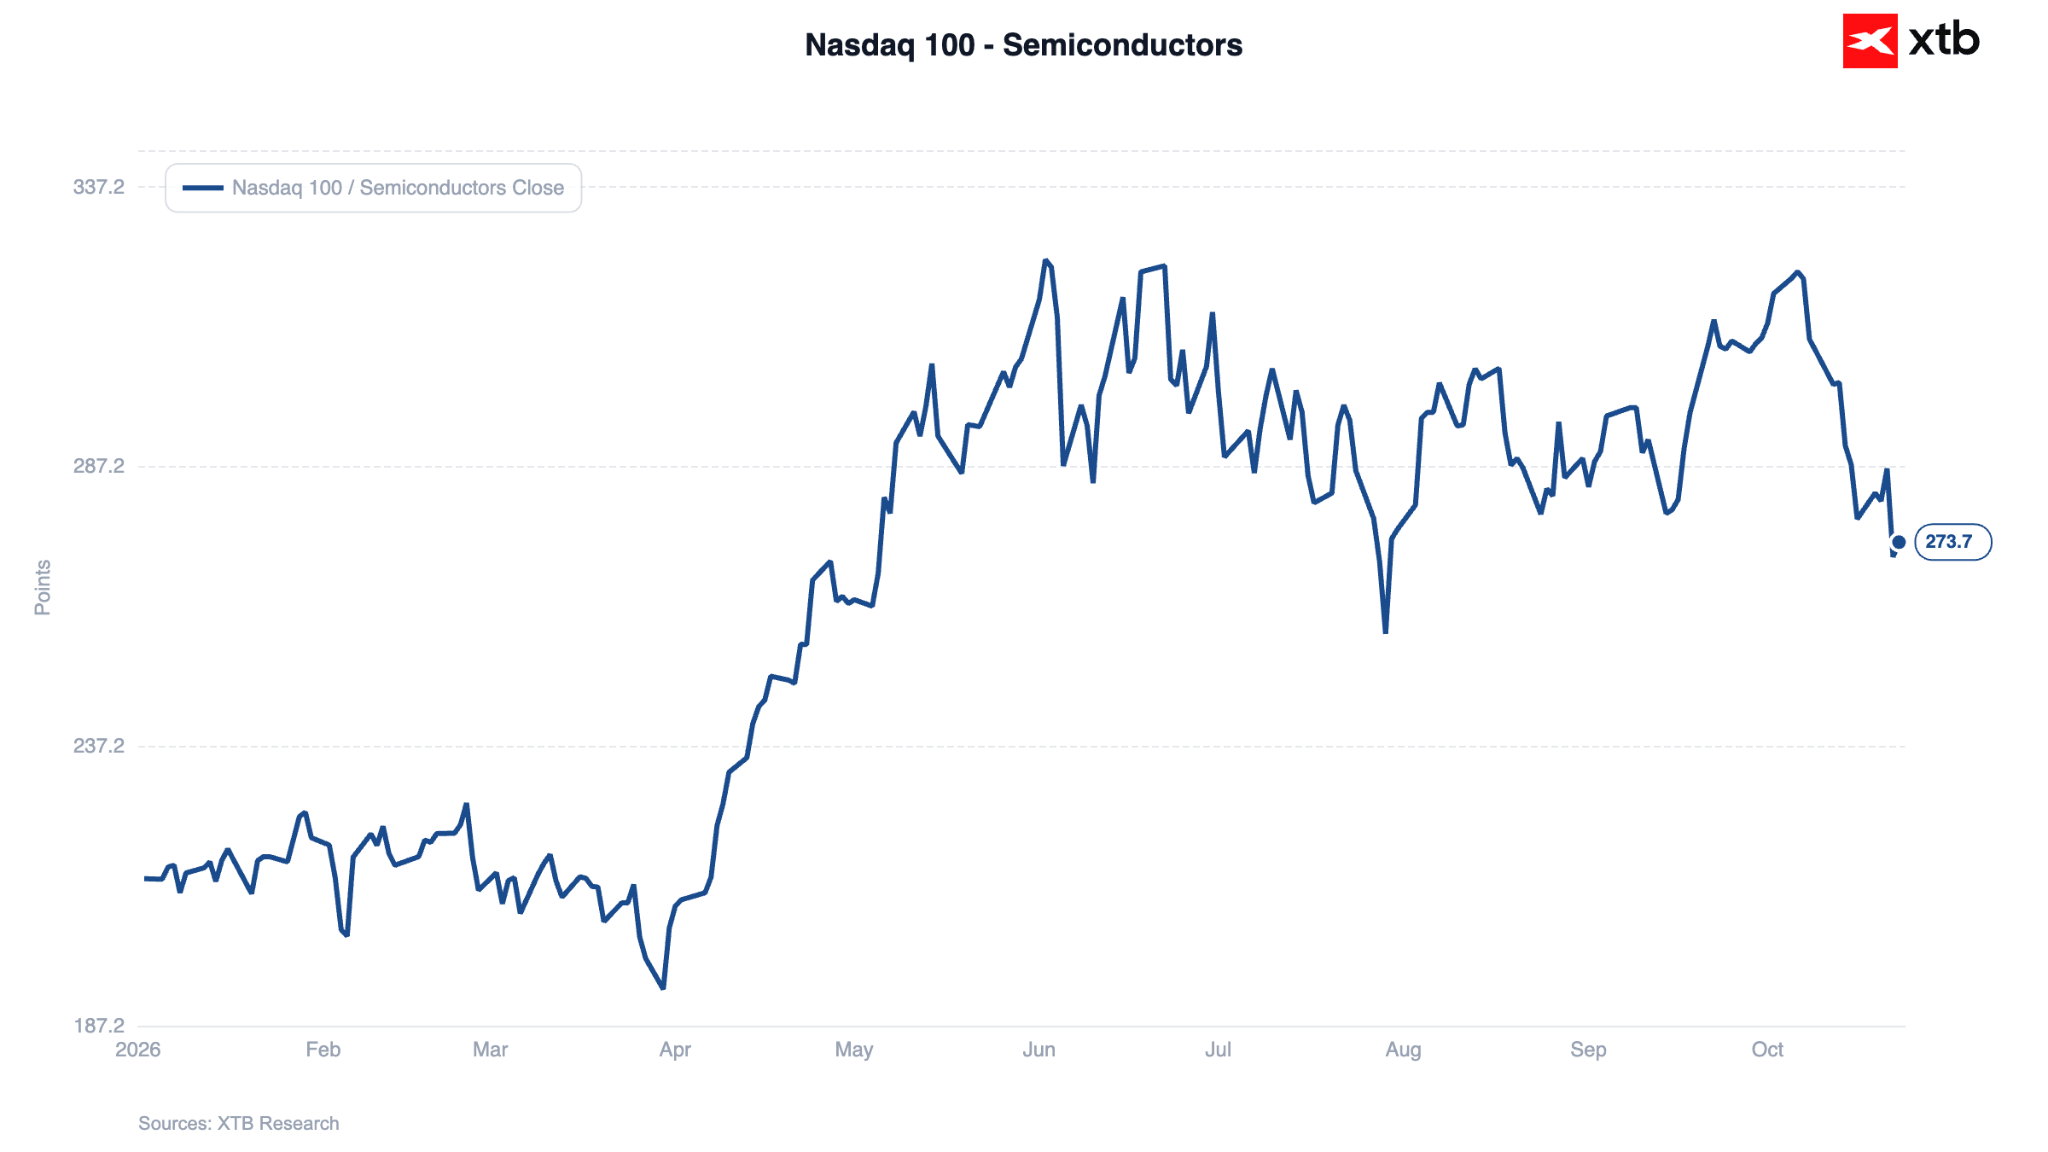
Dans le même temps, les investisseurs institutionnels continuent de réévaluer les valorisations des entreprises bénéficiaires de la révolution de l’intelligence artificielle, transférant leurs liquidités du secteur des semi-conducteurs vers des secteurs défensifs tels que les biens de consommation courante et les services publics.
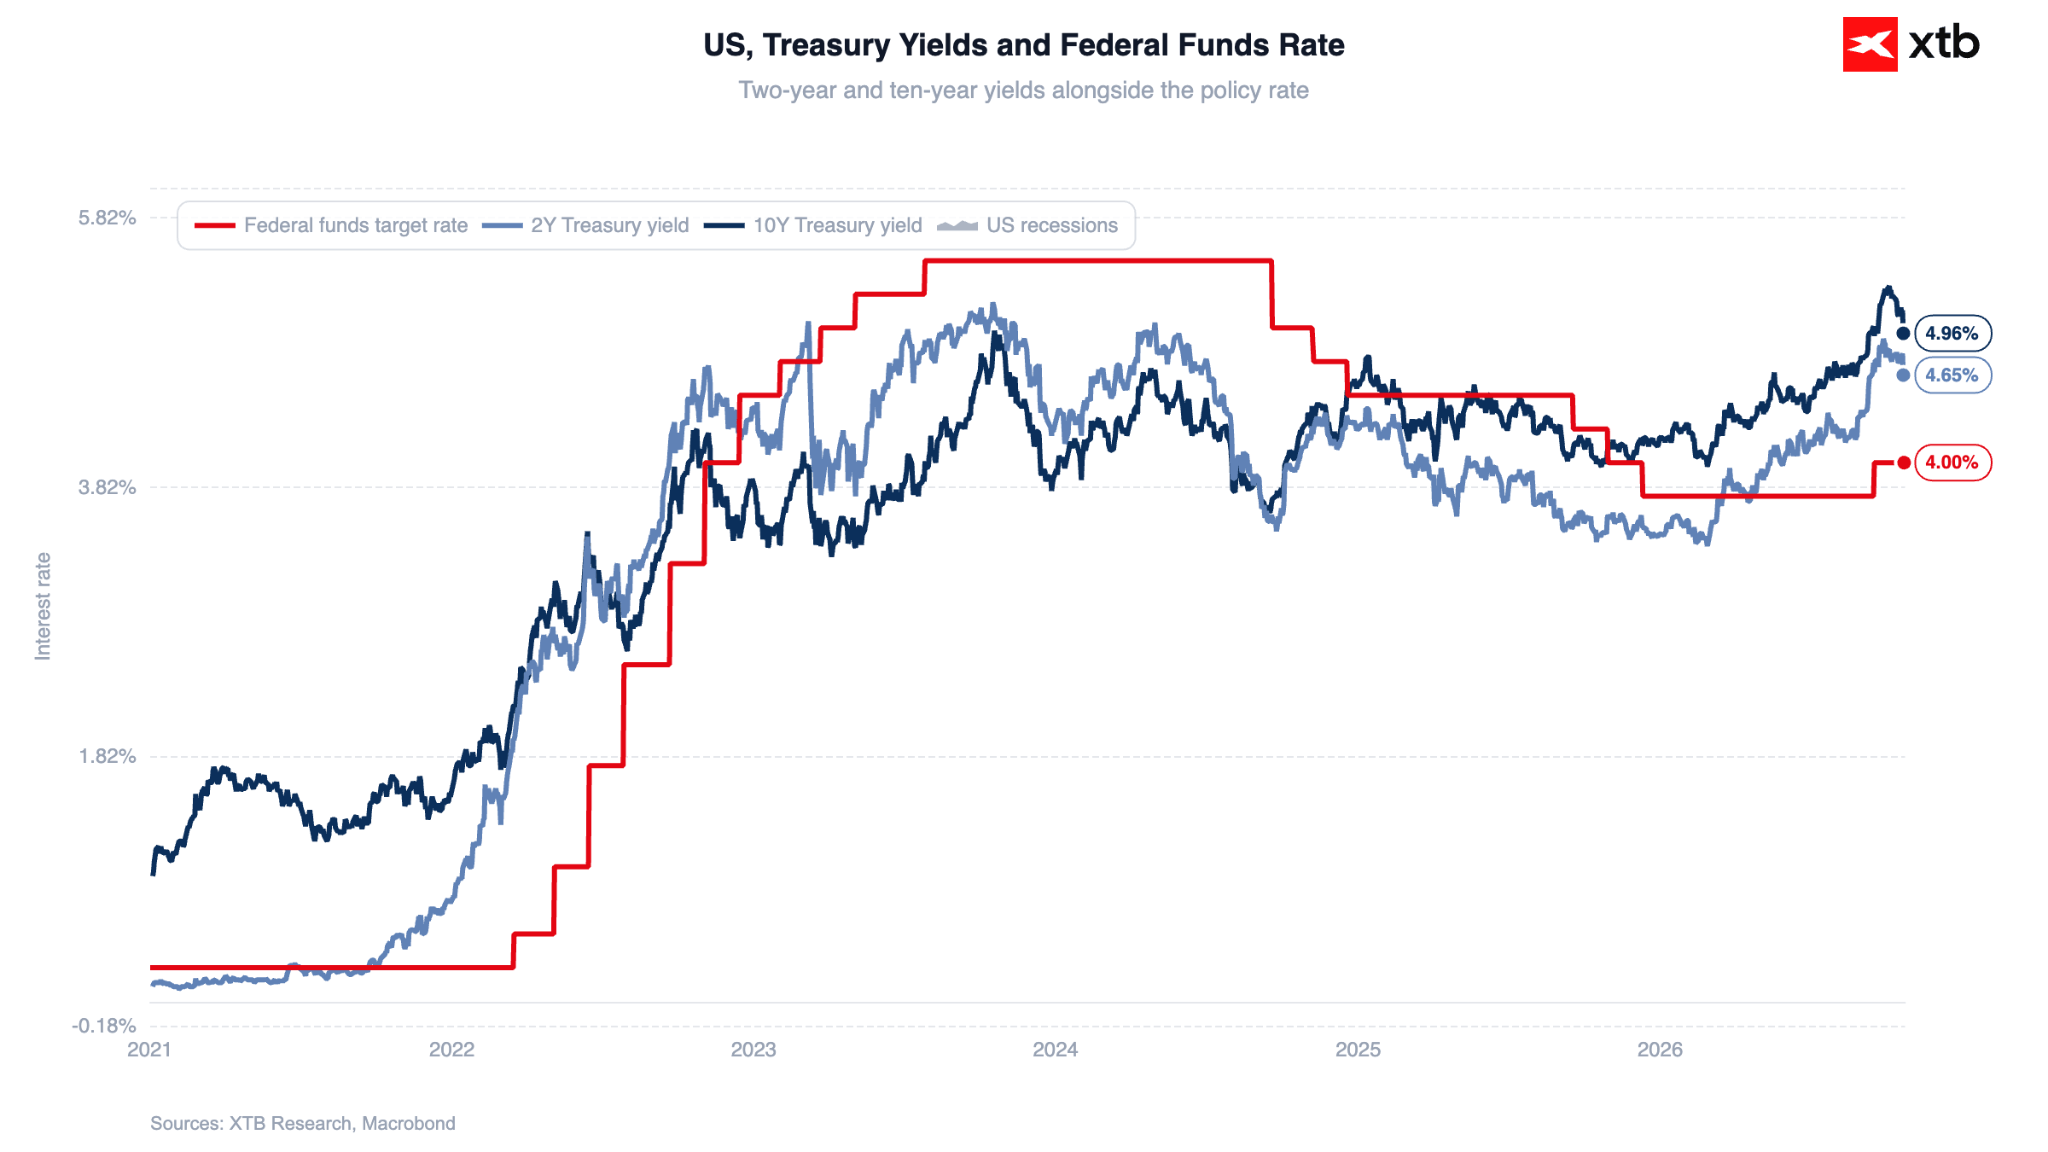
En ce qui concerne le marché obligataire, la baisse des rendements des bons du Trésor américain à 10 ans s’est arrêtée près de la barre psychologique des 5 %.
Figure 1 : Taux cible des fonds fédéraux et rendements des bons du Trésor américain à 2 et 10 ans (2021-2026)
 Source: XTB Research, 23.10.2026
La pression sur les matières premières dicte l'orientation du marché
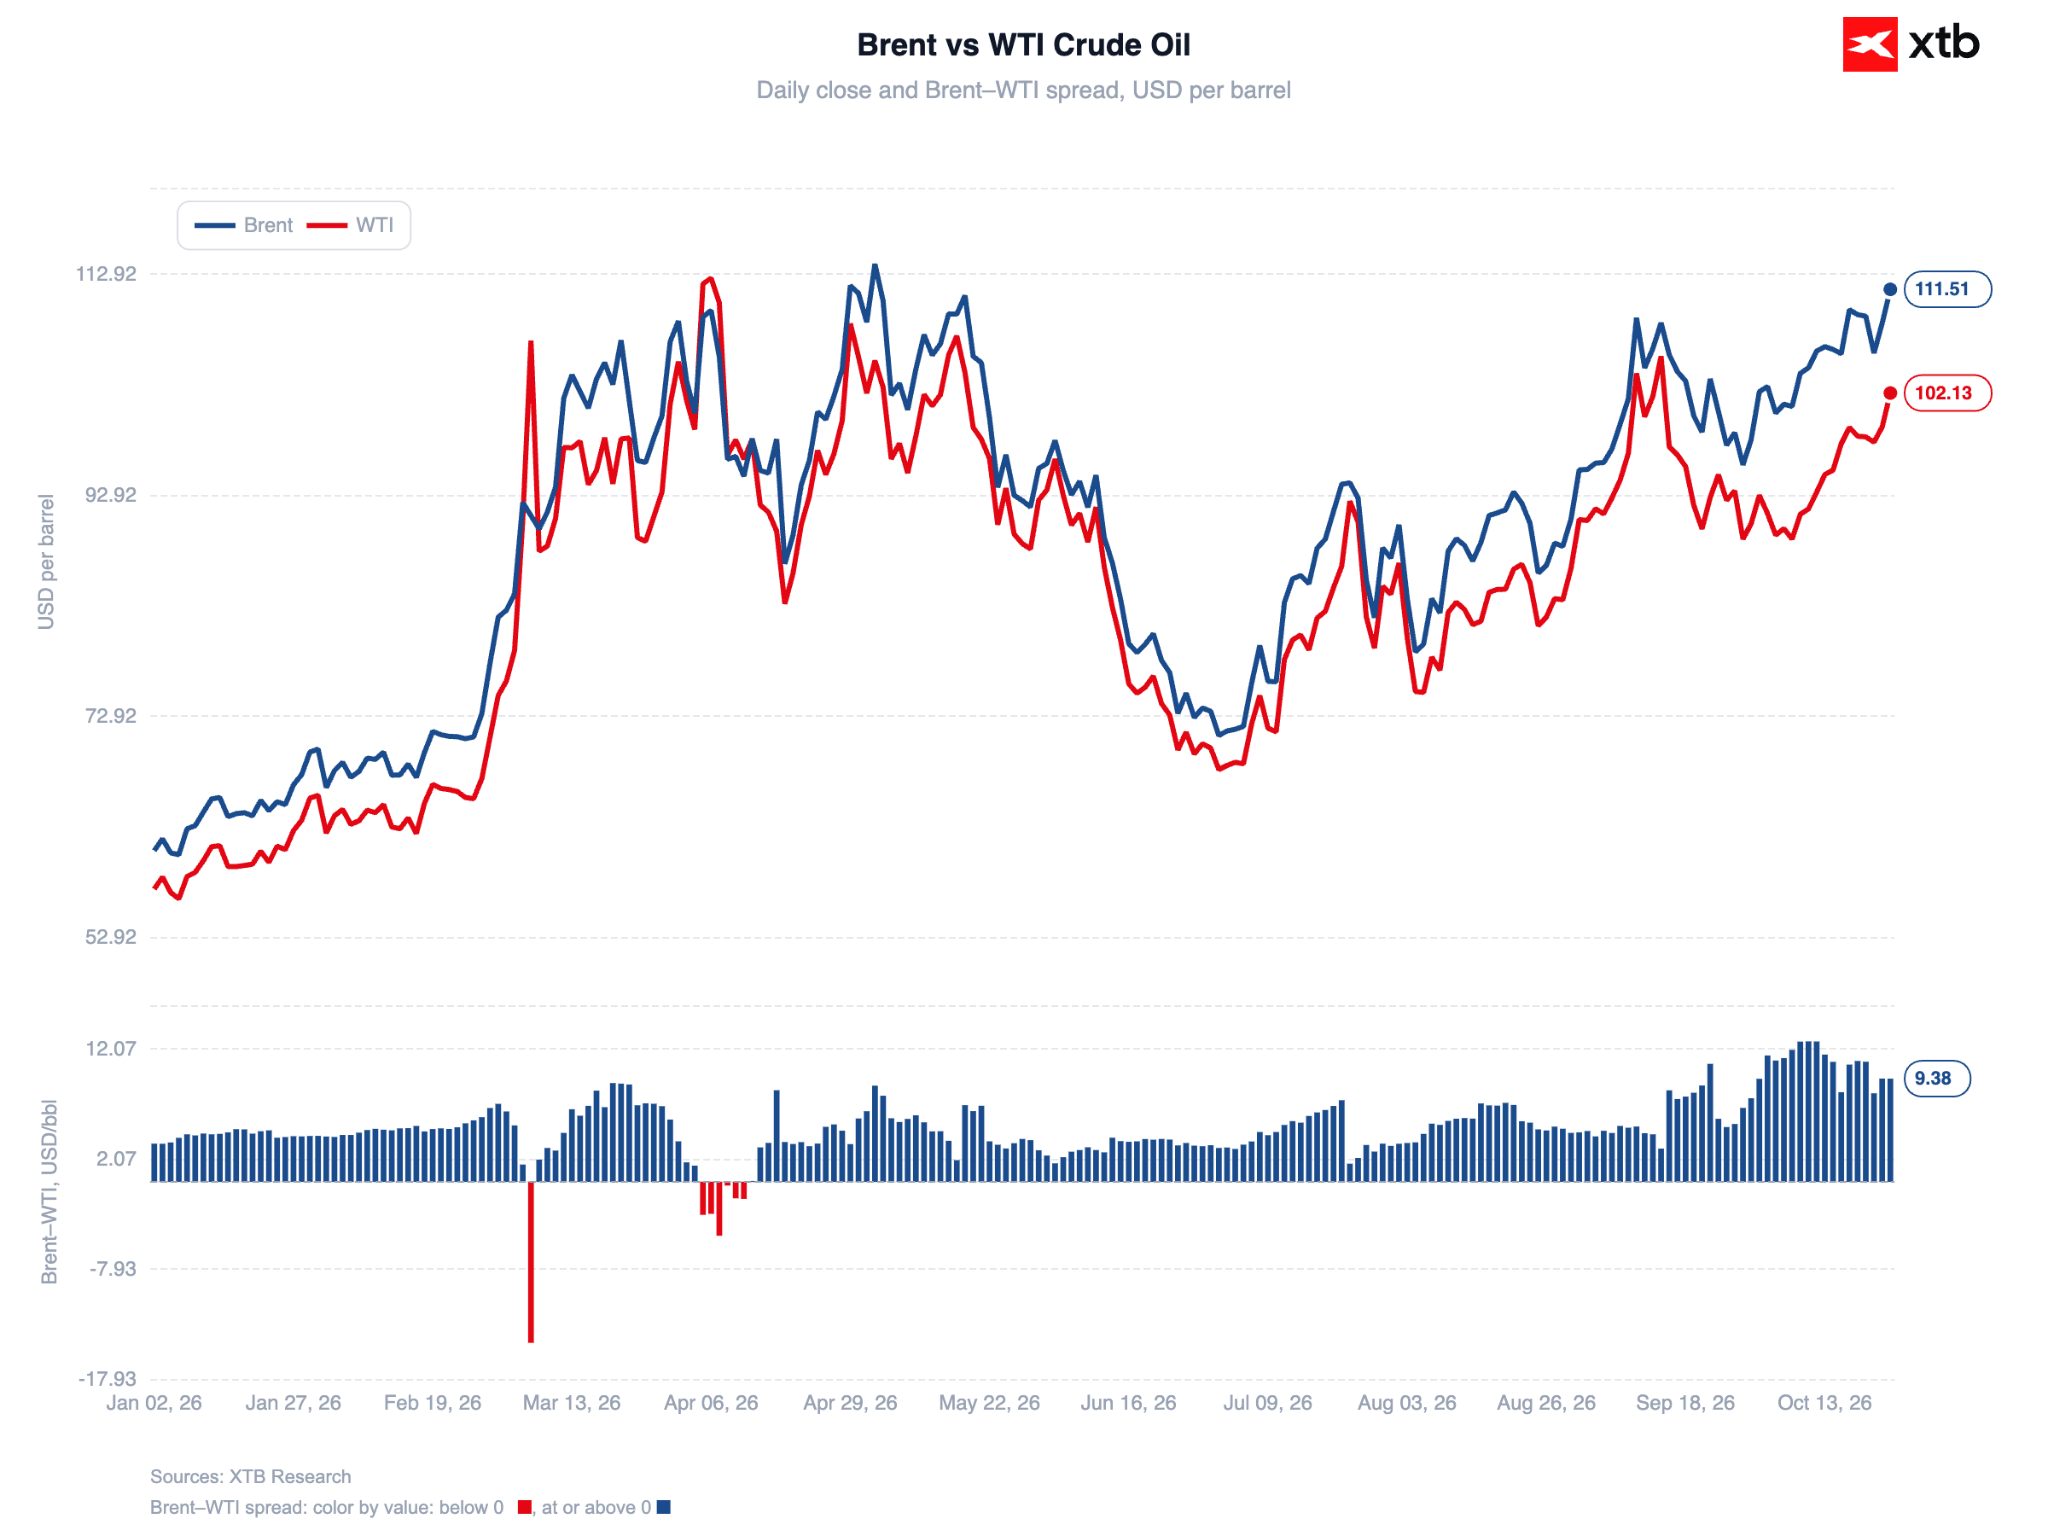
À la suite des attaques menées par les militants houthis contre le port saoudien de Yanbu et les installations pétrolières d'Aramco, les cours du Brent ont franchi la barre des 111 dollars américains. Le WTI oscille autour de 102 dollars américains le baril. Le marché pétrolier fait fi des informations faisant état de livraisons temporaires de diesel russe vers les États-Unis, anticipant le risque d'une impasse militaire prolongée dans la région du détroit d'Ormuz.
Figure 2 : Pétrole brut Brent et WTI (2026)
 Source: XTB Research, 23.10.2026
Des fissures dans le discours sur l’IA
Parallèlement, dans le secteur de l’IA, les écarts de crédit se creusent considérablement. Les investisseurs commencent à se poser une question cruciale : qui financera les dépenses en forte hausse des hyperscalers, alors que les taux d’intérêt de la dette atteignent 5 %, sachant qu’OpenAI a elle-même dû revoir à la baisse son objectif de valorisation, le ramenant de 1 400 milliards de dollars à 1 250 milliards de dollars ?
Figure 3 : Nasdaq 100 – Entreprises du secteur des semi-conducteurs (2026)
 Source: XTB Research, 23.10.2026
Un bilan mitigé pour les données PMI
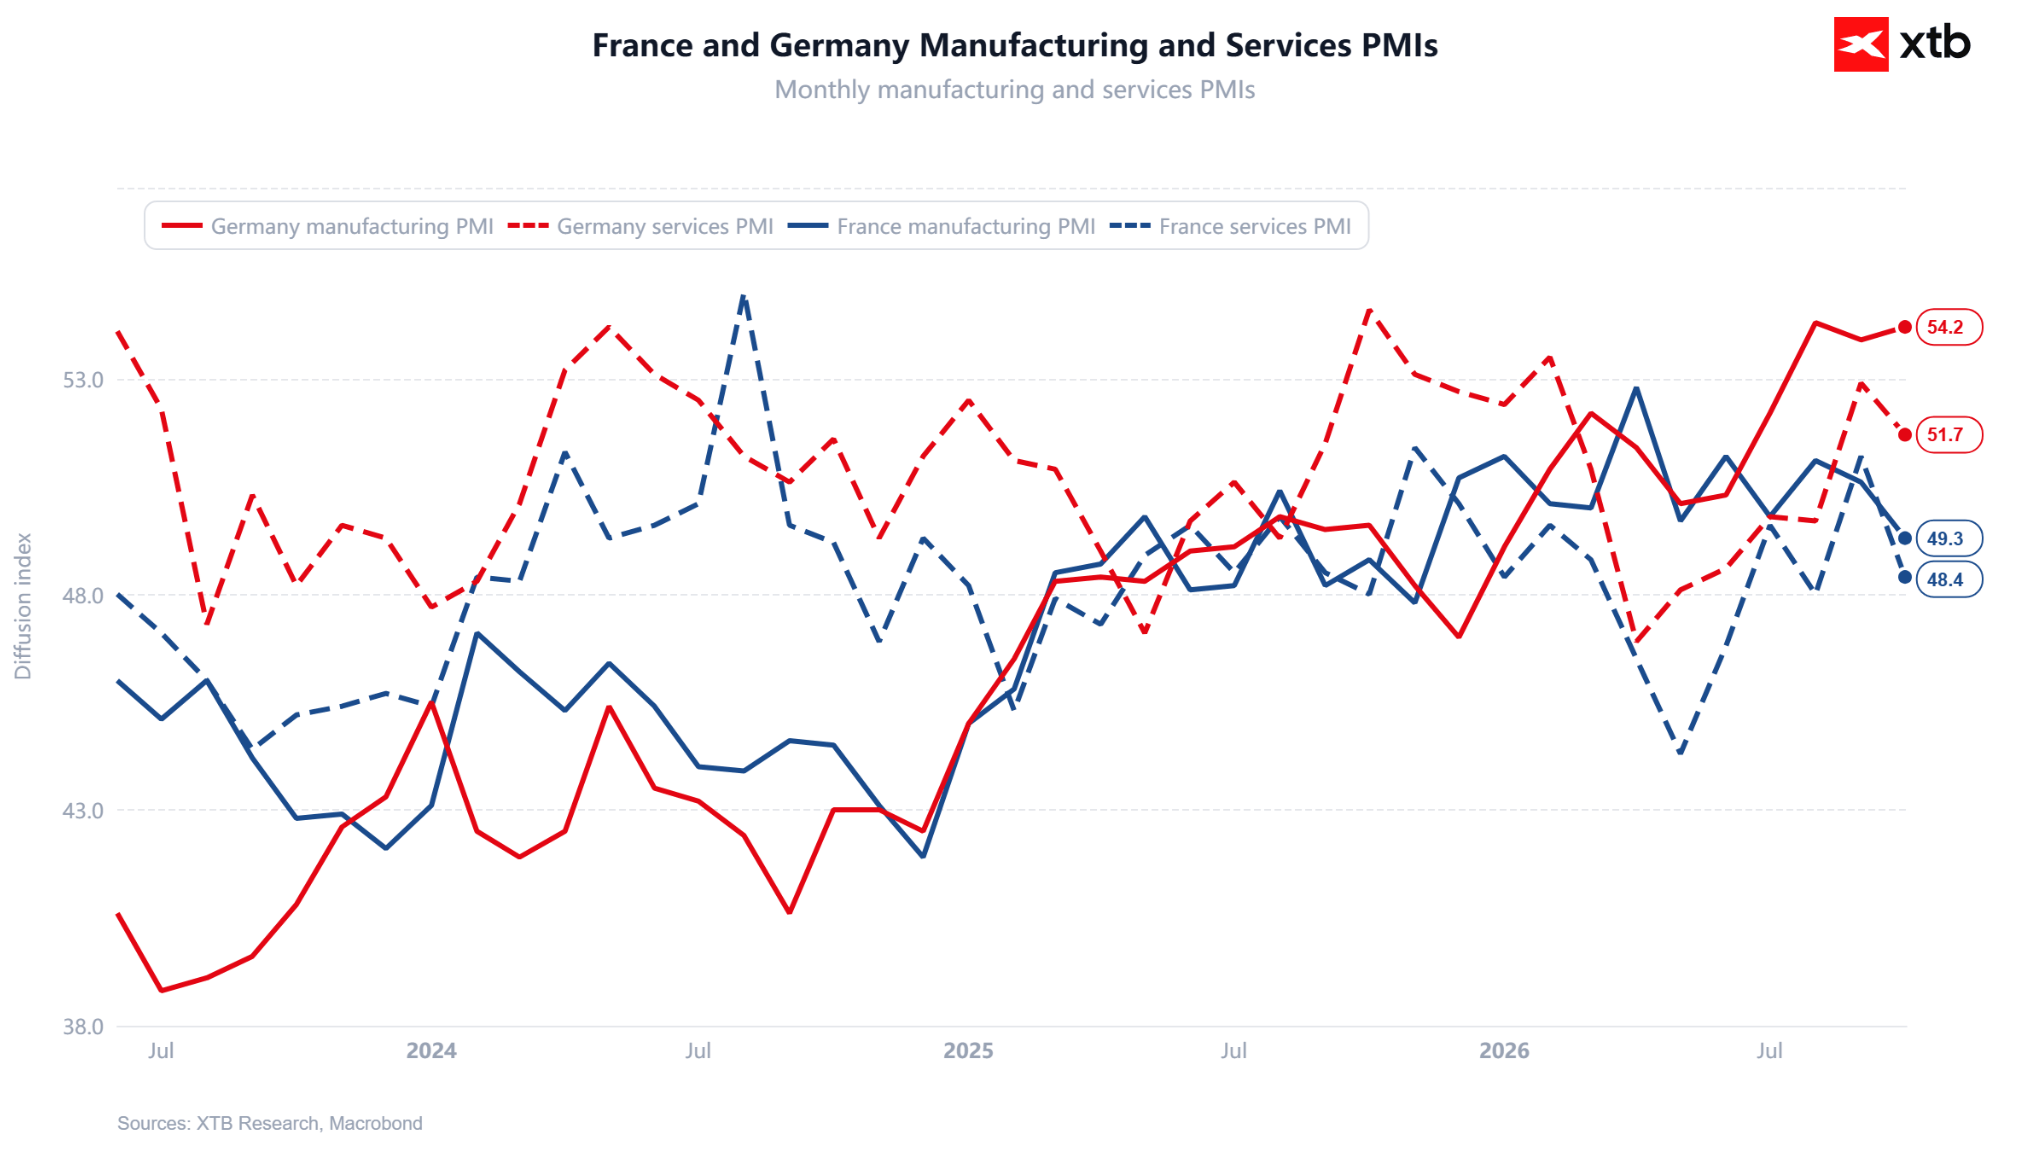
En Europe, les chiffres du PMI ont déçu (baisse de l'indice composite de la zone euro à 51,9), principalement en raison de la France (indicateur composite à 48,4).
Figure 4 : Indicateurs PMI pour l'Allemagne et la France (2024-2026)
Source : XTB Research, 23 octobre 2026
- Hors période de pandémie, la confiance des entreprises en France a chuté à son plus bas niveau depuis la crise de la dette de 2012.
- L'emploi a reculé en France, alors qu'il a progressé en Allemagne et dans le reste de la zone euro.
- Le rythme de croissance des achats de matières premières s'est accéléré pour atteindre son plus haut niveau en 4,5 ans (constitution de stocks, comme en avril).
- Les prix des intrants ont atteint leur plus haut niveau depuis mai, tandis que les prix à la production étaient inférieurs à ceux de septembre (ce qui suggère une compression des marges).
- Ces données sont compatibles avec un nouveau resserrement monétaire, même si les difficultés rencontrées en France pourraient constituer un obstacle.
Au Royaume-Uni, l'indice s'est révélé étonnamment solide (53,1 points).
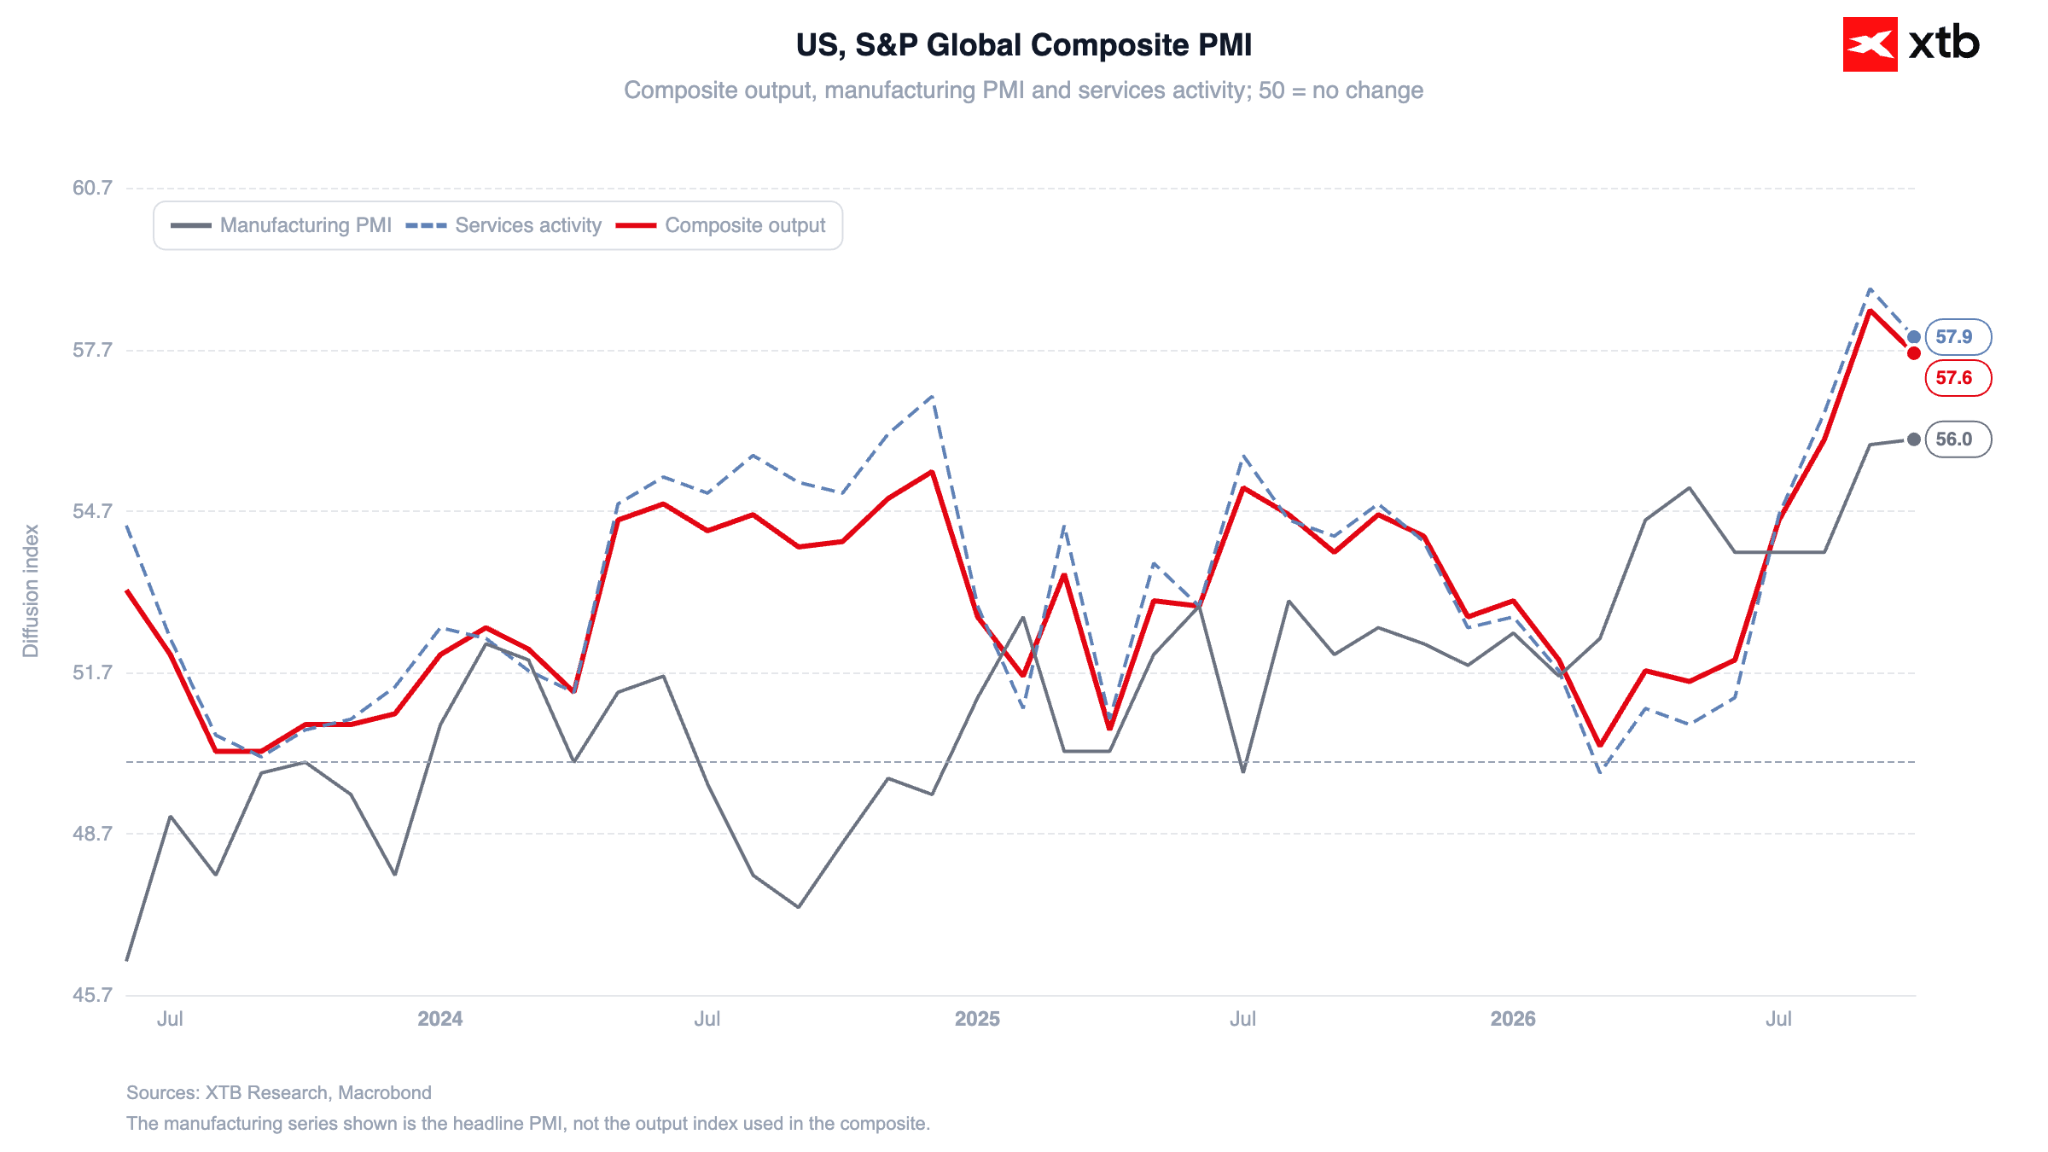
Les données en provenance des États-Unis ont ralenti, mais laissent tout de même entrevoir une croissance du PIB d’environ 4 % (les prévisions pour le troisième trimestre s’établissent à 3,5 %). Le secteur manufacturier (56) a affiché des résultats légèrement inférieurs à ceux des services (57,9).
Figure 5 : Indicateurs PMI pour les États-Unis (2024-2026)
 Source: XTB Research, 23.10.2026
- Il convient toutefois de noter qu’à l’horizon de 12 mois, la situation s’inverse. De plus, l’emploi dans le secteur manufacturier connaît sa plus forte croissance depuis mars 2012.
- Les prix augmentent plus rapidement dans le secteur manufacturier que dans celui des services (ce qui semble assez intuitif compte tenu de la forte hausse des cours du pétrole).
- Les nouvelles commandes à l'exportation de biens progressent pour la première fois depuis juin de l'année dernière, tandis que les exportations de services connaissent leur plus forte croissance depuis juillet 2023.
Indices
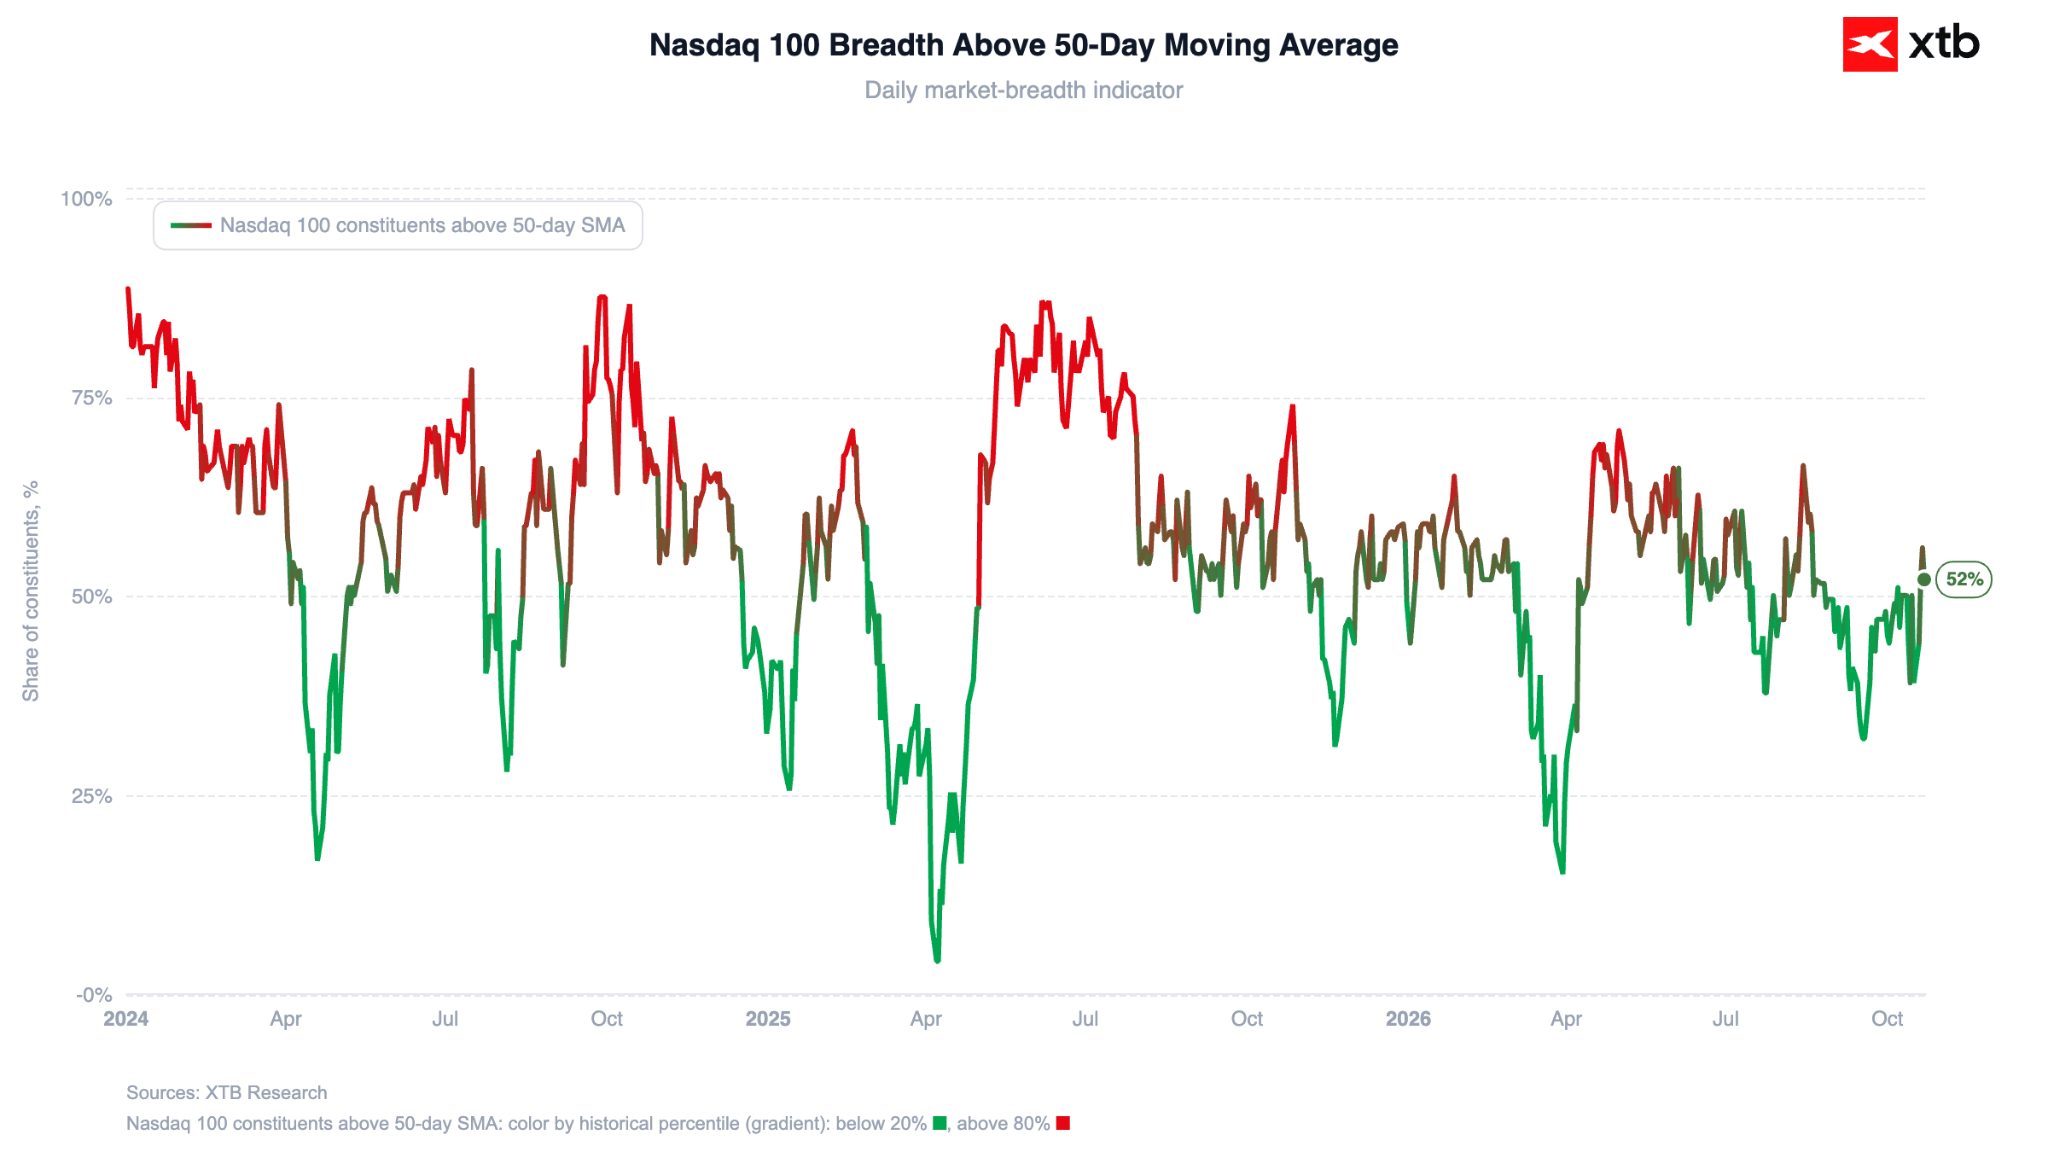
Le rouge domine à Wall Street, même si l'ampleur de la vague de ventes chez les leaders technologiques montre des premiers signes de stabilisation :
- US500 : 7 665 pts (-0,5 %) ; l'indice reste sous la pression des ventes de titres des méga-capitalisations, mais la vigueur des valeurs défensives freine le rythme des baisses.
- US100 : 29 071 pts (-0,1 %) ; après la vague de ventes de jeudi, l’indice de référence technologique se stabilise grâce à des achats sélectifs sur les titres en baisse.
- US30 : 52 485 pts (-1,1 %) ; le plus mauvais résultat de la séance en raison d’une vague de ventes dans le secteur financier, vulnérable au resserrement des conditions de crédit.
- US2000 : 2 774 pts (-0,6 %) ; le segment des petites capitalisations perd du terrain dans un contexte de prix élevés du pétrole et de coûts de service de la dette élevés.
Figure 6 : Pourcentage d’entreprises au-dessus de leur moyenne mobile sur 50 jours dans le Nasdaq 100 (2024-2026)
 Source: XTB Research, 23.10.2026
Actualités clés des entreprises
- Reorganisation du secteur des télécommunications (projets de SpaceX) : les informations faisant état de l’intention de SpaceX d’acquérir au moins 80 000 stations de base pour lancer son propre réseau mobile ont déclenché une rotation massive des capitaux dans le secteur. Les titres des propriétaires d’infrastructures passives ont bondi, Crown Castle (CCI.US) progressant d’environ 11 % et American Tower (AMT.US) gagnant près de 8 %. Dans le même temps, les opérateurs traditionnels sont confrontés à la perspective d’une concurrence intense : AT&T (T.US) a plongé de 4 %, tandis que T-Mobile US (TMUS.US) a perdu 5 %.
- Lockheed Martin (LMT.US) : L'action du géant de la défense a progressé d'environ 7,8 % après une révision à la hausse des prévisions de bénéfices annuels (BPA ajusté compris entre 30,35 et 30,75 USD, contre un consensus du marché situé dans la partie basse de cette fourchette). Ces résultats s'expliquent par une hausse de 24 % en glissement annuel du résultat d'exploitation dans le segment des missiles et par un carnet de commandes record atteignant 292 milliards de dollars, dans un contexte de conflits au Moyen-Orient et en Ukraine.
- Moderna (MRNA.US) : L'action a chuté d'environ 6 % pour s'établir à environ 189 USD (portant ses pertes hebdomadaires à plus de 13 %). Les investisseurs ont réservé un accueil mitigé aux dernières données issues des essais cliniques avancés portant sur un vaccin personnalisé contre le mélanome.
- Deckers Outdoor (DECK.US) : Le titre a chuté de 8 % après la révision à la baisse des prévisions de chiffre d’affaires net annuel pour les marques UGG et Hoka, désormais inférieures au consensus du marché, ce qui a déclenché une vague de révisions à la baisse de la part des courtiers (notamment un passage à la recommandation « sous-pondérer » par Piper Sandler).
- RingCentral (RNG.US) : Le titre a bondi d’environ 15,2 % après que la société a relevé ses prévisions annuelles de résultat d’exploitation ajusté.
- Meta Platforms (META.US) : Une baisse de 1,8 % à environ 637 USD a fait chuter les rendements hebdomadaires à -10 %. Malgré des fondamentaux solides, la société subit les conséquences d’un recul général du secteur technologique ; le RSI a glissé vers un niveau de surachat/survente de 36,8, avec un ratio cours/bénéfice de 22,0.
- American Express (AXP.US) : L’action a reculé de 1,9 % (-12 % depuis le début de l’année) alors que le volume des transactions et le chiffre d’affaires du troisième trimestre se sont révélés légèrement inférieurs aux attentes des analystes, malgré le maintien d’une bonne qualité du portefeuille de crédit.
- General Motors (GM.US) : La société s’achemine vers sa pire semaine depuis plus de 20 mois (en baisse d’environ 8 % sur la semaine). Néanmoins, les analystes de Wall Street (notamment ceux de BNP Paribas et de StoneX) recommandent globalement d’acheter sur repli, soulignant des multiples de valorisation extrêmement bas et une génération de trésorerie en hausse.
- SLB (SLB.US) : La société de services pétroliers a progressé de 2 % après avoir publié un bénéfice ajusté au troisième trimestre supérieur aux attentes du marché, porté par un net rebond de l’activité de forage au Moyen-Orient.
Thèmes principaux du marché
- Éclatement de la bulle ou opportunité unique ? : Les investisseurs particuliers débattent de plus en plus du phénomène de « combustion de trésorerie » lié aux infrastructures cloud, soulignant le décalage croissant entre une multiplication par 93 de l’utilisation des modèles et l’absence de monétisation directe chez les fournisseurs.
- La jalousie envers les valeurs défensives : la hausse du titre Lockheed Martin (+17 % sur neuf séances) a déclenché des discussions sur les gains manqués dans les secteurs défensifs bénéficiant de l’instabilité géopolitique.
- La crainte d’un désendettement forcé : l’inquiétude est palpable face aux informations faisant état de la pire semaine pour les hedge funds mondiaux depuis le début de la pandémie. Certains investisseurs redoutent une vague de liquidations forcées de positions dans le secteur des semi-conducteurs, même si un groupe croissant de chasseurs de bonnes affaires s’attend à un rebond marqué après la vague de ventes.
—
Michał Jóźwiak, analyste des marchés financiers chez XTB



A la mi-séance : Des résultats « corrects » ne suffisent pas : les valeurs technologiques poursuivent leur baisse ; le pétrole atteint son plus haut niveau depuis mai (22/10/2026)


Tesla devait perdre 5 milliards de dollars, mais a affiché un résultat positif. Tesla sera-t-elle encore un constructeur automobile dans un an ?


Meta bat tous les records, les investisseurs adhèrent (pour l'instant) au projet de Zuckerberg.



Résumé quotidien : SpaceX et la Tech tirent Wall Street vers le haut, tandis que le prix du pétrole recule fortement sous la barre des 97 dollars
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."