


Meta a enregistré un trimestre record, et les investisseurs saluent les résultats publiés aujourd’hui. En après-bourse, l’action a progressé d’environ 3,5 % pour s’établir à environ 720 dollars. Le chiffre d’affaires a augmenté de 26 % en glissement annuel pour atteindre 64,6 milliards de dollars, dépassant largement les attentes. Les prévisions financières pour le quatrième trimestre se sont également révélées supérieures au consensus. Derrière ces chiffres clés se cache toutefois une situation rarement observée chez Meta ces derniers temps. Les dépenses d’investissement au troisième trimestre ont atteint près de 35 milliards de dollars, et le flux de trésorerie disponible est passé en territoire négatif, à -2,1 milliards de dollars. Dans ce qui pourrait s’avérer crucial pour le financement du développement, la direction a également annoncé la création d’une nouvelle catégorie d’actions sans droit de vote et a explicitement déclaré que celle-ci avait pour objectif, entre autres, de contribuer à lever des capitaux pour l’IA. Pour l’instant, le marché récompense la croissance sans se soucier de la facture. Cependant, Meta ne finance plus la course à l’IA uniquement à partir de ses propres bénéfices.
Chiffres clés (3e trimestre 2026)
- Chiffre d’affaires : 64,60 milliards de dollars contre 63,33 milliards attendus (+26 % en glissement annuel)
- Chiffre d’affaires publicitaire : 63,06 milliards de dollars contre 61,85 milliards attendus (+26 % en glissement annuel)
- Famille d’applications, chiffre d’affaires : 64,16 milliards de dollars contre 62,75 milliards attendus
- Reality Labs, chiffre d’affaires : 443 millions de dollars contre 517,7 millions attendus (-6 % en glissement annuel)
- Bénéfice par action (GAAP) : 3,83 dollars contre 3,56 dollars attendus ; 7,40 dollars hors dépréciation liée aux frais juridiques
- Résultat d'exploitation (GAAP) : 12,99 milliards de dollars (-37 % en glissement annuel), marge de 20 % contre 40 % il y a un an
- Résultat d'exploitation hors dépréciation liée à des litiges : 22,88 milliards de dollars contre 20,85 milliards attendus, marge d'environ 35 %
- Perte d'exploitation de Reality Labs : 4,13 milliards de dollars contre 5,13 milliards attendus
- Dépréciation liée à l'accord avec les procureurs généraux des États : 9,89 milliards de dollars
- Dépenses d'investissement (y compris les contrats de location-financement) : 34,91 milliards de dollars (+80 % en glissement annuel)
- Flux de trésorerie disponible : -2,12 milliards de dollars contre +10,6 milliards de dollars un an plus tôt
- Prévisions de chiffre d’affaires pour le 4e trimestre : 73 à 76 milliards de dollars contre un consensus d’environ 73,6 milliards de dollars
- Prévisions de dépenses d’investissement pour l’ensemble de l’année 2026 : 135 à 145 milliards de dollars (contre 130 à 145 milliards de dollars précédemment)
- Nombre d’utilisateurs actifs quotidiens (DAP) : 3,64 milliards (+3 % en glissement annuel)
- Effectif : 66 775 employés (-15 % en glissement annuel)
- Réaction du marché : environ +3,5 % après la clôture, à environ 720 dollars (cours de clôture : 697,52 dollars)
La famille d’applications : la publicité n’a jamais été aussi florissante depuis des années
L’activité principale de Meta reste le pilier de l’entreprise et se montre très solide. Le chiffre d’affaires publicitaire a progressé de 26 % en glissement annuel, même en excluant les effets de change. À cette échelle, il s’agit d’un résultat exceptionnel. La source de cette croissance est importante : les impressions publicitaires ont augmenté de 10 % en glissement annuel, tandis que le prix moyen par publicité a progressé de 14 % sur la même période. Les prix augmentent malgré une offre publicitaire nettement plus importante, car les annonceurs obtiennent de meilleurs résultats et peuvent se permettre de payer davantage. La direction attribue cela à l’IA : des recommandations de contenu plus pertinentes, un engagement accru et un meilleur ciblage publicitaire. Naturellement, dans le contexte polonais, les actions de Meta peuvent sembler controversées, mais même malgré divers blocages sur d’autres marchés, l’entreprise continue de tirer de plus en plus de revenus de la publicité (y compris des publicités trompeuses).
La base d’utilisateurs perd de son élan, mais continue de croître légèrement (DAP +3 % en glissement annuel à 3,64 milliards). La croissance est donc principalement tirée par la monétisation plutôt que par l’acquisition de nouveaux utilisateurs. Cela vient étayer le discours actuel de Meta en matière d’investissement : l’IA dans la publicité génère de réels bénéfices.
Le résultat d’exploitation du segment a atteint 17,12 milliards de dollars, un chiffre sous-estimé car la totalité de la dépréciation comptable a été imputée à « Family of Apps ». Sans cela, le résultat aurait atteint environ 27 milliards de dollars, avec une marge d’environ 42 %. Ce niveau reste très élevé, bien qu’inférieur à celui de l’année dernière. Les coûts augmentent plus rapidement que les revenus :
- coût des ventes : +45 % en glissement annuel
- R&D : +32 % en glissement annuel, atteignant 20 milliards de dollars en un seul trimestre
- dépréciations et amortissements : +44 % en glissement annuel, conséquence directe de la construction de centres de données
Reality Labs : des pertes en baisse, des ambitions revues à la baisse
Reality Labs, la division chargée du métaverse, de la réalité virtuelle et des lunettes connectées, a enregistré une perte de 4,13 milliards de dollars au cours du trimestre. Ce chiffre est inférieur d’un milliard de dollars aux prévisions du marché. Cependant, le chiffre d’affaires du segment a reculé de 6 % en glissement annuel pour s’établir à seulement 443 millions de dollars. Ce n’est pas que l’activité ait soudainement commencé à mieux performer ; il s’agit plutôt d’un changement de priorités : Meta réaffecte des fonds du métaverse vers l’IA.
Les pertes du segment devraient s’élever à 18–19 milliards de dollars en 2026 et à environ 15 milliards de dollars en 2027. C’est une bonne nouvelle pour les investisseurs, car ce segment était considéré depuis des années comme un gouffre financier. Il est toutefois difficile de parler d’économies réelles lorsque les liquidités ainsi épargnées sont réaffectées à un projet encore plus gourmand en capitaux.
Que faut-il surveiller dans le rapport de Meta ?
Dépenses d’investissement et flux de trésorerie. C’est le thème central du rapport. Les flux de trésorerie d’exploitation ont atteint le chiffre solide de 32,8 milliards de dollars, mais les dépenses d’investissement ont absorbé 34,9 milliards de dollars. En conséquence, le flux de trésorerie disponible est passé en territoire négatif. Neuf mois après le début de l’année, le flux de trésorerie disponible s’élève à 11 milliards de dollars, contre 29,5 milliards il y a un an.
Les prévisions de dépenses d’investissement pour 2026 s’élèvent à 135–145 milliards de dollars. La valeur médiane correspond au consensus (environ 139,7 milliards de dollars), et la limite supérieure est restée inchangée. Le marché a réagi avec soulagement à l’absence de mauvaise surprise. Un simple calcul révèle toutefois l’ampleur des dépenses. Au terme des trois premiers trimestres, Meta a dépensé environ 85,8 milliards de dollars. Il reste donc entre 49 et 59 milliards de dollars pour le quatrième trimestre, soit jusqu’à 70 % de plus qu’au troisième trimestre. Par conséquent, un flux de trésorerie disponible négatif pourrait se reproduire. La société n’a fourni aucune prévision pour 2027, se contentant d’indiquer qu’elle continuerait à investir « de manière agressive ».
Bilan. La trésorerie et les titres négociables totalisent 82,45 milliards de dollars. La dette à long terme a augmenté depuis le début de l’année, passant de 58,7 à 80,9 milliards de dollars, la société ayant émis 24,9 milliards de dollars d’obligations en 2026. La trésorerie nette est donc tombée à près de zéro. En 2026, Meta n’a racheté aucune action, alors qu’au cours de la même période l’année dernière, elle avait consacré 26,2 milliards de dollars à des rachats d’actions. Les fonds auparavant consacrés aux rachats d’actions sont désormais réorientés vers les centres de données.
Nouvelles actions de classe C. À compter du 19 janvier 2027, Meta introduira des actions de classe C sans droit de vote cotées en bourse. Chaque actionnaire recevra une action de classe C pour chaque action de classe A ou de classe B détenue. D’un point de vue économique, cela équivaut à un fractionnement d’actions à raison de 2 pour 1, ce qui correspond à l’interprétation initiale du marché. Cependant, l’objectif sous-jacent est essentiel. La direction cite explicitement la levée de capitaux, la rémunération des employés et les acquisitions comme motivations principales. Meta se dote ainsi d’un instrument financier qu’elle peut émettre sans diluer le contrôle de Mark Zuckerberg, à l’instar de la démarche de Google en 2014. Le message est clair : l’ampleur des investissements dans l’IA dépasse la capacité de financement issue des seuls bénéfices, ce qui fait de l’émission d’actions une option réaliste.
Aspects juridiques. La dépréciation de 9,89 milliards de dollars est liée à un accord conclu avec 52 procureurs généraux d’État concernant l’impact des réseaux sociaux sur la santé mentale des adolescents. La valeur totale de cet accord s’élève à environ 18,6 milliards de dollars. Peu avant la publication des résultats, un tribunal du Nouveau-Mexique a condamné Meta à verser 25 milliards de dollars dans le cadre d’un procès concernant la désinformation des utilisateurs sur la confidentialité des données. L’entreprise elle-même met en garde contre de nouvelles poursuites judiciaires impliquant de jeunes utilisateurs. Le risque juridique devient un poste permanent dans les coûts d’exploitation.
IA et Muse. L’assistant Muse a dépassé les 10 millions de téléchargements, et l’action Meta a gagné près de 20 % au cours du mois qui a suivi son lancement. L’entreprise a également dévoilé Muse Wonder, son premier modèle de classe « frontier », et annoncé une branche d’activité proposant des outils d’IA aux entreprises. Cependant, Meta admet elle-même que les investissements dans Meta Superintelligence Labs ne généreront des retours que plus lentement que ceux réalisés dans son cœur de métier. Les abonnements à 20 et 100 dollars par mois constituent un début prometteur, mais pour l’instant, Muse vise davantage à se développer qu’à générer des résultats financiers.
Résumé
Le marché récompense Meta pour ce qu’il perçoit ici et maintenant. Les recettes publicitaires ont progressé de 26 % en glissement annuel, les tarifs publicitaires ont connu une hausse à deux chiffres, Reality Labs a réduit ses pertes, les prévisions pour le quatrième trimestre ont dépassé les attentes et les dépenses d’investissement n’ont pas réservé de nouvelles surprises négatives. À cela s’ajoute un fractionnement d’actions, qui est toujours bien accueilli par le marché. La hausse d’environ 3,5 % après la clôture s’inscrit dans la tendance des dernières semaines, le titre ayant progressé de près de 20 % depuis l’annonce de Muse.
Cependant, ce rapport met également en évidence le coût d’une stratégie de « tout miser sur l’IA ». Les dépenses d’investissement ont augmenté de 80 % en glissement annuel, le flux de trésorerie disponible est devenu négatif, la trésorerie nette a disparu, les rachats d’actions sont suspendus et une nouvelle catégorie d’actions est prévue pour aider à financer les investissements à venir. De plus, le bénéfice déclaré reflète d’importantes charges juridiques.
Les investisseurs ont reçu deux signaux à la fois. Premièrement : l’IA améliore déjà de manière tangible la monétisation publicitaire, et depuis un certain temps déjà, l’entreprise a prouvé que l’IA pouvait générer des revenus. Deuxièmement : la facture de la prochaine étape de la course est si élevée que même l’une des entreprises les plus rentables au monde se prépare à trouver une source de capitaux supplémentaire. La réaction du marché aujourd’hui indique que les investisseurs continuent d’accorder à Zuckerberg le bénéfice du doute. La durée de cette confiance dépendra de Muse et de Superintelligence Labs — plus précisément, de leur capacité à générer des bénéfices avant que la patience face à un flux de trésorerie disponible négatif ne s’épuise.
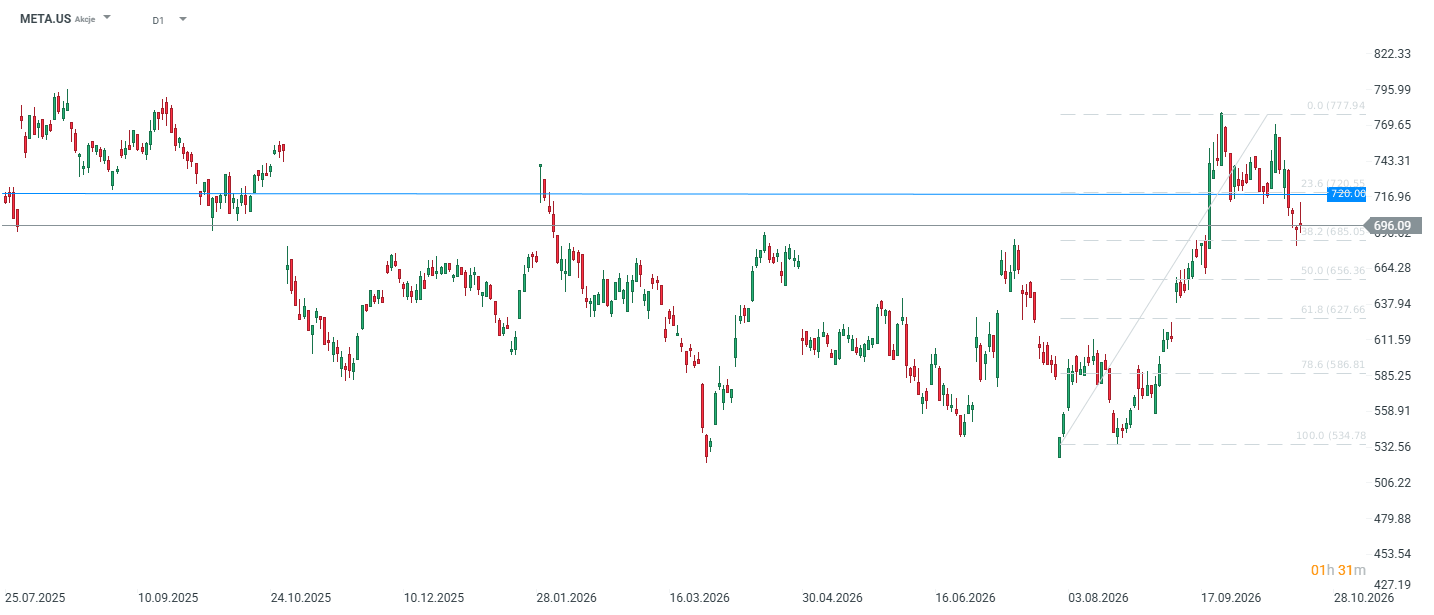 Si l'on examine les dernières semaines, le cours de l'action Meta affiche une évolution spectaculaire : une hausse d'environ 30 % par rapport au plus bas atteint en août. Le titre s'est stabilisé à un niveau de soutien clé, lié en partie au retracement de Fibonacci à 38,2 %. En revanche, la progression depuis le début de l'année s'établit à environ 6 %. La société affiche une sous-performance significative par rapport à des secteurs tels que celui de l'énergie.
Michał Stajniak, CFA
Responsable de la recherche chez XTB



A la mi-séance : Des résultats « corrects » ne suffisent pas : les valeurs technologiques poursuivent leur baisse ; le pétrole atteint son plus haut niveau depuis mai (22/10/2026)


Tesla devait perdre 5 milliards de dollars, mais a affiché un résultat positif. Tesla sera-t-elle encore un constructeur automobile dans un an ?



Résumé quotidien : SpaceX et la Tech tirent Wall Street vers le haut, tandis que le prix du pétrole recule fortement sous la barre des 97 dollars


OUVERTURE US : Préparatifs en vue de la méga-fusion entre Tesla et SpaceX. L'impasse diplomatique avec l'Iran tempère l'enthousiasme de Wall Street
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."