

- Tesla a enregistré un flux de trésorerie disponible positif de 1,53 milliard de dollars au troisième trimestre 2026.
- La marge brute du secteur automobile, hors crédits réglementaires, s'est établie à 18,1 %.
- Elon Musk a confirmé qu'une fusion entre Tesla et SpaceX était à l'étude.

- Tesla a enregistré un flux de trésorerie disponible positif de 1,53 milliard de dollars au troisième trimestre 2026.
- La marge brute du secteur automobile, hors crédits réglementaires, s'est établie à 18,1 %.
- Elon Musk a confirmé qu'une fusion entre Tesla et SpaceX était à l'étude.
Wall Street s'attendait à ce que Tesla consacre, au cours de ce trimestre, des milliards supplémentaires à ses projets d'intelligence artificielle. Au lieu de cela, l'entreprise a affiché un flux de trésorerie disponible positif (1,53 milliard de dollars), des marges nettement plus élevées dans le secteur automobile et des livraisons supérieures aux prévisions. L'action a progressé d'environ 1,1 % dans les échanges après clôture, après avoir gagné 3,4 % en cours de séance. Pour une surprise aussi positive, la réaction n’est pas spectaculaire, mais l’explication ne se trouve pas dans le rapport : elle réside dans la conférence de SpaceX de mardi. À cette occasion, Elon Musk a admis qu’une fusion des deux entreprises était une « bonne idée », et les deux parties ont mis en place des comités spéciaux. Les investisseurs s’intéressent de moins en moins aux bénéfices que Tesla tire de ses voitures ou de ses autres activités. Au contraire, ils se demandent de plus en plus ce que sera Tesla dans un an et si les voitures resteront son activité principale.
Chiffres clés (T3 2026)
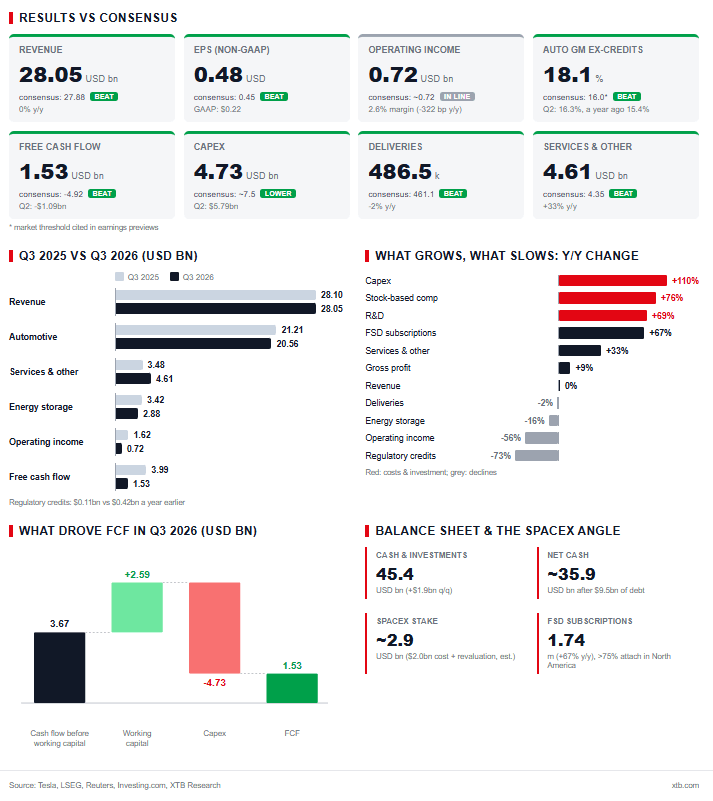
- Chiffre d’affaires : 28,05 milliards de dollars contre une prévision consensuelle de 27,88 milliards de dollars (LSEG). Cela représente toutefois une croissance pratiquement nulle en glissement annuel
- Bénéfice par action ajusté : 0,48 $ contre 0,45 $ prévu ; bénéfice par action selon les PCGR : 0,22 $ (-44 % en glissement annuel)
- Résultat d’exploitation : 718 millions de dollars contre environ 720 millions de dollars ; marge d’exploitation de 2,6 % (contre 5,8 % il y a un an et 1,4 % au deuxième trimestre)
- Marge brute du secteur automobile hors crédits réglementaires : 18,1 % contre 16,3 % au trimestre précédent et 15,4 % il y a un an
- Chiffre d’affaires du secteur automobile : 20,56 milliards de dollars contre environ 20,2 milliards attendus (-3 % en glissement annuel)
- Services et autres : 4,61 milliards de dollars contre 4,35 milliards (+33 % en glissement annuel)
- Stockage d’énergie : 2,88 milliards de dollars (-16 % en glissement annuel). On constate ici une surprise négative de taille.
- Dépenses d’investissement (Capex) : 4,73 milliards de dollars contre environ 7,5 milliards attendus (5,79 milliards au deuxième trimestre)
- Flux de trésorerie disponible (FCF) : +1,53 milliard de dollars contre -4,92 milliards attendus
- Livraisons : 486 500 contre 461 100 attendues (-2 % en glissement annuel) ; production : 464 400
- Abonnements FSD actifs : 1,74 million (+67 % en glissement annuel)
- Trésorerie et placements à court terme : 45,4 milliards de dollars (+1,9 milliard de dollars par rapport au trimestre précédent)
Automobile : les anciens modèles Tesla résistent mieux que ne le laissaient présager les prévisions
Au cours des derniers trimestres, les voitures ont été le maillon faible de l’histoire de Tesla. En tant que constructeur automobile, Tesla ne brillait pas par ses performances, et ses valorisations semblaient hors de portée — encore plus que celles de SpaceX. Ce trimestre permet toutefois de redorer quelque peu son image. Les livraisons ont dépassé les prévisions de plus de 25 000 véhicules. Les prix élevés du carburant, les records de ventes au Canada, en Australie, au Japon et à Taïwan, ainsi qu’une production record à Berlin, ont tous contribué à ce résultat. Tesla affiche son plus important carnet de commandes depuis quatre ans, citant la disponibilité des batteries plutôt que la demande comme principale contrainte. Pour un constructeur automobile, un goulot d’étranglement au niveau de l’approvisionnement est un bien meilleur problème à avoir qu’un manque de clients.
La marge hors crédits réglementaires, à 18,1 %, dépasse largement non seulement le seuil de 16 % que le marché considérait comme une zone de sécurité, mais aussi le scénario optimiste de 17 %. Il est important de noter que la marge elle-même est « plus saine » qu’il y a un an. Les revenus liés aux crédits réglementaires sont passés de 417 millions de dollars à 113 millions de dollars, ce qui montre que cette amélioration résulte de la composition régionale et de la gamme de modèles, des ventes de FSD et des taux de change. Il y a toutefois un revers à la médaille. Tesla admet elle-même que le prix de vente moyen a baissé. Les craintes selon lesquelles une partie du volume, notamment à Shanghai, était due à des remises n’étaient pas infondées. De plus, les livraisons ont dépassé la production pour le deuxième trimestre consécutif de plus de 22 000 véhicules, et les stocks ont chuté à 11 jours d’approvisionnement. Sans une augmentation de la production — ce qui implique davantage de batteries —, cette dynamique ne pourra pas être maintenue longtemps.
Énergie : un trimestre en baisse, mais une dynamique plus solide
Le chiffre d’affaires du stockage d’énergie a reculé de 16 % en glissement annuel, en partie en raison des remboursements accordés aux clients liés aux tarifs. Toutefois, la marge brute a progressé pour atteindre environ 33 %. Tesla a également annoncé la plus forte croissance de ses commandes de son histoire et un carnet de commandes record. La Megafactory du Texas a été mise en service (capacité de 50 GWh), et les premiers Megapacks utilisant des cellules LFP développées en interne ont été expédiés depuis le Nevada. Le principe est simple : les centres de données ont besoin d’électricité « tout de suite », et le stockage d’énergie est le moyen le plus rapide de la fournir. Il s’agit d’un segment qui pourrait prendre beaucoup plus d’importance dans un monde axé sur l’IA que ne le suggèrent les chiffres d’affaires actuels. En revanche, il ne représente encore qu’une petite partie du chiffre d’affaires global de l’entreprise.
Services, FSD et Robotaxi : compter les miles, pas les dollars
Les services et autres activités ont constitué le point fort du compte de résultat. Le chiffre d’affaires a progressé de 33 % en glissement annuel, et la marge brute record a atteint 734 millions de dollars, avec une marge de 15,9 %. Le nombre d’abonnements au FSD a atteint 1,74 million. En Amérique du Nord, plus de 75 % des voitures neuves quittent le parc avec le FSD, soit près de 20 points de pourcentage de plus que le trimestre précédent. Le système est désormais actif dans neuf pays de l’UE.
Le robotaxi reste avant tout une histoire qui se mesure en miles. Le kilométrage cumulé sans supervision a frôlé les 2 millions de miles, soit huit fois plus qu’au trimestre précédent. Depuis le 3 septembre, les Cybercabs transportent des passagers à Austin. Mais il y a un détail mineur et gênant : Tesla ne divulgue pas le chiffre d’affaires généré par ce service. Pour l’instant, les investisseurs reçoivent des compteurs de miles plutôt qu’un compte de résultat. En même temps, ce n’est encore que le début du voyage.
Autres indicateurs importants : d’où provient la trésorerie ?
Il convient ici de prendre un peu de recul par rapport à l’aperçu des résultats. Le flux de trésorerie disponible (FCF) positif a été la plus grande surprise du rapport, mais sa qualité est sujette à débat. Sur les 6,26 milliards de dollars de flux de trésorerie d’exploitation, environ 2,6 milliards provenaient de variations du fonds de roulement :
- les dettes fournisseurs ont augmenté de 4 milliards de dollars ;
- les produits différés ont augmenté de 1,3 milliard de dollars ;
- le délai moyen de paiement est passé de 58 à 66 jours.
Sans cet effet, le flux de trésorerie disponible aurait été d’environ -1,1 milliard de dollars, soit à peu près le même niveau qu’au deuxième trimestre. Tesla paie simplement ses fournisseurs plus lentement et dépense moins que ce que le marché attendait : 4,73 milliards de dollars de dépenses d’investissement contre 5,79 milliards au trimestre précédent, pour un total de 13 milliards depuis le début de l’année.
Les charges d’exploitation augmentent rapidement : elles ont progressé de 39 % en glissement annuel pour atteindre 4,78 milliards de dollars. Les dépenses de R&D ont bondi de 69 %, tandis que la rémunération en actions a grimpé de 76 %, en partie en raison du plan d’incitation de Musk pour 2025. Ces facteurs ont réduit le résultat d’exploitation de 56 %. Le bilan reste une véritable forteresse : 45,4 milliards de dollars de trésorerie et de placements contre environ 9,5 milliards de dollars de dette, ce qui laisse une trésorerie nette d’environ 36 milliards de dollars.
Avec une capitalisation boursière d’environ 1 400 milliards de dollars, Tesla se négocie à environ 425 fois les bénéfices GAAP des 12 derniers mois et à environ 225 fois les bénéfices ajustés. Avec une marge d’exploitation de 2,6 %, les investisseurs misent sur l’avenir, et non sur le présent. Si cette entreprise était évaluée uniquement en tant que constructeur automobile, tout le monde s’en serait détourné depuis longtemps. Mais personne ne considère Tesla de cette manière.
L'éléphant dans la pièce, ou s'agit-il plutôt d'une fusée ? La fusion avec SpaceX
Mardi, lors de la conférence sur les résultats de SpaceX, Musk a déclaré que la fusion avec Tesla était une « bonne idée » présentant « de nombreux avantages ». Les deux sociétés ont mis en place des comités spéciaux. Musk, qui dirige les deux entreprises, ne siège dans aucun de ces comités et précise qu’une transaction n’est pas garantie. Il a cité plusieurs domaines de synergie :
- les logiciels de « superintelligence » ;
- la conception de puces et Terafab ;
- la robotique ;
- la mise en orbite de charges utiles pour la constellation Starmind ;
- la connectivité.
Les frontières entre les deux entreprises sont déjà floues aujourd’hui. Tesla est actionnaire de SpaceX : au premier trimestre 2026, elle a acquis une participation de 2 milliards de dollars, qui, après réévaluations, vaut environ 2,9 milliards de dollars (selon les estimations du rapport). Le nouveau Roadster présenté il y a une semaine dispose d’une capacité de vol limitée grâce à une technologie de gaz comprimé issue des fusées SpaceX. Cybercab fonctionne sur Grok.
En quoi cela pourrait-il être intéressant pour les actionnaires de Tesla ?
- Les projets d’IA coûteux (puissance de calcul, fabrication de puces, robotique) pourraient être financés par les flux de trésorerie issus de l’activité satellitaire.
- Musk n’aurait plus à partager son attention et son talent entre des entités concurrentes.
- Les craintes de conflits d’intérêts qui surgissent depuis des années autour des transactions au sein de son empire seraient éliminées.
Il convient également de se poser une question qui vient naturellement à l’esprit : ces dépenses d’investissement inférieures aux prévisions sont-elles une coïncidence, ou un signe précurseur indiquant qu’une partie de l’infrastructure d’IA pourrait à terme être intégrée à un projet commun ? Cela reste une hypothèse pour l’instant, mais le timing est révélateur.
Pourquoi la prudence est-elle de mise ?
- Rapport d’échange : Deux entreprises affichant des valorisations élevées liées à leur forte croissance fusionneraient, Musk siégeant des deux côtés de la table. L’obtention d’une valorisation équitable par les actionnaires minoritaires dépendra des comités indépendants.
- Transparence : Tesla se transformerait en un conglomérat complexe couvrant les secteurs de l’automobile, de l’énergie, de la robotique, des fusées et des satellites. Évaluer un segment particulier de manière isolée deviendrait encore plus difficile.
- Géopolitique : Regrouper sous un même toit une usine de Shanghai produisant plus de 950 000 véhicules par an et un prestataire clé du secteur de la défense américain est une configuration que les régulateurs examineront de très près.
- Système d’incitation : Les objectifs de performance de Musk pour 2025 (livraisons, abonnements FSD, robotaxis) sont strictement liés à Tesla. Une fusion soulèverait des questions quant à la manière de les évaluer.
La réaction du marché elle-même est intéressante. Mercredi, l’action SpaceX a gagné 7,8 %, tandis que celle de Tesla a progressé de 3,4 %. Cela pourrait indiquer que les investisseurs voient actuellement un potentiel de hausse plus immédiat pour SpaceX dans le cadre d’une éventuelle opération.
Résumé
Tesla a fourni aux sceptiques des chiffres solides — meilleurs que ce que beaucoup attendaient : de bonnes marges dans le secteur automobile, un flux de trésorerie positif et de meilleurs chiffres de livraisons. Mais sous la surface, le tableau est moins rose. Le flux de trésorerie a été largement tiré par des ajustements du fonds de roulement, les coûts augmentent de près de 40 % par an, et une marge d’exploitation de 2,6 % s’apparente davantage à celle d’un constructeur automobile traditionnel médiocre qu’à celle d’un leader de l’IA valorisé à 1 400 milliards de dollars. Le marché semble l’avoir compris depuis un certain temps, ce qui explique cette réaction modérée. D’un autre côté, la question est de savoir combien de temps le marché pourra encore s’appuyer sur des anticipations d’avenir, et jusqu’où s’étendent exactement ces anticipations.
Le changement le plus significatif de ce trimestre ne figure pas dans les tableaux. Pendant des années, les investisseurs ont acheté des actions Tesla comme une option d’achat sur l’autonomie et la robotique. Aujourd’hui, l’entreprise est de plus en plus considérée comme un élément de l’empire plus vaste de Musk, où les frontières entre les voitures, les fusées et les chatbots IA s’estompent. Que cela soit une bonne nouvelle pour les actionnaires de Tesla dépend d’un seul chiffre inconnu : le rapport d’échange.
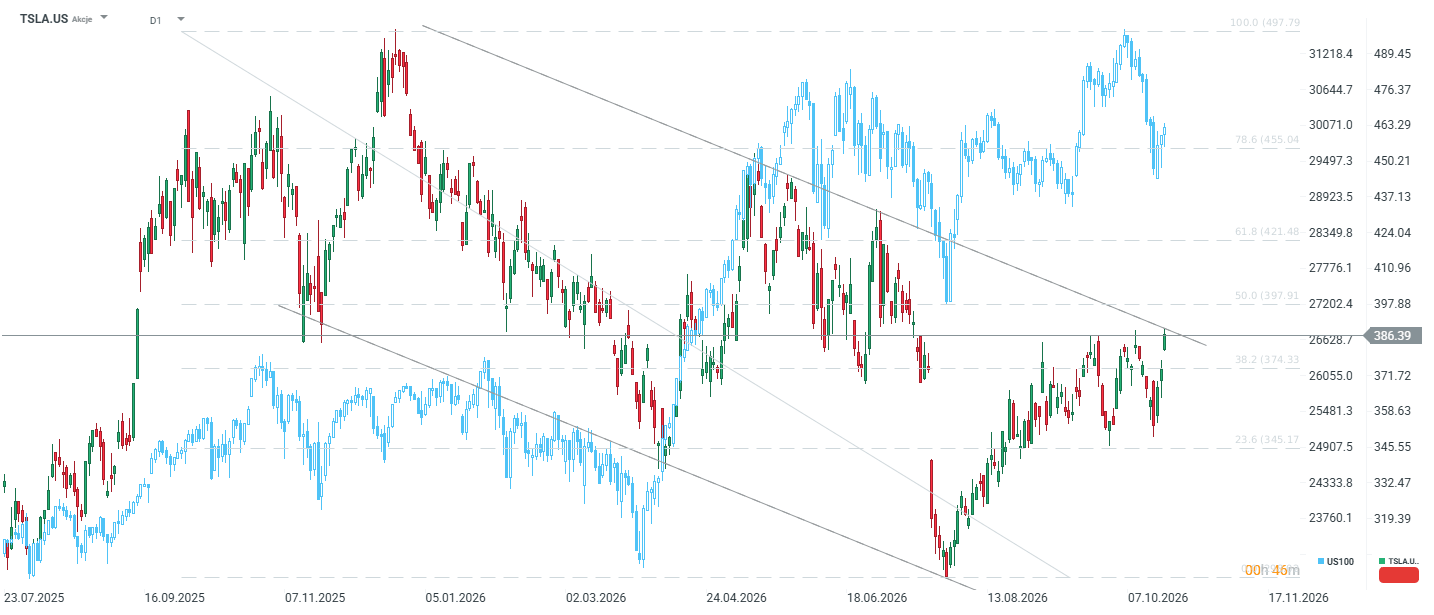
Le titre Tesla se situe à environ 30 % en dessous de son plus haut historique et, dans le même temps, à 30 % au-dessus de son plus bas local enregistré en juillet. Si le titre clôture demain au-dessus de la limite supérieure du canal baissier, cela pourrait signaler une cassure de la tendance générale et un mouvement potentiel vers la barre des 400 dollars.



A la mi-séance : Des résultats « corrects » ne suffisent pas : les valeurs technologiques poursuivent leur baisse ; le pétrole atteint son plus haut niveau depuis mai (22/10/2026)


Meta bat tous les records, les investisseurs adhèrent (pour l'instant) au projet de Zuckerberg.



Résumé quotidien : SpaceX et la Tech tirent Wall Street vers le haut, tandis que le prix du pétrole recule fortement sous la barre des 97 dollars


OUVERTURE US : Préparatifs en vue de la méga-fusion entre Tesla et SpaceX. L'impasse diplomatique avec l'Iran tempère l'enthousiasme de Wall Street
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."