


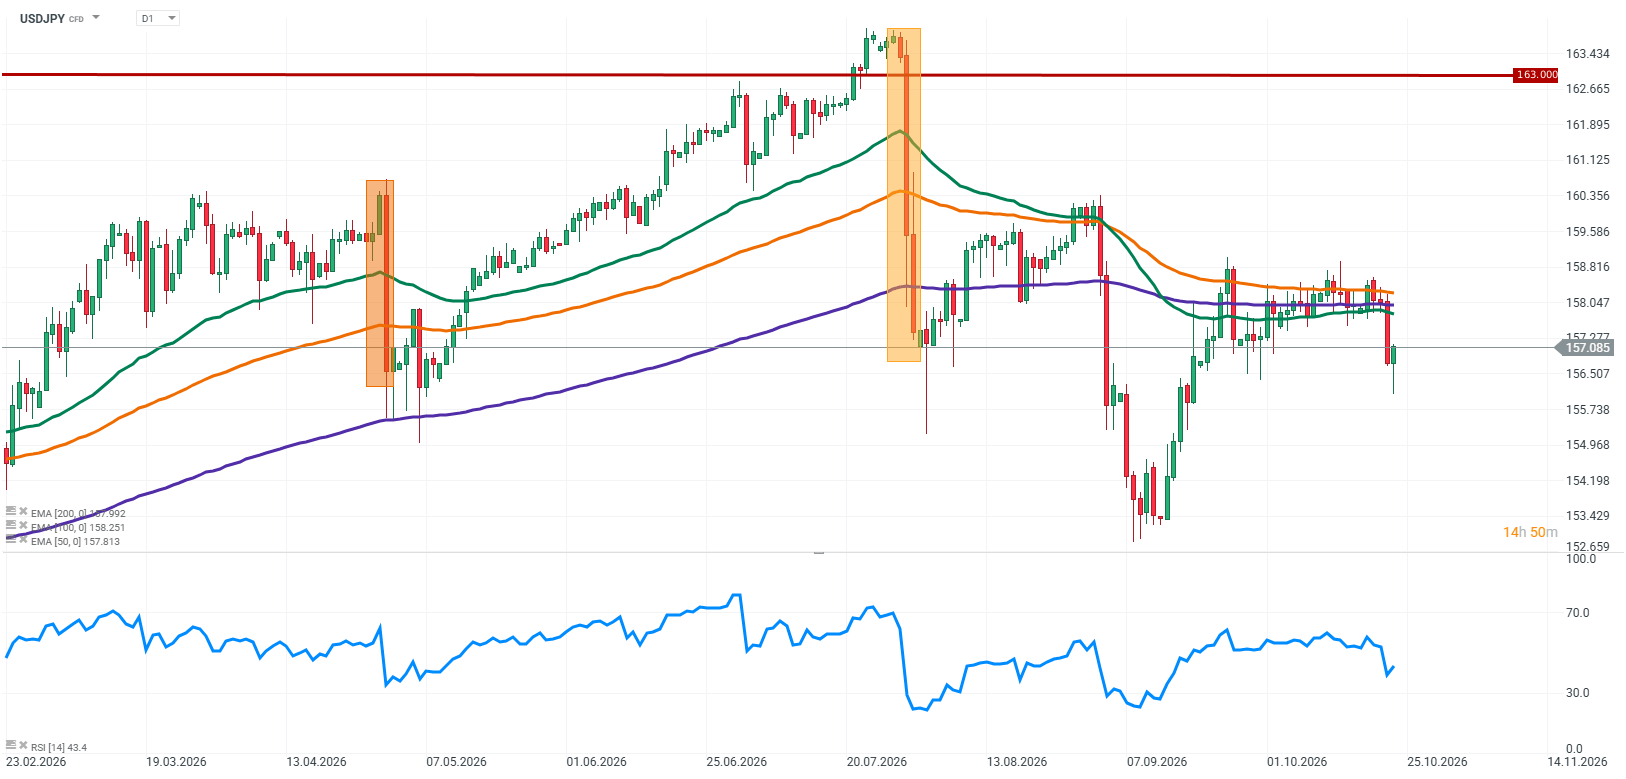
L'USDJPY reste sous le seuil des 160, devenu l'un des repères majeurs pour le marché ces derniers mois. Le yen bénéficie d'un soutien croissant lié aux anticipations entourant la politique de la Banque du Japon (BoJ), tandis que les dernières données d'inflation indiquent une reprise des pressions sur les prix au Japon. Cela ne signifie pas pour autant qu'un raffermissement durable du yen soit déjà garanti.
Les chiffres de l'inflation de septembre au Japon ont envoyé un signal notable au marché. L'inflation sous-jacente s'est établie à 2,1% sur un an, contre 1,7% en août, repassant au-dessus de l'objectif de 2% de la Banque du Japon. Fait plus marquant encore : l'inflation sous-jacente hors alimentation et énergie a accéléré à 2,4% contre 1,9%, dépassant les prévisions. Cette seconde mesure renforce les arguments en faveur d'une poursuite de la normalisation monétaire au Japon.
Par conséquent, le marché scrute de plus en plus l'éventualité d'une nouvelle hausse de taux de la BoJ, très probablement en décembre. Dans le même temps, l'autre composante de l'équation reste incontournable : les États-Unis. L'inflation demeure un sujet de préoccupation mondial et des tensions persistantes sur les prix pourraient restreindre la marge de manœuvre de la Fed. Pour l'USDJPY, le prochain mouvement dépendra donc non seulement du rythme des hausses de taux au Japon, mais aussi de la nécessité pour la banque centrale américaine de maintenir une politique restrictive plus longtemps que prévu.
Source : XTB Research
Les facteurs clés influençant actuellement l'USDJPY
L'inflation au Japon repasse au-dessus de l'objectif de la BoJ
Les dernières données sur les prix au Japon étayent le scénario d'une poursuite de la normalisation de la politique monétaire. L'indice CPI global a progressé de 2,1% sur un an en septembre, contre 1,9% le mois précédent. Un rythme identique a été enregistré pour l'inflation sous-jacente, qui exclut les produits frais.
Cependant, le signal le plus significatif émane de l'indice hors alimentation et énergie. Cette mesure a atteint 2,4% contre 1,9%, dépassant les prévisions établies à 2,3%. Cette donnée est essentielle, car elle montre plus fidèlement si les tensions sur les prix s'enracinent au-delà des composantes les plus volatiles du panier de consommation.
L'accélération des prix des biens et des services constitue un autre fait marquant. L'inflation des biens s'est élevée à 2,8%, tandis que celle des services a atteint 1,5% sur un an. Cela ne signifie pas nécessairement que les tensions tarifaires sont homogènes dans toute l'économie, mais cela montre que le phénomène ne se cantonne pas à un seul secteur.
Pour la Banque du Japon, la situation change nettement. Pendant de nombreuses années, le principal défi économique du pays résidait dans une inflation durablement trop faible. L'institution doit désormais surveiller de près le risque d'ancrage des pressions inflationnistes, en particulier lorsqu'un yen faible renchérit les importations et que les coûts de l'énergie menacent d'alimenter la hausse des prix.
Les marchés anticipent de plus en plus une nouvelle hausse de taux
Les attentes entourant les prochaines décisions de la BoJ restent un moteur déterminant pour le yen. Après le relèvement de septembre à 1,25%, les investisseurs considèrent de plus en plus décembre comme la période la plus probable pour une nouvelle action. Une hausse à 1,50% est devenue un scénario crédible, même si le choix définitif dépendra des données économiques et des orientations communiquées par l'institution.
La réunion de politique monétaire prévue les 29 et 30 octobre s'annonce particulièrement importante en raison de l'actualisation des prévisions économiques et des indices sur la trajectoire des taux d'intérêt. Un maintien du statu quo ne pénaliserait pas forcément le yen si la banque centrale confirme en parallèle qu'une hausse en décembre demeure envisageable.
En revanche, les seuls chiffres d'inflation ne suffisent pas à garantir un resserrement rapide. La BoJ doit également évaluer la vigueur de l'économie, la situation de l'emploi et la solidité de la consommation intérieure. Si les banquiers centraux jugent que la hausse des prix découle avant tout des coûts de l'énergie et des importations, ils pourraient privilégier la prudence.
Sur le marché des devises, la question centrale ne se limite donc pas à une éventuelle hausse de taux de la BoJ, mais concerne surtout la trajectoire annoncée. Plus la conviction d'un cycle de resserrement durable sera forte, plus le soutien au yen sera prononcé.
Le niveau des 160 reste un point de repère majeur
L'USDJPY évolue toujours sous le seuil des 160, et le marché continue d'intégrer le risque d'intervention des autorités japonaises. Ces dernières semaines, la paire s'est maintenue dans une fourchette d'environ 157 à 159, signe que les investisseurs hésitent à pousser la devise nippone vers une nouvelle phase de dépréciation marquée.
Le niveau des 160 revêt une importance à la fois psychologique et fondamentale. Une faiblesse accrue du yen alourdit les coûts d'importation et risque d'accentuer l'inflation au Japon. Parallèlement, des variations brutales sur le change augmentent la probabilité d'une riposte officielle.
Pour autant, les 160 ne forment pas une barrière infranchissable. Une intervention publique peut provoquer un sursaut rapide du yen, mais sans évolution des fondamentaux de marché, ses effets ont tendance à s'estomper vite.
La dynamique actuelle attire l'attention, car le yen bénéficie d'un double appui : la hausse des probabilités de relèvement des taux par la BoJ et la menace d'une intervention. Une baisse prolongée de l'USDJPY nécessitera toutefois la confirmation d'un réel rapprochement des politiques de taux entre le Japon et les États-Unis.
L'inflation ne concerne pas seulement le Japon : la Fed reste également sous pression
Dans l'analyse de l'USDJPY, le risque existe de se focaliser exclusivement sur les prix au Japon et sur les intentions de la BoJ. Le dollar représente pourtant l'autre pan de la parité, et la situation économique aux États-Unis pèsera tout autant sur les futurs mouvements du cours.
Les tensions sur les prix ne se limitent pas à l'archipel nippon. La cherté de l'énergie et la perspective de coûts élevés obligent les banques centrales à maintenir leur vigilance. Pour la Fed, une inflation tenace menace de freiner tout assouplissement monétaire.
Il reste cependant prématuré d'affirmer qu'une inflation supérieure entraînera automatiquement de nouvelles hausses de taux directeurs américains. La Réserve fédérale doit mettre en balance la hausse des prix, l'évolution de l'emploi et les perspectives de croissance. Les opérateurs scruteront donc non seulement les chiffres publiés, mais aussi le caractère structurel ou temporaire des tensions tarifaires.
Les récentes variations sur le marché obligataire américain illustrent la complexité de cet équilibre. Le rendement des emprunts d'État américains à 10 ans a cédé environ 13,5 points de base le 22 octobre, revenant vers le seuil des 5%. Cette détente s'explique entre autres par des doutes accrus sur l'activité économique et par la recherche d'actifs refuges. Dans le même temps, les investisseurs ont tempéré leurs anticipations de hausses de taux de la Fed à court terme.
C'est un signal d'importance pour l'USDJPY. Si les rendements des emprunts d'État américains poursuivent leur repli tandis que la BoJ prépare le terrain à de nouvelles hausses, le yen pourrait disposer d'un espace d'appréciation. En revanche, si l'inflation américaine surprend de nouveau à la hausse et que la Fed réaffirme une posture restrictive prolongée, le dollar reprendra l'avantage.
Le différentiel de politique monétaire entre la BoJ et la Fed reste déterminant
L'écart de cap monétaire entre le Japon et les États-Unis constitue le principal moteur fondamental de l'USDJPY.
Côté japonais, l'inflation sous-jacente dépasse la cible, les anticipations de resserrement s'intensifient et la normalisation monétaire reste d'actualité. Le paysage américain se révèle plus complexe. L'inflation pourrait réduire les marges de baisse de taux, tandis qu'un ralentissement économique conduirait dans le même temps les intervenants à revoir leurs anticipations à la baisse.
Un scénario porteur pour le yen impliquerait que la BoJ poursuive ses hausses pendant que la Fed maintient ses taux ou amorce un assouplissement graduel. Dans cette configuration, l'écart de rendement entre les deux pays se resserrerait progressivement, diminuant l'intérêt des arbitrages consistant à emprunter dans une monnaie à faible taux d'intérêt comme le yen pour placer les capitaux sur des actifs mieux rémunérés.
Un scénario nettement moins favorable au yen se matérialiserait si l'inflation américaine persistait, contraignant la Fed à garder une ligne dure alors que la BoJ se cantonnerait à des relèvements isolés. Les perspectives du yen peineraient alors à enclencher une tendance baissière pérenne sur l'USDJPY.
Il convient aussi de rappeler que les marchés valorisent les anticipations futures et pas seulement les mesures immédiates des banques centrales. Si une hausse de taux de la BoJ en décembre est déjà largement intégrée, un ajustement de 25 points de base ne déclenchera pas de réaction massive à lui seul. La teneur des signaux envoyés pour 2027 aura sans doute un poids bien plus grand.
L'USDJPY dans l'attente d'un nouveau catalyseur
Les statistiques récentes sur l'inflation japonaise confortent la thèse d'un tour de vis monétaire et fournissent un socle d'appréciation pour le yen. La progression à 2,4% de l'inflation sous-jacente hors alimentation et énergie retient l'attention, car elle dénote des pressions plus vigoureuses que ne le suggère l'indice CPI global seul.
Dans le même temps, l'USDJPY demeure contenu sous les 160, les opérateurs devant composer avec le risque d'intervention et l'évolution des prévisions relatives à la BoJ. Cela reste toutefois insuffisant pour conclure à un retournement définitif de la tendance générale.
Au cours des prochains jours, l'attention se portera particulièrement sur la communication de la Banque du Japon lors de sa réunion des 29 et 30 octobre, sur l'orientation des rendements obligataires américains ainsi que sur les indicateurs d'inflation et d'activité aux États-Unis.
Si la BoJ prépare plus clairement les marchés à une hausse en décembre alors que les rendements américains restent sous pression, l'USDJPY pourrait poursuivre sa baisse. Si les données américaines soutiennent au contraire l'idée d'un maintien des taux américains à un niveau élevé, le dollar pourrait regagner du terrain.
La question n'est donc plus seulement de savoir si l'inflation au Japon est assez élevée pour justifier un nouveau resserrement : le marché intègre déjà cette perspective. L'enjeu est désormais d'établir si le changement de ton de la BoJ suffira à éroder l'avantage du billet vert, ou si la politique de la Fed continuera d'exercer une pression baissière sur le yen.


BREAKING : La France ralentit, l'Allemagne tient bon. L'euro passe sous la barre des 1,12


Calendrier macroéconomique : publication des indices PMI préliminaires et des résultats financiers à venir


Avant l'ouverture : Les inquiétudes concernant la rentabilité de l'IA déclenchent une vague de ventes sur les marchés



Résumé quotidien : les indices sous pression, les capitaux se détournent du secteur technologique
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."