


La journée de mercredi sera marquée par la décision de la Fed américaine prévue dans la soirée (19 h) — la réunion de banque centrale la plus attendue de l'année. Le marché a déjà presque entièrement intégré dans ses cours une hausse des taux de 25 points de base, la première depuis juillet 2023.
Figure 1 : Évolution de la probabilité implicite de marché d'une hausse des taux de la Fed en septembre (2025 - 2026)
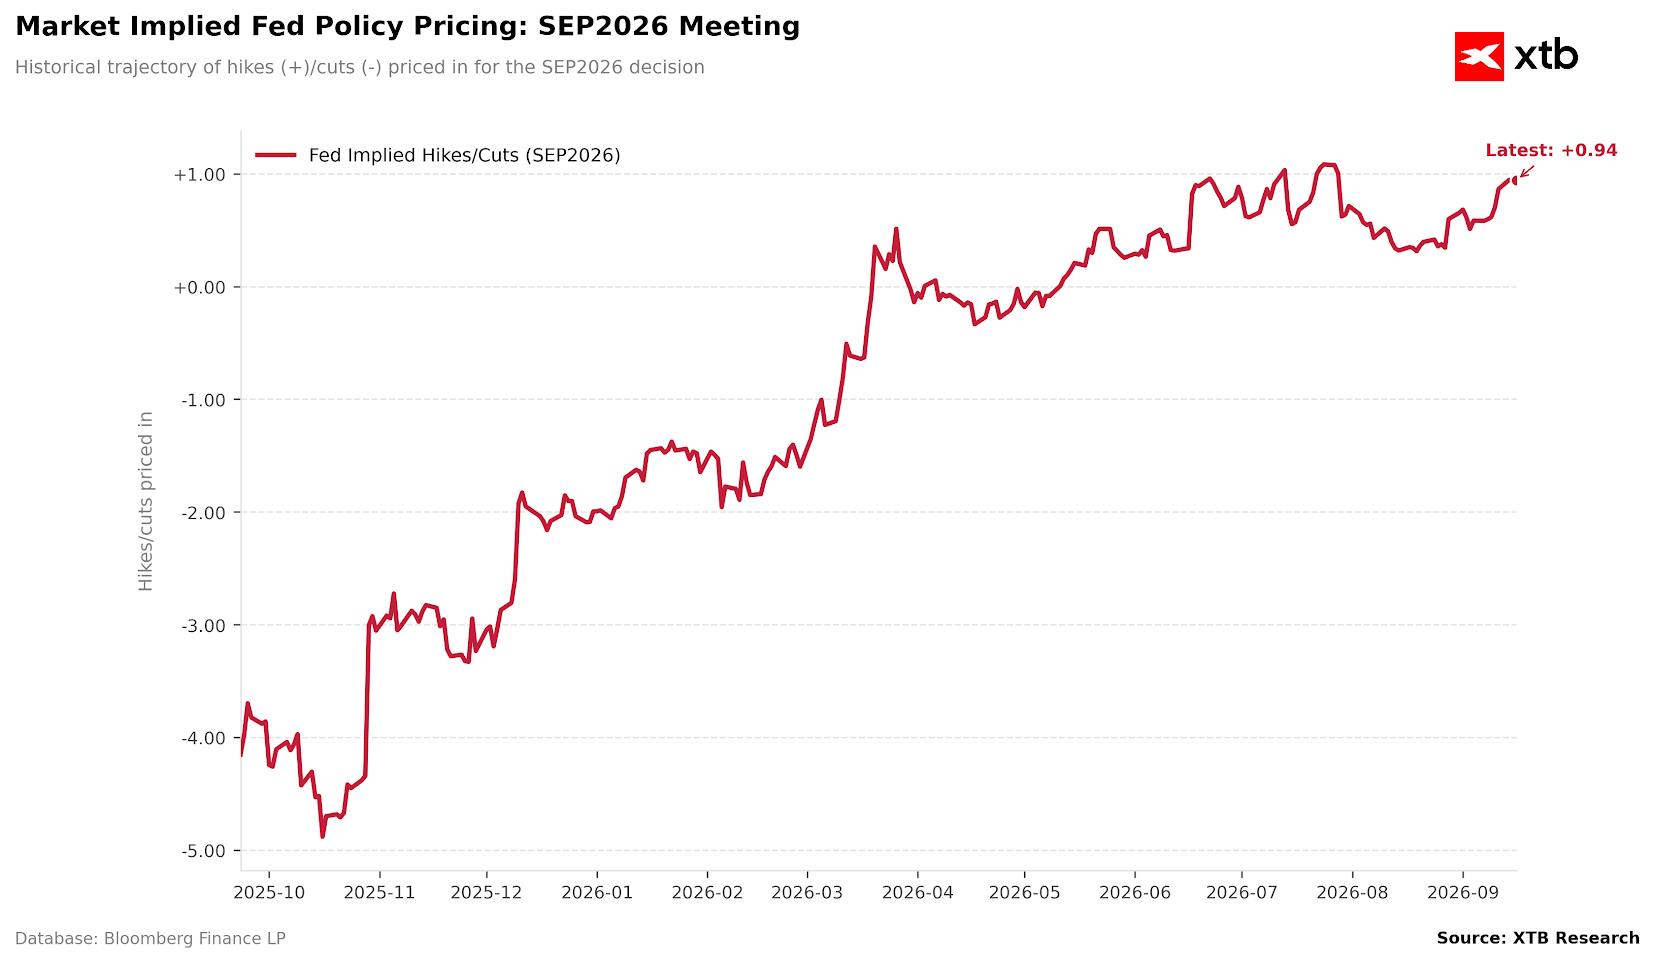 Source: XTB Research, 16.09.2026
Les marchés pourraient interpréter cette pause comme un signe que la Fed cède aux pressions de Donald Trump (ce qui signifierait un manque d’indépendance de la part de l’institution la plus cruciale des marchés financiers mondiaux). Cela entraînerait une nouvelle hausse des rendements obligataires à long terme (à noter que les rendements à 10 ans ont atteint aujourd’hui leur plus haut niveau depuis 2007) et un retour du « debasement trade », une stratégie consistant à se détourner des monnaies fiduciaires traditionnelles au profit d’actifs tangibles à l’offre limitée, notamment les métaux précieux et le Bitcoin.
Figure 2 : Rendements des obligations d’État américaines à 10 ans (08.2026 - 09.2026)
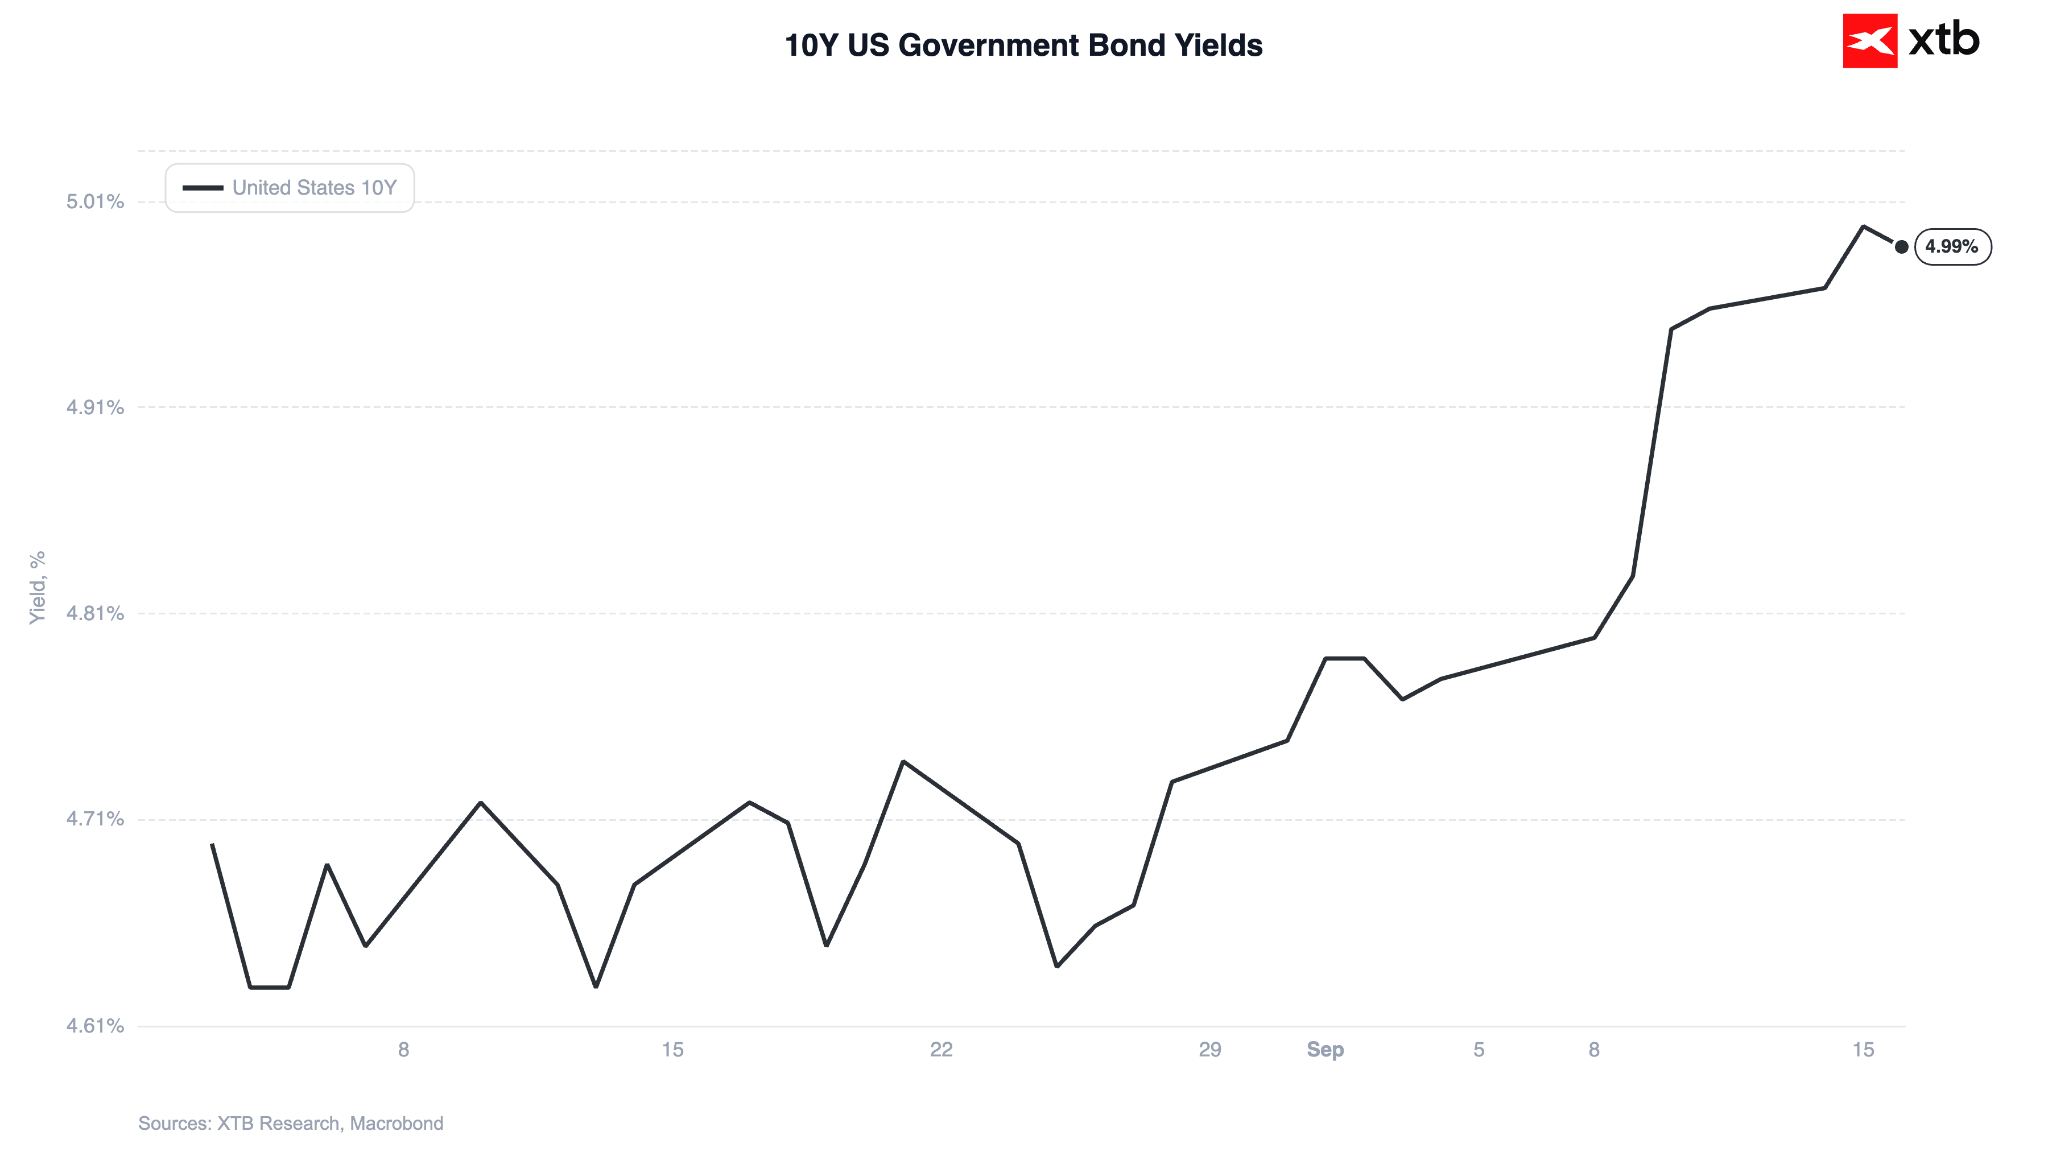 Source: XTB Research, 16.09.2026
Toutefois, une hausse des taux ne signifie pas nécessairement une appréciation de la devise américaine. Étant donné qu'une telle mesure est déjà presque entièrement anticipée par les marchés, un discours relativement « hawkish » et, surtout, crédible est également nécessaire. Si M. Warsh, comme en juillet, ne parvient pas à convaincre les marchés, les anticipations de nouvelles hausses pourraient s'affaiblir, ce qui exercerait une pression sur la devise américaine.
Figure 3 : Trajectoire des taux directeurs de la Fed telle qu'impliquée par les marchés (2026 - 2027)
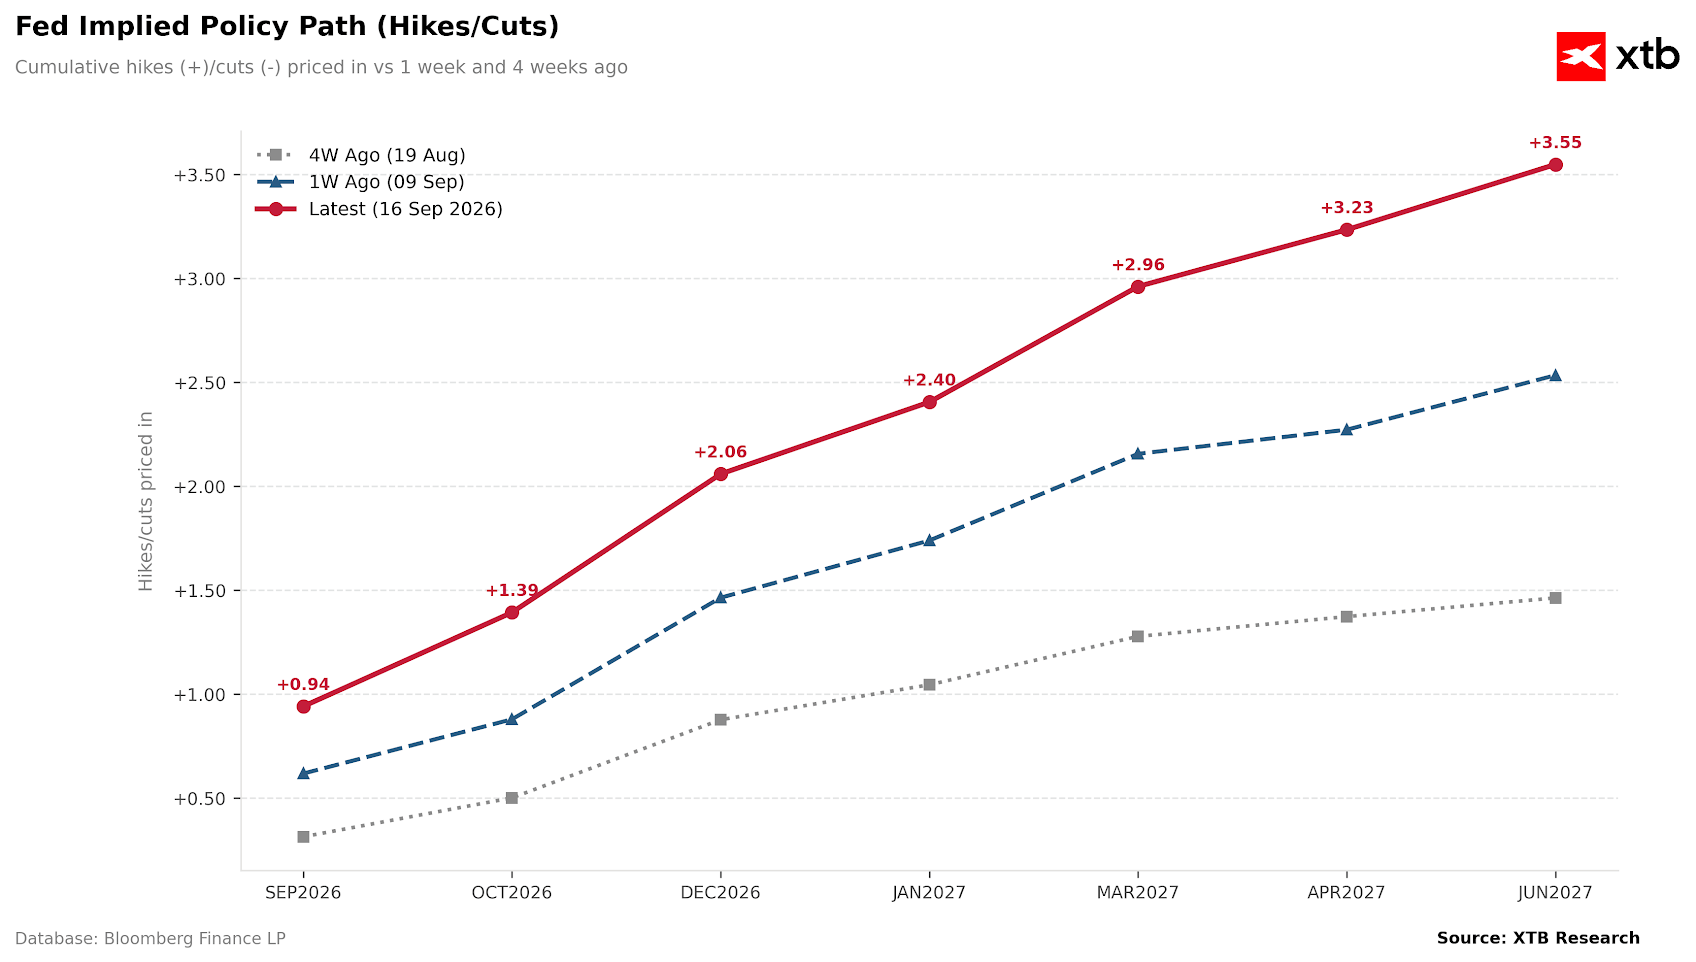 Source: XTB Research, 16.09.2026
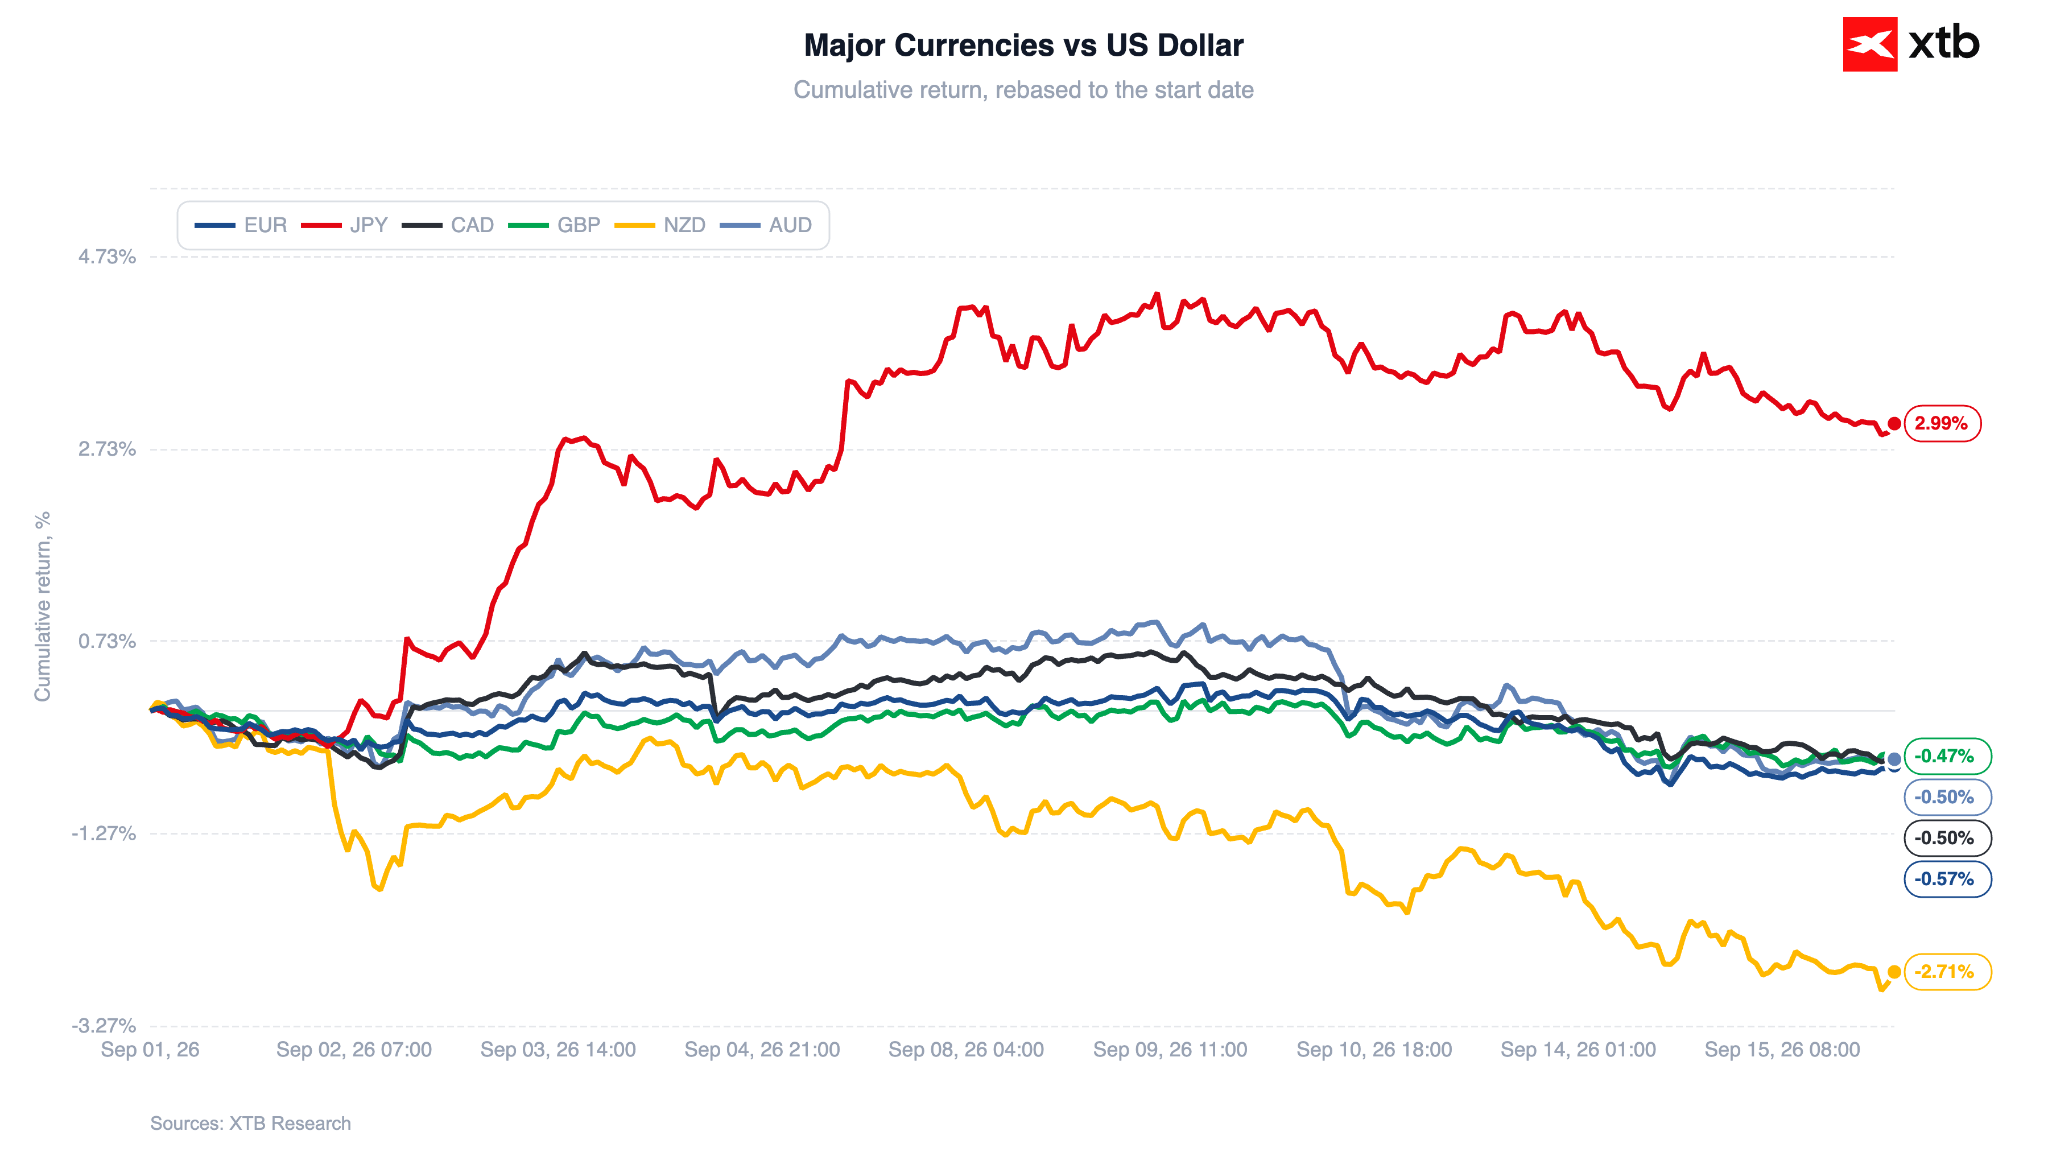
En effet, cela semble relativement probable. La réévaluation à la hausse observée récemment était, selon nous, trop agressive. Nous ne pensons pas que le scénario de base du marché, à savoir quatre hausses de taux de la Fed avant la fin du premier semestre 2027, se concrétisera réellement. Un désengagement partiel des paris sur les hausses de taux ne serait bien sûr pas une bonne nouvelle pour le dollar.
Figure 4 : Principales devises face au dollar américain (sept. 2026)
 Source: XTB Research, 16.09.2026
🌏 Principales publications macroéconomiques
Mardi
Allemagne
- L'indicateur ZEW du climat économique allemand a progressé en septembre pour s'établir à 34,7 points (légèrement en deçà du consensus).
- Toutefois, l'évaluation de la situation économique actuelle s'est nettement améliorée, le sous-indice « Situation actuelle » passant de -61,1 en août à -47,1, dépassant ainsi les prévisions.
Mercredi
Royaume-Uni
- L'inflation mesurée par l'IPC britannique s'est accélérée en août pour atteindre 3,1 % en glissement annuel, soit un niveau supérieur aux 2,9 % enregistrés en juillet, confirmant ainsi la tendance à la hausse des pressions sur les prix liée au conflit au Moyen-Orient.
- Sans surprise, la flambée des prix du pétrole et des carburants a été le principal moteur de cette hausse.
- La hausse des tarifs aériens, en particulier sur les liaisons long-courriers (qui a également été largement alimentée par les prix des carburants mentionnés ci-dessus), a également contribué à cette augmentation.
- Malgré l’accélération de l’inflation, le marché ne s’attend pas à une hausse des taux lors de la réunion de la Banque d’Angleterre prévue demain. Nous n’anticipons pas non plus une telle décision.
Suède
- Le taux de chômage en Suède a augmenté en août pour atteindre 8,5 %, un chiffre nettement supérieur au consensus de 8,2 % et sensiblement plus élevé que les 7,8 % de juillet, qui constituaient le niveau le plus bas depuis novembre 2024.
- Il convient toutefois de noter que cette hausse du mois d’août doit être replacée dans le contexte d’une forte volatilité des chiffres ces derniers mois ; le chômage avait atteint 9,9 % en juin et 9,4 % en mai.
📆 Calendrier macroéconomique
Mercredi
- Zone euro : croissance des salaires au 2e trimestre
- Heure : 11 h 00
- Chiffre précédent : 3,4 %
- Pologne : inflation sous-jacente en août
- Heure : 14 h 00
- Consensus : 3,2 %
- Chiffre précédent : 3,1 %
- États-Unis : ventes au détail en août
- Heure : 14 h 30
- Chiffre précédent : 5 %
- États-Unis : GDPNow pour le T3
- Heure : 17 h 30
- Consensus : 4,4 %
- Dernière publication : 4,4 %
- États-Unis : décision sur les taux d'intérêt
- Heure : 20 h 00
- Consensus : 4 %
- Dernière publication : 3,75 %
- États-Unis : conférence de presse de Kevin Warsh
- Heure : 20 h 30
- Brésil : décision sur les taux d'intérêt
- Heure : 23 h 30
- Consensus : 13,75 %
- Dernière publication : 14 %
Jeudi
- Nouvelle-Zélande : Croissance du PIB au 2e trimestre
- Heure : 00 h 45
- Consensus : 2,3 %
- Dernière publication : 1,5 %
- Zone euro : Discours de Philip Lane
- Heure : 9 h 00
🗂️ Publication des résultats
- Zena Tech ($ZENA.US) - avant l’ouverture du marché (BMO)
3 marchés à surveiller
- USDIDX : Une hausse des taux ne signifie pas nécessairement une appréciation de la devise américaine. Comme une telle mesure est déjà presque entièrement anticipée par les marchés, un discours relativement « hawkish » et, surtout, crédible est également nécessaire. Si Warsh, comme en juillet, ne parvient pas à convaincre les marchés, les anticipations de nouvelles hausses pourraient s’affaiblir, ce qui exercerait une pression à la baisse sur la devise américaine.
- OR : Les marchés pourraient interpréter une éventuelle pause comme un cédant de la Fed face aux pressions de Donald Trump (ce qui signifierait un manque d’indépendance de la part de l’institution la plus vitale des marchés financiers mondiaux). Cela pourrait entraîner un retour du « debasement trade », une stratégie consistant à se détourner des monnaies fiduciaires traditionnelles au profit d’actifs tangibles à l’offre limitée, notamment les métaux précieux et le Bitcoin.
- PÉTROLE : Le marché pétrolier reste tiraillé entre les contraintes d’approvisionnement physique (interruption de l’exploitation des oléoducs, risque de nouvelles attaques) et les prises de bénéfices faisant suite à une forte remontée.
—
Michał Jóźwiak, analyste des marchés financiers chez XTB



📊Résumé quotidien : La Fed, dans une posture restrictive, relève ses taux et laisse entrevoir de nouvelles hausses. Le dollar s'apprécie et l'or recule


Une décision « belliciste » de la Fed ! Warsh ne fait pas de quartier dans la lutte contre l'inflation. L'indice US500 est à son plus bas niveau depuis le 3 août, et l'or est déjà passé sous la barre des 4 300 dollars.

⬇️ EURUSD sous les 1,15 après la Fed
BREAKING : La hausse des taux de la Fed, signe d'une politique monétaire restrictive, provoque un revirement des marchés : le dollar s'envole, l'or et l'indice S&P 500 reculent
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."