


Los futuros estadounidenses amplían sus ganancias matinales y apuntan a una apertura alcista en Wall Street – el S&P 500 sube cerca de un 1,0%, el Nasdaq lidera los avances con un repunte de alrededor del 1,3% y el Dow Jones suma en torno a un 0,7%. El catalizador es el informe del mercado laboral de septiembre, que resultó notablemente más débil de lo previsto y ha descartado prácticamente la perspectiva de una subida de tipos de interés por parte de la Fed en su reunión del 27–28 de octubre – el mercado descuenta actualmente una probabilidad cercana al 80% de que los tipos se mantengan sin cambios. Los rendimientos de los bonos estadounidenses caen con fuerza tras los máximos de 24 años registrados ayer (el rendimiento a 10 años cae por debajo del 5,18%), lo que proporciona un apoyo adicional a la renta variable, en particular a los valores de crecimiento.
Las nóminas de septiembre aumentaron en tan solo 29.000 empleos, mientras que el mercado esperaba entre 84.000 y 90.000, y las cifras de los meses anteriores se revisaron a la baja de forma pronunciada (en un total de 60.000, pasando el dato de julio de un incremento a una caída). La tasa de desempleo repuntó hasta el 4,2%, aunque esto se debió principalmente a un aumento en la tasa de participación laboral, mientras que el crecimiento salarial se desaceleró hasta el 3% interanual – su nivel más bajo desde mayo de 2021. Esto dibuja el panorama de un mercado laboral que se está enfriando pero que aún no ha colapsado; la cuestión clave es si, con las solicitudes de subsidio por desempleo en niveles históricamente bajos, nuevas revisiones elevarán estas cifras y restablecerán una postura más dura – una subida de tipos en diciembre sigue sobre la mesa. El sentimiento se ve reforzado además por una caída de más de 3 USD en los precios del petróleo tras conocerse conversaciones en la UE sobre la liberación de reservas de diésel y crudo.
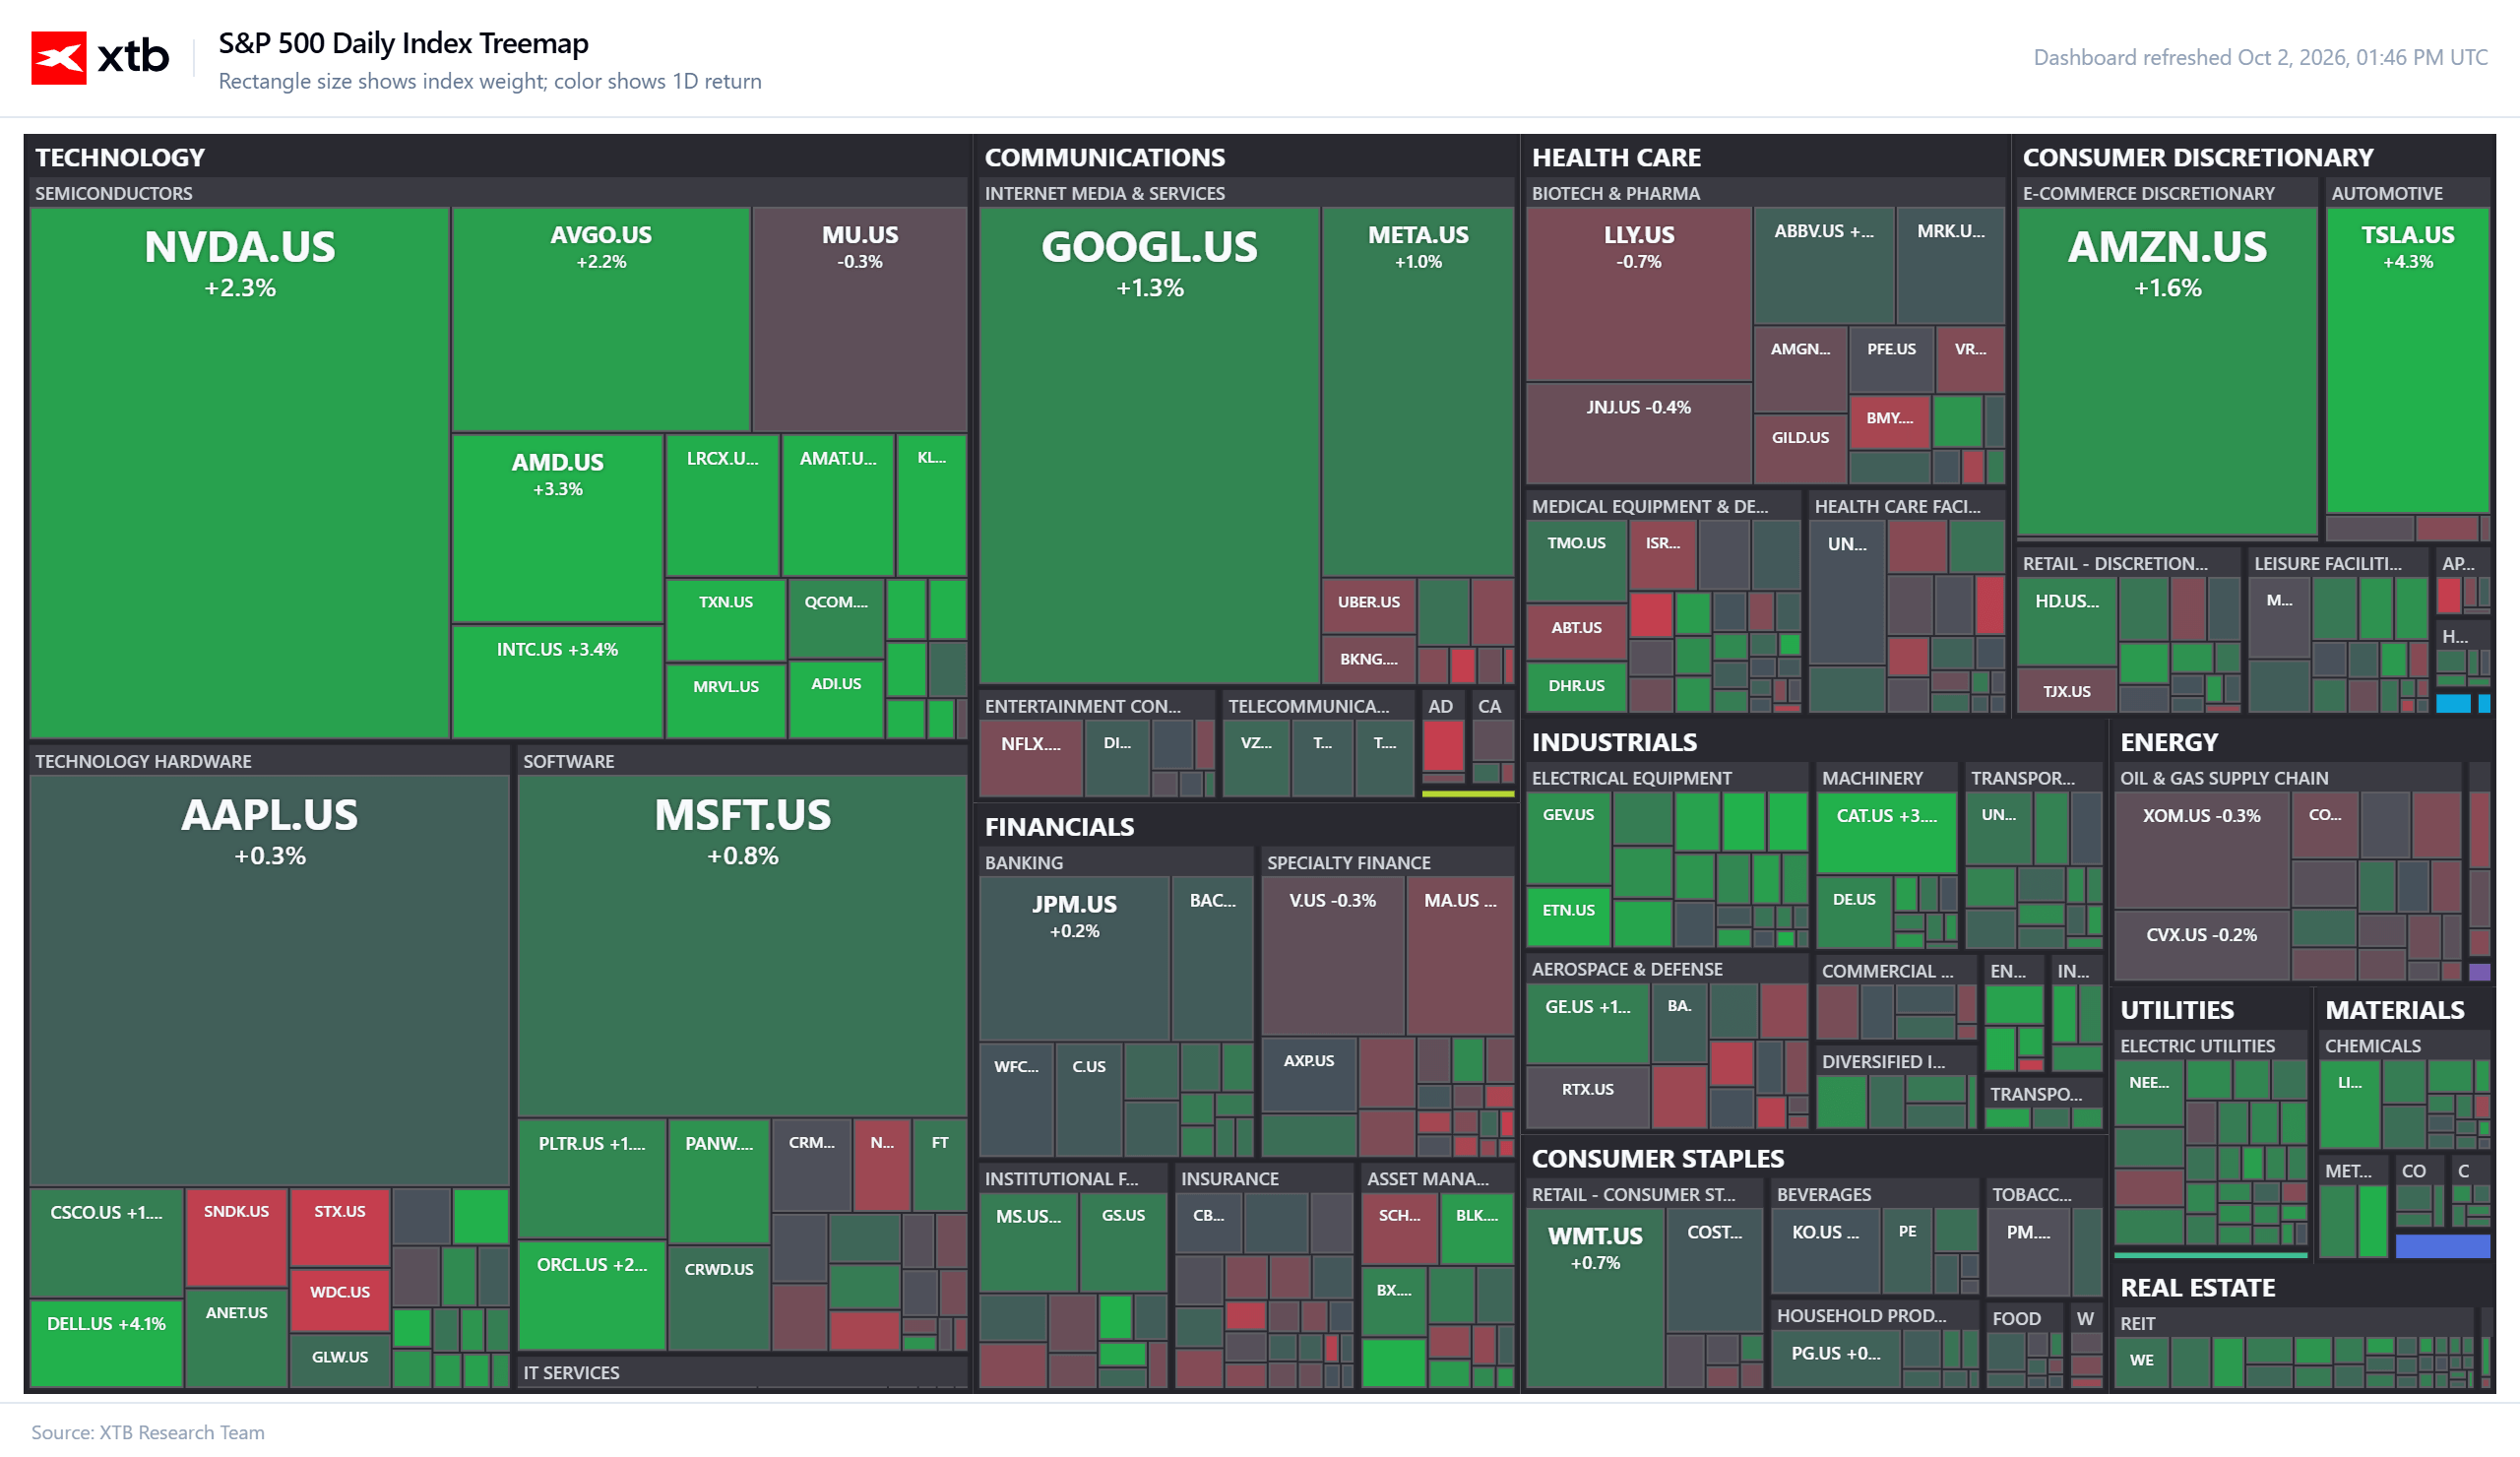
El verde es el color predominante en el conjunto del mercado, con los sectores tecnológico (+1,3%) y de bienes cíclicos (+1,2%) como los más rentables, impulsados por la caída de los rendimientos. Los sectores de suministros públicos, industrial y de materiales también muestran solidez. En el otro extremo se sitúa el sector energético (-0,5%) – el único en números rojos, lastrado por el descenso del precio del petróleo.
Noticias de empresas:
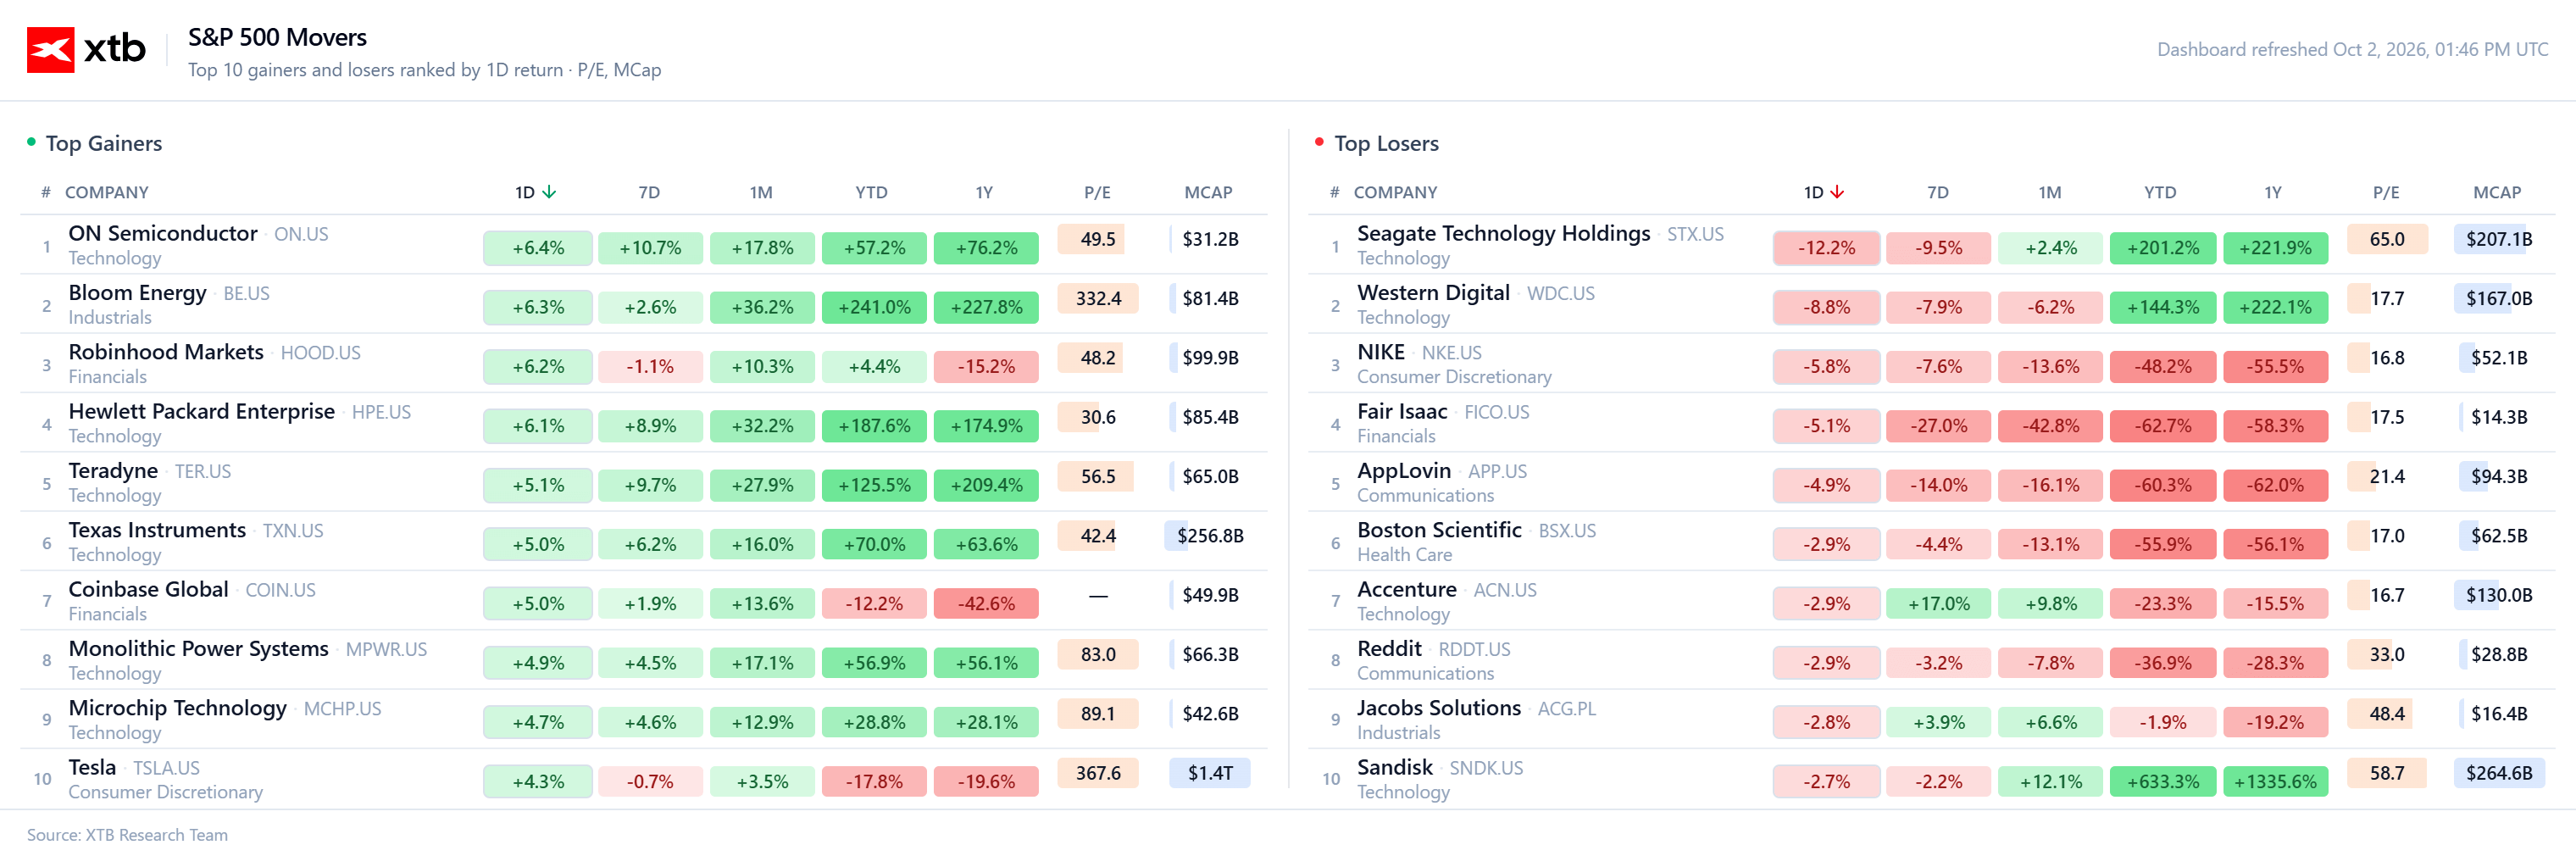
- Nvidia (+2,4%) alcanzó un nuevo máximo histórico durante la sesión; la compañía anunció que las ventas de la configuración DGX Spark de 64 GB (desde 4.999 dólares), capaz de ejecutar localmente modelos de hasta 100.000 millones de parámetros, comenzarán a través de sus principales socios a partir del 23 de octubre.
- Tesla (+3,9%) registró unas entregas récord en el tercer trimestre de 486.532 vehículos, superando con creces las expectativas (en torno a 463.000), aunque la producción quedó ligeramente por debajo de las previsiones.
- Nike cae más de un 8% tras presentar unos ingresos trimestrales decepcionantes, debilidad en el mercado chino y anunciar una reestructuración que incluirá recortes de plantilla en 2027.
- ON Semiconductor (+aprox. 6–7%) sube tras conocerse la adquisición de Synaptics (+aprox. 14%) por 123 USD por acción en efectivo, en una operación valorada en 5.700 millones de USD.
- Los fabricantes de discos duros – Seagate (-13%) y Western Digital (-9%) – caen con fuerza tras publicarse informes de que Toshiba duplicará su capacidad de producción de HDD para centros de datos.
- Rivian superó sus previsiones de entregas para el tercer trimestre (19.248 vehículos, un aumento del 46% interanual) y mantuvo sus objetivos para todo el año en 65.000–70.000 vehículos.

Acción del Mes: La cara OCULTA de NVIDIA. Los riesgos que nadie ha visto

💥Las acciones de NIKE se DESPLOMAN un 10% antes de la apertura tras presentar resultados



Resumen del mercado: Tecnológicas lideran Europa 📈 ¿Absorben Adidas y Puma la caída de Nike?

Palantir y Armada se asocian para vender IA soberana a nivel mundial
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.