

- Nvidia acumula 530.500 millones de dólares en compromisos fuera de balance, incluyendo reservas de suministro y garantías.
- La empresa actúa como avalista financiero de clientes clave como OpenAI para asegurar la venta exclusiva de su hardware.
- La valoración actual de Nvidia exige un crecimiento anual de ingresos de entre el 65% y el 74% durante los próximos 5 años.
Nvidia continúa siendo una de las empresas más populares del mundo inversor, siendo la empresa más grande del mundo con una capitalización bursátil de 5,56 billones de dólares. Sin embargo, bajo la apariencia de un balance impecable y libre de tensiones, existen puntos críticos que están siendo pasados por alto por el mercado. Un análisis en profundidad revela una exposición a compromisos fuera de balance sin precedentes y una valoración que exige una ejecución perfecta. ¿Qué se está perdiendo el mercado?
Puedes descargar el análisis completo pinchando aquí.
El espejismo del balance: 530.500 millones de dólares fuera de balance
Al examinar el balance de Nvidia, la estructura financiera parece increíble: un pasivo total de 91.288 millones de dólares, una deuda financiera contenida de 33.366 millones de dólares y una caja con equivalentes de renta fija que asciende a 56.586 millones de dólares. Esta imagen transmite la percepción de una empresa con riesgo financiero prácticamente inexistente.
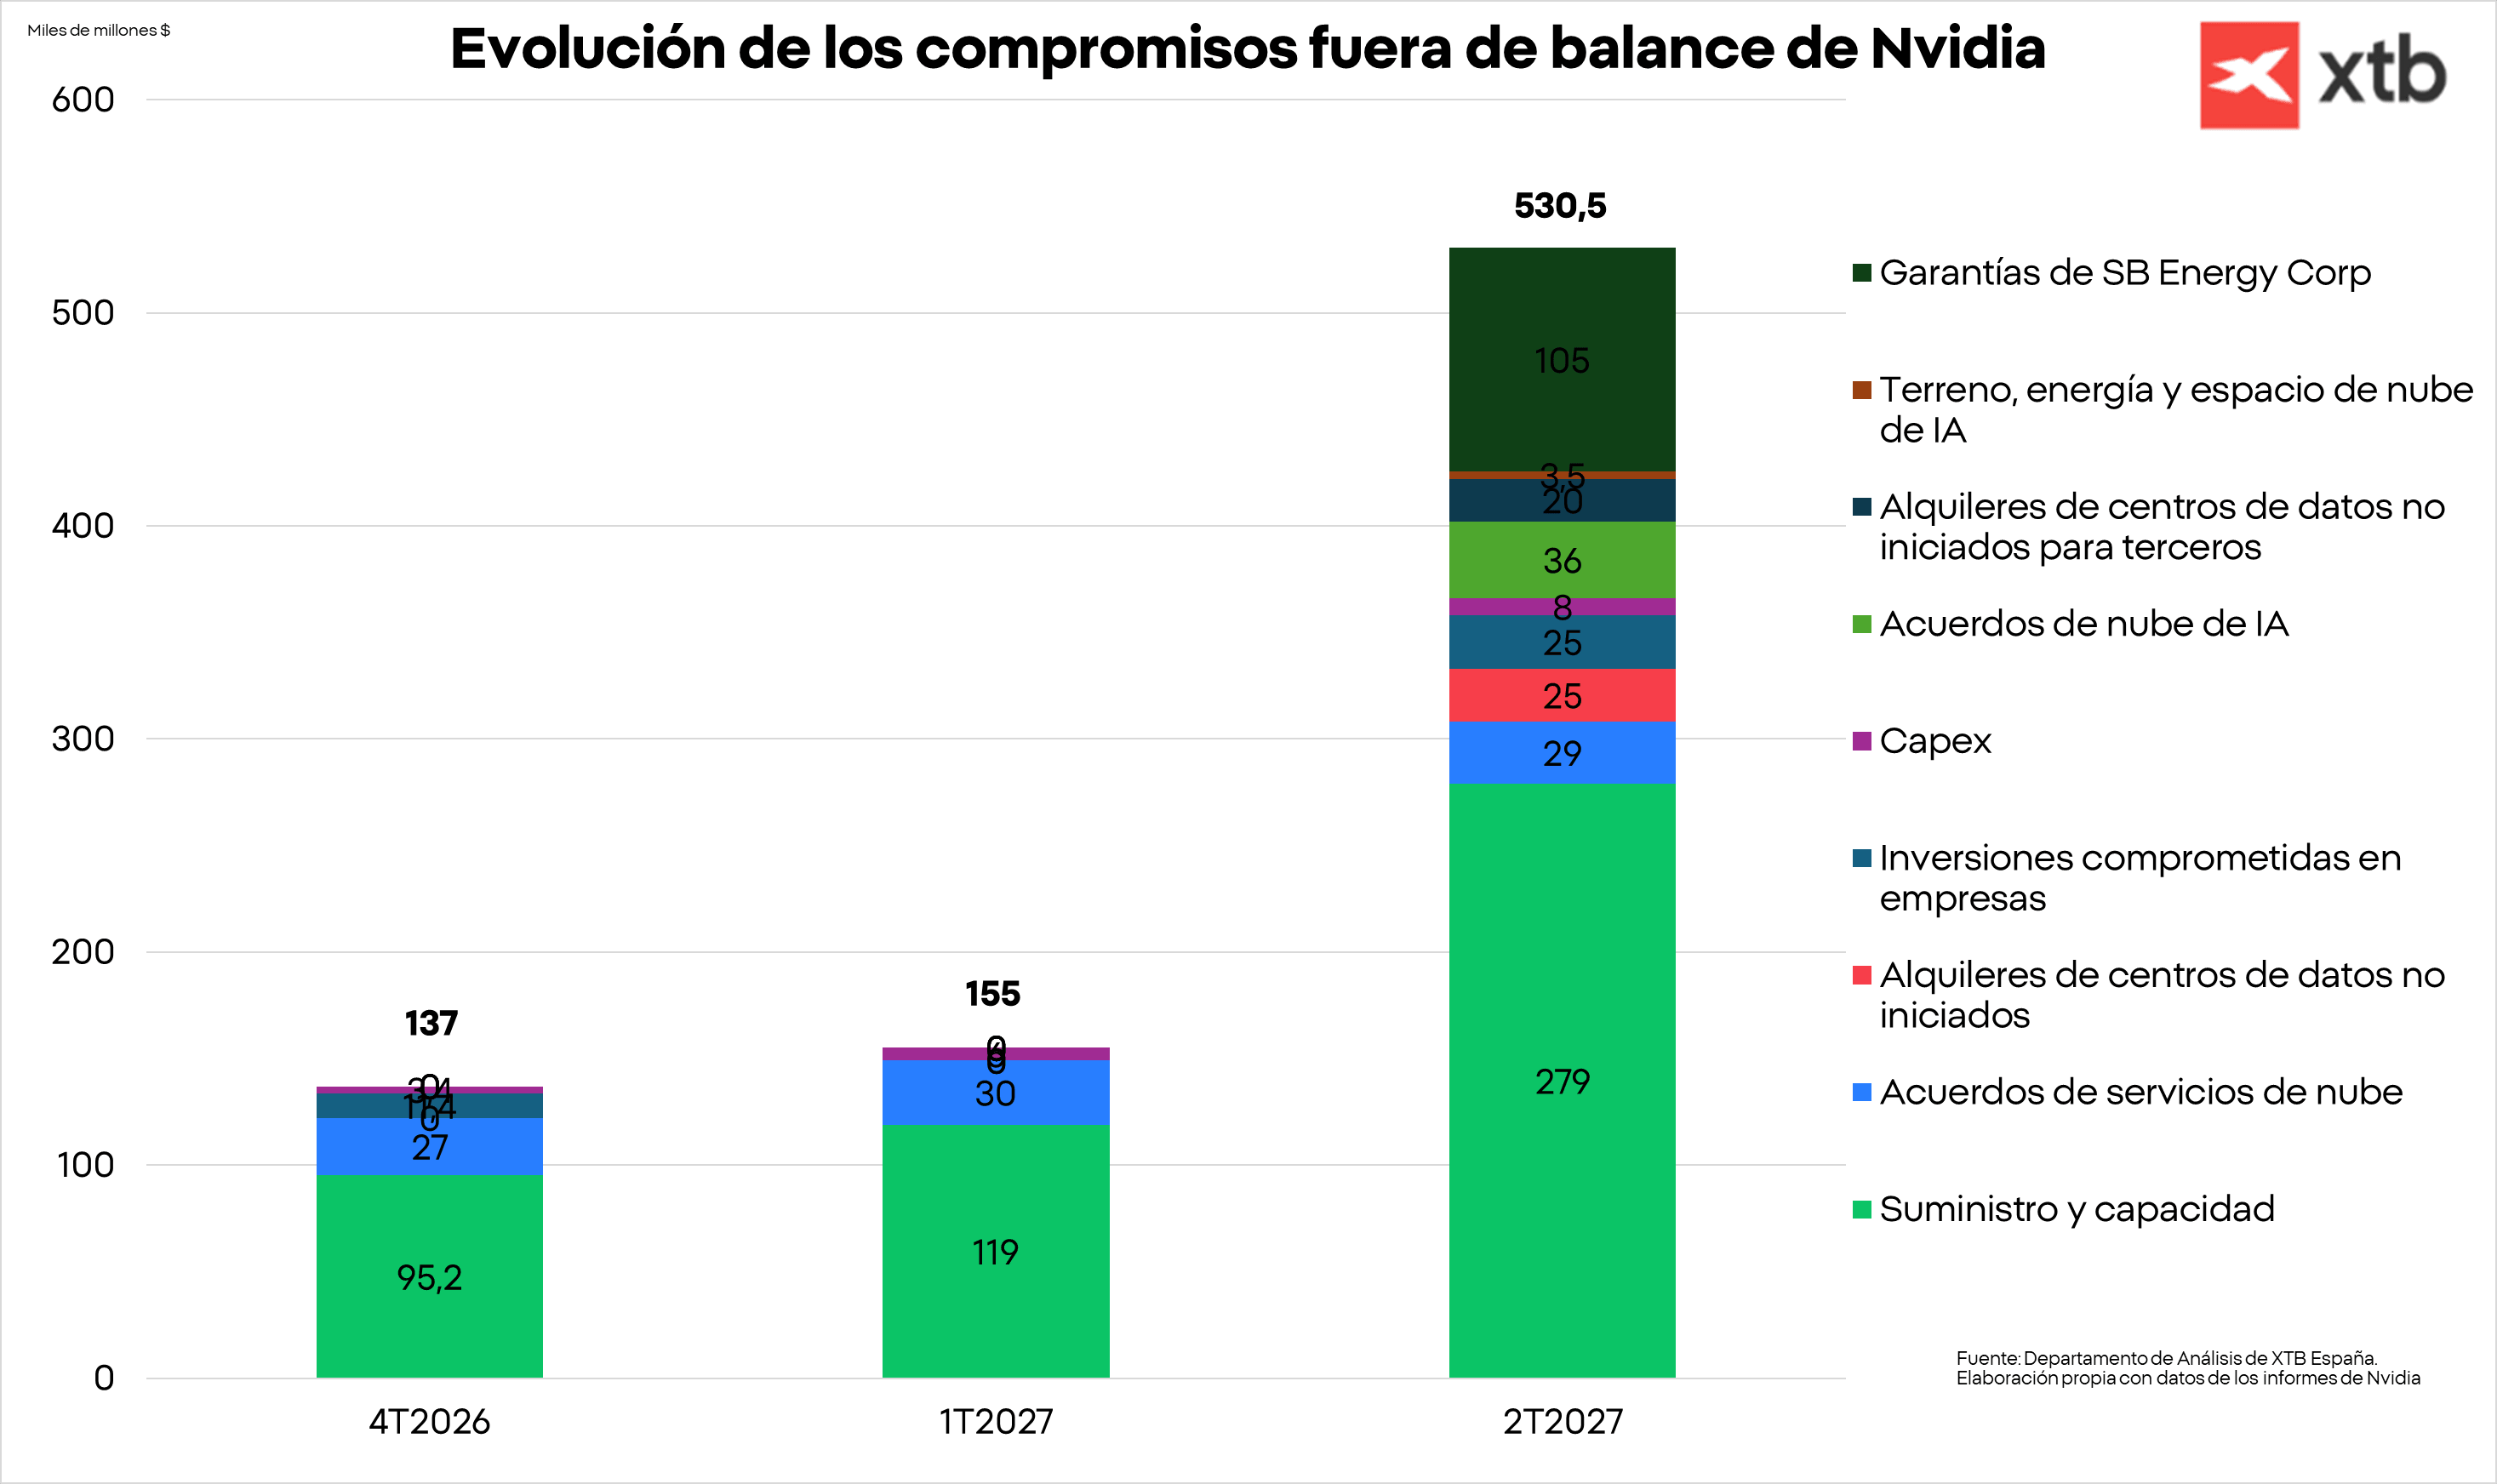
No obstante, el riesgo real se ha trasladado fuera de balance. Los compromisos acumulados por la compañía han aumentado desde los 155.000 millones de dólares reportados al cierre del primer trimestre fiscal de 2027 hasta los 530.500 millones de dólares en el reporte del segundo trimestre. ¿Y en qué se está comprometiendo Nvidia?
Estos son los compromisos fuera de balance
Los compromisos de los que vamos a hablar no están incluidos en el balance de Nvidia, pero igualmente requieren de un pago o un potencial pago por parte de Nvidia. Por tanto, para una empresa de la que las expectativas son tan altas, el inversor debe si o si evaluar si estos compromisos tienen sentido. Más aún, si en apenas 3 meses se han multiplicado por 3,5 veces.
Puedes encontrar un análisis más completo en la tesis completa, pero aquí comentaremos lo más importante:
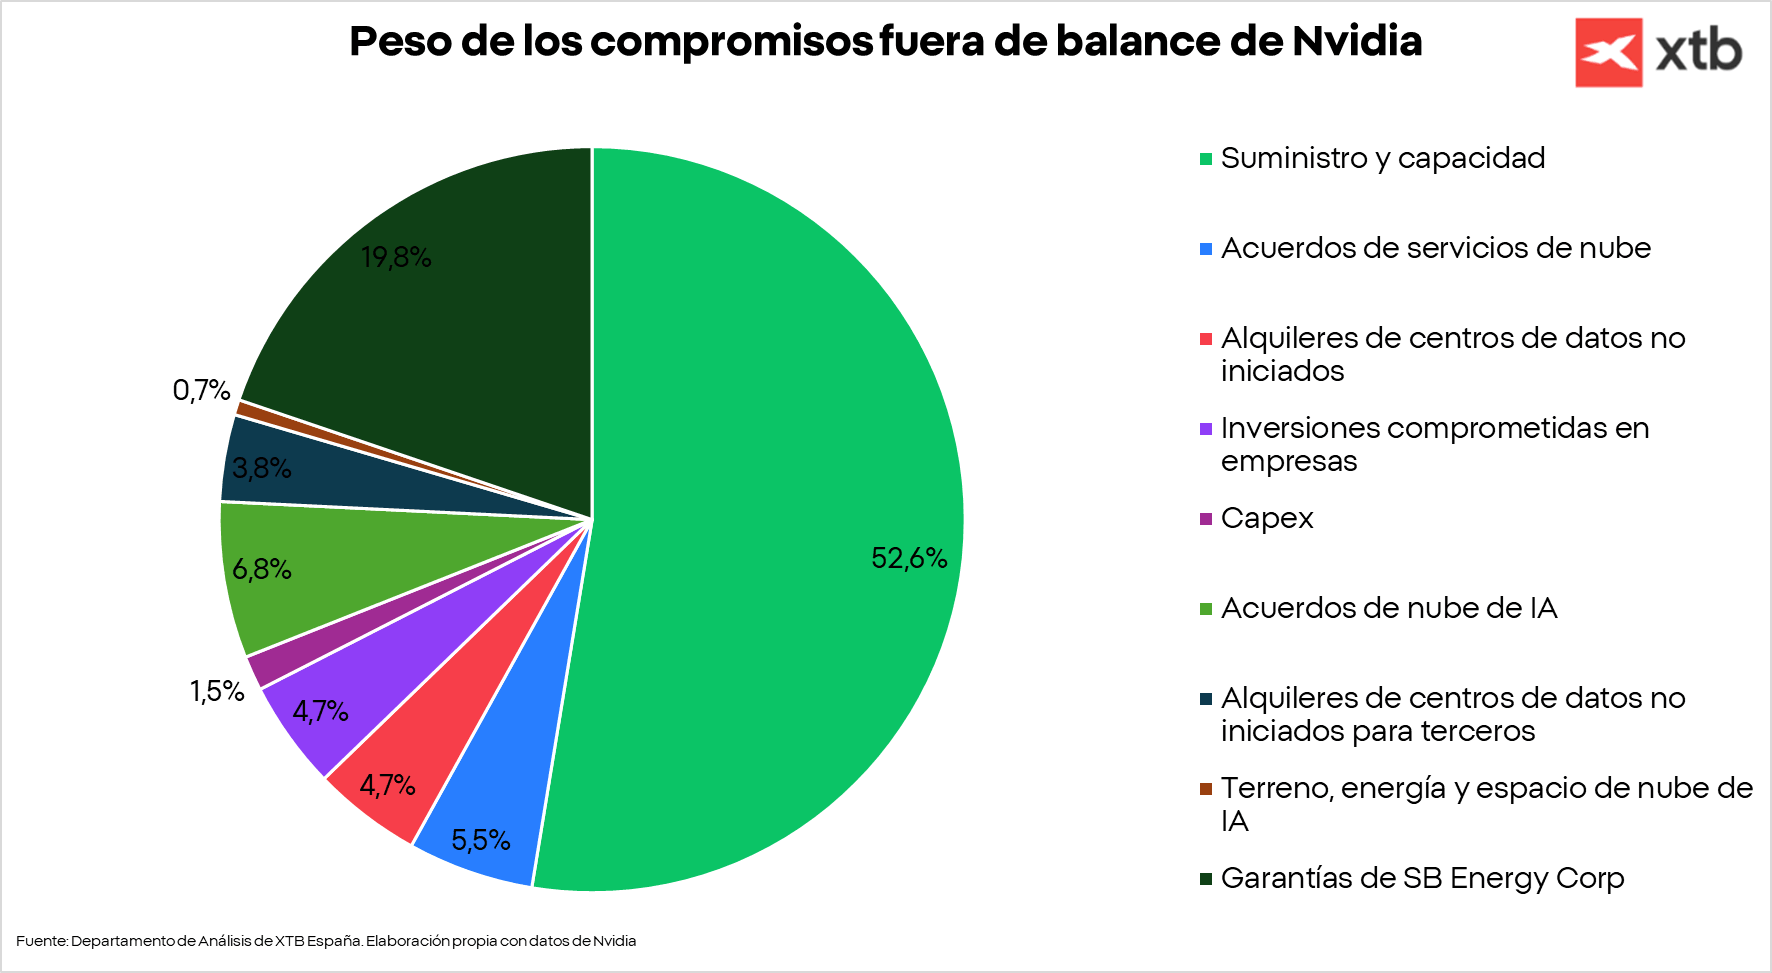
- Suministro y capacidad (279.000 millones de dólares): es la partida más importante y supone reservas de producción con socios clave como TSMC y compras garantizadas de memorias HBM. Esta partida ha crecido un 134,5% desde el trimestre previo ($119.000 M) para asegurar componentes en un entorno de escasez. Sin duda, es la partida que más sentido tiene que crezca porque la demanda es muy elevada y de esta manera Nvidia aumenta las posibilidades de crecimiento de sus ingresos. Ahora bien, eso no hace que esté exento de riesgo.
- Garantías de SB Energy Corp. (105.000 millones de dólares): aunque esto no implica un pago directo, supone avalar a OpenAI (ChatGPT) para la construcción de infraestructura energética e instalaciones de IA.
- Acuerdos de nube de IA / Neoclouds (36.000 millones de dólares): recoge los acuerdos de suministro de nube con los conocidos como Neoclouds (proveedores especializados de nube) y que se agrupan en el llamado AI Cloud Partner.
La red de garantías y la exposición al ecosistema de IA
Para sostener el ritmo actual de compra de sus procesadores, Nvidia ha comenzado a actuar como garante financiero implícito y explícito de sus propios clientes y socios estratégicos.
El aval a OpenAI y SB Energy
En agosto de 2026, Nvidia avaló a OpenAI ante el desarrollador SB Energy para llevar a cabo un mega-campus de 4,25 gigavatios (GW) en Ohio articulado en 9 fases y con contratos de alquiler a 20 años. El límite máximo de responsabilidad asumido por Nvidia es de 105.000 millones de dólares. A cambio de prestar su balance para que OpenAI obtenga financiación sin pagar costes desorbitados, Nvidia exige por contrato que el campus funcione de forma exclusiva con hardware de Nvidia. El riesgo radica en que OpenAI mantiene un elevado consumo de caja y ha comenzado a congelar el desarrollo de algunos de sus modelos más avanzados. Si el flujo de capital privado hacia los desarrolladores de IA se frena, Nvidia quedaría expuesta a estas obligaciones.
La estructura circular con los Neoclouds
A través del programa AI Cloud Partner, Nvidia ha articulado un modelo de financiación cruzada con proveedores especializados de nube (neoclouds) por valor de 36.000 millones de dólares:
- Venta de hardware: Los neoclouds compran los chips de Nvidia.
- Respaldo de alquiler: Nvidia firma un contrato de arrendamiento a largo plazo (habitualmente a 6 años) para alquilarles capacidad a precio reducido, garantizando a los neoclouds una rentabilidad mínima de supervivencia.
- Financiación bancaria barata: Al contar con el respaldo crediticio de Nvidia, los bancos otorgan crédito masivo y barato al neocloud.
- Comercialización y reparto: El neocloud revende la capacidad restante al mercado a precio completo y transfiere a Nvidia un 50% de los ingresos en caso de superar un umbral predefinido.
Si la demanda global de capacidad de cómputo se desacelera, Nvidia corre el riesgo directo de tener que asumir un exceso de capacidad no requerida y hacerse cargo de los compromisos adquiridos.
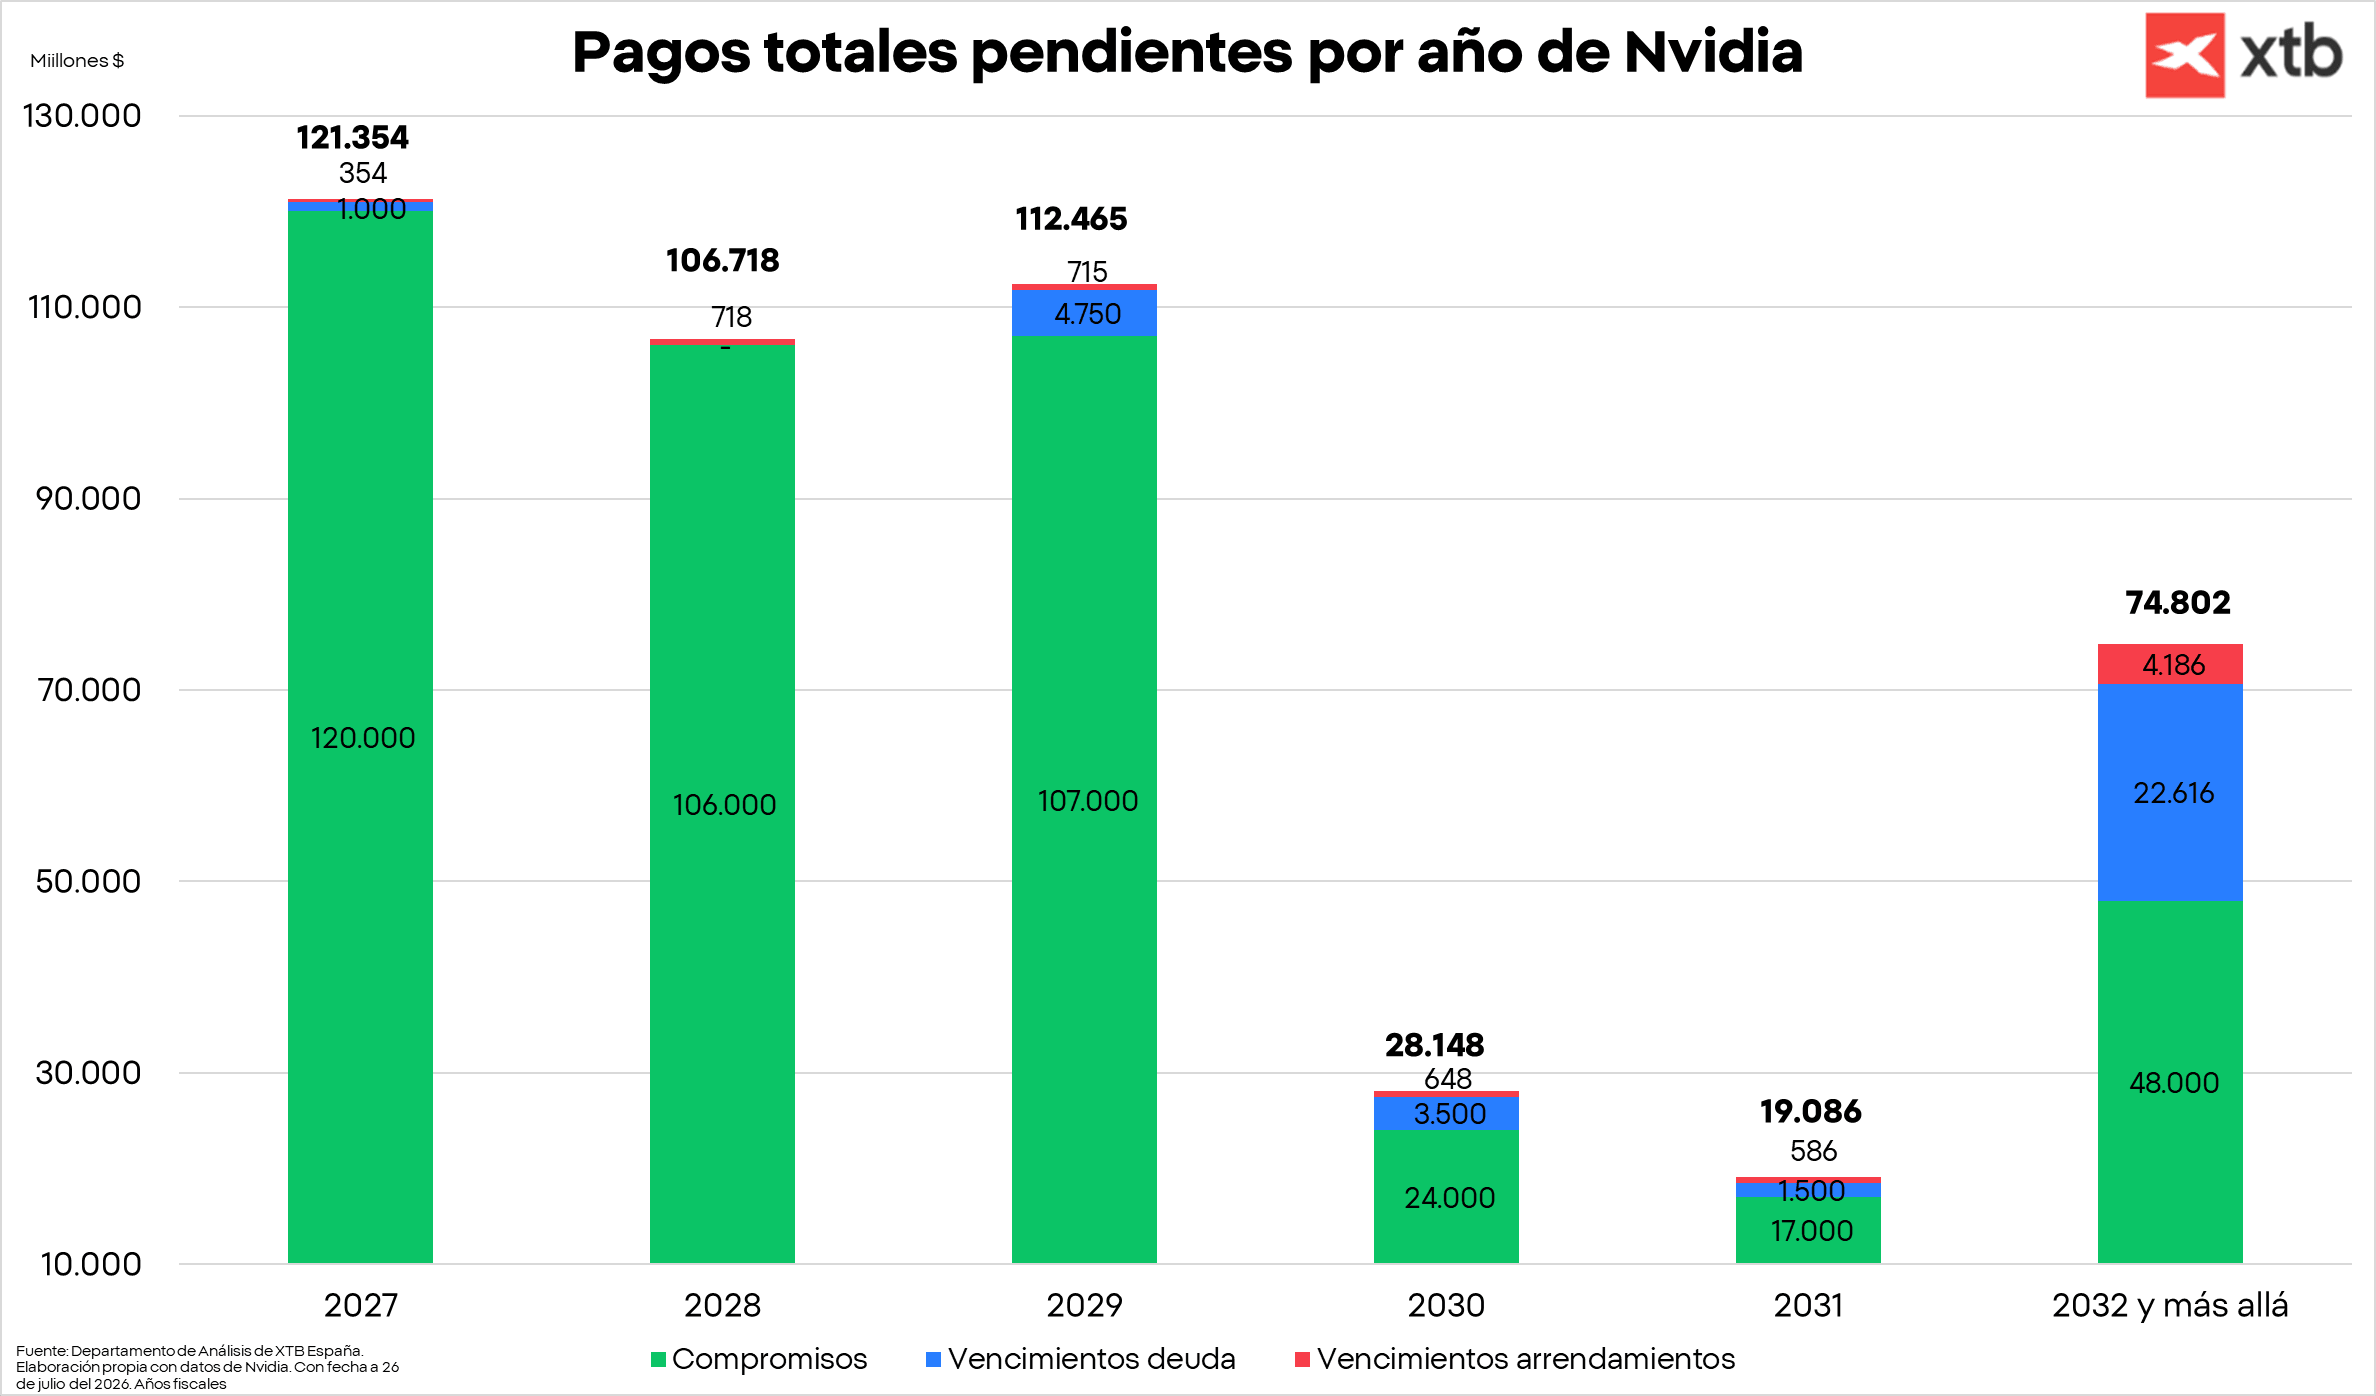
¿Cuándo vencen estos compromisos?
La concentración de pagos en los próximos dos años y medio resulta manejable dada la visibilidad de demanda actual. Sin embargo, la incertidumbre aumenta considerablemente a partir del año fiscal 2028, donde la velocidad de adopción de la IA, el crecimiento de modelos competidores más económicos en China y la evolución macroeconómica determinarán si el volumen de inversión se sostiene. ¿Qué ocurriría si la economía mundial sufre una corrección?
Esto es lo que está descontando el mercado
El consenso de mercado proyecta que Nvidia superará el billón de dólares (trillion) en ingresos para el año fiscal 2030. Para poner esta cifra en escala, equivaldría a superar el tamaño actual de industrias completas como los videojuegos, los smartphones o los bienes de lujo personales.
Para ver si tiene sentido la cotización actual de la compañía, podemos hacer un descuento de flujos de caja inverso, que es un ejercicio teórico de valoración que a partir de una serie de supuestos nos dice cuanto tiene que crecer una compañía en ingresos para justificar su valoración actual. Pues bien, Nvidia, para justificar su valoración debería mantener un margen EBIT del 66% y cumplir con las siguientes tasas de crecimiento anualizado de ingresos (CAGR) durante los próximos 5 años:
- Tasa de descuento del 15%: Exige un crecimiento anualizado de ingresos del 65% (alcanzando $2,63 billones en ingresos para FY2031).
- Tasa de descuento del 22%: Exige un crecimiento anualizado de ingresos del 74% (alcanzando $3,42 billones en ingresos para FY2031).
Aunque para una compañía como Nvidia puede parecer poco, la realidad es que es muy complicado mantener esas tasas de crecimiento a 5 años. De hecho, la propia compañía espera un crecimiento para su 2028 fiscal del 70%, lo que ya arriesgaría su valoración si usamos la tasa de descuento más exigente.
Conclusiones finales
Nvidia mantiene su posición de liderazgo en el desarrollo de infraestructura para inteligencia artificial. No obstante, la acumulación de 530.500 millones de dólares en compromisos fuera de balance y los supuestos de crecimiento implícitos del 65% al 74% anual dejan a la acción expuesta a correcciones ante cualquier desviación en los resultados o desaceleración en el gasto de capital del sector. De hecho, podemos decir que el mercado valora a Nvidia como si la IA no tuviera ciclicidad, algo que todavía no sabemos con seguridad. Es probable que ante una ralentización de la economía muchas compañías opten por integrar en su operativa a IAs chinas, con precios más baratos, aunque el desempeño sea algo menos eficiente.
En definitiva, la tesis de Nvidia tiene riesgos claros, pero parece que hay muchos inversores que no lo están valorando.
¿Cómo invertir en Nvidia con XTB?
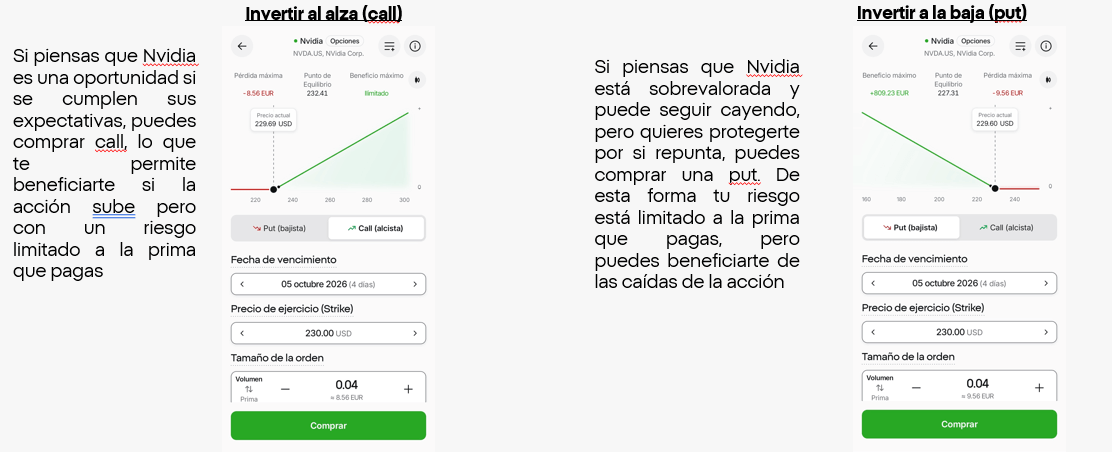
Además de con las acciones, entre otros productos, puedes usar las opciones:
Para gestionar esta asimetría, la operativa con opciones (estrategias Call para escenarios alcistas o Put para cobertura o visión bajista) permite aumentar tu poder de inversión con un riesgo limitado.
Abre Wall Street: Micron refuerza la confianza en el interminable auge de la IA

⛩️Gráfico del día: El Nikkei sigue su propio ritmo


Resumen de la mañana: Repunte del sector tecnológico en Asia tras los resultados de Micron y el debilitamiento del yen


Récord tras récord: Micron bate todas las expectativas y las acciones se disparan tras el cierre
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.