

- Sentimiento divergente en los mercados de materias primas: El sector de las materias primas se caracteriza por un ligero predominio de las caídas, mientras que los metales preciosos e industriales mantienen fuertes tendencias alcistas históricas.
- Situación en el mercado del gas natural (Natgas): Las cotizaciones se ven presionadas por las previsiones de temperaturas más altas y un retraso en la temporada de calefacción en EE. UU., a pesar de la elevada demanda de electricidad.
- mpacto de la geopolítica en el petróleo crudo: Los precios del petróleo están reaccionando con gran volatilidad a las noticias procedentes de Oriente Medio, las tensiones en torno a Irán y los cambios en el volumen de exportaciones a través del estrecho de Ormuz.
- Equilibrio entre la oferta y la demanda de algodón y cacao: El mercado del algodón está acusando los efectos de las previsiones a la baja del Departamento de Agricultura de EE. UU. (USDA) sobre la cosecha, mientras que el del cacao se ve afectado por los elevados existencias en las bolsas y las fluctuaciones en el suministro procedente de África Occidental.

- Sentimiento divergente en los mercados de materias primas: El sector de las materias primas se caracteriza por un ligero predominio de las caídas, mientras que los metales preciosos e industriales mantienen fuertes tendencias alcistas históricas.
- Situación en el mercado del gas natural (Natgas): Las cotizaciones se ven presionadas por las previsiones de temperaturas más altas y un retraso en la temporada de calefacción en EE. UU., a pesar de la elevada demanda de electricidad.
- mpacto de la geopolítica en el petróleo crudo: Los precios del petróleo están reaccionando con gran volatilidad a las noticias procedentes de Oriente Medio, las tensiones en torno a Irán y los cambios en el volumen de exportaciones a través del estrecho de Ormuz.
- Equilibrio entre la oferta y la demanda de algodón y cacao: El mercado del algodón está acusando los efectos de las previsiones a la baja del Departamento de Agricultura de EE. UU. (USDA) sobre la cosecha, mientras que el del cacao se ve afectado por los elevados existencias en las bolsas y las fluctuaciones en el suministro procedente de África Occidental.
Situación del mercado
La segunda sesión de la última semana completa de septiembre en los mercados de materias primas presenta una combinación moderada de sentimiento, con un ligero sesgo hacia variaciones negativas y un promedio diario del -0,09%.
Las materias primas agrícolas y ganaderas registraron el mejor comportamiento en términos diarios, lideradas por el jugo de naranja (+4,33%) y el ganado en pie (+2,02%). Por otro lado, los metales preciosos y materias primas agrícolas seleccionadas sufrieron la mayor presión vendedora, lo que se reflejó en una caída del 2,03% en la plata y un descenso del 1,95% en el azúcar de la UE.
A pesar de las correcciones en curso, la estructura de precios a largo plazo para los metales industriales y preciosos permanece fuertemente inclinada al alza.
Se registran desviaciones estadísticas extremas (Z-score por encima de 1,5σ) en el cobre (+2,87σ), el zinc (+2,02σ), así como en el oro y la plata, lo que indica una fuerte tendencia alcista histórica en este segmento.
Se observa una situación opuesta en el sector ganadero, donde el cerdo magro, a pesar de un rebote diario, se mantiene muy por debajo de su promedio de varios años (-1,75σ).
El contexto macroeconómico está fuertemente marcado por las tensiones geopolíticas en Medio Oriente y la preocupación por el suministro de materias primas energéticas.
Las amenazas de sanciones contra las aerolíneas iraníes y el aumento de los precios del petróleo y el gas están impulsando los temores de inflación en Europa, lo que se traduce directamente en las valoraciones de las materias primas y en el comportamiento general del mercado.
A corto plazo, los inversores deberían vigilar de cerca la evolución geopolítica en torno a las rutas de tránsito de petróleo y las reacciones de los bancos centrales ante presiones continuadas sobre los costes.
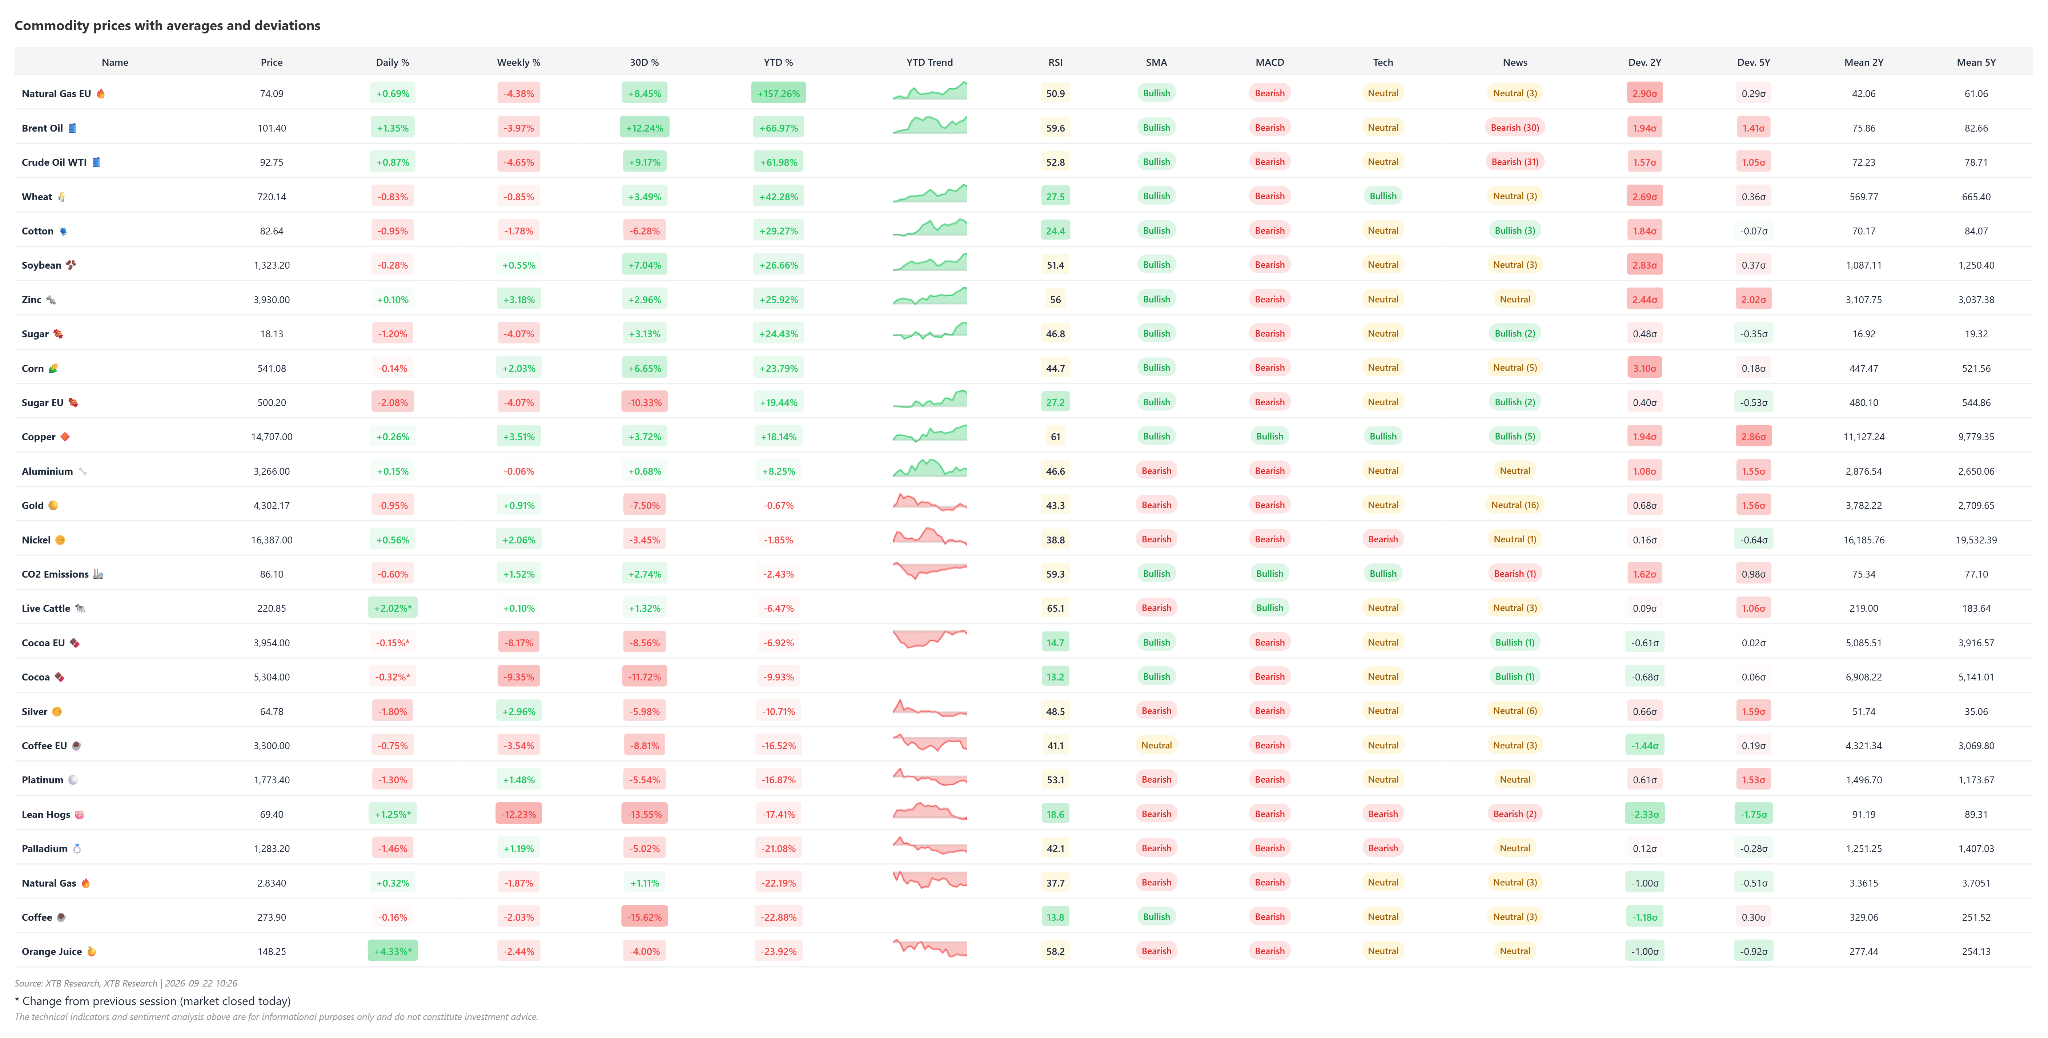 Desde principios de este año, el jugo de naranja, el café y el gas natural de EE. UU. se mantienen sustancialmente a la baja. Los metales preciosos, excepto el oro (que registra un descenso mínimo acumulado en el año o YTD), se mantienen bajos. Una gran parte de las materias primas muestra señales más bien negativas en el MACD. Fuente: XTB
 Desde principios de este año, el jugo de naranja, el café y el gas natural de EE. UU. se mantienen sustancialmente a la baja. Los metales preciosos, excepto el oro (que registra un descenso mínimo acumulado en el año o YTD), se mantienen bajos. Una gran parte de las materias primas muestra señales más bien negativas en el MACD. Fuente: XTB
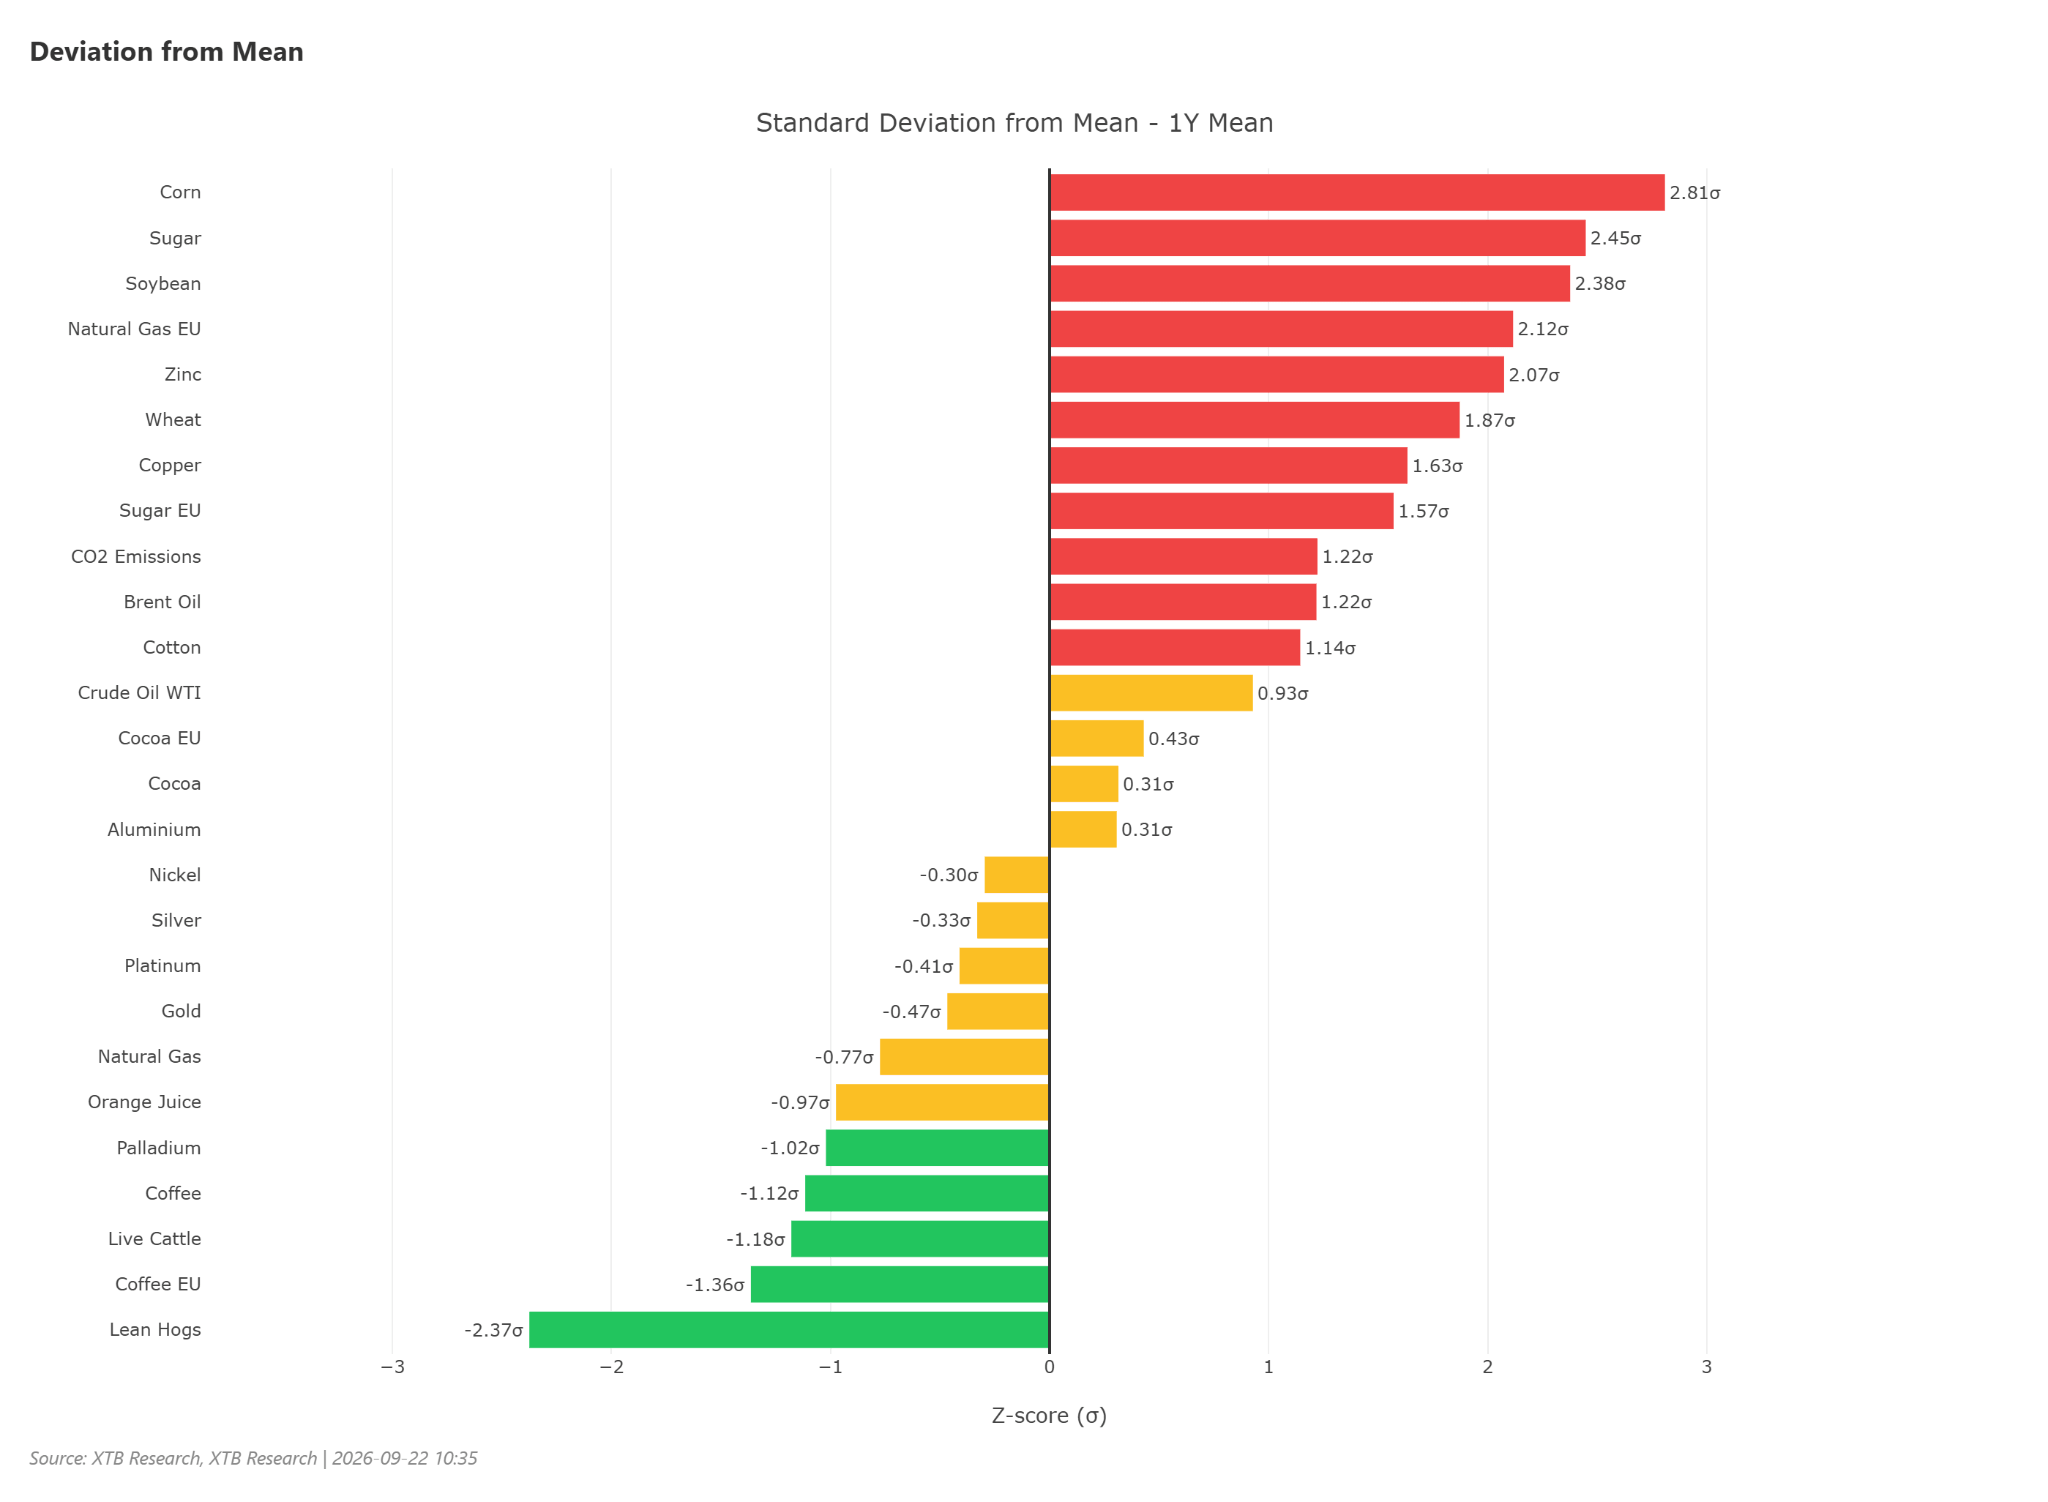
Desde una perspectiva de más corto plazo (1 año), los mercados altamente sobrecomprados incluyen el maíz, el azúcar, la soja y el gas europeo. Al mismo tiempo, el cerdo magro se mantiene fuertemente sobrevendido, estando el café y el ganado también en cierta medida sobrevendidos. Fuente: XTB
Gas Natural
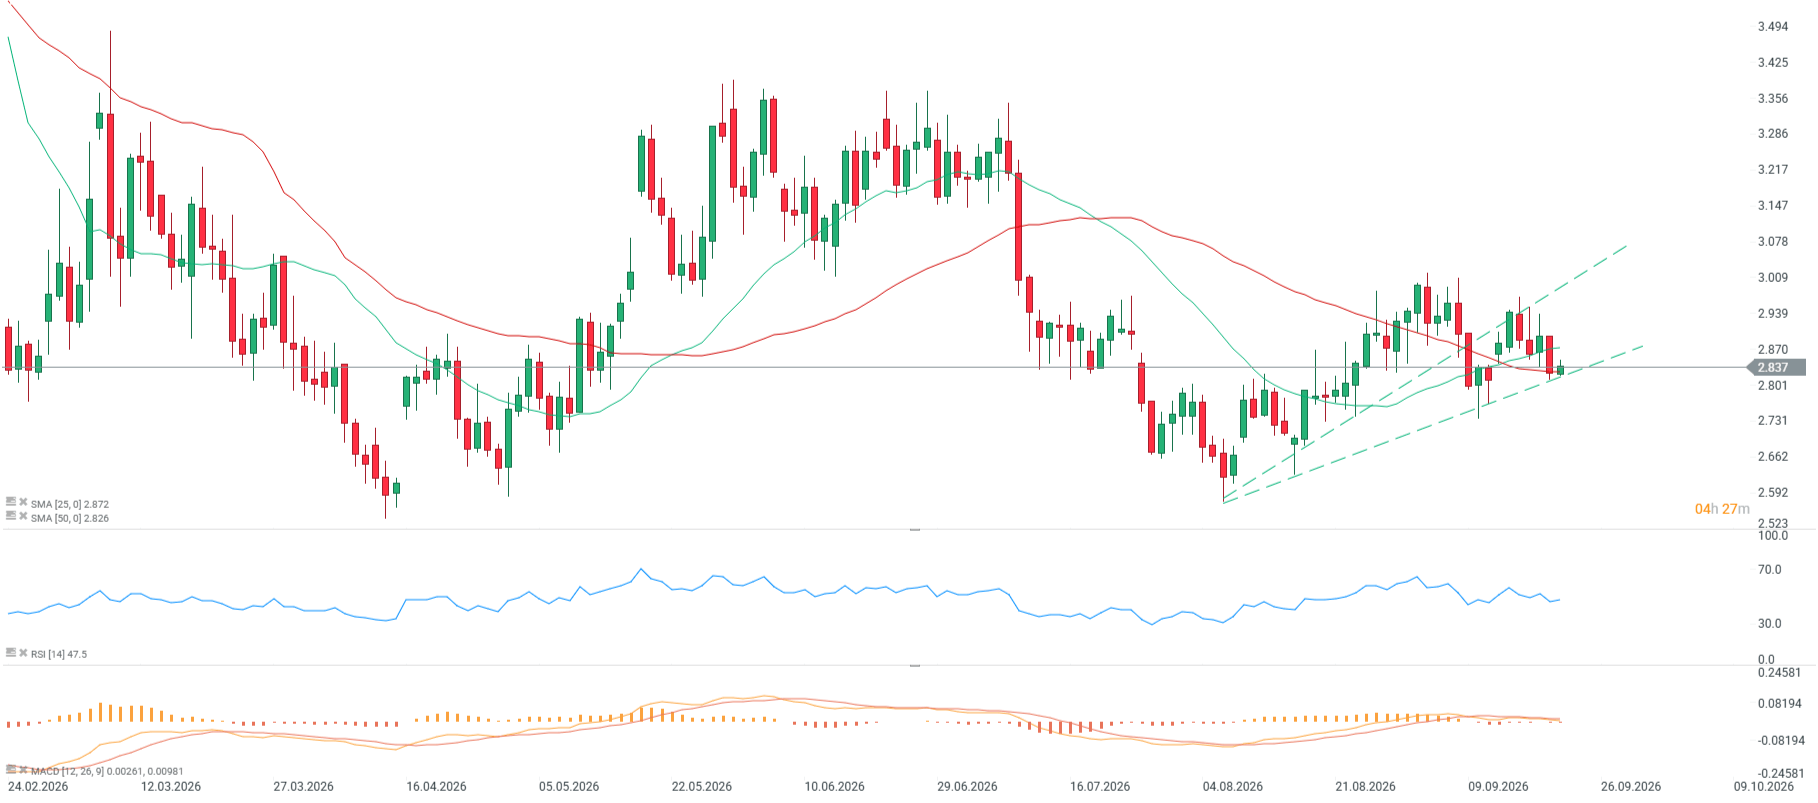
El precio actual del gas natural se sitúa en 2,837, registrando una caída semanal del 1,77%, mientras que en un horizonte mensual se aprecia una ganancia del 1,21%.
En términos anuales, las cotizaciones han bajado un 0,84% y, desde principios de año (YTD), la ola de ventas alcanza el 22,10%.
El indicador RSI se sitúa en 38, acercando al mercado a la zona de sobreventa, junto a señales bajistas procedentes de las medias móviles simples (SMA) y del indicador MACD.
Sin embargo, el precio se mantiene mínimamente por encima de la media móvil de 50 periodos (SMA50: +0,39%) con un sentimiento de mercado neutral.
Después del 23 de septiembre se producirá un rollover al nuevo contrato de futuros, que cotiza actualmente a 3 USD/MMBTU, cerca de los máximos locales recientes.
Contexto fundamental y de mercado
Los mercados de la energía se enfrentan a la nerviosidad provocada por las tensiones geopolíticas en regiones responsables de la seguridad global del suministro de materias primas.
Los precios del gas natural en Europa cayeron por debajo de los 80 EUR/MWh ante la esperanza de una desescalada en Medio Oriente.
Los niveles de almacenamiento europeo se mantienen por debajo de su promedio de 5 años, pero se observa una extracción de gas significativamente menor, lo que sugiere un inicio potencialmente retrasado de la temporada de calefacción.
Las instituciones financieras señalan una fuerte correlación a corto plazo entre los activos energéticos y los indicadores macroeconómicos globales.
Los esfuerzos diplomáticos en Medio Oriente ejercen una presión periódica sobre los activos de materias primas, impulsando la volatilidad en el segmento de combustibles fósiles.
Los compradores asiáticos de materias primas energéticas vigilan rutas logísticas alternativas y la logística de carga en la región del Mar Rojo.
Las perspectivas de la demanda de gas en EE. UU. y Europa dependen de las previsiones meteorológicas para el periodo de transición estacional.
Los países de América del Norte buscan nuevos mercados de exportación en Asia en medio del aumento de fricciones comerciales y regulatorias.
El posicionamiento de los hedge funds en los futuros de gas natural refleja una postura neutral ante la falta de catalizadores meteorológicos claros.
La producción de gas el lunes en EE. UU. alcanzó casi 113 bcfd, un nivel un 4% superior al de hace un año.
Aunque las temperaturas son más elevadas, el consumo de gas alcanzó los 74,1 bcfd, lo que supone un asombroso incremento del 8% interanual, impulsado por una mayor demanda eléctrica.
En la semana que finalizó el 16 de septiembre, la generación de electricidad en EE. UU. aumentó un 16,1% i/a, mientras que en las últimas 52 semanas la producción eléctrica fue un 3,3% superior i/a.
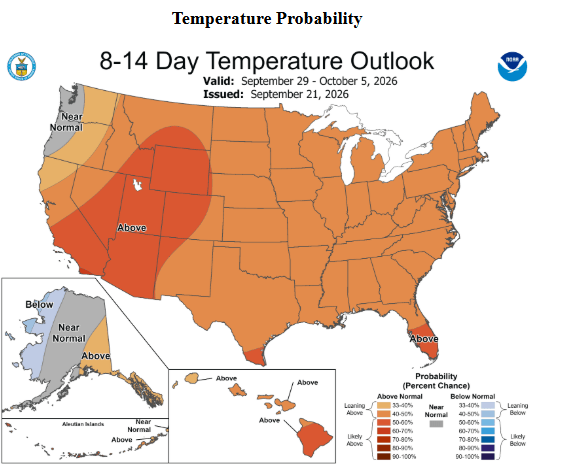
Las cálidas temperaturas en EE. UU. a corto plazo podrían retrasar el inicio de la temporada de calefacción. Fuente: NOAA
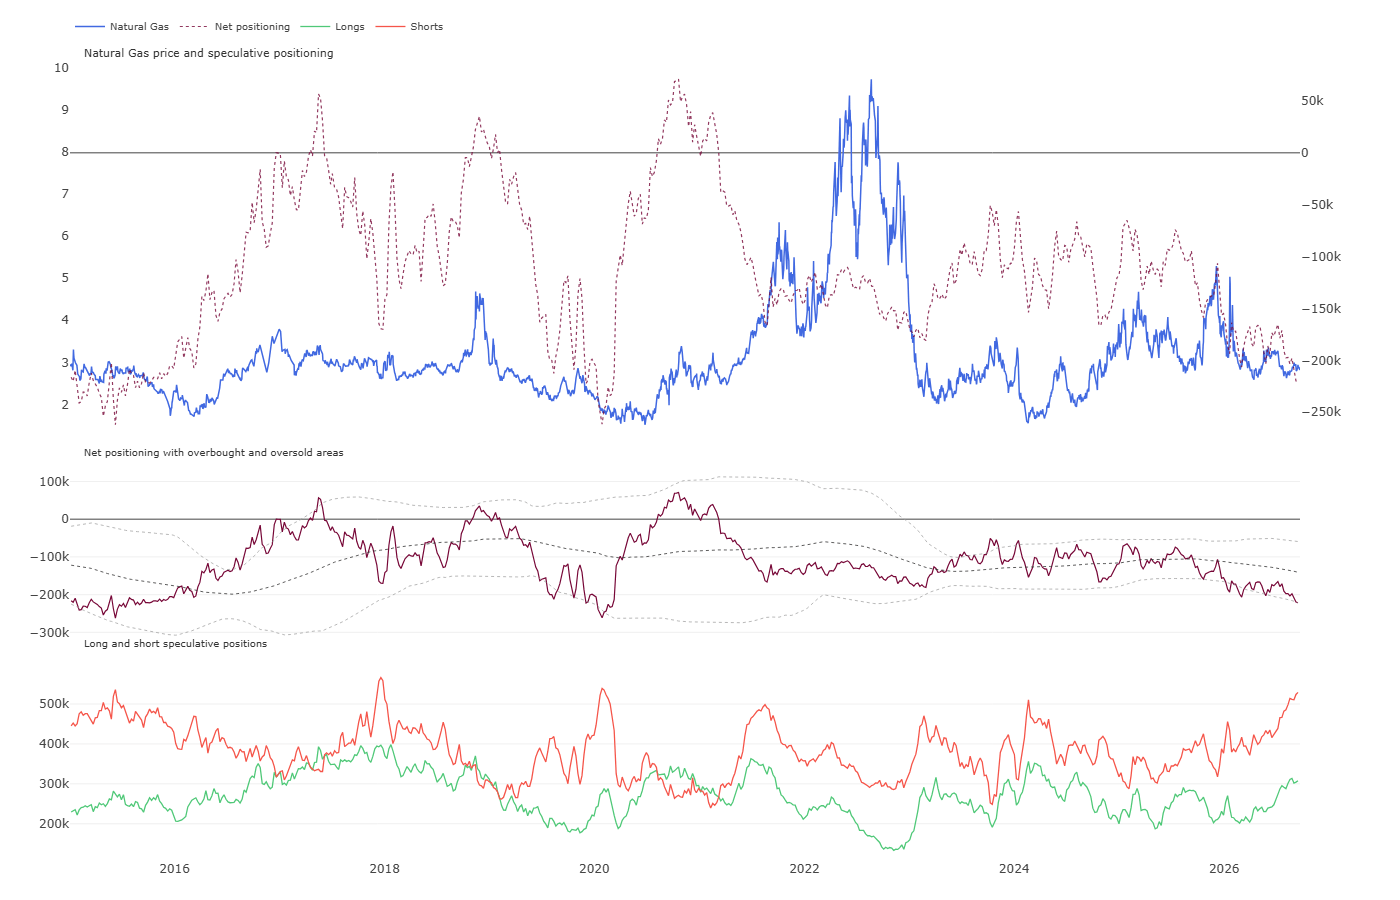 Las posiciones cortas en el gas natural aumentaron hasta un nivel extremadamente alto de más de 500.000 contratos, llevando las posiciones netas a terreno de sobreventa en relación con el promedio. En el pasado, un posicionamiento corto tan elevado no siempre señaló una inversión de tendencia a medio o largo plazo. Fuente: CFTC, XTB
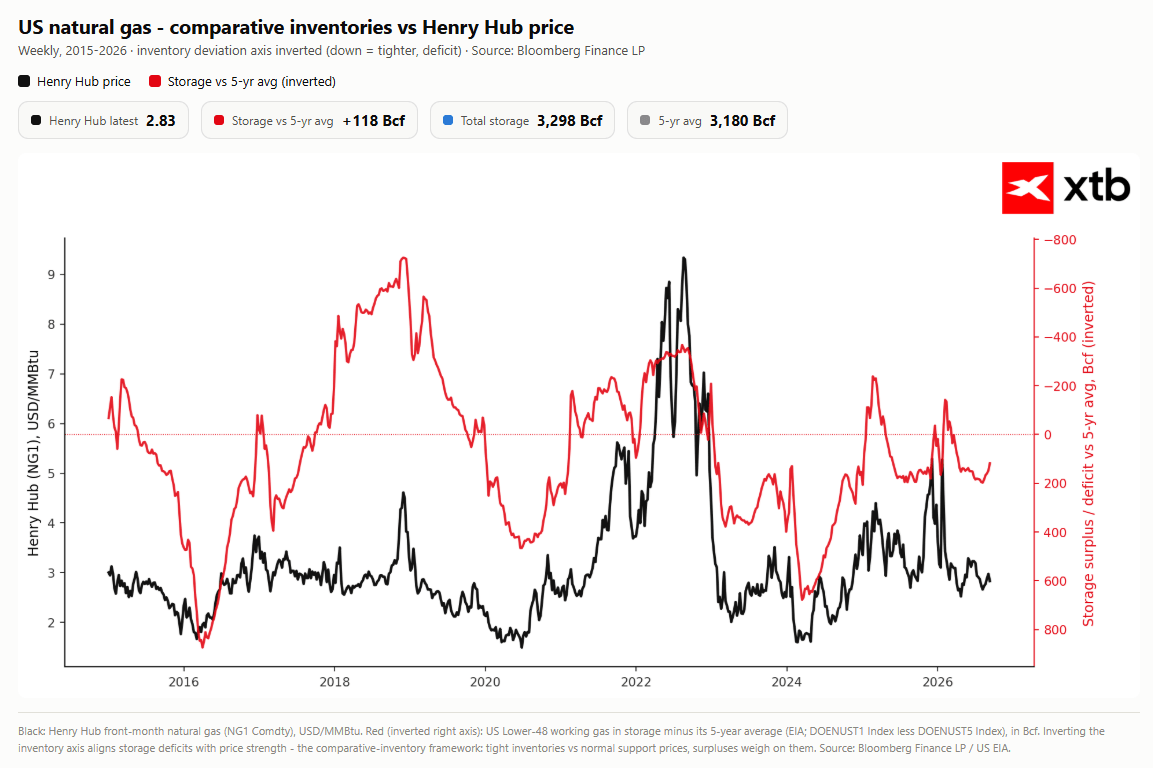
Los inventarios de gas en EE. UU. se mantienen por encima del promedio de 5 años, aunque los niveles no son extremadamente altos. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score)
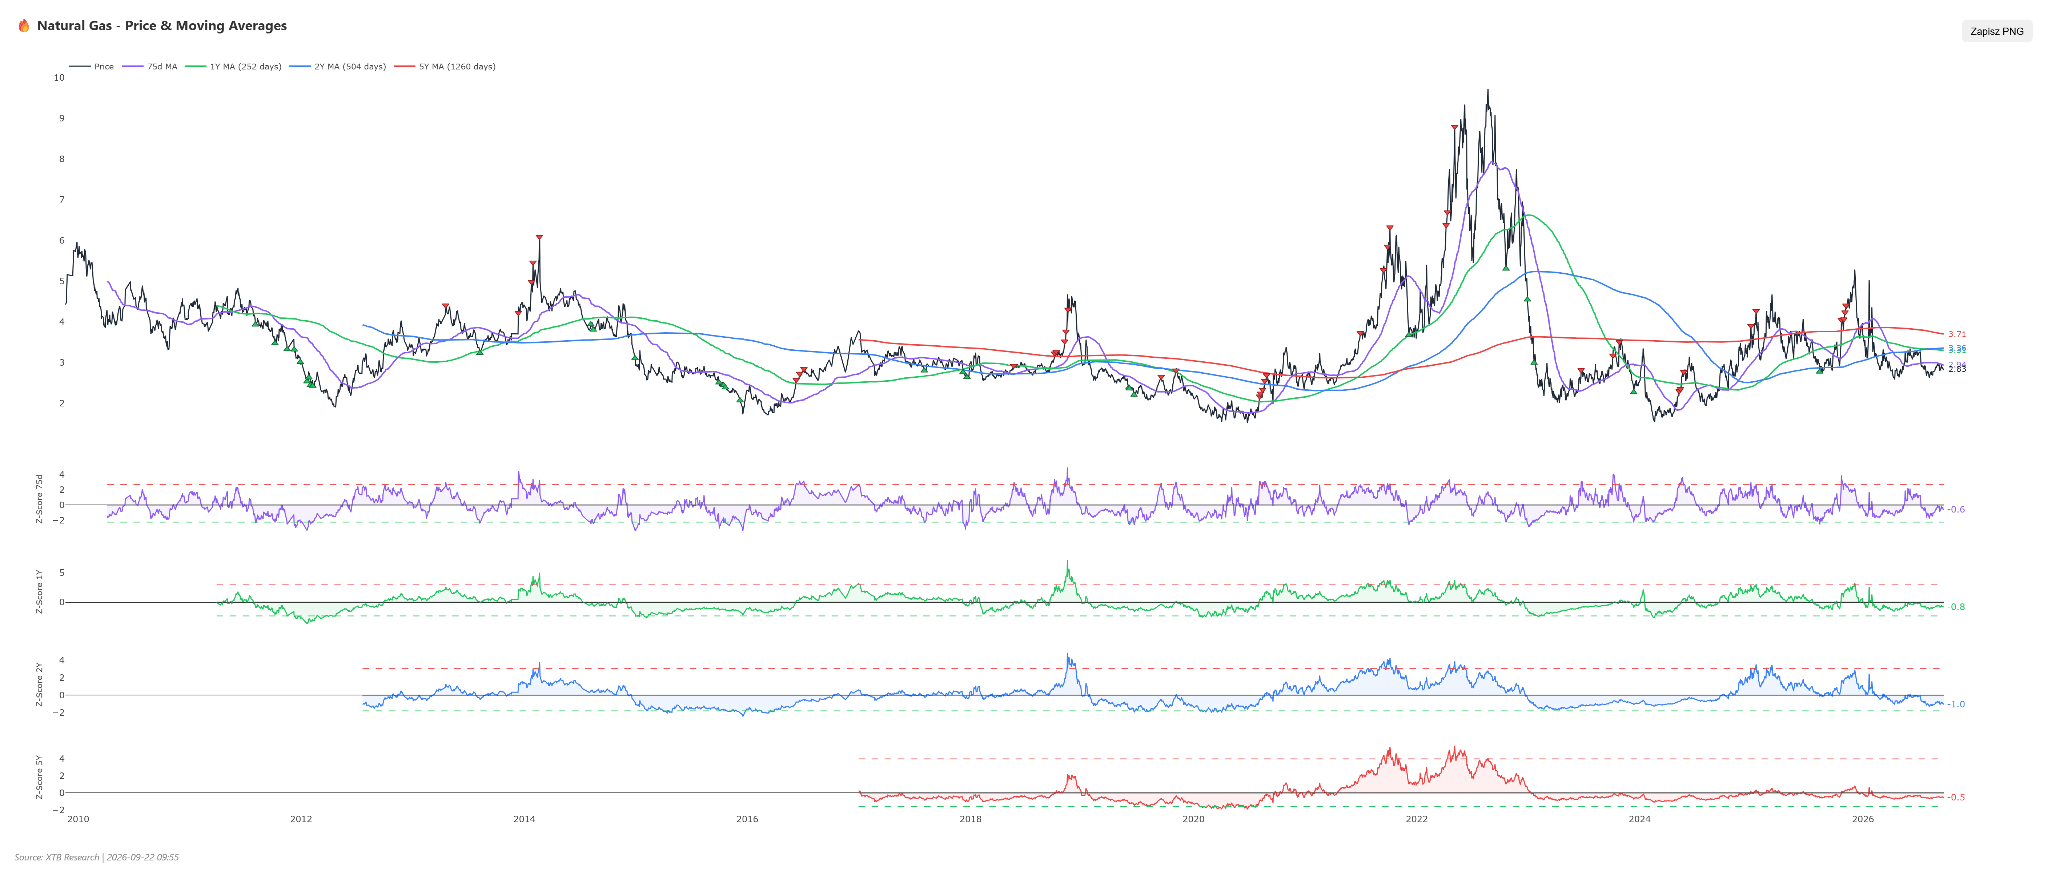
El indicador Z-score para el gas natural se ubica en -0,77 para el horizonte de 1 año (Z1Y), -0,99 para el horizonte de 2 años (Z2Y) y -0,50 para el horizonte de 5 años (Z5Y).
Al analizar la dinámica del Z-score a 5 años en los últimos seis meses, este valor se situaba en -0,46 hace seis meses, descendió a -0,33 hace tres meses, cayó drásticamente a -0,55 hace un mes, antes de regresar a su nivel actual de -0,50.
Esta volatilidad y los valores negativos persistentes reflejan una infravaloración estructural profunda de la materia prima en relación con sus promedios históricos.
Esto implica un elevado riesgo de movimientos bruscos de reversión a la media en caso de shocks de oferta o giros repentinos de temperatura en las principales regiones consumidoras.
Escenarios
Escenario alcista: Este escenario se materializará en caso de un repentino deterioro de las condiciones meteorológicas en América del Norte y Europa, lo que impulsaría drásticamente la demanda de calefacción, acompañado de una extracción de inventarios nacionales informada por agencias gubernamentales y un escalamiento de las tensiones geopolíticas que interrumpa las rutas globales de suministro energético. Técnicamente, el mercado necesita romper la resistencia en torno a 3,00, generando señales de compra en los indicadores MACD y SMA, lo que abriría la puerta a mayores ganancias hacia un nivel objetivo de 3,25.
Escenario bajista: El escenario bajista asume la continuidad de condiciones meteorológicas templadas en la próxima temporada, lo que conducirá a un mayor debilitamiento de la demanda industrial y a la acumulación de excedentes de la materia prima en almacenamientos subterráneos en EE. UU. y Europa, amplificado por una caída global en la aversión al riesgo en los mercados de materias primas. Una condición necesaria es una ruptura sostenida por debajo del soporte en 2,75 y que el indicador RSI se mantenga por debajo de 40, llevando las cotizaciones del gas natural hacia una región objetivo de 2,50.
Petróleo
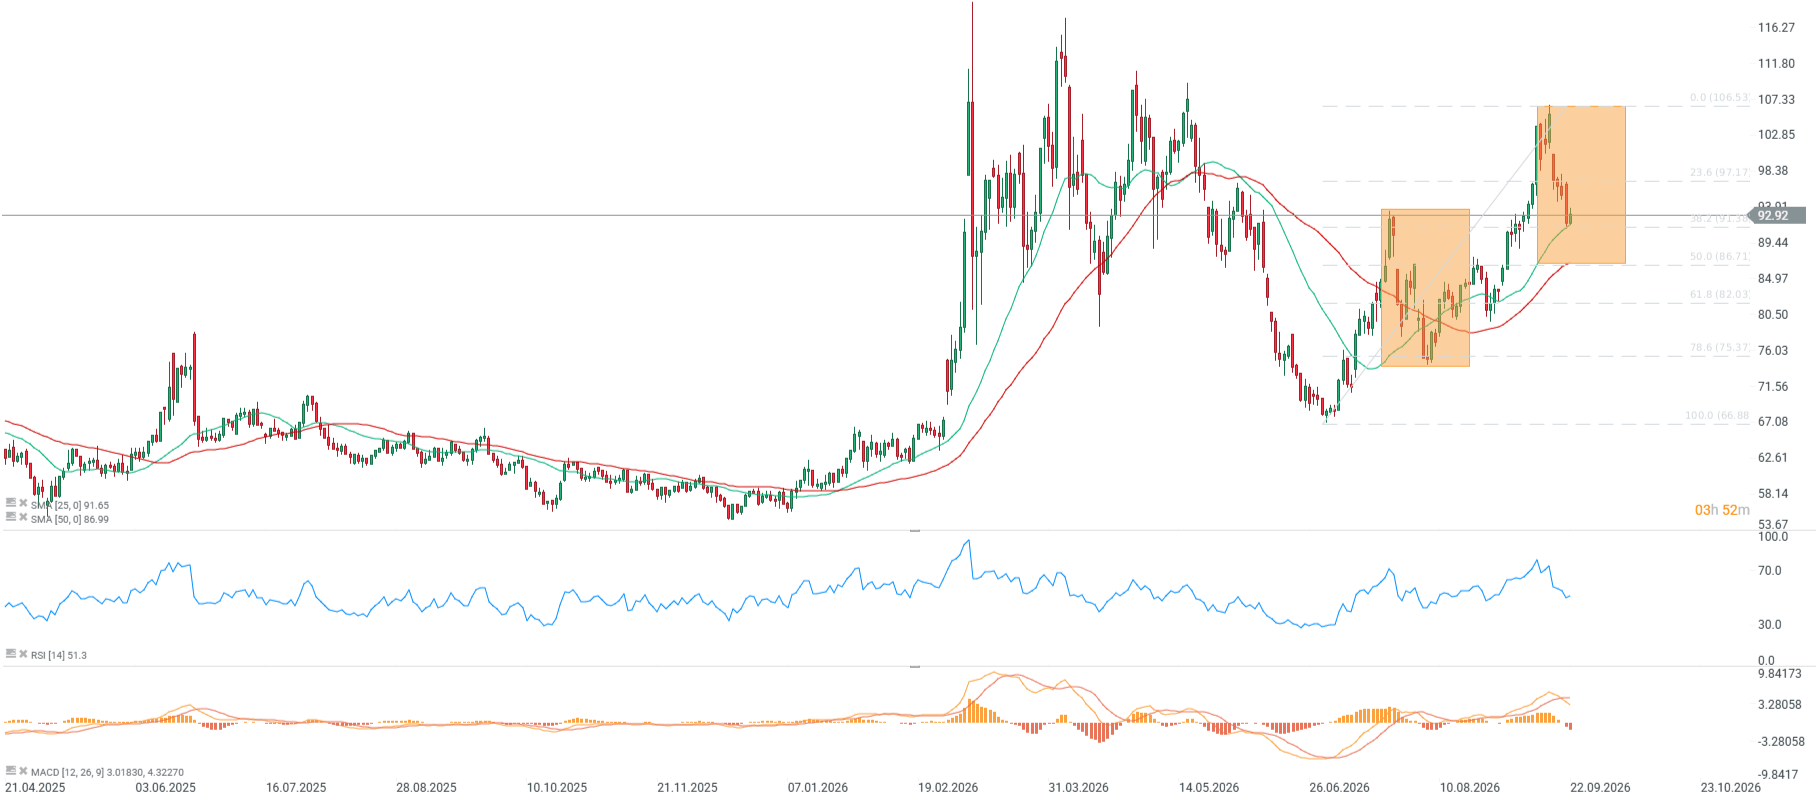
El crudo WTI cotiza a 92,9 USD, registrando un descenso semanal del 4,13%, mientras que sube un 9,76% en un horizonte mensual.
Las ganancias acumuladas en el año (YTD) se ubican en un impresionante +62,85%, y a escala anual, la materia prima ha ganado un 46,50%.
El indicador RSI se encuentra en una lectura neutral de 53, ligeramente por encima de los niveles de mínimos locales tras los retrocesos de principios y finales de agosto.
Las medias móviles SMA25 y SMA50 generan una señal alcista, mientras que el indicador MACD apunta a un dominio de señales bajistas.
El precio se mantiene un 7,19% por encima de la media móvil SMA de 50 periodos, con un sentimiento de mercado neutral.
Contexto fundamental y de mercado
Los precios del petróleo crudo están determinando actualmente el comportamiento de todos los demás activos financieros en el horizonte de corto plazo.
El crudo Brent registró una caída momentánea por debajo de los 100 USD por barril en respuesta a las emergentes esperanzas de una solución diplomática al conflicto de Medio Oriente.
El Ministerio de Defensa de Rusia informó que las fuerzas rusas llevaron a cabo un ataque contra una refinería de petróleo ubicada en Kremenchuk, Ucrania.
El Secretario del Tesoro de EE. UU., Scott Bessent, amenazó con la inmovilización total en tierra y el bloqueo de las aerolíneas iraníes en aeropuertos globales, desencadenando tensiones geopolíticas.
Las autoridades de EE. UU. están ejerciendo una presión sin precedentes sobre Irán, lo que se traduce directamente en temores sobre una escalada del conflicto y la seguridad del suministro.
El ministro del Interior de Pakistán, Mohsin Naqvi, se reunió en Teherán con su homólogo iraní, Eskandar Momeni, para discutir la paz regional en medio de un estancamiento en las conversaciones con EE. UU.
Aunque oficialmente el número de buques se ha reducido drásticamente, se informó que Arabia Saudita exportó hasta 3 millones de barriles por día a través de Ormuz durante la semana pasada.
El gigante saudí Aramco informó extraoficialmente a varias refinerías asiáticas que pronto podrán recibir crudo directamente desde la terminal de Yanbu en el Mar Rojo.
Un retroceso pronunciado en los precios del crudo actuó como un potente catalizador para un amplio repunte en los mercados bursátiles, generando un efecto de alivio energético.
La situación de la cadena global de suministro energético sigue siendo altamente sensible a los titulares procedentes de Medio Oriente y a las acciones de la administración de EE. UU. hacia las naciones productoras.
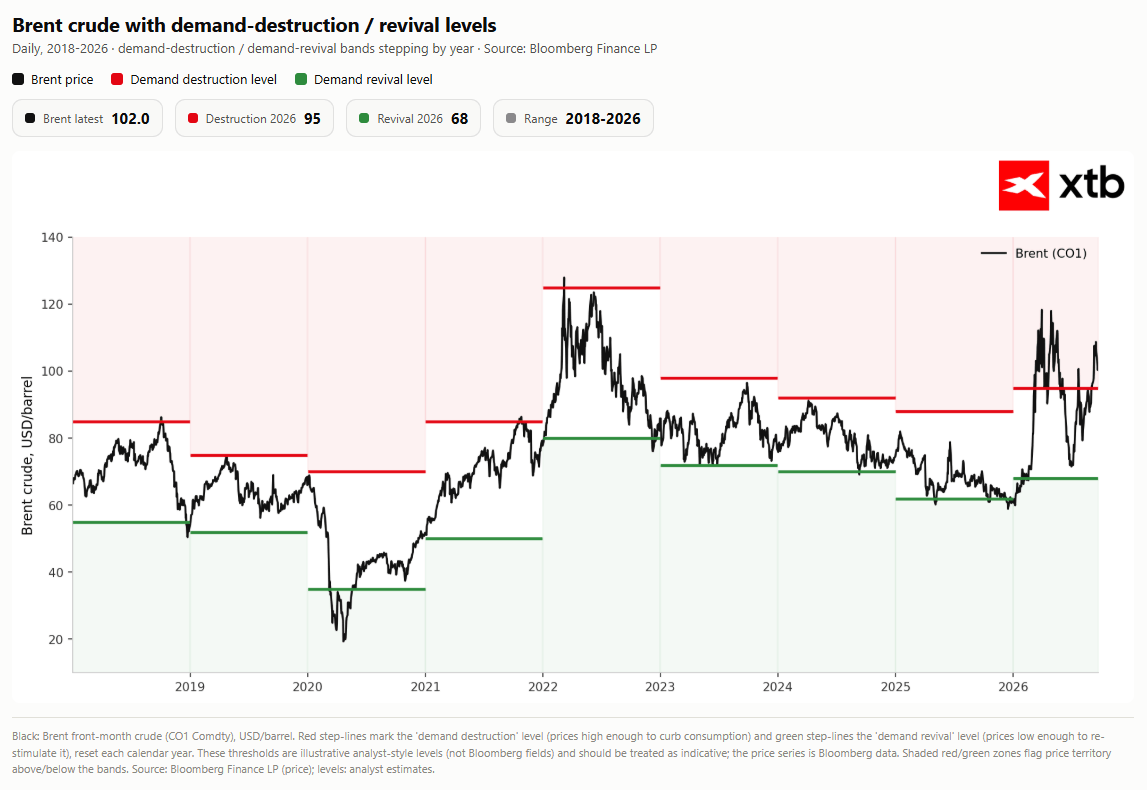 Según informes del sector, particularmente en la región asiática, la destrucción de la demanda puede ocurrir incluso a 95 USD por barril, aunque previamente se indicaba un rango de 100-120 USD por barril. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score)
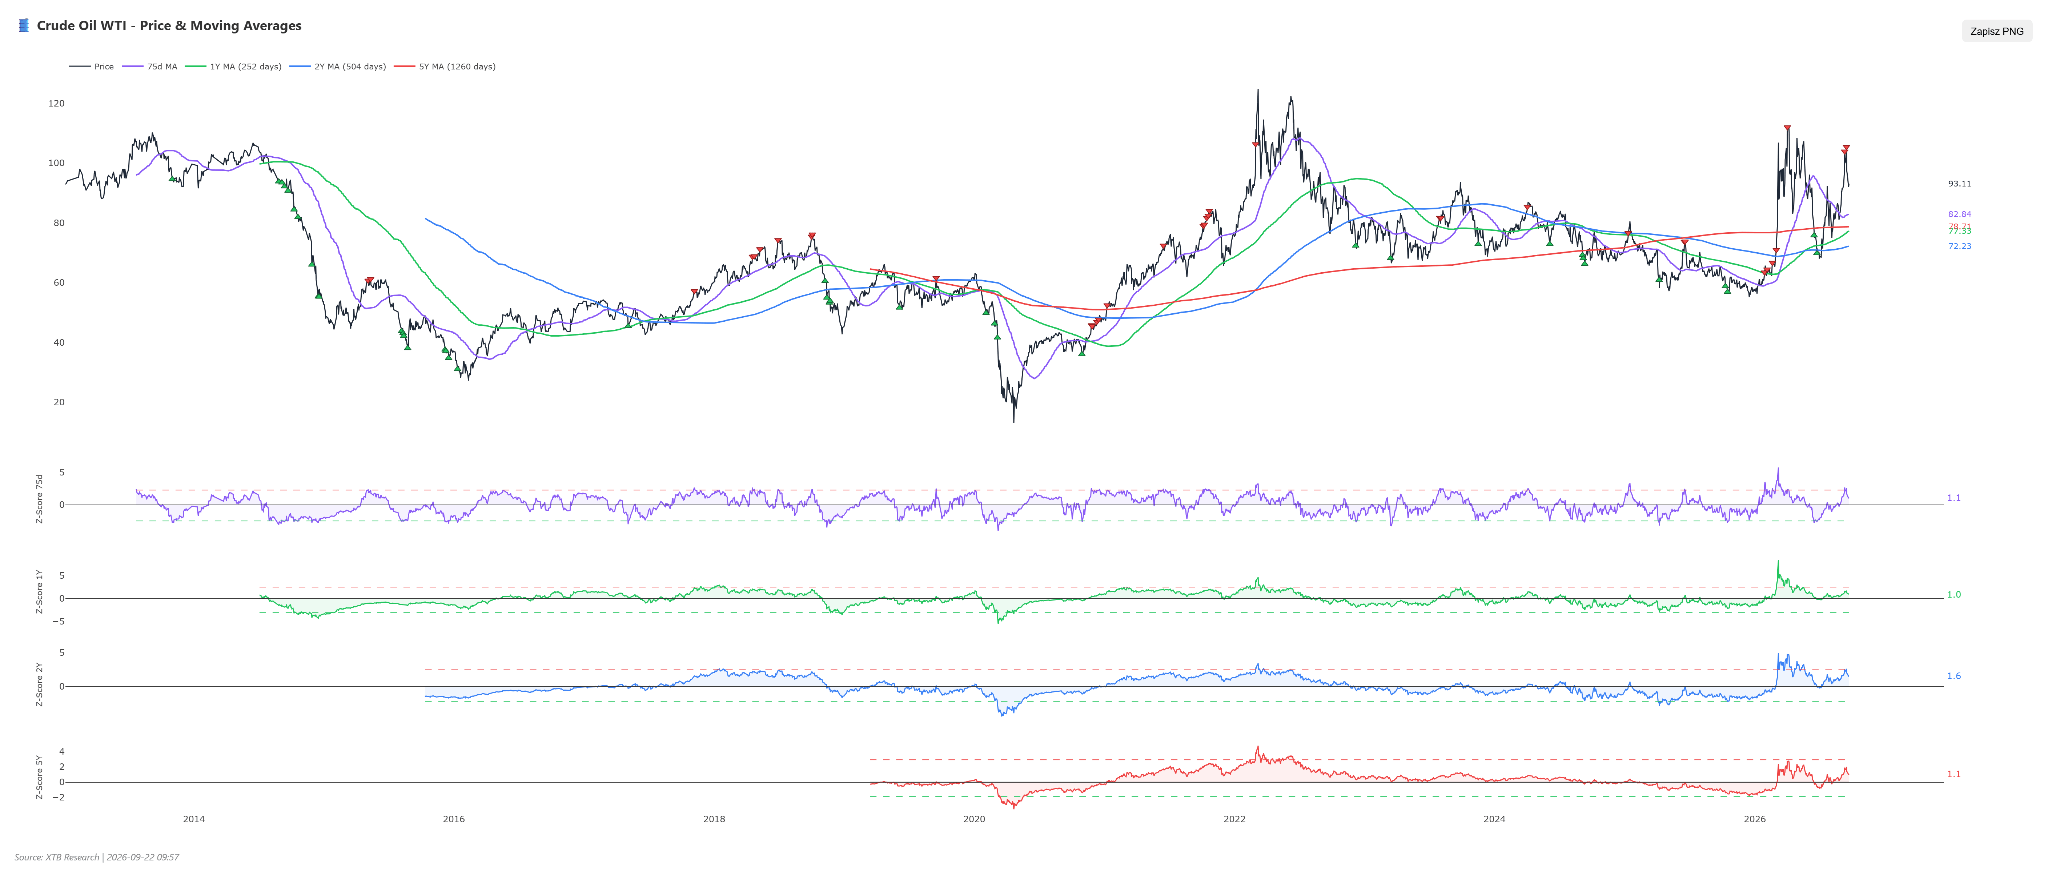
El indicador Z-score actual para el petróleo crudo se sitúa en Z1Y +0,97, Z2Y +1,61 y Z5Y +1,09.
Al analizar la dinámica del Z-score a 5 años en los últimos seis meses, este se situaba en +0,62 hace 1 mes, -0,33 hace 3 meses y +1,65 hace 6 meses.
En una perspectiva de 6 meses, la valoración experimentó primero una fuerte caída en terreno negativo antes de rebotar significativamente y estabilizarse en el elevado nivel positivo actual.
Dicha volatilidad indica desviaciones periódicas de las normas históricas, lo que en los niveles positivos actuales señala un mayor riesgo de corrección de la valoración hacia los promedios de varios años, reflejando fuertes tensiones fundamentales y de mercado.
Cabe señalar la generación de dos señales recientes de sobrevaloración en relación con el promedio de 5 años y una señal en relación con el promedio de 2 años.
El rendimiento promedio sigue siendo positivo para las posiciones cortas en horizontes semanales, mensuales, de 3 meses y de 1 año, mientras que el rendimiento mediano se mantiene negativo en casi todos los casos.
Escenarios
Escenario alcista: El escenario alcista depende de una mayor escalada de las tensiones entre EE. UU. e Irán, la aplicación de drásticas sanciones por parte de Washington que paralicen el transporte iraní y posibles interrupciones en cuellos de botella marítimos clave de Medio Oriente, como el Estrecho de Ormuz. Técnicamente, se requiere mantener el soporte por encima de la SMA de 50 periodos y superar con decisión la resistencia en los 100 USD por barril para el crudo Brent, lo que, junto con la fuerte demanda de las refinerías asiáticas, abriría el camino para probar los 105,00 USD y nuevos máximos de precio.
Escenario bajista: El escenario bajista asume un avance diplomático en Medio Oriente que elimine de forma permanente la prima de riesgo geopolítico, junto con la normalización de los flujos de exportación en el Mar Rojo y el Golfo Pérsico. Técnicamente, se requiere una ruptura por debajo de los niveles de soporte clave, una caída bajo los mínimos locales y un cierre sostenido por debajo de la SMA de 50 periodos, lo que, a medida que las señales alcistas se desvanezcan, profundizaría las ventas hacia los 88,00 USD, con potencial para probar el soporte en 85,50 USD.
Algodón
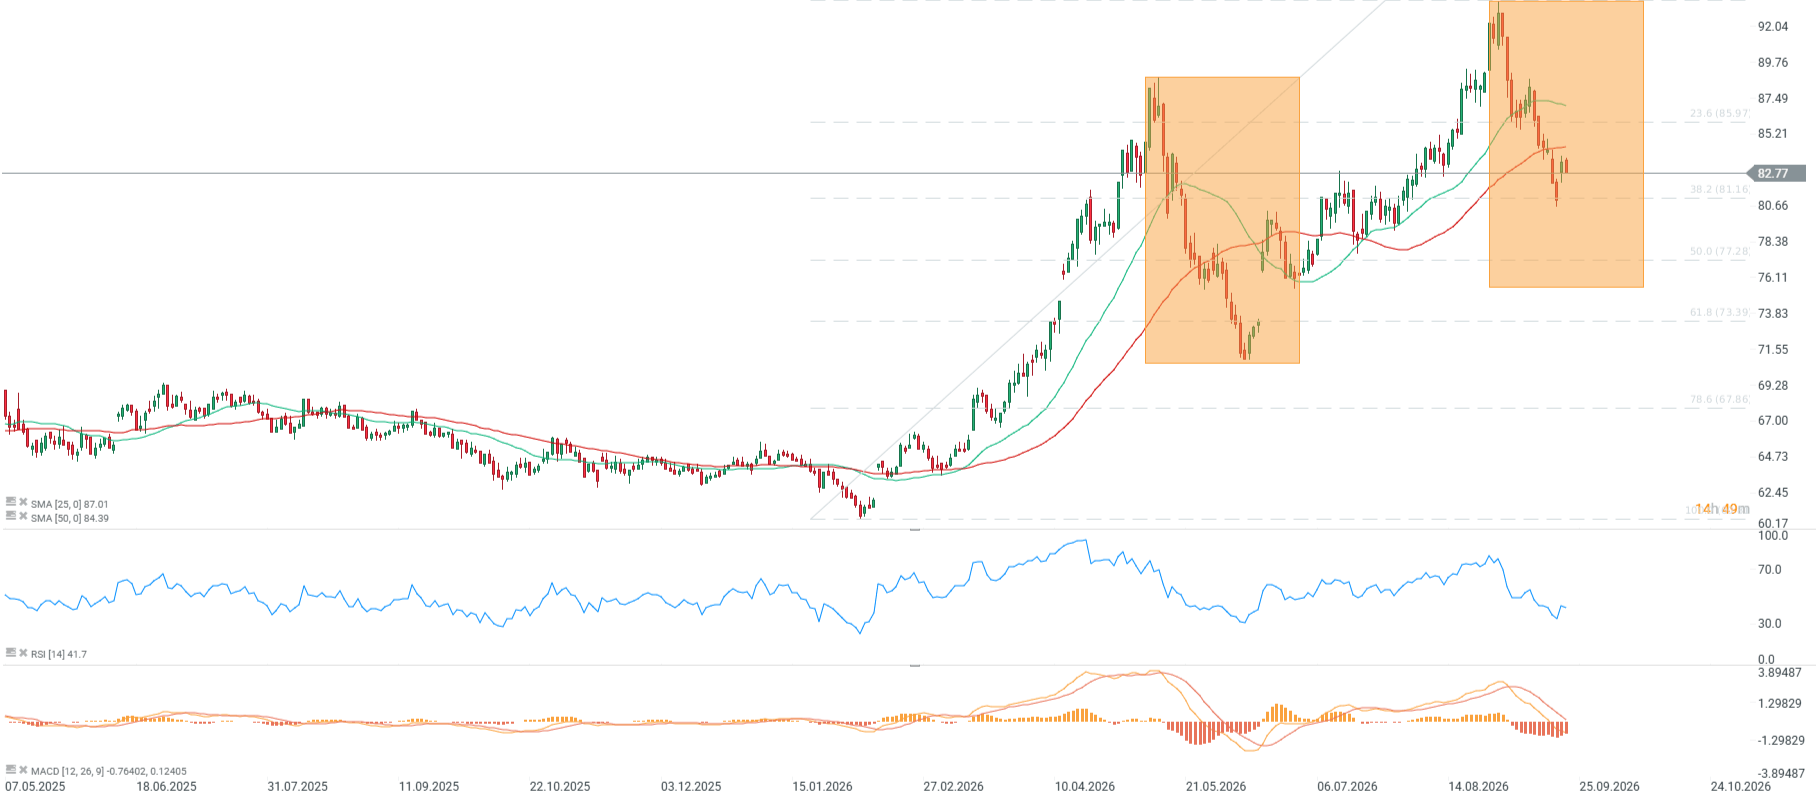
El precio actual del algodón es de 82,81, reflejando una caída semanal del 1,58% y un descenso mensual del 6,09%, junto con sólidas ganancias acumuladas en el año (YTD) del 29,53% y una subida anual del 24,45%.
El indicador RSI se encuentra en una lectura muy baja de 25, lo que indica condiciones de profunda sobreventa, mientras que la media móvil simple (SMA) genera una señal alcista y el indicador MACD se mantiene en tendencia bajista.
Las cotizaciones se ubican un 1,88% por debajo de la media móvil de 50 días (SMA50), mientras que el sentimiento del mercado sigue siendo neutral.
El precio rebotó desde el soporte vinculado al retroceso del 38,2% de Fibonacci de toda la onda alcista, pero el patrón de corrección reciente continúa formando mínimos y máximos decrecientes, lo que sugiere que podría no estar completo todavía.
El alcance de la corrección importante anterior apunta a una posible extensión a la baja hacia la región de los 75 centavos.
Contexto fundamental y de mercado
La producción mundial de algodón para la temporada 2026-2027 se redujo en el último informe del USDA en más de 300.000 fardos, situándose en 117,32 millones de fardos, en comparación con los 117,63 millones de fardos proyectados un mes antes.
La reducción de la cosecha mundial proviene directamente de cosechas más pequeñas en los Estados Unidos, Turquía y Pakistán, compensadas parcialmente por previsiones de mayor producción para Brasil, la Zona Franco Africana (CFA) y Kazajistán.
Suministros mundiales de algodón para 2026-2027 se ajustaron ligeramente al alza hasta los 192,62 millones de fardos desde los 192,44 millones de fardos registrados el mes anterior, debido a unas existencias iniciales más elevadas de 75,31 millones de fardos.
El consumo mundial de algodón se mantiene sin cambios en 122,92 millones de fardos, reflejando una demanda estable por parte de los principales centros de procesamiento.
El comercio internacional de algodón muestra una tendencia alcista, aumentando el volumen del comercio mundial en unos 400.000 fardos hasta alcanzar los 44,22 millones de fardos, impulsado por mayores exportaciones de Brasil y la Zona Franco Africana.
La demanda de importación se concentra en Turquía, Indonesia y Pakistán, donde las necesidades internas superan la capacidad de producción local.
La previsión de exportación de Brasil se elevó en 200.000 fardos hasta los 15,50 millones de fardos, mientras que las estimaciones para su producción nacional aumentaron 250.000 fardos hasta los 18,50 millones de fardos.
Las existencias finales mundiales para la temporada 2026-2027 aumentaron en unos 170.000 fardos hasta los 69,86 millones de fardos, lo que provocó un ligero repunte de la relación existencias/consumo mundial hasta aproximadamente el 56,8 por ciento.
La previsión de producción de China para 2026-2027 se mantuvo sin cambios en 33,50 millones de fardos, con unas importaciones de 7 millones de fardos y un consumo cercano a los 42 millones de fardos.
La situación en India también se mantiene estable, con una producción de 24 millones de fardos, un consumo de 26,50 millones de fardos e importaciones que se mantienen en 3 millones de fardos, mientras que las existencias finales nacionales subieron a 10,32 millones de fardos.
En Turquía, las previsiones de producción se recortaron drásticamente en 300.000 fardos hasta los 2,40 millones de fardos, lo que obligó a aumentar las estimaciones de importación en 200.000 fardos hasta los 5 millones de fardos.
Pakistán registró una reducción de la cosecha de 100.000 fardos hasta los 5 millones de fardos, lo que elevó las importaciones en una cantidad correspondiente hasta los 5,10 millones de fardos.
El mercado del algodón en EE. UU. se caracteriza por un endurecimiento fundamental significativo, recortando el USDA la producción estadounidense de 2026-2027 en aproximadamente 410.000 fardos hasta los 13,20 millones de fardos, casi un 3 por ciento menos.
Los rendimientos promedio nacionales en EE. UU. se redujeron en 22 libras hasta las 776 libras por acre cosechado, y la superficie cosechada disminuyó ligeramente a 8,16 millones de acres sobre una superficie sembrada estimada en 10,45 millones de acres.
El uso por parte de las hilanderías nacionales de EE. UU. cayó 100.000 fardos hasta los 1,50 millones de fardos en medio de la continua contracción de la base manufacturera textil nacional, mientras que las exportaciones se mantuvieron sin cambios en 12,30 millones de fardos.
Las existencias finales de EE. UU. para 2026-2027 se redujeron en un 10 por ciento hasta los 3,60 millones de fardos, lo que limita severamente la oferta externa desde los EE. UU. y respalda los precios en origen.
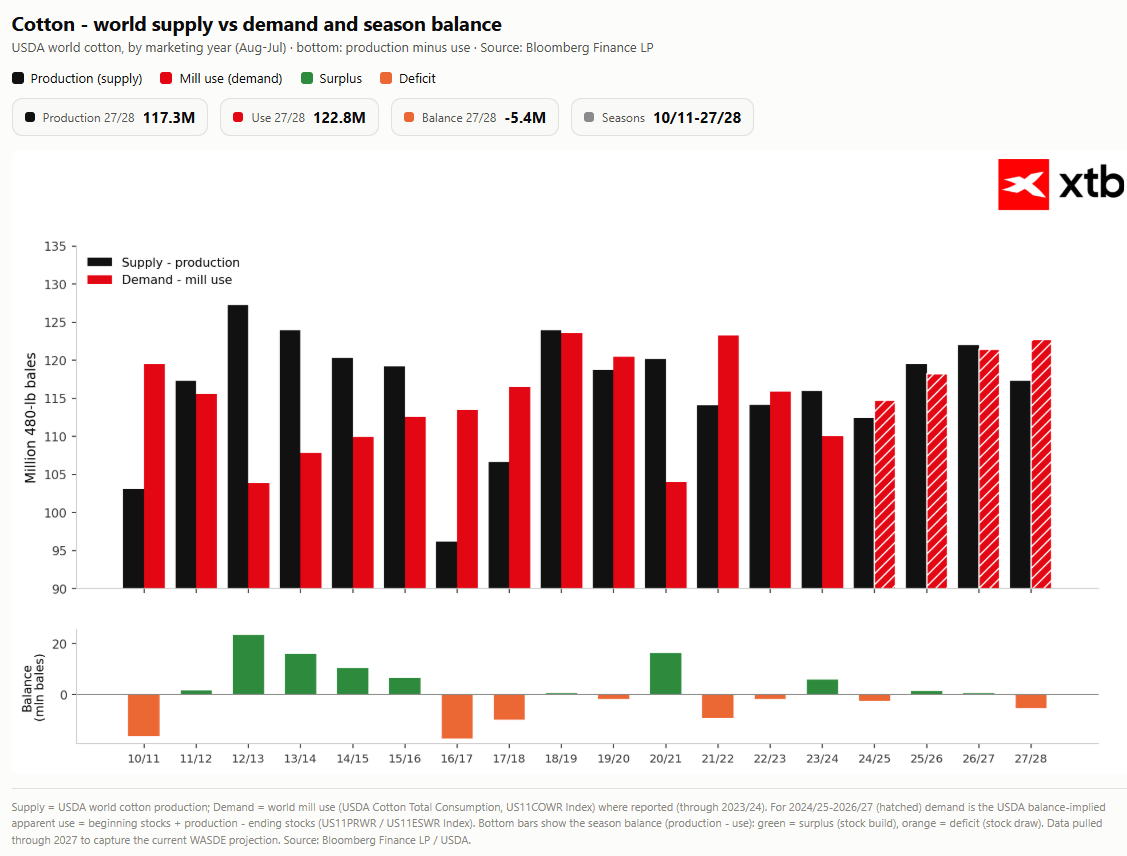
Se espera que la demanda en el mercado del algodón en la temporada actual sea significativamente mayor que la producción, la cual está cayendo tras 2 años de recuperación. Fuente: Bloomberg Finance LP, XTB
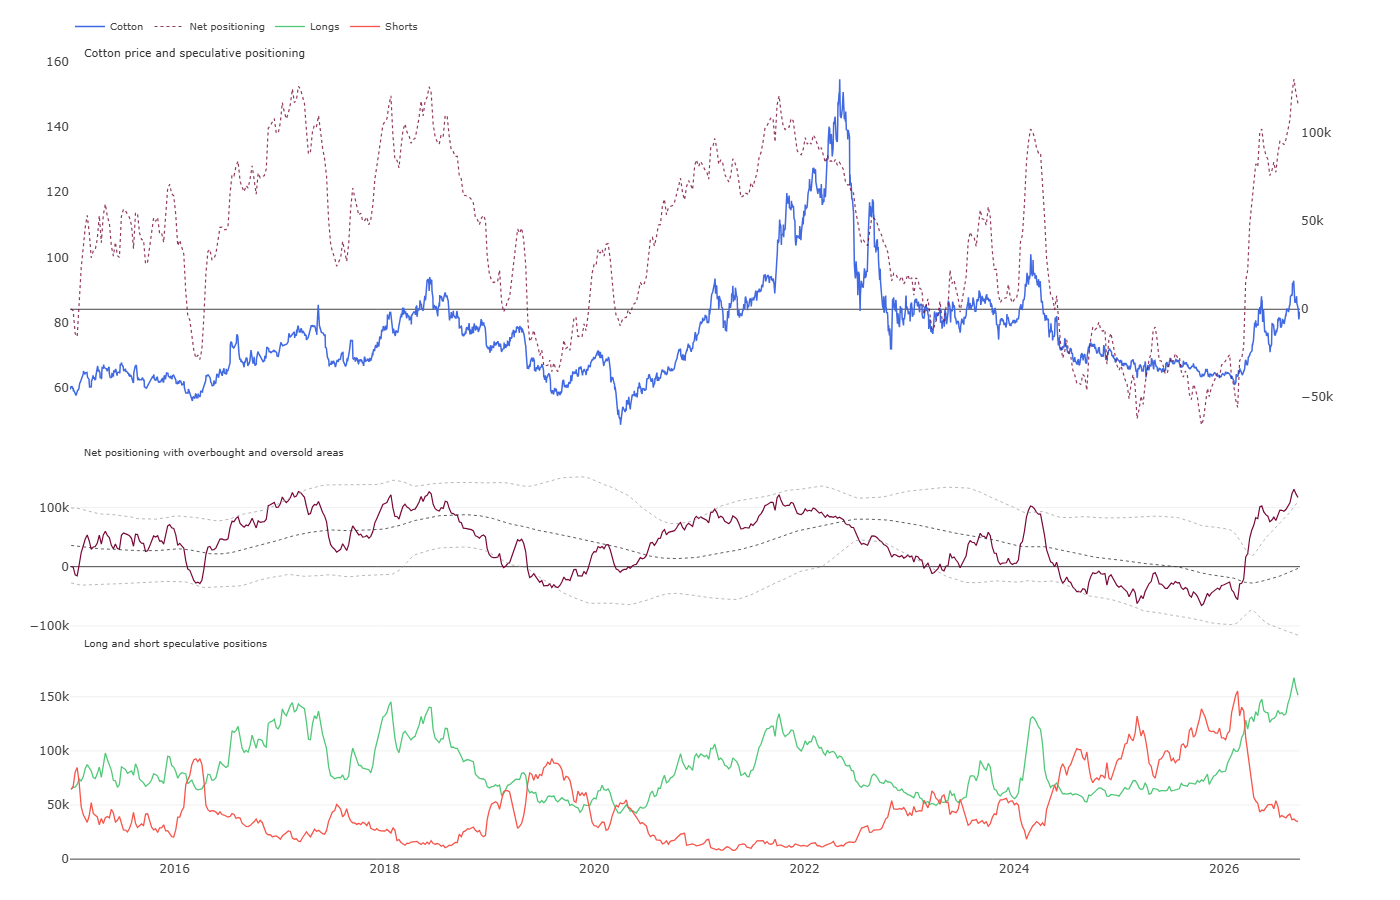 El posicionamiento neto en el algodón se mantuvo en un nivel extremadamente alto. Tanto las posiciones largas como las cortas se sitúan en niveles extremos. Aunque los fundamentos están cambiando a favor de los alcistas, un posible retroceso del petróleo podría provocar una liquidación significativa de las posiciones largas, tal y como se observó en 2024. Por otro lado, la posición larga actual se ha ido acumulando a lo largo de un periodo prolongado, y el aumento del posicionamiento neto hasta niveles elevados fue consecuencia de la cobertura de posiciones cortas. Por lo tanto, solo un repunte de las posiciones cortas podría desencadenar una corrección mayor y más profunda, similar a la de 2024. Fuente: CFTC, XTB
Valoración histórica (Z-score)
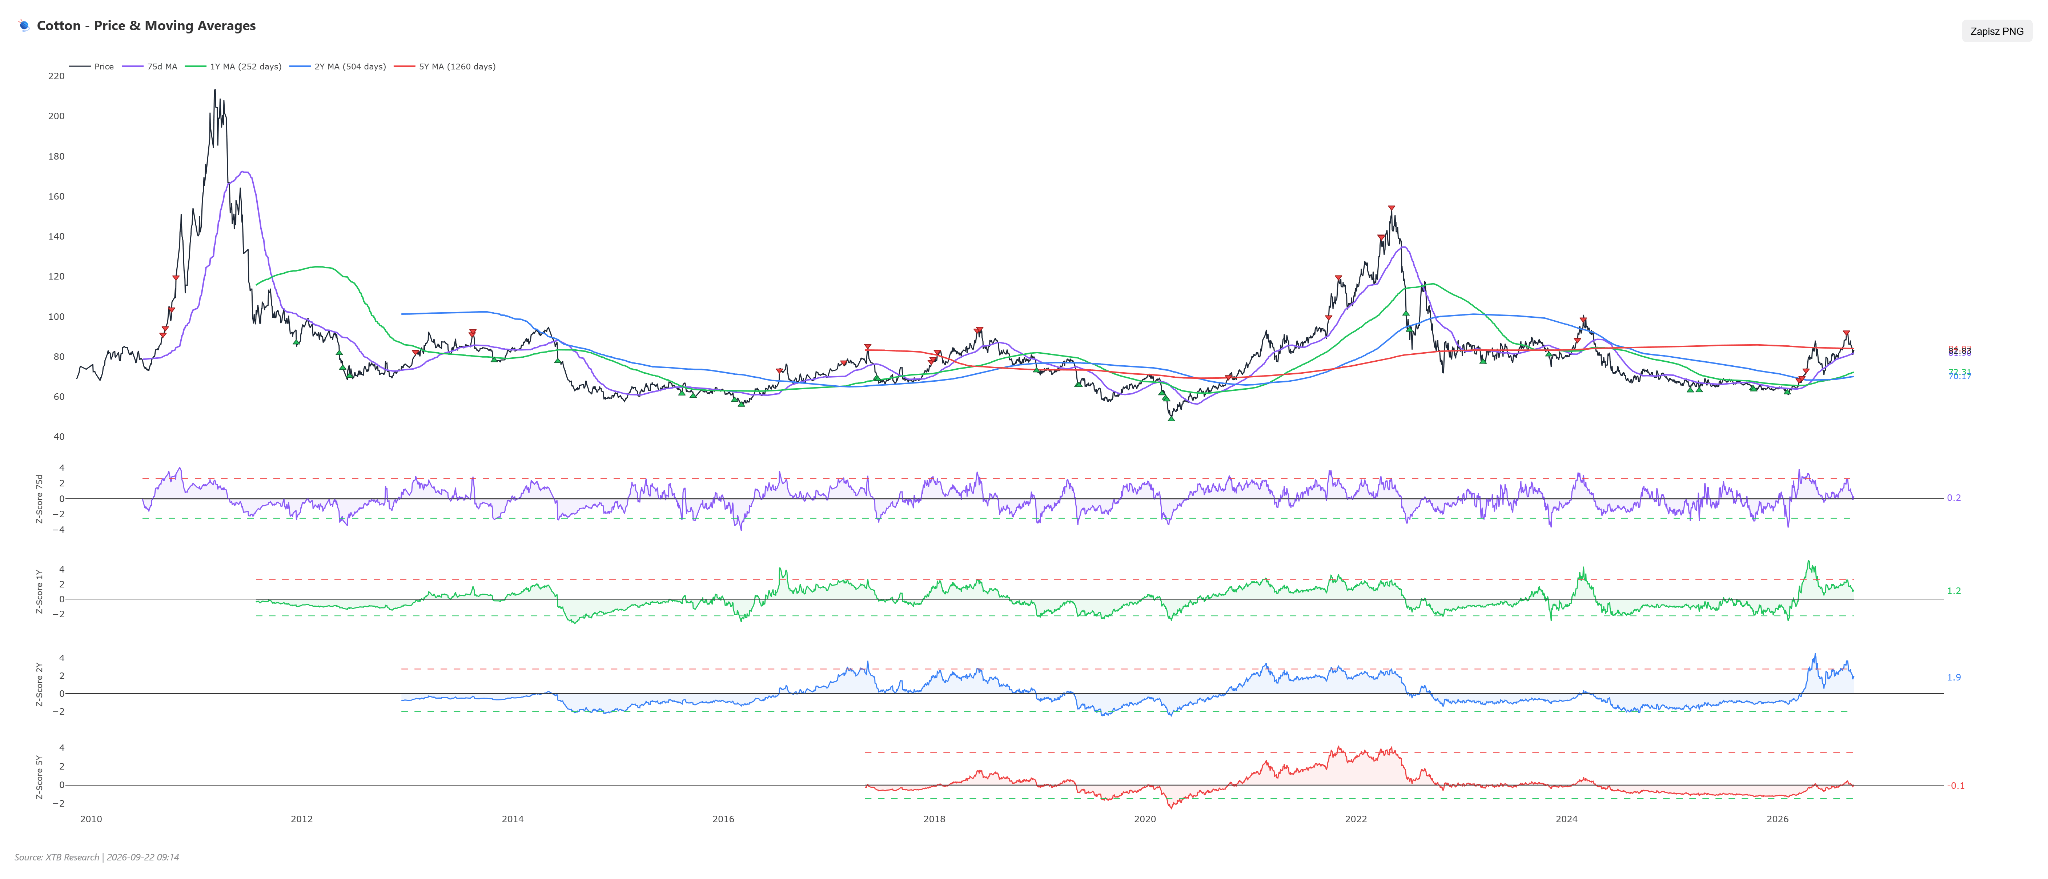
El Z-score a 1 año para el algodón se ubica actualmente en 1,19, el Z-score a 2 años se sitúa en 1,86, mientras que el Z-score a 5 años alcanza los -0,07.
El análisis de la dinámica del Z-score a 5 años en los últimos seis meses muestra una clara volatilidad estructural: hace seis meses el indicador se situaba en -0,99, hace tres meses cayó a -0,24, hace un mes subió a 0,21 y actualmente ha retrocedido ligeramente para estabilizarse en torno a -0,07.
Esta trayectoria apunta a un fuerte repunte temporal de la valoración el mes pasado, seguido de una estabilización del mercado en torno al equilibrio de medio plazo de varios años.
La lectura actual cercana a cero sugiere que la valoración del algodón ha regresado a su norma histórica, atenuando los riesgos de desviación extrema de precios, aunque unos sólidos fundamentales de oferta podrían empujar pronto los precios a reevaluar bandas de valoración más altas.
Escenarios
Escenario alcista: Este escenario asume una reversión de la tendencia bajista actual respaldada por sólidos fundamentales por el lado de la oferta procedentes de cosechas globales más bajas y condiciones de profunda sobreventa del mercado confirmadas por una lectura del RSI de 25. Un requisito previo para este escenario es mantener el soporte técnico en torno a 82,00, un rebote del precio por encima de la media móvil de 50 días y un nuevo interés comprador por parte de los procesadores asiáticos que compense la reducción de los inventarios estadounidenses. Romper la resistencia en 85,50 abre el camino a un movimiento rápido hacia la zona de 88,00 - 90,00.
Escenario bajista: Este escenario asume una presión bajista continuada derivada de una señal negativa persistente del MACD y una disminución de la actividad textil nacional en EE. UU. Una condición necesaria para entrar en esta fase es una ruptura decisiva por debajo del soporte técnico clave en 82,00, anulando las señales de soporte y desencadenando la liquidación de posiciones largas por parte de los inversores financieros. Una intensificación de la ola de ventas en este escenario llevaría los precios del algodón a la baja hacia la región psicológica de 78,00 - 76,50.
Cacao
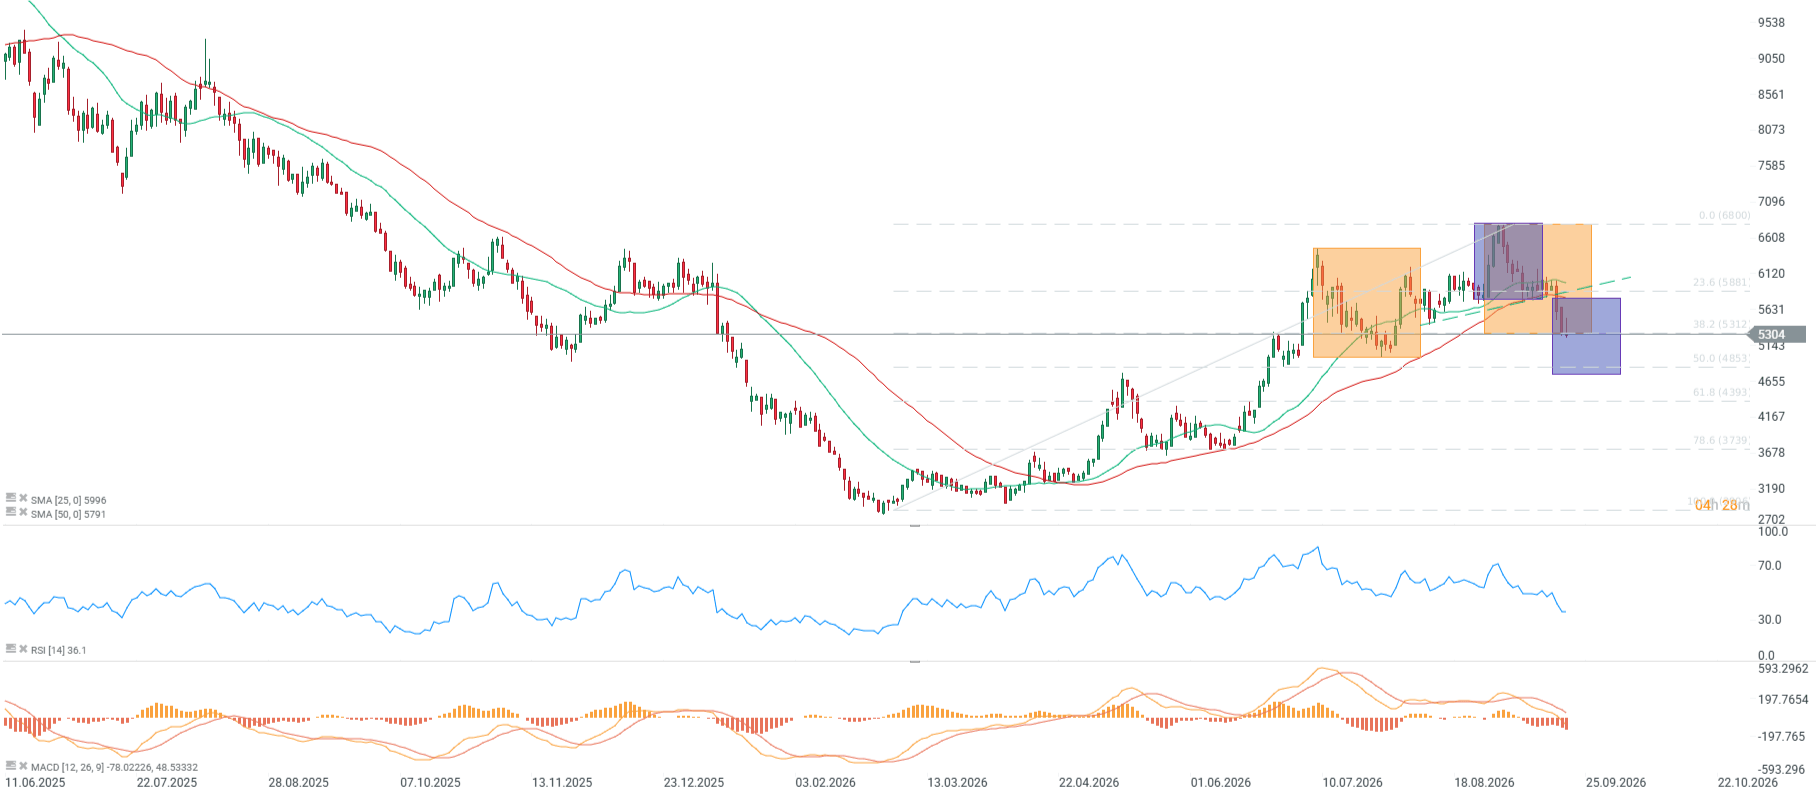
Las cotizaciones del cacao oscilan en torno a los 5304,0 puntos, registrando una caída semanal del 9,35%, un descenso mensual del 11,72% y una profunda corrección anual del 24,21%, mientras que el rendimiento acumulado en el año (YTD) se ubica en el -9,93%.
El indicador RSI se encuentra en un nivel extremadamente sobrevendido de 13, lo que aumenta drásticamente la probabilidad de un fuerte rebote técnico, aun cuando la media móvil simple (SMA) genera una señal alcista y el indicador MACD se mantiene en tendencia bajista.
El precio está rompiendo por debajo de una línea de tendencia alcista que servía como línea de cuello (neckline) de un patrón local de Hombro-Cabeza-Hombro (Head and Shoulders) con objetivo cerca de los 4800 USD por tonelada.
El soporte en el retroceso del 50,0 de Fibonacci sigue siendo clave, coincidiendo con los máximos de abril y un mínimo local de noviembre de 2025.
Contexto fundamental y de mercado
La situación actual en el mercado del cacao sigue bajo una fuerte presión de oferta, lo que se refleja en caídas de precios de doble dígito en términos mensuales.
El sentimiento de los participantes del mercado se caracteriza como neutral, a pesar de que los indicadores técnicos señalan condiciones de profunda sobreventa.
La dinámica global de la oferta y la demanda sufre continuos cambios influenciados por las condiciones agrometeorológicas en las principales regiones de cultivo.
La estructura temporal de la curva de futuros (forward curve) del cacao apunta a expectativas mixtas de los inversores en horizontes de corto frente a largo plazo.
La liquidez operativa en las bolsas de futuros se mantiene estable, aunque los hedge funds están ajustando su exposición a las condiciones macroeconómicas imperantes.
Las presiones sobre los márgenes de los fabricantes de chocolate restringen la actividad de compra al contado (spot) agresiva en los mercados físicos.
Los patrones de cosecha estacional en África Occidental están siendo examinados de cerca por los analistas ante posibles revisiones del volumen de producción.
Las expectativas sobre los balances de oferta futuros moldean las valoraciones de los futuros a largo plazo para la materia prima.
La actividad especulativa en los contratos de futuros amplifica las variaciones de precio a corto plazo, empujando las cotizaciones hacia niveles de soporte clave.
El regulador de Costa de Marfil informó que se cosecharon 2,06 millones de toneladas de granos de junio de 2025 a junio de 2026, en comparación con los 1,58 millones de toneladas de un año antes.
La decisión de trasladar el inicio del año comercial al 1 de septiembre para vender mayores cantidades de cacao indica que el exceso de oferta, en lugar de los potenciales problemas de producción, sigue siendo la principal preocupación del mercado.
Bloomberg continúa analizando la temporada que comienza el 1 de octubre; sin embargo, según datos de Costa de Marfil, las llegadas a los puertos entre el 1 y el 13 de septiembre de 2026 en comparación con las del 1 al 12 de octubre de 2025 mostraron entregas casi un 46% inferiores.
Por otro lado, el rebote de precios del lunes se vinculó a la preocupación por la sequía, lo que podría generar problemas en la cosecha a medida que la temporada principal comience oficialmente a principios de octubre.
Los inventarios en bolsa continúan aumentando, alcanzando los 3,4 millones de sacos, el nivel más alto en 2 años.
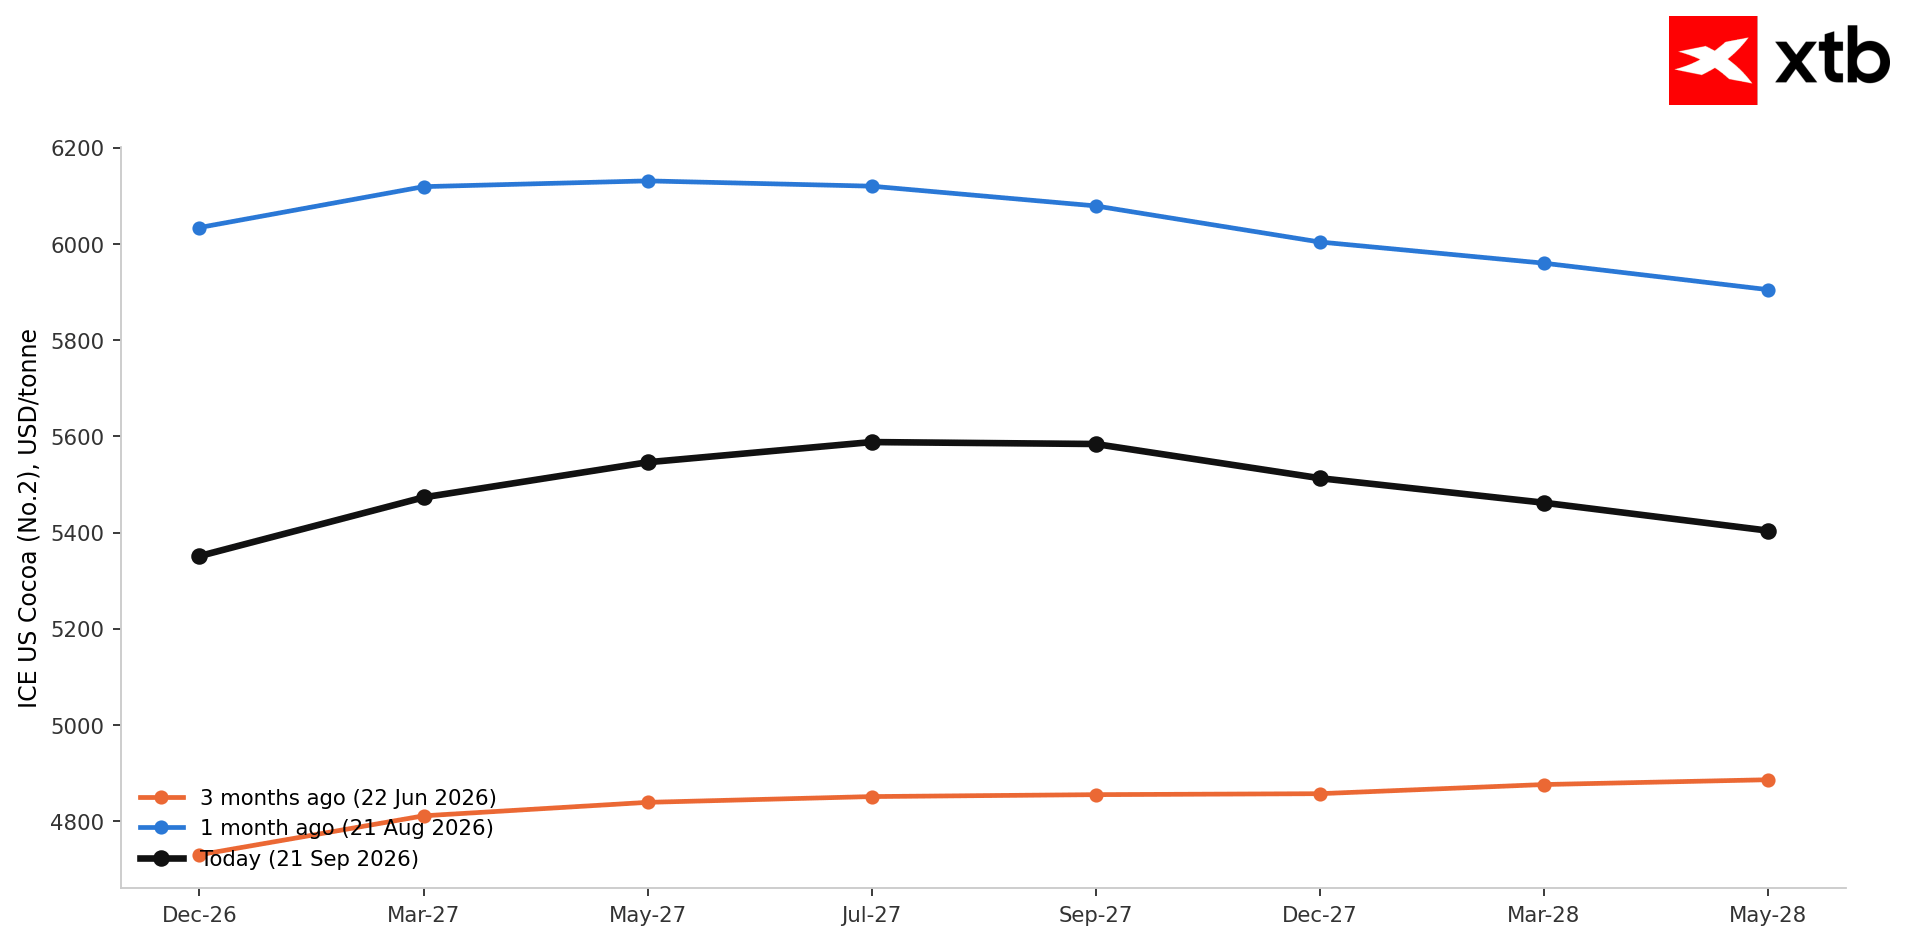
El cacao está entrando en un contango ligeramente más profundo en el tramo corto de la curva en comparación con hace un mes. Fuente: Bloomberg Finance LP, XTB
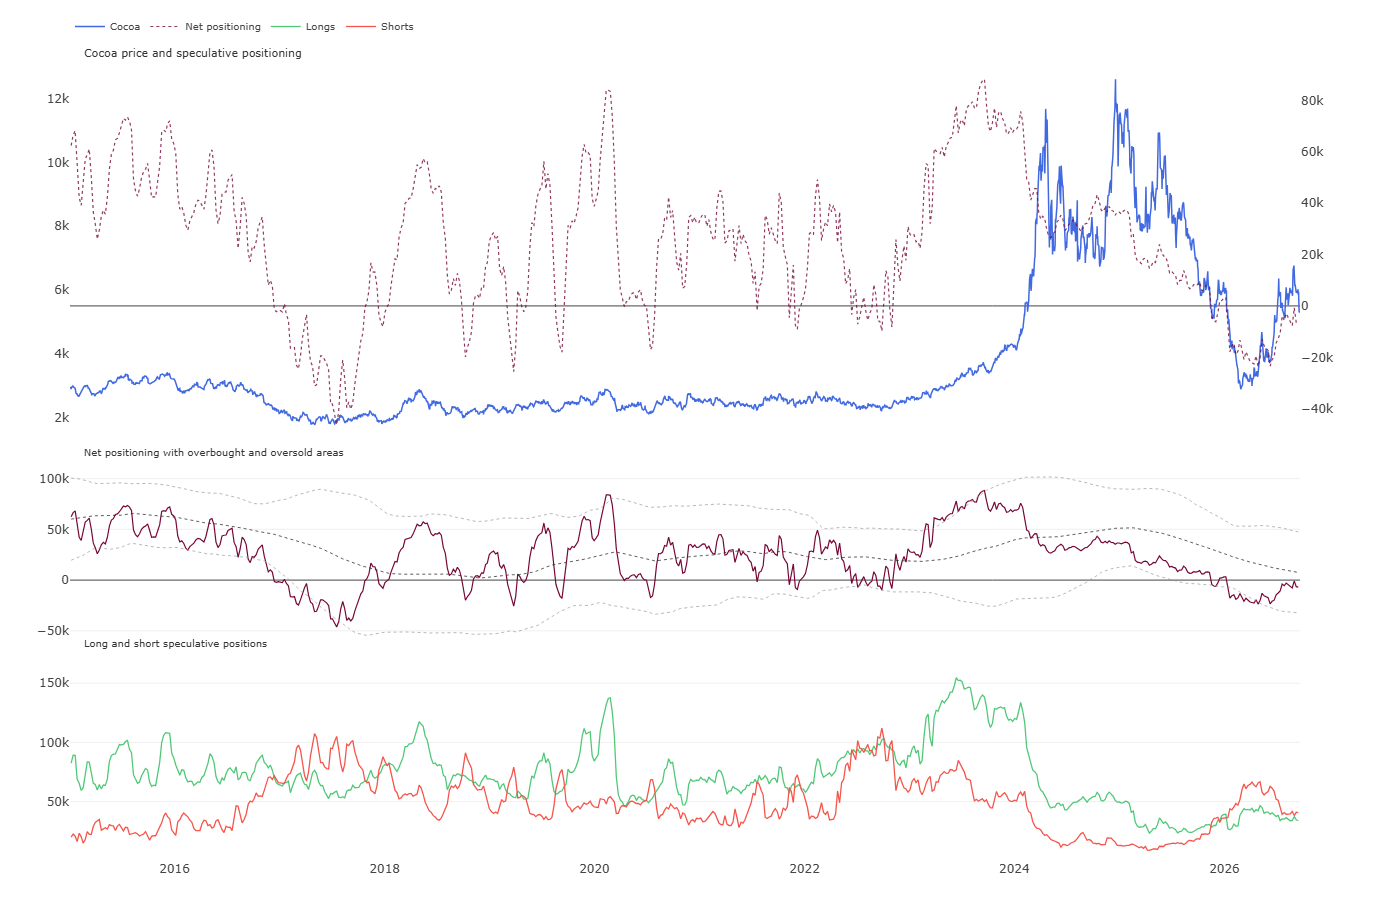
Podemos observar que no hay presión compradora en el mercado, mientras que la parte vendedora se mantiene estable por el momento. Fuente: CFTC, XTB
Valoración histórica (Z-score)
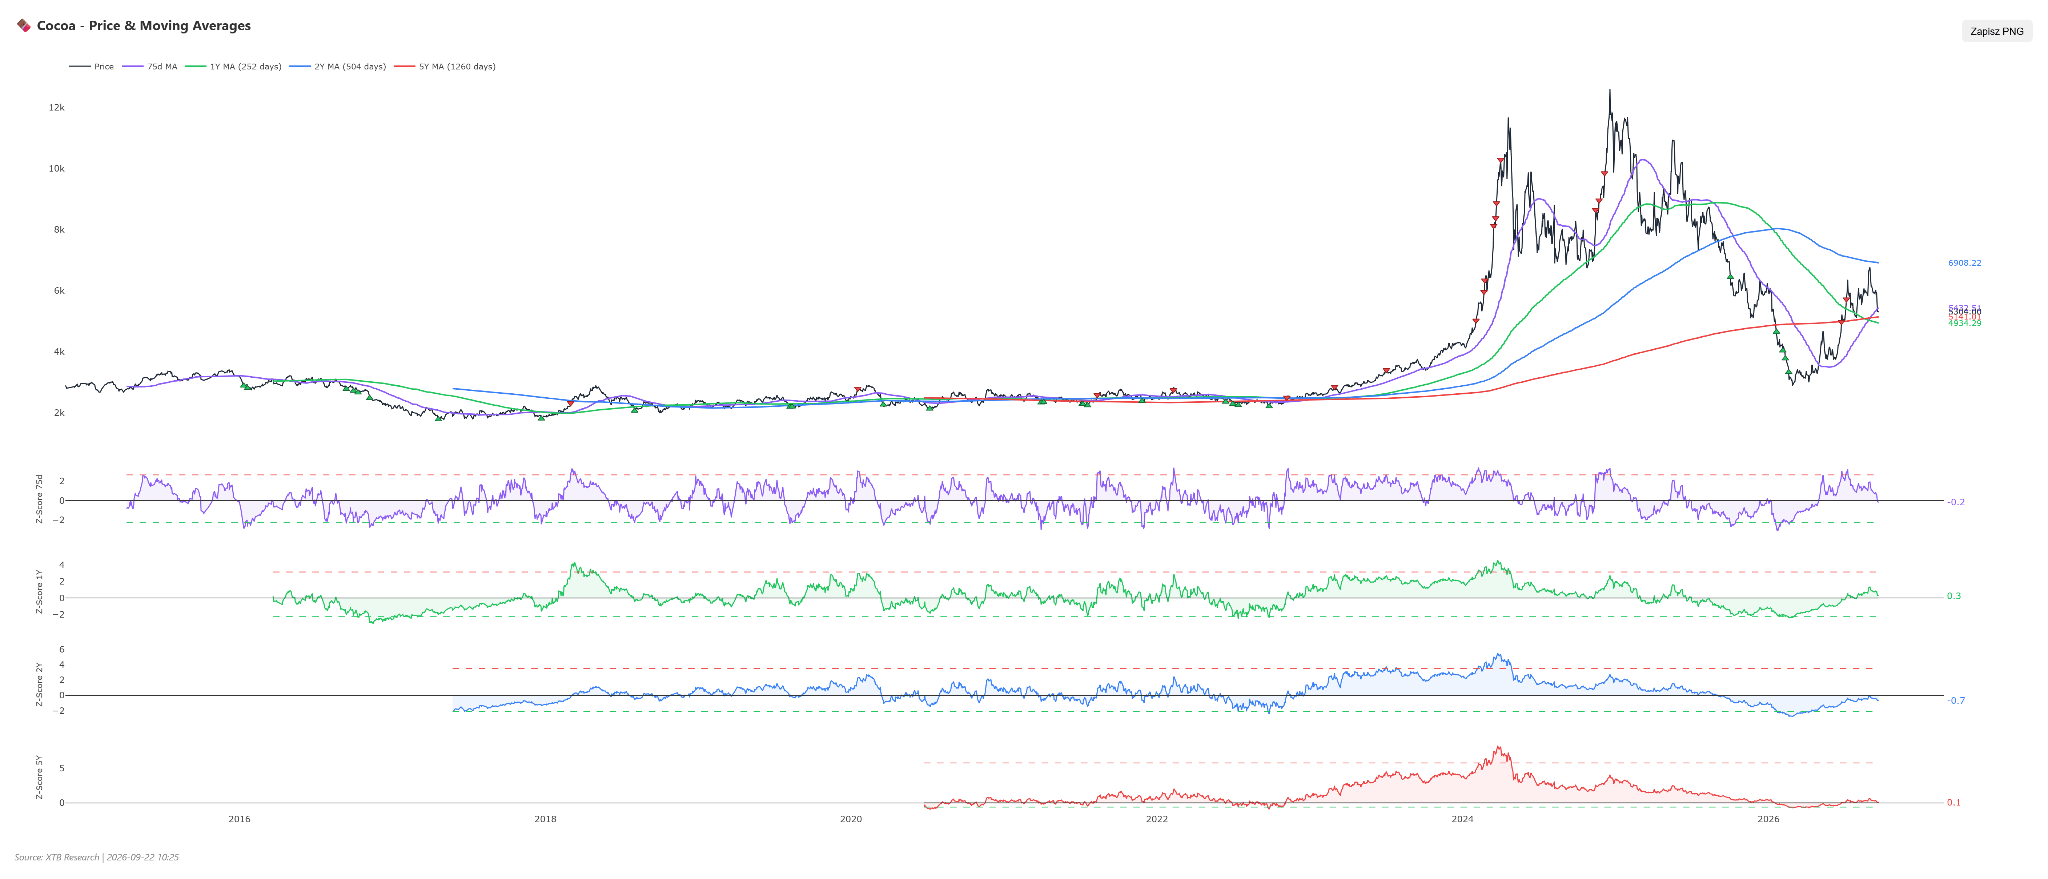
La lectura del Z-score a 1 año para el cacao se ubica en Z1Y +0,31, la de 2 años Z2Y en -0,68, mientras que el Z-score a 5 años (Z5Y) se sitúa en +0,06.
Al analizar la dinámica del Z-score a 5 años en los últimos seis meses, hace seis meses se situaba en -0,56, hace tres meses cayó a -0,27, hace un mes rebotó a +0,31 y actualmente se ha estabilizado en +0,06.
Esta trayectoria apunta a un enfriamiento temporal de las valoraciones excesivas y a un retorno hacia la media histórica, reduciendo los riesgos de sobrevaloración estructural y sugiriendo que el mercado busca un nuevo equilibrio fundamental tras los vaivenes extremos anteriores.
Escenarios
-
Escenario alcista: Una condición necesaria para que se materialice el escenario alcista es mantener un sólido soporte técnico derivado de un nivel de RSI extremadamente bajo y la disminución de la presión vendedora por parte de los fondos cortos. Para que un movimiento al alza gane impulso, los precios del cacao deben regresar con firmeza por encima de la media móvil de 50 periodos SMA50, ayudados por un repunte de la demanda física por parte de los procesadores y revisiones positivas del balance entre oferta y demanda en los próximos informes del sector. El cumplimiento de estas condiciones abrirá el camino a un movimiento dinámico de regreso hacia la resistencia en los 5850,0 USD y, en un horizonte más amplio, a una prueba de la zona de los 6200,0 USD.
Escenario bajista: El escenario bajista se materializará si las actuales señales negativas del MACD dominan el mercado y los bajistas toman el control total tras la ruptura de barreras técnicas clave. Una condición para una corrección más profunda es mantener los precios por debajo de la media móvil de 50 periodos con falta de respuesta compradora en los niveles actuales de RSI en sobreventa, lo que podría verse impulsado por datos macroeconómicos más débiles que indiquen una demanda limitada de productos de chocolate por parte de los consumidores. En tal entorno, las cotizaciones del cacao podrían ampliar las pérdidas hacia la zona de soporte en 4950,0 USD, con potencial para probar mínimos más profundos alrededor de los 4600,0 USD.

El precio del petróleo brent se da la vuelta y empieza a caer. ¿Qué ocurre?


Calendario económico: otro día de discursos de los responsables de los bancos centrales. ¿Está reaccionando el AUD/USD ante los riesgos de inflación?


Resumen de la mañana: Los mercados mundiales se suben a la ola de la IA, aumentan las tensiones geopolíticas y los bancos centrales adoptan una postura restrictiva (22/09/2026)


🚨COLAS en las gasolineras de Francia por la ESCASEZ. ¿Puede ESPAÑA quedarse sin gasolina?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.