

- El sector servicios de la Eurozona registra en septiembre un PMI compuesto de 53.1 puntos, su nivel más alto desde abril de 2023.
- Alemania y Francia lideran la recuperación económica europea con un claro repunte en sus indicadores de actividad y nuevos pedidos.
- La adopción empresarial de inteligencia artificial impulsa la demanda en los servicios tecnológicos de el Reino Unido a pesar de su desaceleración laboral.
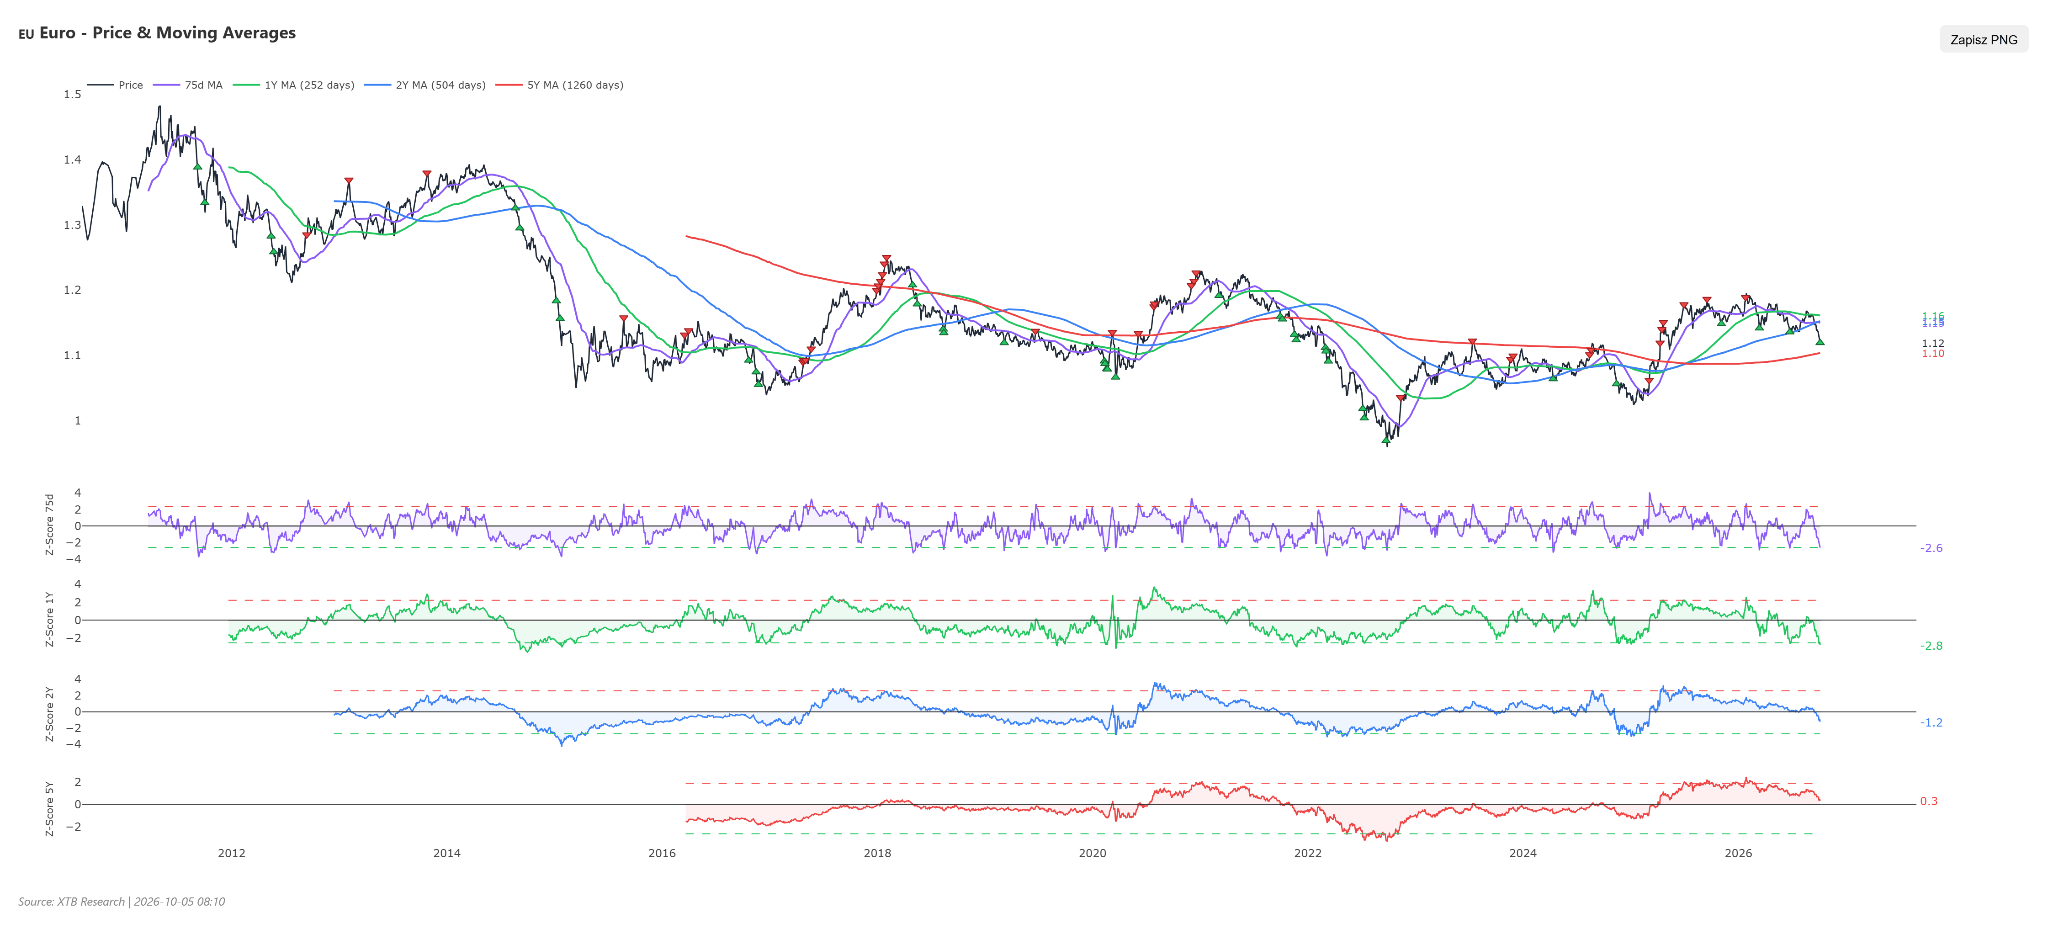
- El par EUR/USD rebota por encima de 1.12 tras tocar mínimos de mayo de 2025 debido a la ampliación del diferencial de bonos entre Francia y Alemania.
Los últimos datos del PMI de S&P Global de septiembre muestran una clara expansión de la actividad en el sector servicios y en los indicadores compuestos en Europa. Mientras que los países de la eurozona, liderados por Alemania, registran un claro repunte, la economía del Reino Unido lidia con una continua desaceleración del mercado laboral y crecientes presiones de costes.
Reino Unido (UK)
PMI de servicios: 52,1 pts (preliminar: 51,7 pts; frente a los 52,5 pts de agosto; 50,8 pts hace un año) – tercer mes consecutivo de expansión en el sector servicios.
PMI compuesto: 52,0 pts (preliminar: 51,7 pts; frente a los 52,5 pts de agosto; 50,1 pts hace un año) – lectura más baja desde junio, aunque se mantuvo por encima del umbral de los 50 puntos.
Nuevos pedidos: El índice de servicios cayó a 50,3 pts (desde los 50,7 pts de agosto), y el de nuevos pedidos compuestos se situó en 50,4 pts.
Mercado laboral: Los empleadores reducen plantilla por vigésimo cuarto mes consecutivo – la racha más prolongada de recortes de empleo desde la crisis financiera, aunque el descenso únicamente en servicios fue el menor en casi un año.
Presión inflacionista: El regreso de precios de la energía más altos y el incremento de los costes laborales se tradujeron en el avance más rápido de los costes corporativos y de los precios finales desde junio.
Eurozona
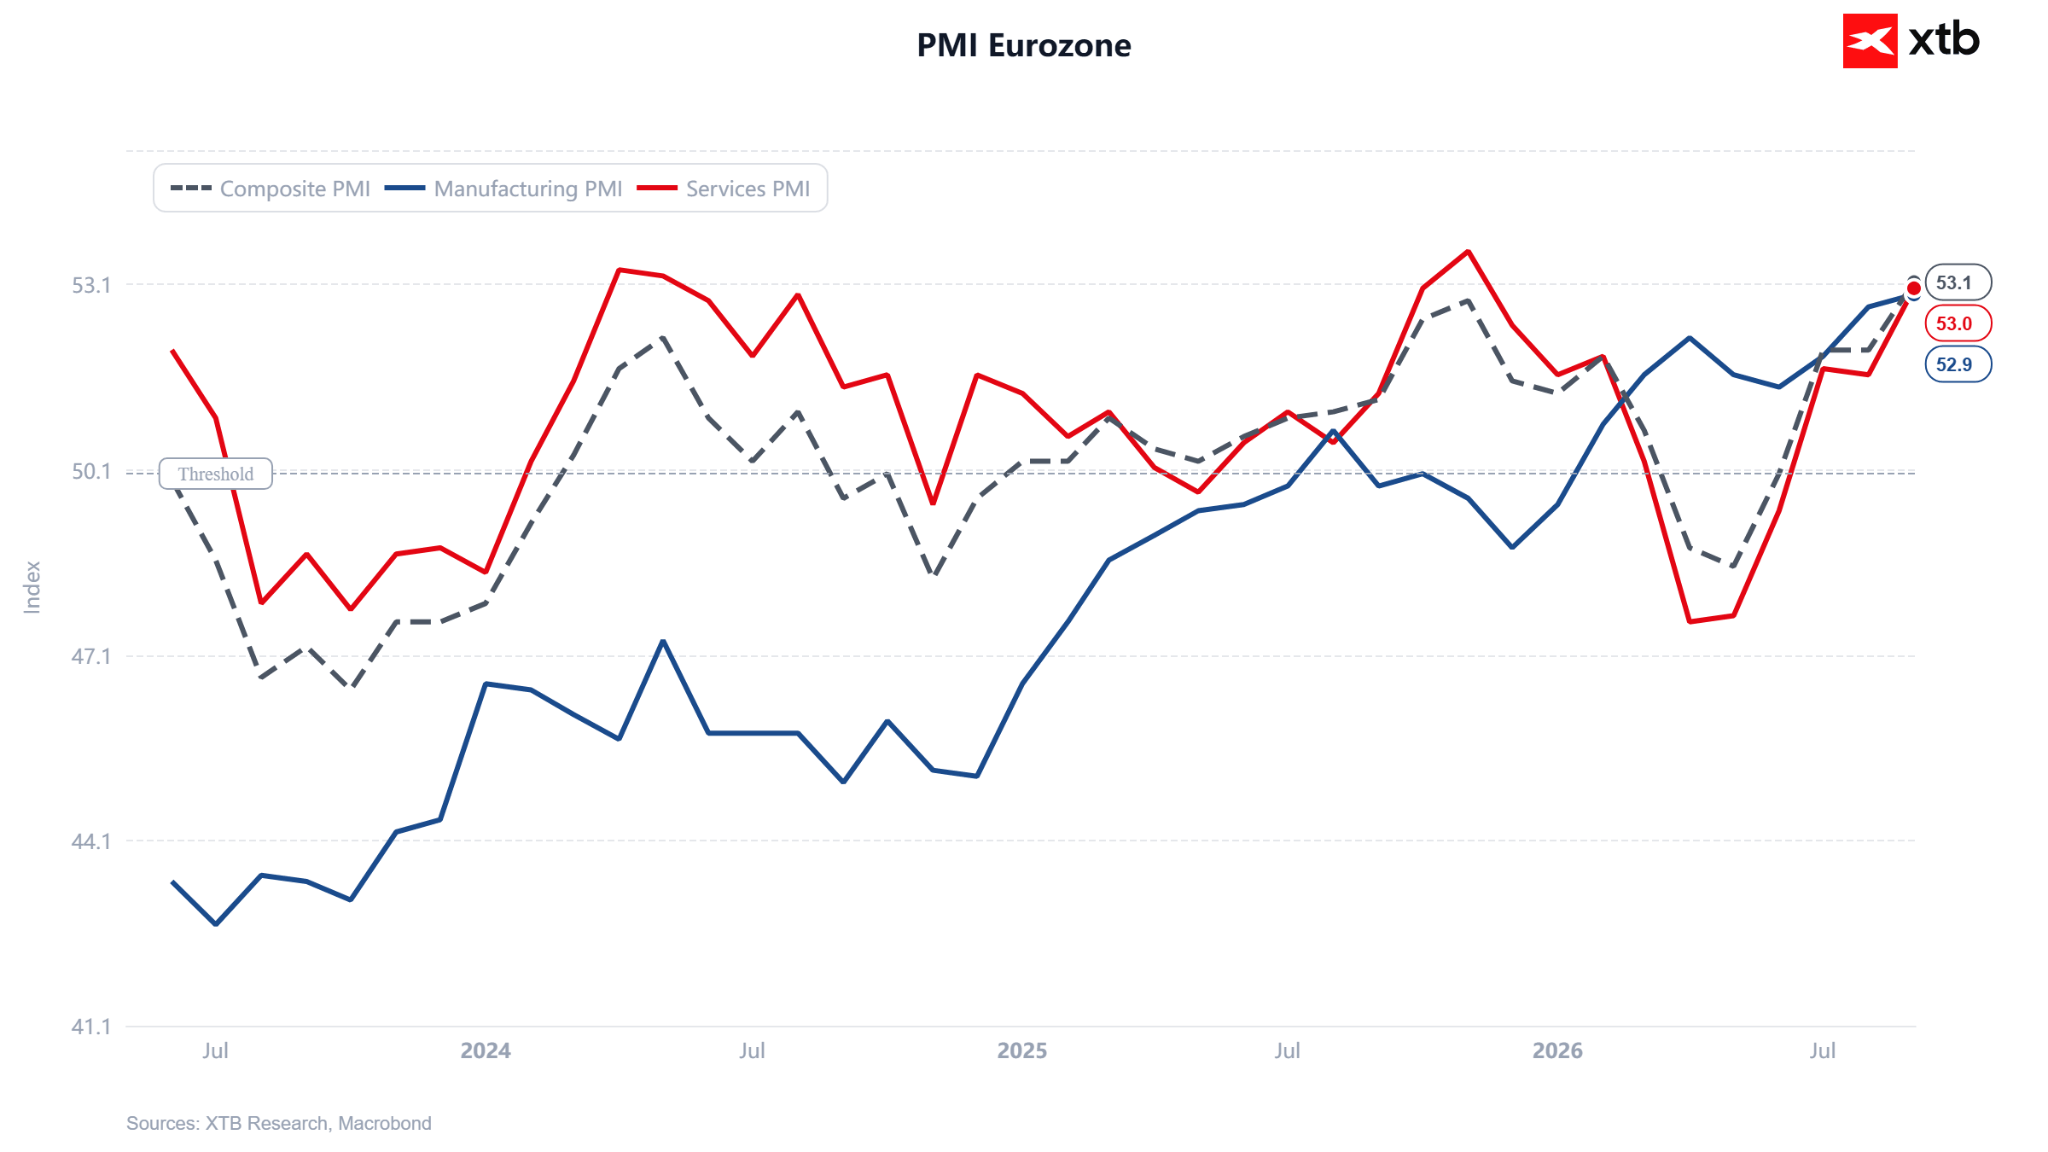
PMI de servicios: 53,0 pts (en línea con la lectura preliminar de 53,0 pts; frente a los 51,6 pts de agosto; 51,3 pts hace un año) – nivel más alto desde noviembre de 2025.
PMI compuesto: 53,1 pts (en línea con la lectura preliminar de 53,1 pts; frente a los 52,0 pts de agosto; 51,2 pts hace un año) – lectura más alta desde abril de 2023.
Nuevos pedidos: El índice de entrada de nuevos pedidos en servicios y compuesto subió a 52,4 pts (en comparación con los 52,0 pts de agosto).
Alemania
PMI de servicios: 52,9 pts (en línea con la lectura preliminar de 52,9 pts; fuerte repunte frente a los 49,7 pts de agosto) – retorno a la expansión y el nivel más alto desde febrero.
PMI compuesto: 53,8 pts (en línea con la lectura preliminar de 53,8 pts; frente a los 51,8 pts de agosto) – nivel más alto desde octubre de 2025.
Nuevos pedidos: El índice de servicios subió a 52,3 pts, mientras que el índice de nuevos pedidos compuesto alcanzó los 53,0 pts (el nivel más alto desde abril de 2022).
Francia
PMI de servicios: 51,2 pts (preliminar: 51,4 pts; fuerte salto frente a los 48,0 pts de agosto) – rompe la tendencia bajista y registra su lectura más alta desde noviembre de 2025.
PMI compuesto: 51,1 pts (preliminar: 51,2 pts; frente a los 48,5 pts de agosto) – retorno al crecimiento, la lectura más alta desde agosto de 2024.
Puntos débiles: Los indicadores de nuevos pedidos (49,4 pts) y de nueva actividad en servicios (49,7 pts) se mantienen en terreno de contracción.
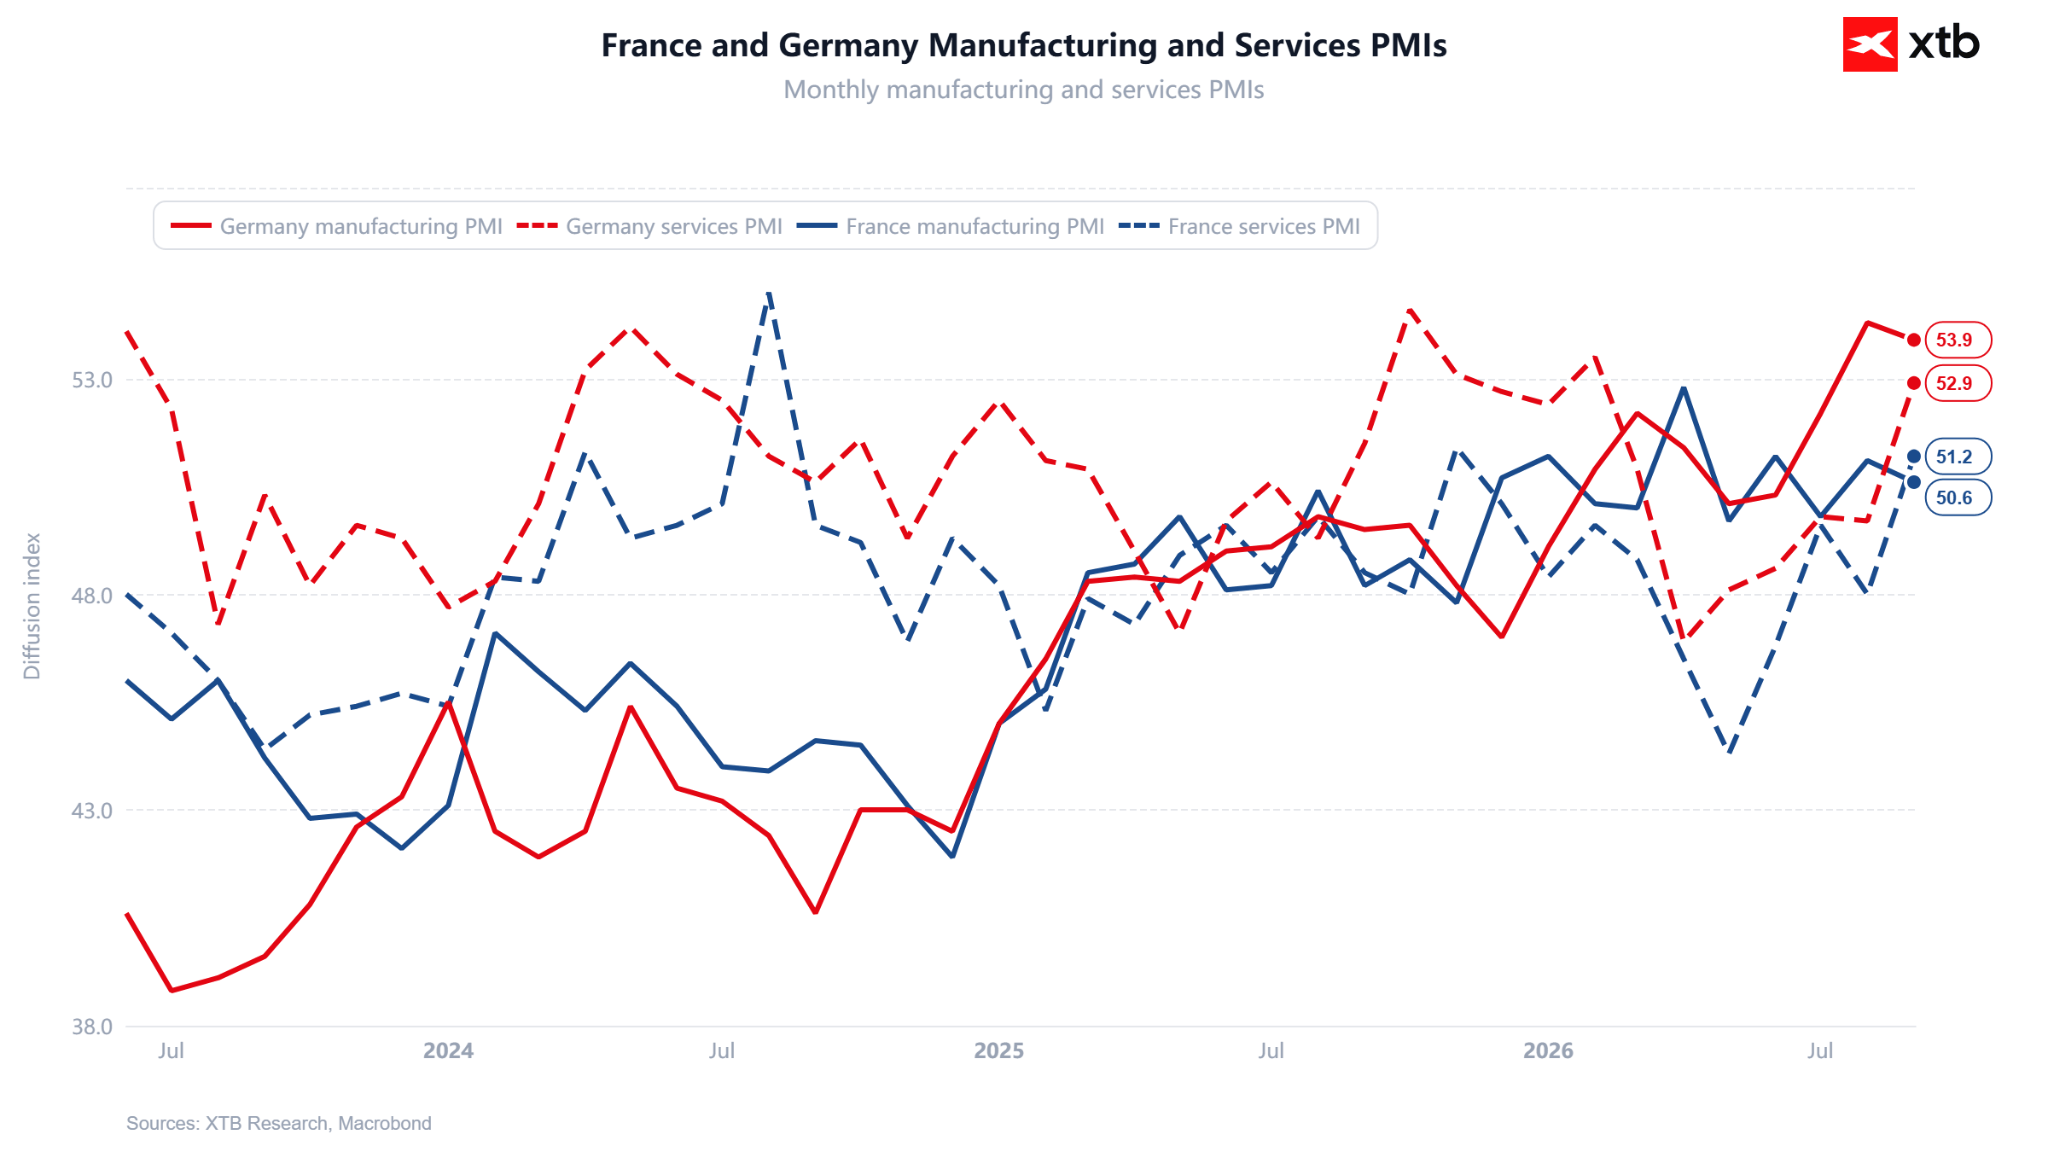
Las lecturas de otras grandes economías de la eurozona también resultaron sólidas: España registró un PMI de servicios muy elevado de 58,3 pts y un compuesto de 56,8 pts, mientras que Italia anotó 51,7 pts y un compuesto de 51,0 pts, respectivamente.
Comentarios sobre los datos
Las lecturas del PMI de septiembre ponen de manifiesto una creciente divergencia en la dinámica de las economías europeas:
Europa a dos velocidades: La eurozona acelera, tal como refleja el índice compuesto en 53,1 pts, alcanzando un ritmo de crecimiento inédito en más de tres años gracias al sólido retorno al crecimiento de Alemania y Francia. En el Reino Unido, los indicadores se debilitan (el índice compuesto cayó a 52,0 pts), lo que apunta a un menor ritmo de expansión.
Dificultades estructurales en el Reino Unido: El mercado laboral británico sigue atrapado en la racha de destrucción de empleo más prolongada en más de dos décadas. El aumento de las cotizaciones sociales y la subida del salario mínimo aprobados por el gobierno, sumados a un nuevo repunte en los precios de la energía, están llevando a las empresas a recortar plantilla pese a una demanda de los consumidores relativamente sólida.
Rebrote de las presiones de precios: Los indicadores de costes operativos y precios de venta repuntaron con fuerza en todos los países encuestados. El principal detonante es el encarecimiento de los carburantes y de la energía, lo que aviva la preocupación por una inflación persistente.
¿Es visible en los datos el impacto de la inteligencia artificial?
Los datos reflejan que, en determinados sectores, el impacto de la IA ya resulta evidente en las valoraciones empresariales:
El sector de servicios tecnológicos como pilar de la demanda: El informe de S&P Global para el Reino Unido señala de forma explícita que un factor positivo clave que respalda al sector servicios y frena la desaceleración general es el entusiasmo empresarial por adoptar soluciones de inteligencia artificial (rush to harness AI).
Impacto en las encuestas del PMI: La creciente demanda de servicios de TI y soluciones digitales modernas compensa la menor inercia en las líneas de negocio tradicionales de las empresas tecnológicas, ayudando a mitigar el impacto de las mayores cargas fiscales y energéticas.
Las dos caras de la IA en el mercado laboral: Aunque la IA impulsa los pedidos en los servicios tecnológicos, los analistas destacan que integrar la inteligencia artificial en los procesos corporativos reduce al mismo tiempo la demanda de personal manual y administrativo tradicional, agravando la debilidad del mercado laboral británico.
El euro sigue débil, pero recupera parte de las pérdidas
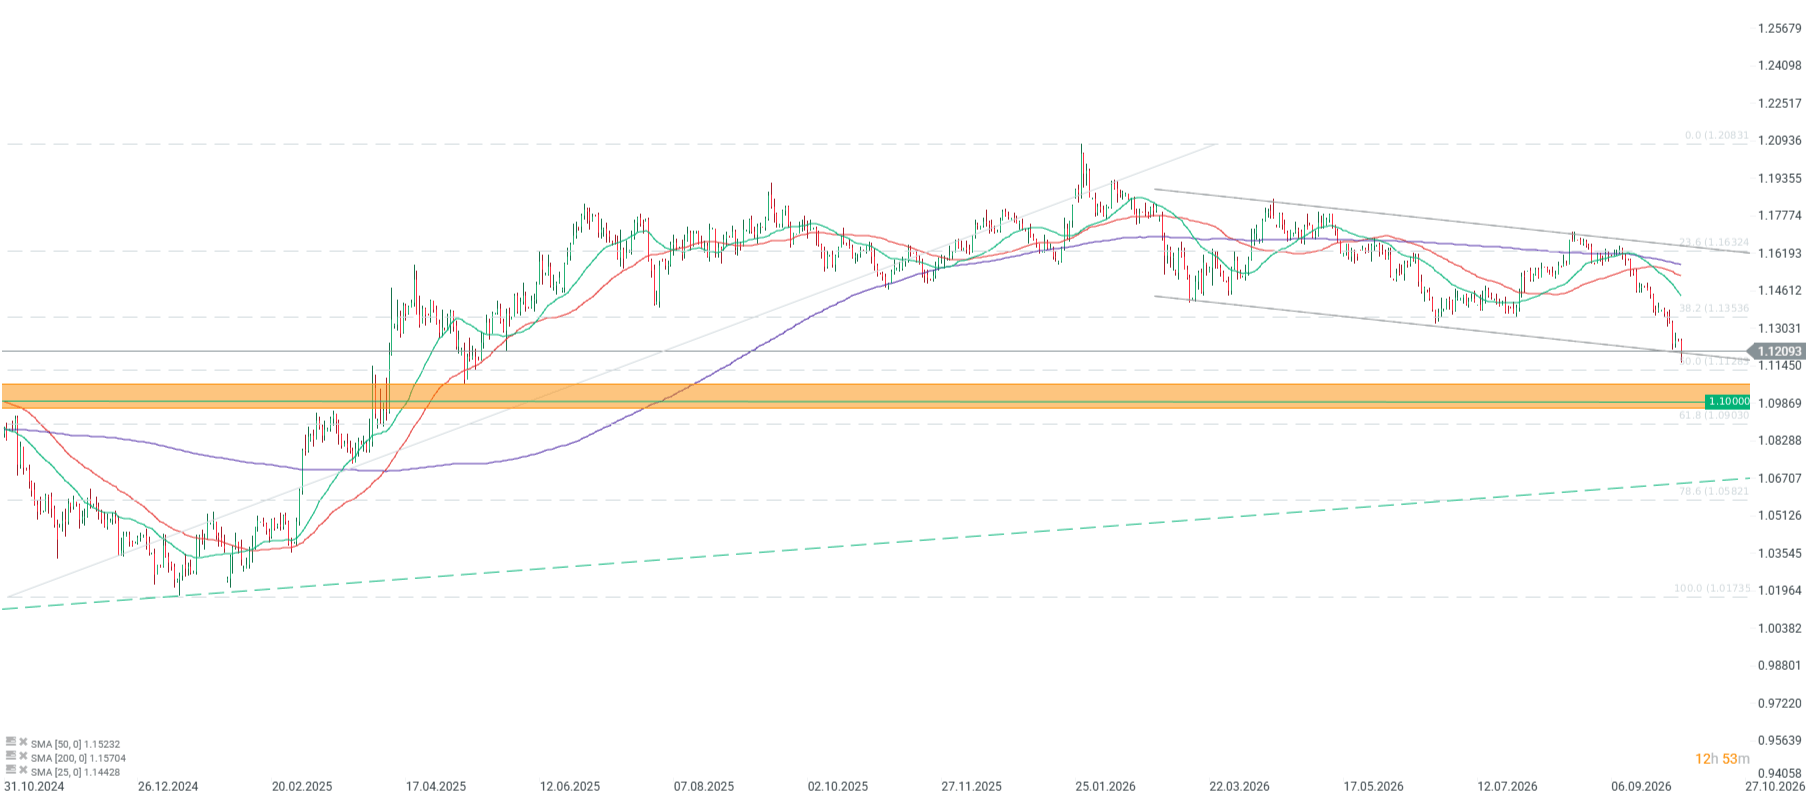
Por la mañana se observó una fuerte caída del EUR/USD hacia sus niveles más bajos desde mayo de 2025, motivada por la inquietud ante la situación en Francia, como demuestra la marcada ampliación del diferencial de rentabilidad franco-alemán hasta casi 150 puntos básicos – su nivel más alto desde 2012. No obstante, el EUR/USD logró rebotar ligeramente y cotiza actualmente por encima de 1,12, volviendo a situarse sobre el límite inferior del canal de tendencia bajista. Tal y como se destaca en el gráfico del día de hoy, cabe señalar la extrema divergencia del EUR/USD respecto a sus medias móviles de 75 sesiones y de un año.

¿Por qué caen las acciones de Solaria?

Las acciones de Merlin Properties repuntan. ¿Gracias a la convocatoria de elecciones?


Pedro Sánchez convoca elecciones en España, pero el Ibex 35 no reacciona



💶Gráfico del día: El EUR/USD toca su mínimo desde mayo de 2025 en medio de la crisis fiscal francesa
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.