

- Meta registró unos ingresos trimestrales de 64.600 millones de USD, superando las previsiones del mercado.
- Los ingresos publicitarios crecieron un 26% interanual gracias a la optimización de los anuncios mediante IA.
- Los gastos de capital aumentaron hasta los 34.910 millones de USD, situando el flujo de caja libre en terreno negativo.
- La empresa introducirá nuevas acciones Clase C sin derecho a voto para facilitar la captación de capital destinado a la IA.
Meta registró un trimestre récord y los inversores están comprando los resultados de hoy. Las acciones subieron en las operaciones after-hours aproximadamente un 3,5% hasta rondar los 720 dólares. Los ingresos crecieron un 26% interanual hasta los 64.600 millones de dólares, superando claramente las expectativas. Las previsiones financieras para el cuarto trimestre también se situaron por encima del consenso. Detrás de las cifras principales, sin embargo, se esconde una historia rara vez vista en Meta en los últimos tiempos. Los gastos de capital en el tercer trimestre alcanzaron casi los 35.000 millones de dólares y el flujo de caja libre cayó a territorio negativo situándose en -2.100 millones de dólares. En lo que podría resultar crucial con respecto a la financiación del desarrollo, la dirección también anunció una nueva clase de acciones sin derecho a voto y declaró explícitamente que su intención es ayudar a captar capital para la IA, entre otras cosas. Por ahora, el mercado está pagando por el crecimiento y no se preocupa por la factura. Sin embargo, Meta ya no está financiando la carrera de la IA únicamente con sus propios beneficios.
Datos clave de los resultados de Meta
- Ingresos: 64.600 millones de dólares vs. 63.330 millones de dólares esperados (+26% interanual)
- Ingresos por Publicidad: 63.060 millones de dólares vs. 61.850 millones de dólares esperados (+26% interanual)
- Family of Apps, Ingresos: 64.160 millones de dólares vs. 62.750 millones de dólares esperados
- Reality Labs, Ingresos: 443 millones de dólares vs. 517,7 millones de dólares esperados (-6% interanual)
- BPA (GAAP): 3,83 dólares vs. 3,56 dólares esperados; 7,40 dólares excluyendo el cargo legal
- Beneficio Operativo (GAAP): 12.990 millones de dólares (-37% interanual), margen del 20% vs. 40% hace un año
- Beneficio Operativo ex-cargo legal: 22.880 millones de dólares vs. 20.850 millones de dólares esperados, margen de aprox. 35%
- Reality Labs, Pérdida Operativa: 4.130 millones de dólares vs. 5.130 millones de dólares esperados
- Cargo por acuerdo con los fiscales generales estatales: 9.890 millones de dólares - Capex (incl. arrendamientos financieros): 34.910 millones de dólares (+80% interanual)
- Flujo de Caja Libre: -2.120 millones de dólares vs. +10.600 millones de dólares un año antes
- Previsiones de Ingresos para el Q4: 73.000–76.000 millones de dólares vs. consenso de aprox. 73.600 millones de dólares
- Previsiones de Capex para todo el año 2026: 135.000–145.000 millones de dólares (anteriormente 130.000–145.000 millones de dólares)
- Personas Activas Diarias (DAP): 3.640 millones (+3% interanual)
- Plantilla: 66.775 empleados (-15% interanual)
- Reacción del Mercado: aprox. +3,5% after-hours, a alrededor de 720 dólares (cierre: 697,52 dólares)
Family of Apps: la publicidad en su mejor momento en años
El negocio principal de Meta sigue siendo la columna vertebral y es muy sólido. Los ingresos publicitarios crecieron un 26% interanual, incluso excluyendo los impactos del tipo de cambio. A esta escala, es un resultado excepcional. La fuente del crecimiento es importante: las impresiones de anuncios crecieron un 10% interanual, mientras que el precio medio por anuncio aumentó un 14% interanual. Los precios están subiendo a pesar de una oferta de anuncios mucho mayor porque los anunciantes están obteniendo mejores resultados y pueden permitirse pagar más. La dirección atribuye esto a la IA: recomendaciones de contenido más relevantes, mayor engagement y una mejor segmentación de anuncios. Naturalmente, en el contexto de Polonia, las acciones de Meta podrían parecer controvertidas, pero incluso a pesar de varios bloqueos en otros mercados, la empresa sigue ganando cada vez más con los anuncios (incluidos los engañosos).
La base de usuarios está perdiendo impulso, pero sigue creciendo ligeramente (DAP +3% interanual hasta los 3.640 millones). Por lo tanto, el crecimiento está impulsado principalmente por la monetización en lugar de por nuevos usuarios. Esto respalda la narrativa de inversión actual de Meta: la IA en la publicidad está generando ganancias reales.
El beneficio operativo del segmento alcanzó los 17.120 millones de dólares, lo cual está subestimado porque todo el cargo legal se destinó a Family of Apps. Sin él, el resultado habría alcanzado unos 27.000 millones de dólares con un margen de aprox. 42%. Esto sigue siendo un nivel muy alto, aunque inferior al del año pasado. Los costes están creciendo más rápido que los ingresos:
- Coste de los ingresos: +45% interanual
- I+D: +32% interanual, alcanzando los 20.000 millones de dólares en un solo trimestre
- Depreciación y amortización: +44% interanual, una consecuencia directa de la construcción de centros de datos
Reality Labs: menores pérdidas, menores ambiciones
Reality Labs, la división del metaverso, realidad virtual (VR) y gafas inteligentes, perdió 4.130 millones de dólares en el trimestre. Eso es 1.000 millones de dólares menos de lo que esperaba el mercado. Sin embargo, los ingresos del segmento cayeron un 6% interanual hasta apenas 443 millones de dólares. El negocio no empezó a funcionar mejor de repente; más bien, las prioridades están cambiando: Meta está reasignando fondos del metaverso a la IA.
Se proyectan pérdidas para el segmento de entre 18.000 y 19.000 millones de dólares en 2026 y de unos 15.000 millones de dólares en 2027. Esto es una buena noticia para los inversores, ya que el segmento fue visto durante años como un pozo sin fondo para quemar efectivo. Sin embargo, es difícil hablar de ahorros reales cuando el efectivo sobrante se redirige hacia un proyecto aún más intensivo en capital.
¿A qué prestar atención en el informe de resultados de Meta?
Capex y Flujos de Caja
Este es el tema central del informe. Los flujos de caja operativos alcanzaron unos sólidos 32.800 millones de dólares, pero los gastos de capital absorbieron 34.900 millones de dólares. Como resultado, el flujo de caja libre (free cash flow) cayó a territorio negativo. En los primeros nueve meses del año, el FCF se sitúa en 11.000 millones de dólares en comparación con los 29.500 millones de dólares de hace un año.
La previsión de capex para 2026 es de 135.000–145.000 millones de dólares. El punto medio se alinea con el consenso (aprox. 139.700 millones de dólares), y el límite superior se mantuvo sin cambios. El mercado reaccionó con alivio ante la ausencia de una sorpresa negativa. Sin embargo, las matemáticas simples revelan la escala del gasto. Después de tres trimestres, Meta ha gastado aprox. 85.800 millones de dólares. Eso deja entre 49.000 y 59.000 millones de dólares para el Q4, hasta un 70% más que en el Q3. En consecuencia, el FCF negativo podría repetirse. La empresa no ofreció previsiones para 2027, limitándose a afirmar que seguirá invirtiendo "agresivamente".
Balance General
El efectivo y los valores negociables suman 82.450 millones de dólares. La deuda a largo plazo aumentó desde principios de año de 58.700 a 80.900 millones de dólares, ya que la empresa emitió 24.900 millones de dólares en bonos en 2026. Por lo tanto, el efectivo neto ha caído casi a cero. En 2026, Meta no recompró ni una sola acción, mientras que en el mismo periodo del año pasado gastó 26.200 millones de dólares en recompras (buybacks). Los fondos previamente dedicados a la recompra de acciones ahora fluyen hacia los centros de datos.
Nuevas Acciones Clase C
A partir del 19 de enero de 2027, Meta introducirá acciones Clase C sin derecho a voto que cotizarán en bolsa. Cada accionista recibirá una acción Clase C por cada acción Clase A o Clase B que posea. Económicamente, esto actúa como un stock split de 2 por 1, que es como el mercado lo interpretó inicialmente. Sin embargo, el objetivo detrás de esto es clave. La dirección enumera explícitamente la captación de capital, la remuneración de los empleados y las adquisiciones como motivos principales. Meta gana una divisa que puede emitir sin diluir el control de Mark Zuckerberg, de manera similar al movimiento de Google en 2014. El mensaje es claro: la escala de las inversiones en IA excede la capacidad de financiación únicamente con los beneficios, lo que hace de las emisiones de acciones una opción realista.
Asuntos Legales
El cargo de 9.890 millones de dólares se relaciona con un acuerdo con 52 fiscales generales estatales respecto al impacto de las redes sociales en la salud mental de los adolescentes. El valor total del acuerdo asciende a aprox. 18.600 millones de dólares. Poco antes de que se publicaran los resultados, un tribunal de Nuevo México ordenó a Meta pagar 25.000 millones de dólares en una demanda por engañar a los usuarios sobre la privacidad de los datos. La propia empresa advierte de más demandas relacionadas con usuarios jóvenes. El riesgo legal se está convirtiendo en una partida permanente en los costes operativos.
IA y Muse
El asistente Muse superó los 10 millones de descargas, y las acciones de Meta subieron casi un 20% en el mes posterior a su lanzamiento. La empresa también presentó Muse Wonder, su primer modelo de clase frontera (frontier-class model), y anunció una línea de negocio que ofrece herramientas de IA para clientes corporativos. Sin embargo, la propia Meta admite que las inversiones en Meta Superintelligence Labs producirán retornos más lentamente que aquellas en el negocio principal. Las suscripciones a 20 y 100 dólares al mes representan un comienzo prometedor, pero por ahora Muse está construyendo adopción en lugar de resultados financieros.
El mercado recompensa a Meta
El mercado está recompensando a Meta por lo que ve aquí y ahora. Los ingresos publicitarios crecieron un 26% interanual, los precios de los anuncios subieron a un ritmo de dos dígitos, Reality Labs perdió menos, las previsiones del Q4 superaron las expectativas y el capex no trajo nuevas sorpresas negativas. A esto se suma un stock split, que siempre se vende bien. La ganancia del ~3,5% en las operaciones after-hours encaja en la tendencia de las últimas semanas, ya que la acción ha subido casi un 20% desde el lanzamiento de Muse.
Sin embargo, este informe también destaca el coste de una estrategia de ir "all-in" en la IA. El capex ha subido un 80% interanual, el flujo de caja libre se ha vuelto negativo, el efectivo neto ha desaparecido, las recompras de acciones están en pausa y una nueva clase de acciones está diseñada para ayudar a financiar las próximas inversiones. Además, el beneficio reportado refleja fuertes responsabilidades legales.
Los inversores recibieron dos señales a la vez. Primera: la IA ya está mejorando tangiblemente la monetización de los anuncios y, desde hace algún tiempo, la empresa ha demostrado que la IA puede generar ingresos. Segunda: la factura de la siguiente etapa de la carrera es tan alta que incluso una de las empresas más rentables del mundo está preparando una fuente de capital adicional. La reacción del mercado de hoy indica que los inversores siguen dando a Zuckerberg el beneficio de la duda. Cuánto dure eso dependerá de Muse y Superintelligence Labs—específicamente, de si comienzan a generar beneficios antes de que se agote la paciencia con el FCF negativo.
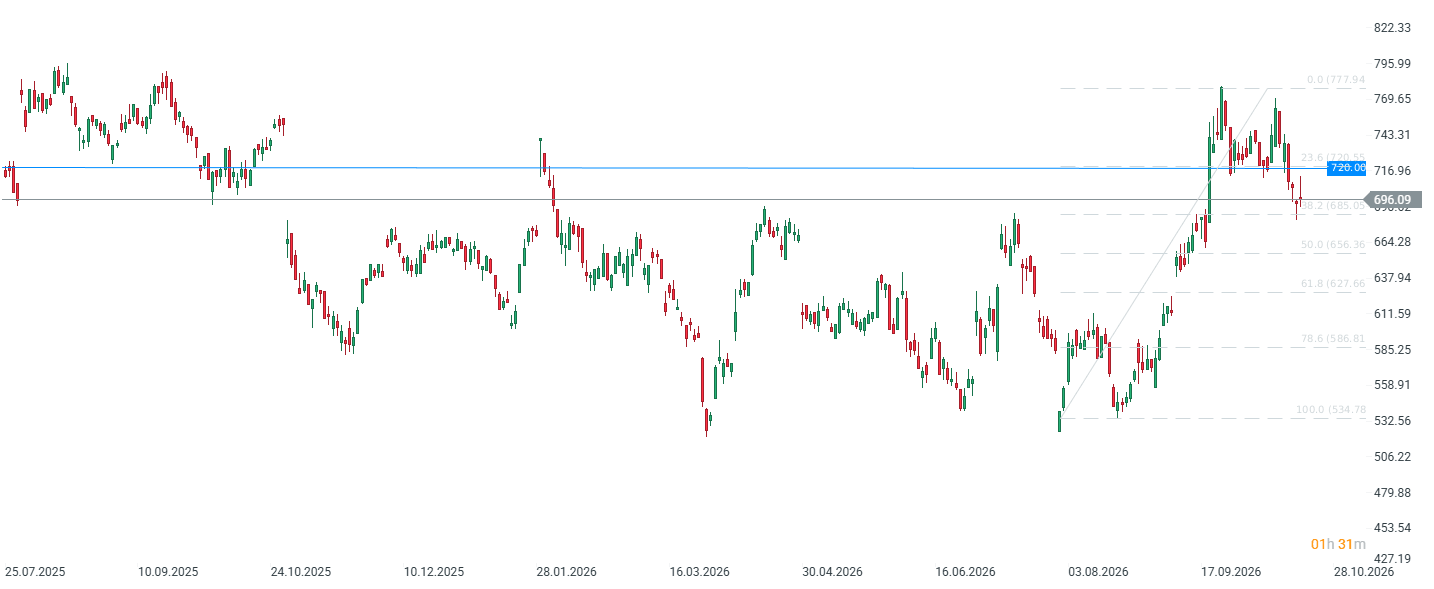
Mirando retrospectivamente las últimas semanas, el gráfico de las acciones de Meta luce espectacular: una ganancia de aprox. el 30% desde el mínimo de agosto. La acción se detuvo en un nivel de soporte clave derivado en parte del retroceso de Fibonacci del 38,2%. Por otro lado, el crecimiento en lo que va de año (year-to-date) se sitúa en torno al 6%. La empresa está teniendo un rendimiento inferior al de sectores como el de la energía.

📊¿Por qué las acciones de Meta se desploman un 6%? Los resultados del 3T2026 no convencen


Resumen de mitad de sesión: Resultados «decentes» no son suficientes


Lam Research: Cifras sólidas, margen limitado para sorpresas al alza


Resultados de Tesla: ¿Seguirá siendo Tesla una empresa de automóviles dentro de un año?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.