


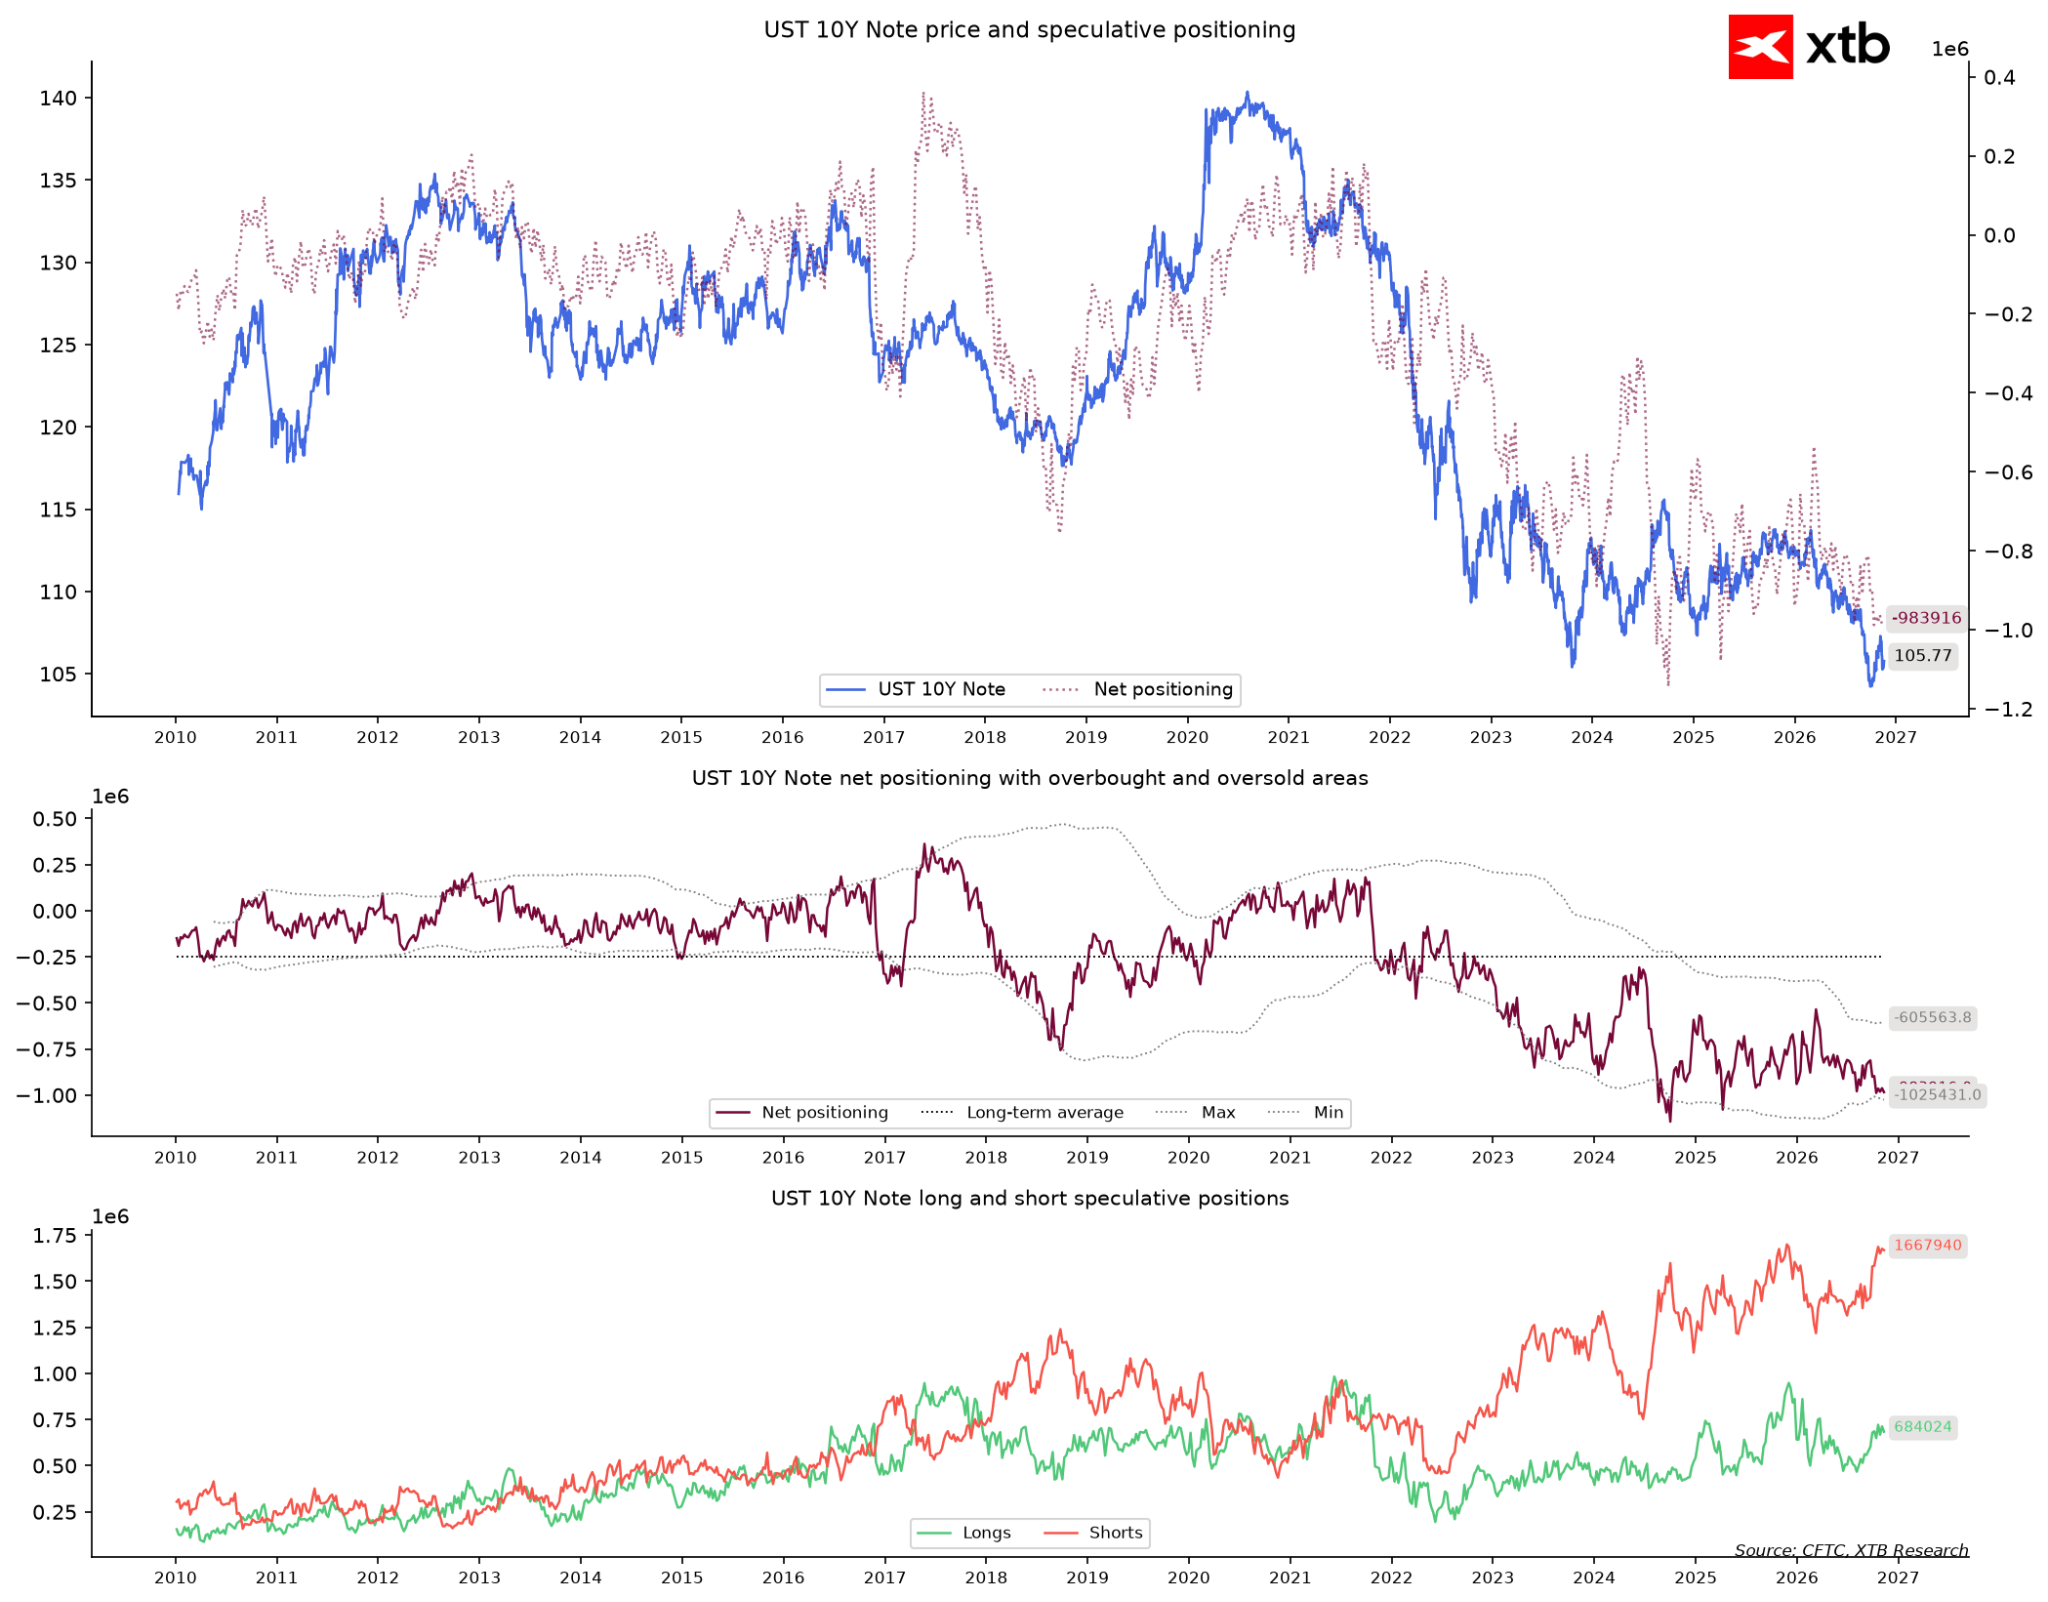
- تحتفظ صناديق المضاربة بمراكز بيع قريبة من مستويات قياسية في سندات الخزانة الأمريكية لأجل 10 سنوات، مما يُنذر بارتفاع حاد في حال انخفاض العائدات.
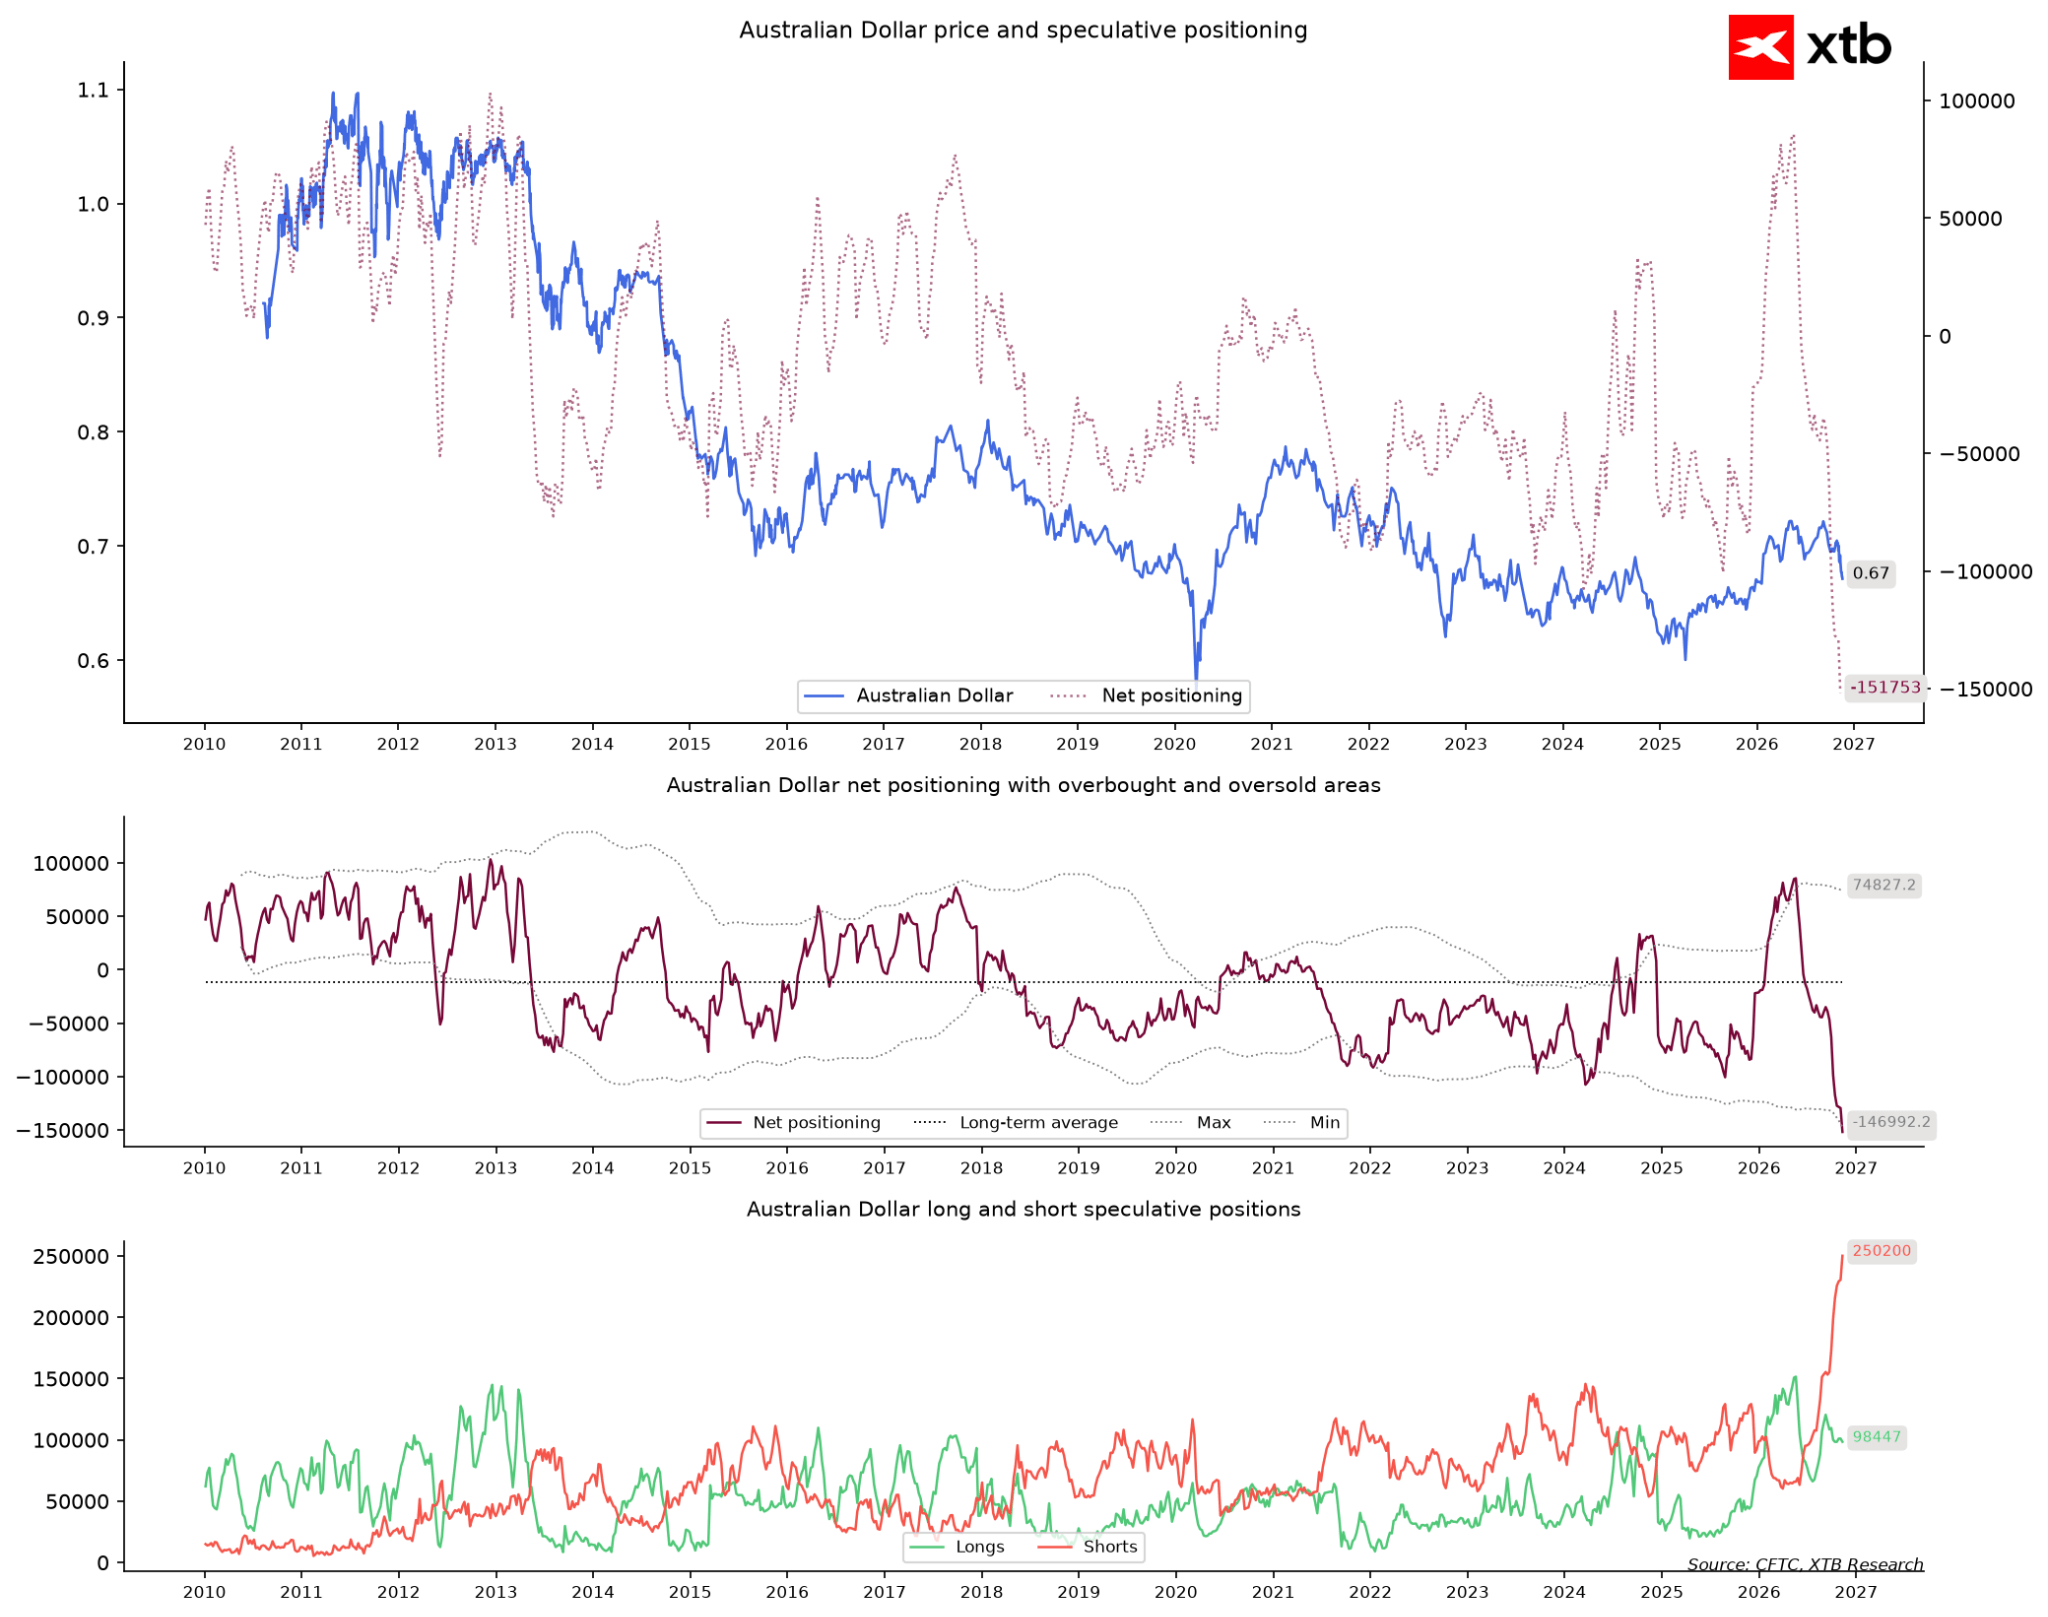
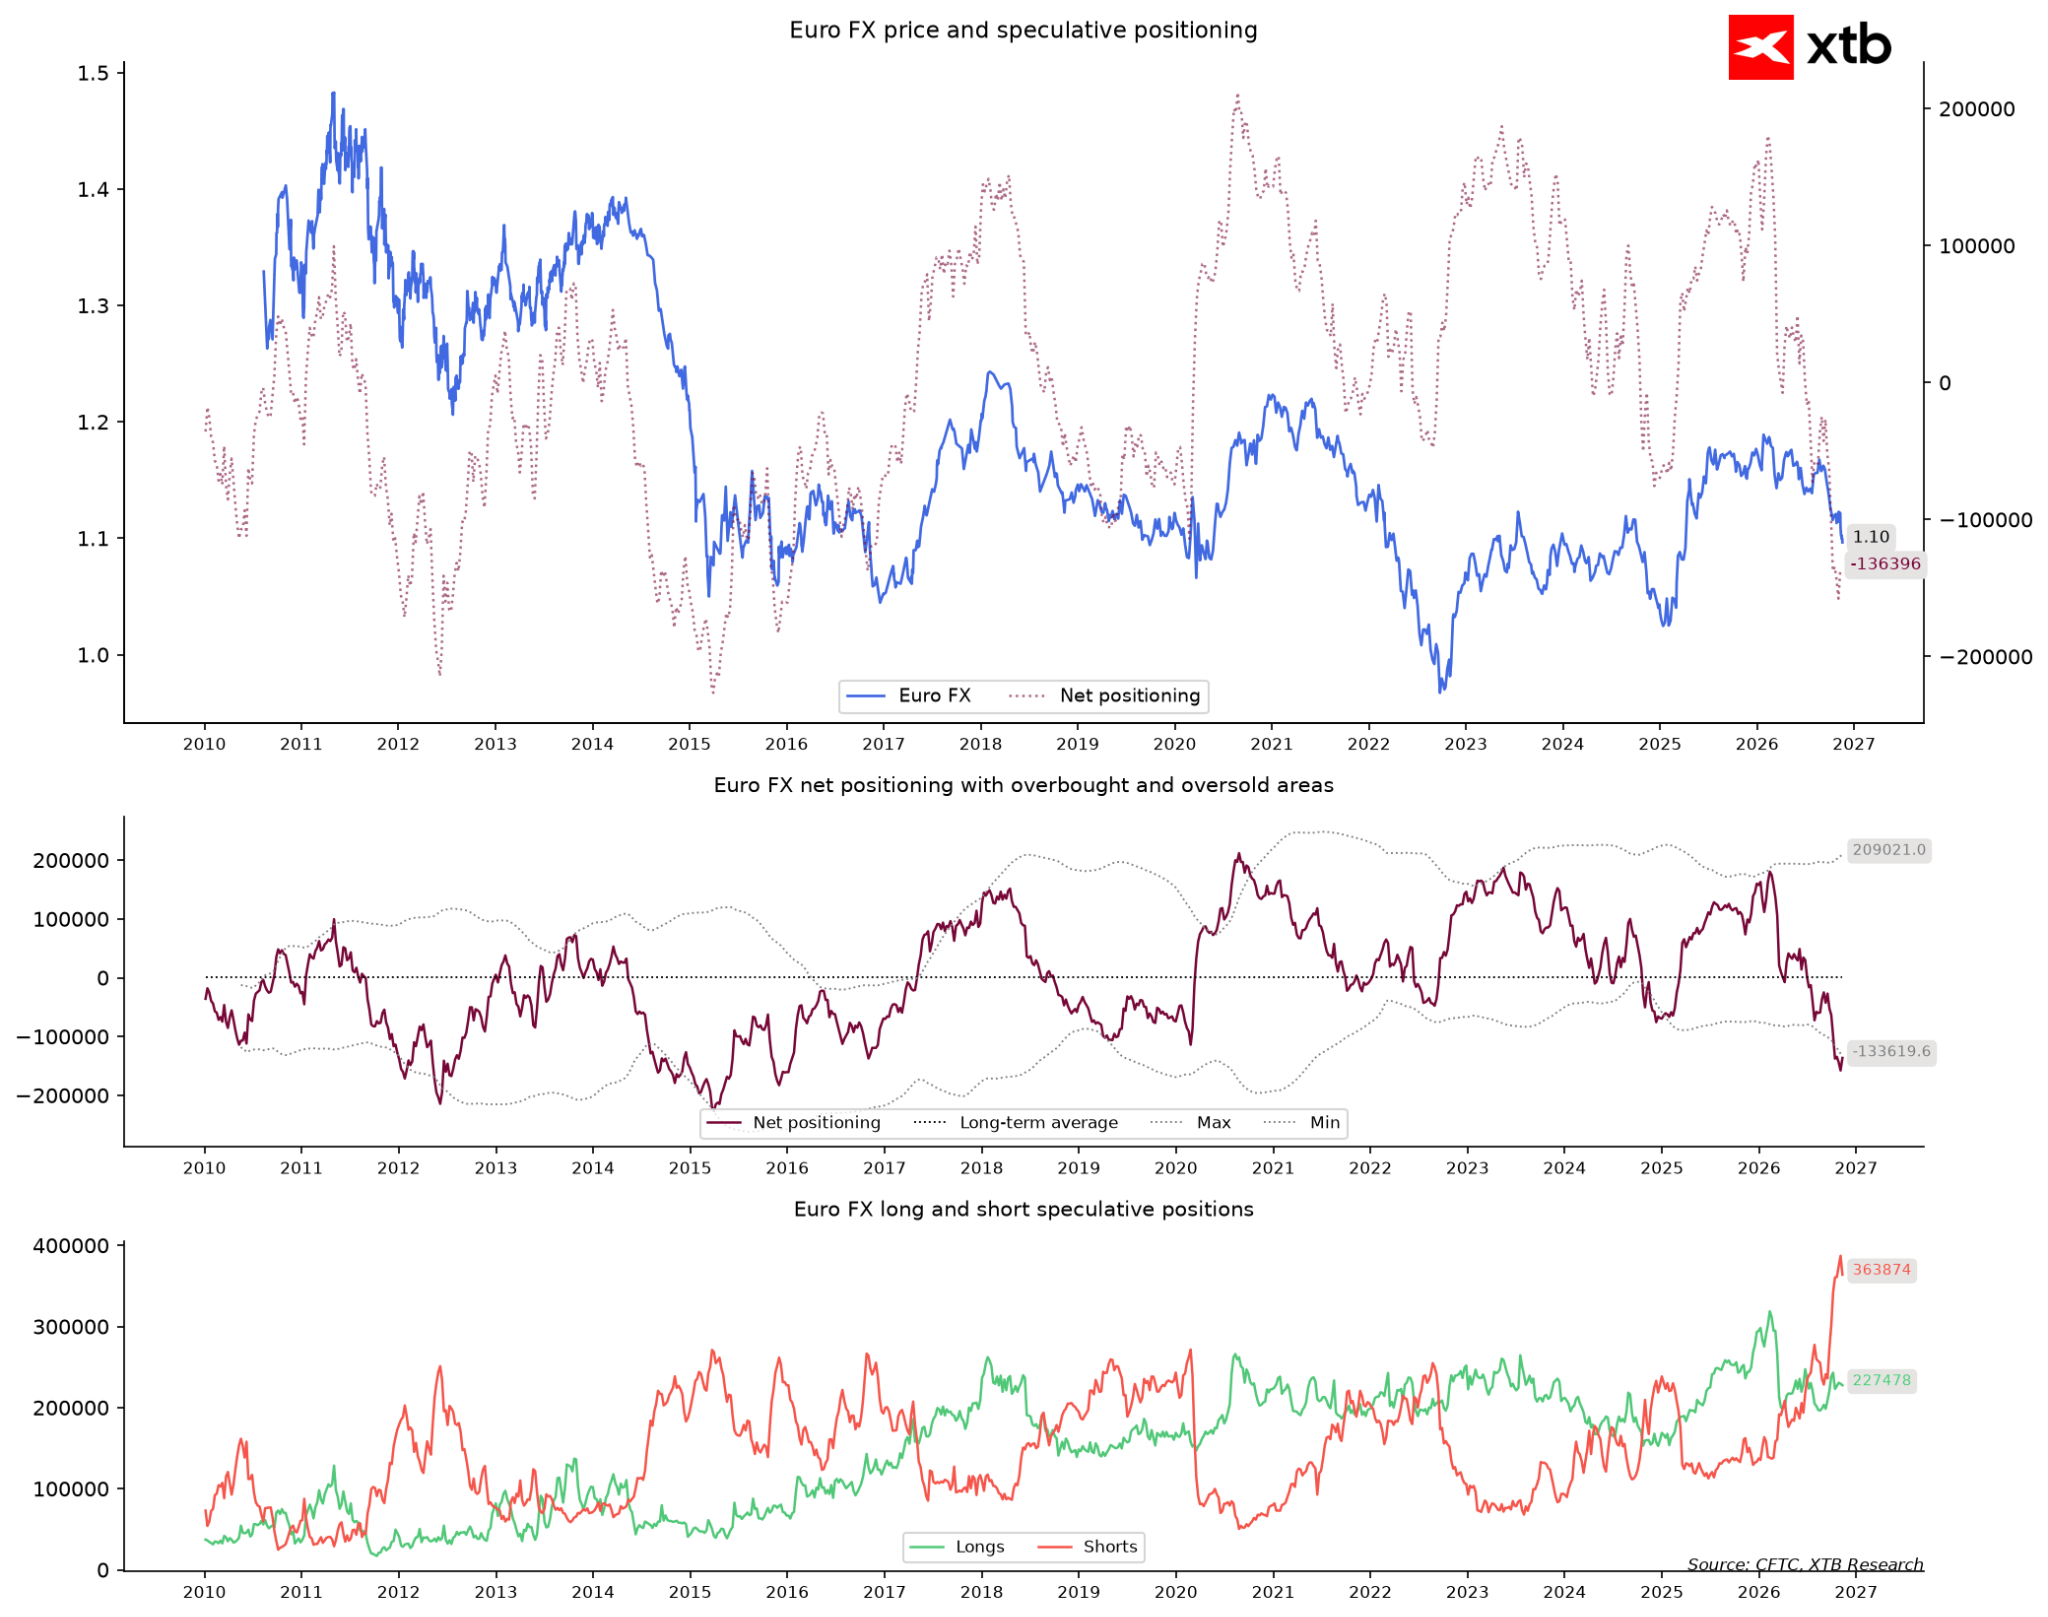
- يزيد حجم مراكز البيع المفرطة في الدولار الأسترالي واليورو من خطر حدوث ضغط محتمل على مراكز البيع.
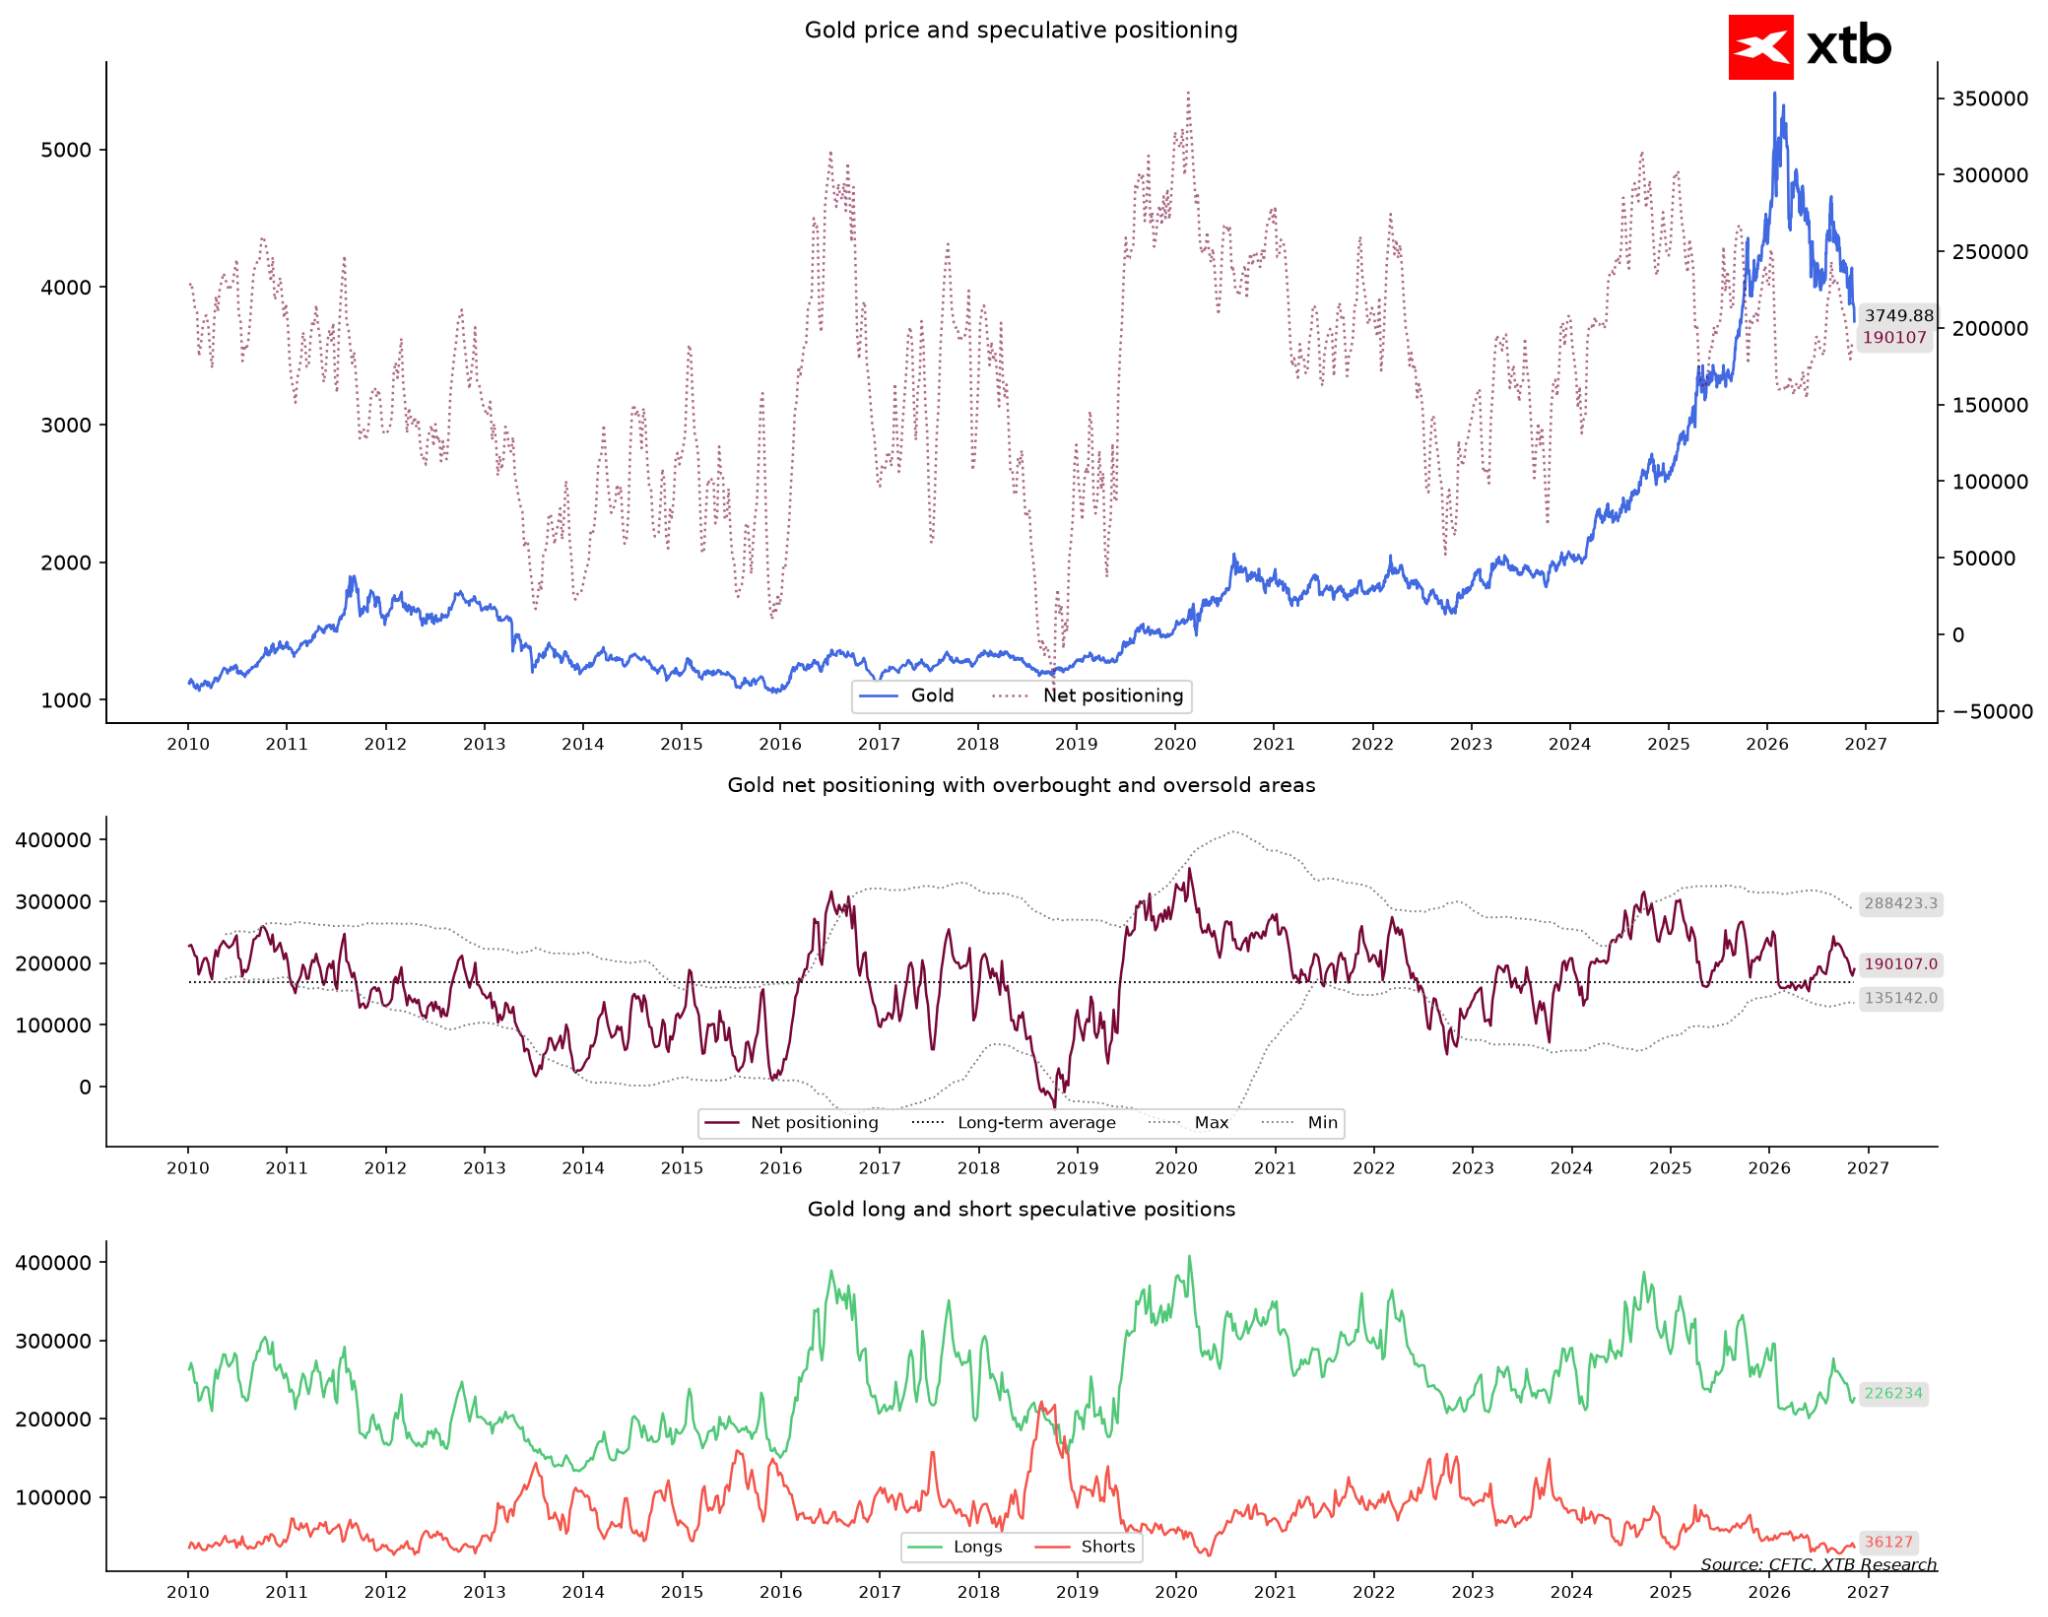
- يحتفظ المضاربون بمراكز شراء كبيرة في الذهب رغم انخفاض سعره مؤخرًا، مما يُشكل نموذجًا مثاليًا لسوق مزدحمة.
- يواجه الغاز الطبيعي إقبالًا كبيرًا على البيع من الصناديق في حين تستقر الأسعار، مما يُهيئ الظروف لارتفاع محتمل في الأسعار.
- يُعاني مديرو الصناديق من مراكز شراء كبيرة في الريال البرازيلي بعد انخفاضه الحاد خلال الشهر الماضي.

- تحتفظ صناديق المضاربة بمراكز بيع قريبة من مستويات قياسية في سندات الخزانة الأمريكية لأجل 10 سنوات، مما يُنذر بارتفاع حاد في حال انخفاض العائدات.
- يزيد حجم مراكز البيع المفرطة في الدولار الأسترالي واليورو من خطر حدوث ضغط محتمل على مراكز البيع.
- يحتفظ المضاربون بمراكز شراء كبيرة في الذهب رغم انخفاض سعره مؤخرًا، مما يُشكل نموذجًا مثاليًا لسوق مزدحمة.
- يواجه الغاز الطبيعي إقبالًا كبيرًا على البيع من الصناديق في حين تستقر الأسعار، مما يُهيئ الظروف لارتفاع محتمل في الأسعار.
- يُعاني مديرو الصناديق من مراكز شراء كبيرة في الريال البرازيلي بعد انخفاضه الحاد خلال الشهر الماضي.
تخيل موقفاً يندفع فيه جميع ركاب سفينة سياحية تقريباً نحو جانب واحد لمشاهدة ظاهرة معينة؛ فحتى لو كان المحيط هادئاً، ستبدأ السفينة بالميل بشكل خطير، ولن يتطلب الأمر سوى موجة صغيرة لإثارة حالة من الذعر. هذا هو بالضبط المشهد الذي يعكسه أحدث تقرير صادر عن لجنة تداول السلع الآجلة (CFTC). ومع ذلك، تجدر الإشارة إلى توضيح بسيط: البيانات المتاحة حالياً تتعلق بوضع المراكز كما كانت في 10 نوفمبر، وقد تكون أمور كثيرة قد تغيرت منذ ذلك الحين؛ إذ تأخر صدور تقرير "التزامات المتداولين" (COT) الأخير بسبب عطلة "يوم المحاربين القدامى" في الولايات المتحدة.
وبالعودة إلى التحليل... اتخذ كبار المضاربين في أسواق العقود الآجلة مراكز أحادية الجانب بشكل لافت في عدة قطاعات رئيسية، وهو أمر لم يحدث منذ سنوات، بل وفي بعض الحالات، لم يسبق له مثيل في تاريخ البيانات المتاحة.
القاسم المشترك في الأيام الأخيرة هو الإيمان الراسخ بقوة الدولار الأمريكي ومتانة عوائد السندات المحلية، في مقابل عدم ثقة شبه مطلق في السلع الصناعية وعملات الاقتصادات الأخرى. تكمن المشكلة في أنه عندما يقوم الجميع بالبيع بالفعل، تنفد السوق من الأطراف الراغبة في فتح مراكز بيع جديدة (مراكز قصيرة). وفي مثل هذه اللحظات، تتراجع العوامل الأساسية (الأساسيات الاقتصادية) لتفسح المجال أمام الآليات البحتة لإغلاق المراكز القائمة.
الديون والعملات: الجميع في مواجهة بقية العالم
يتجلى المشهد الأكثر دلالة في سوق الديون الأمريكية؛ حيث تشير البيانات المتعلقة بسندات الخزانة الأمريكية لأجل 10 سنوات إلى أن الصناديق المضاربة تحتفظ بنحو 984 ألف عقد صافٍ تراهن على انخفاض الأسعار (أي ارتفاع العوائد). نحن نتحدث عن مستوى يُظهر تشاؤماً لدى هذه الصناديق يفوق ما شهدناه في 99% من الأسابيع طوال تاريخ التداول، حيث لا تمثل الرهانات على ارتفاع الأسعار سوى 29% فقط من إجمالي مراكزهم. يتصرف المستثمرون المؤسسيون وكأن أسعار الفائدة في الولايات المتحدة لن تشهد انخفاضاً ملموساً على الإطلاق. وفي المقابل، يقف الطرف الآخر في السوق -أي المنتجون والمتحوطون- في الجانب المعاكس تماماً، حيث يراكمون رهانات قياسية على ارتفاع أسعار السندات. إن السوق اليوم مشدودة كوتر القوس؛ فأي مؤشر اقتصادي كلي ضعيف قادم من الولايات المتحدة قد يؤدي إلى موجة هائلة من عمليات إعادة شراء العقود.
لقد استبعدت رؤوس الأموال ذاتها عملات أخرى بشكل شبه كامل. فقد أصبح الدولار الأسترالي هدفاً لهجوم غير مسبوق، حيث وسّعت الصناديق مراكزها المدينة (الرهانات على الانخفاض) لتصل إلى 152 ألف عقد. وتُعد هذه النظرة أكثر تشاؤماً مقارنةً بأي وقت مضى في السجلات التاريخية، إذ تشكل الرهانات على تراجع العملة أكثر من 70% من إجمالي محافظ هذه الصناديق. ومثل هذا العدد المرتفع للغاية من المراكز المدينة يزيد بشكل كبير من مخاطر حدوث "ضغط المراكز المدينة" (short squeeze).
واجه اليورو مصيراً مشابهاً؛ إذ يحتفظ المضاربون بـ 136 ألف عقد تراهن على انخفاض سعر صرف العملة، وهو مستوى يضعهم ضمن فئة تمثل نسبة ضئيلة جداً من أكثر اللحظات تشاؤماً في التاريخ. ويستغل المستثمرون حالة التباين في السياسات بين الاحتياطي الفيدرالي والبنوك المركزية الأخرى. وهنا يبرز تساؤل: ماذا سيحدث عندما تتوقف هذه الفجوة عن الاتساع؟ وتجدر الإشارة، مع ذلك، إلى أن زوج اليورو/دولار يتداول بالقرب من مستوى 1.10، وقد بدأت مراكز البيع (المراهنة على الانخفاض) في التراجع قليلاً.
الذهب والفضة: تداولات مزدحمة في ظل تراجع البريق
تشهد سوق المعادن النفيسة ديناميكية مختلفة تماماً. قد يتوقع المستثمرون، للوهلة الأولى، أن يؤدي حدوث عمليات بيع مكثفة إلى هروب رؤوس الأموال المضاربة؛ لكن الواقع يختلف تماماً عن ذلك. فقد انخفض سعر الذهب بأكثر من 9% خلال الشهر الماضي (مع تراجع أسبوعي بلغ قرابة 6%)، ليهبط باتجاه مستوى 3750 دولاراً. وفي الوقت ذاته، قامت الصناديق الاستثمارية بشراء 11 ألف عقد إضافي، مما رفع صافي مراكزها إلى 190 ألف عقد. وتجدر الإشارة إلى أن 86% من إجمالي مراكز مديري الصناديق في هذه السوق تراهن على تحقيق المزيد من المكاسب. نحن هنا أمام حالة نموذجية من التباين: ينخفض السعر بشكل حاد، بينما يواصل المضاربون تعزيز رهاناتهم رغم تراجع الأسعار. ومن ناحية أخرى، وبالنظر إلى التاريخ القريب، يظل المشترون في موقف ضعيف نسبياً.
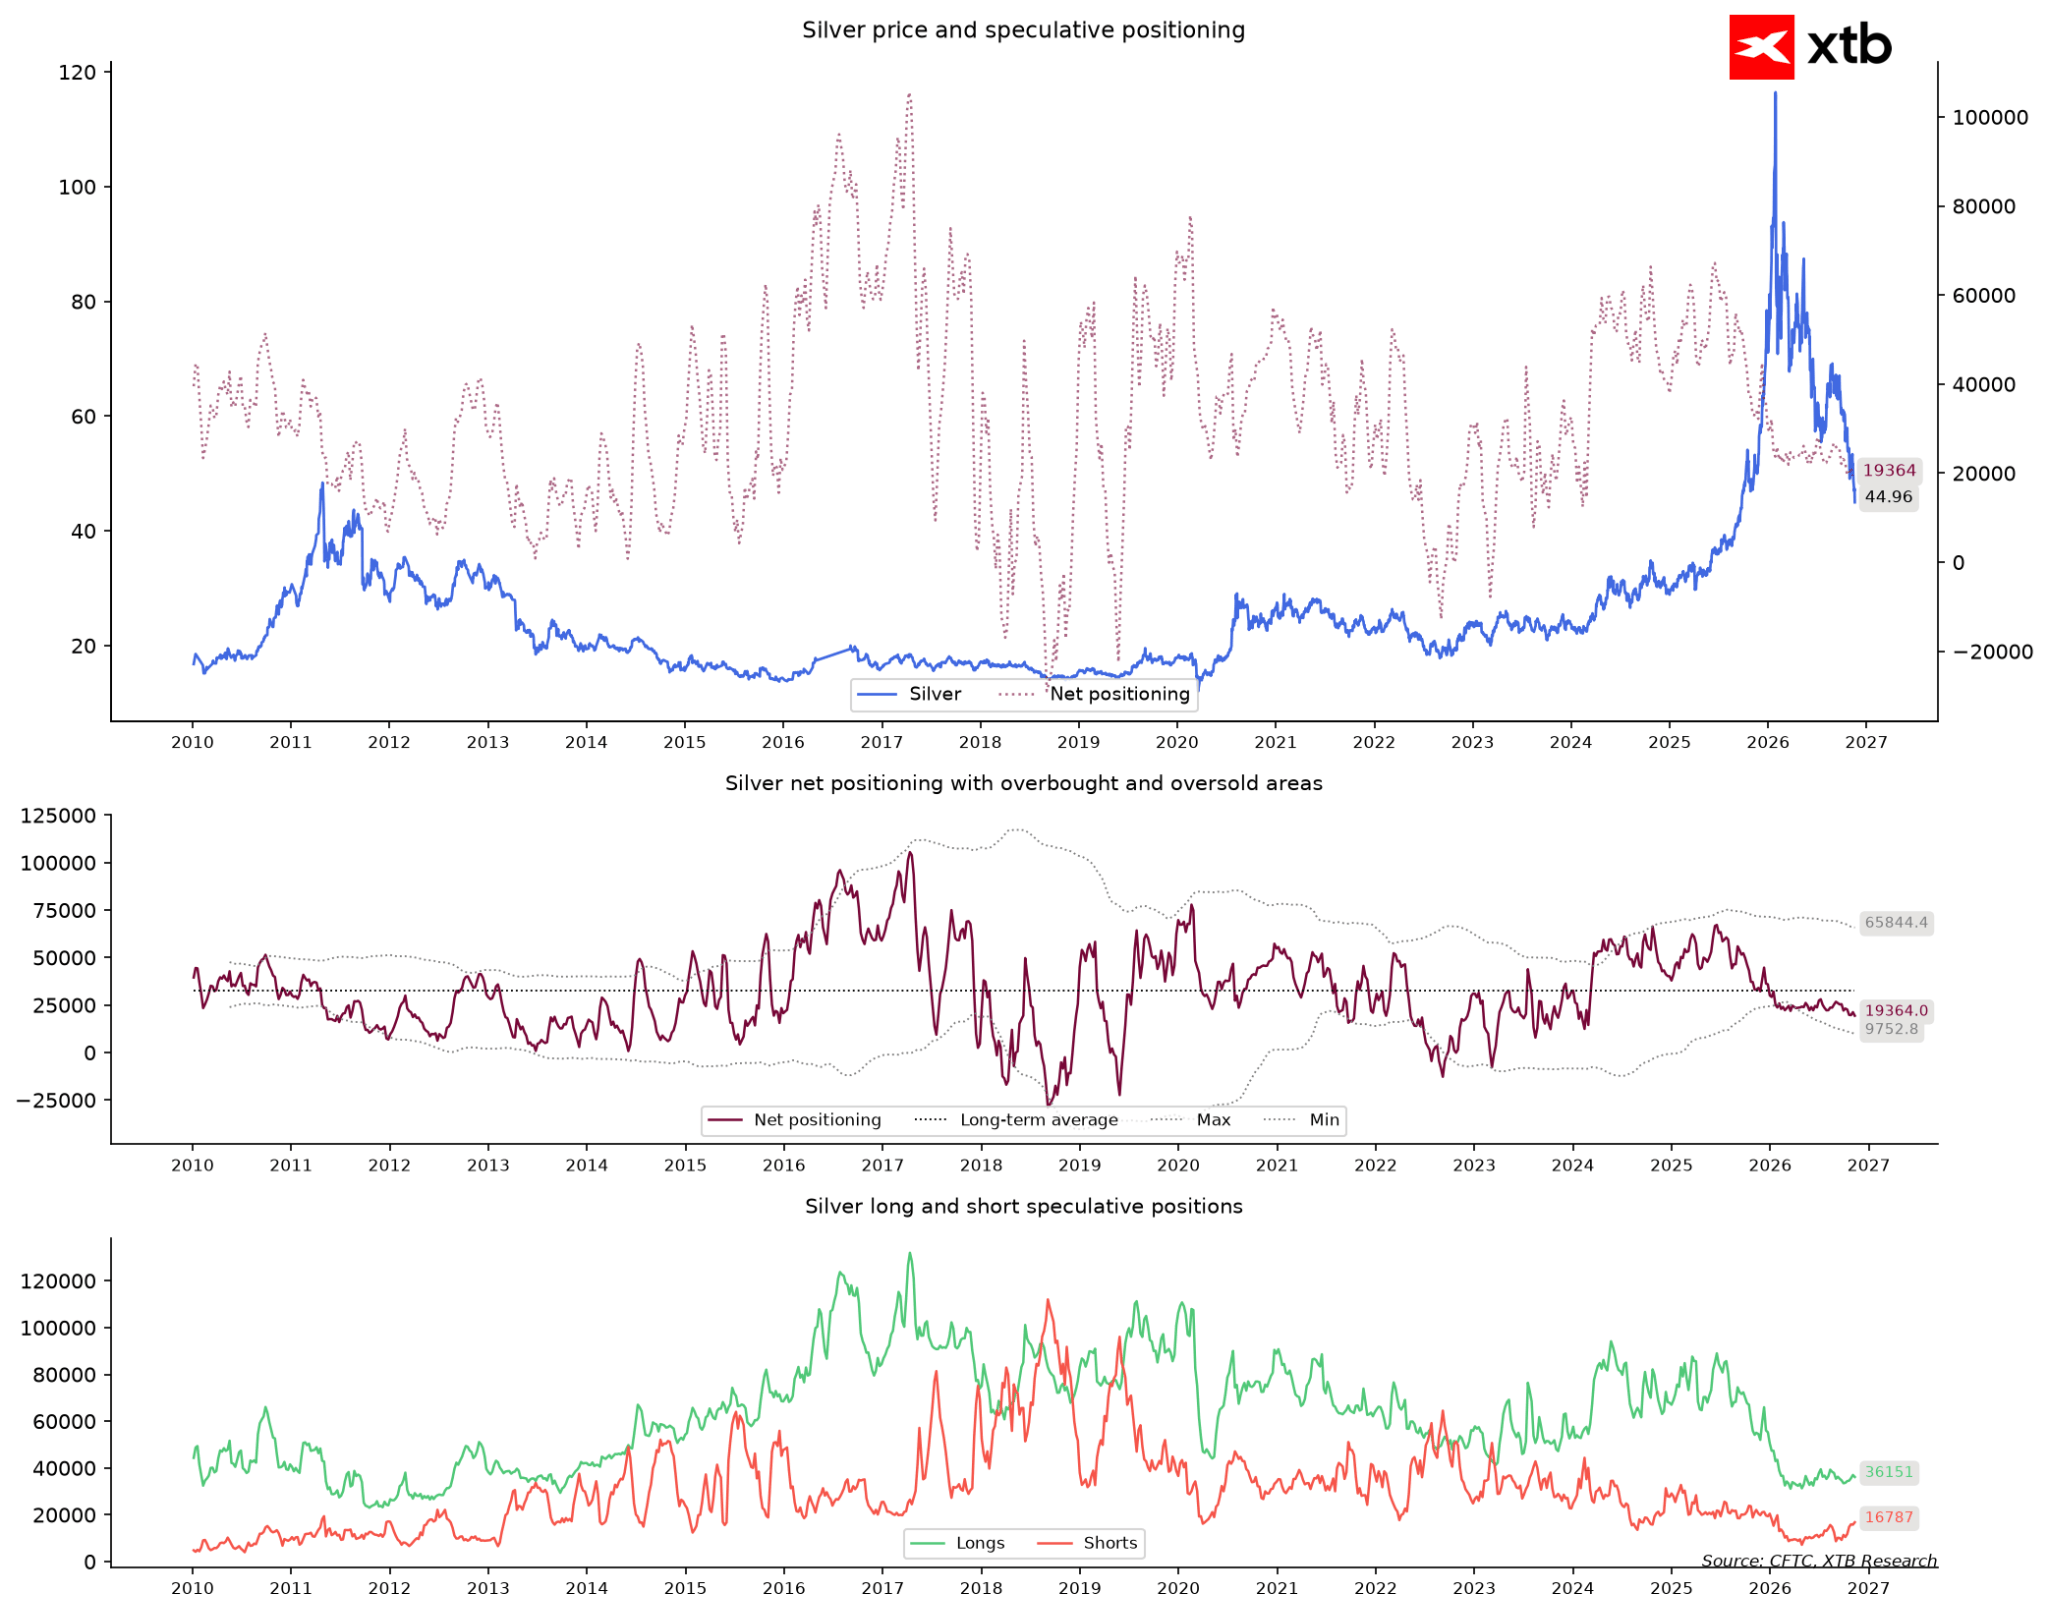
في المقابل، شهدت الفضة هبوطاً حاداً؛ إذ أدى انخفاض سعرها بأكثر من 20% على أساس شهري (ليصل إلى نحو 45 دولاراً) إلى دفع قيمتها نحو مستويات متدنية للغاية مقارنة بما كانت عليه خلال العام الماضي. وتحتفظ الصناديق حالياً بـ 19 ألف عقد شراء صافٍ فقط، وهو ما يعكس تقليصاً للمراكز الاستثمارية بأسلوب أكثر انضباطاً مقارنة بما حدث مع الذهب. ويشير هذا التباين إلى أن سوق الذهب قد يكون حالياً أكثر عرضة لمزيد من خيبات الأمل؛ فإذا ما دفعت موجة من عمليات البيع المستثمرين الذين دخلوا السوق في وقت متأخر (المراهنون على الصعود) إلى تقليص خسائرهم، فقد يكتسب التصحيح زخماً متسارعاً يشبه الانهيار الثلجي.
الغاز الطبيعي والسلع: وضعٌ أشبه بـ "زنبرك" مضغوط إلى أقصى حد
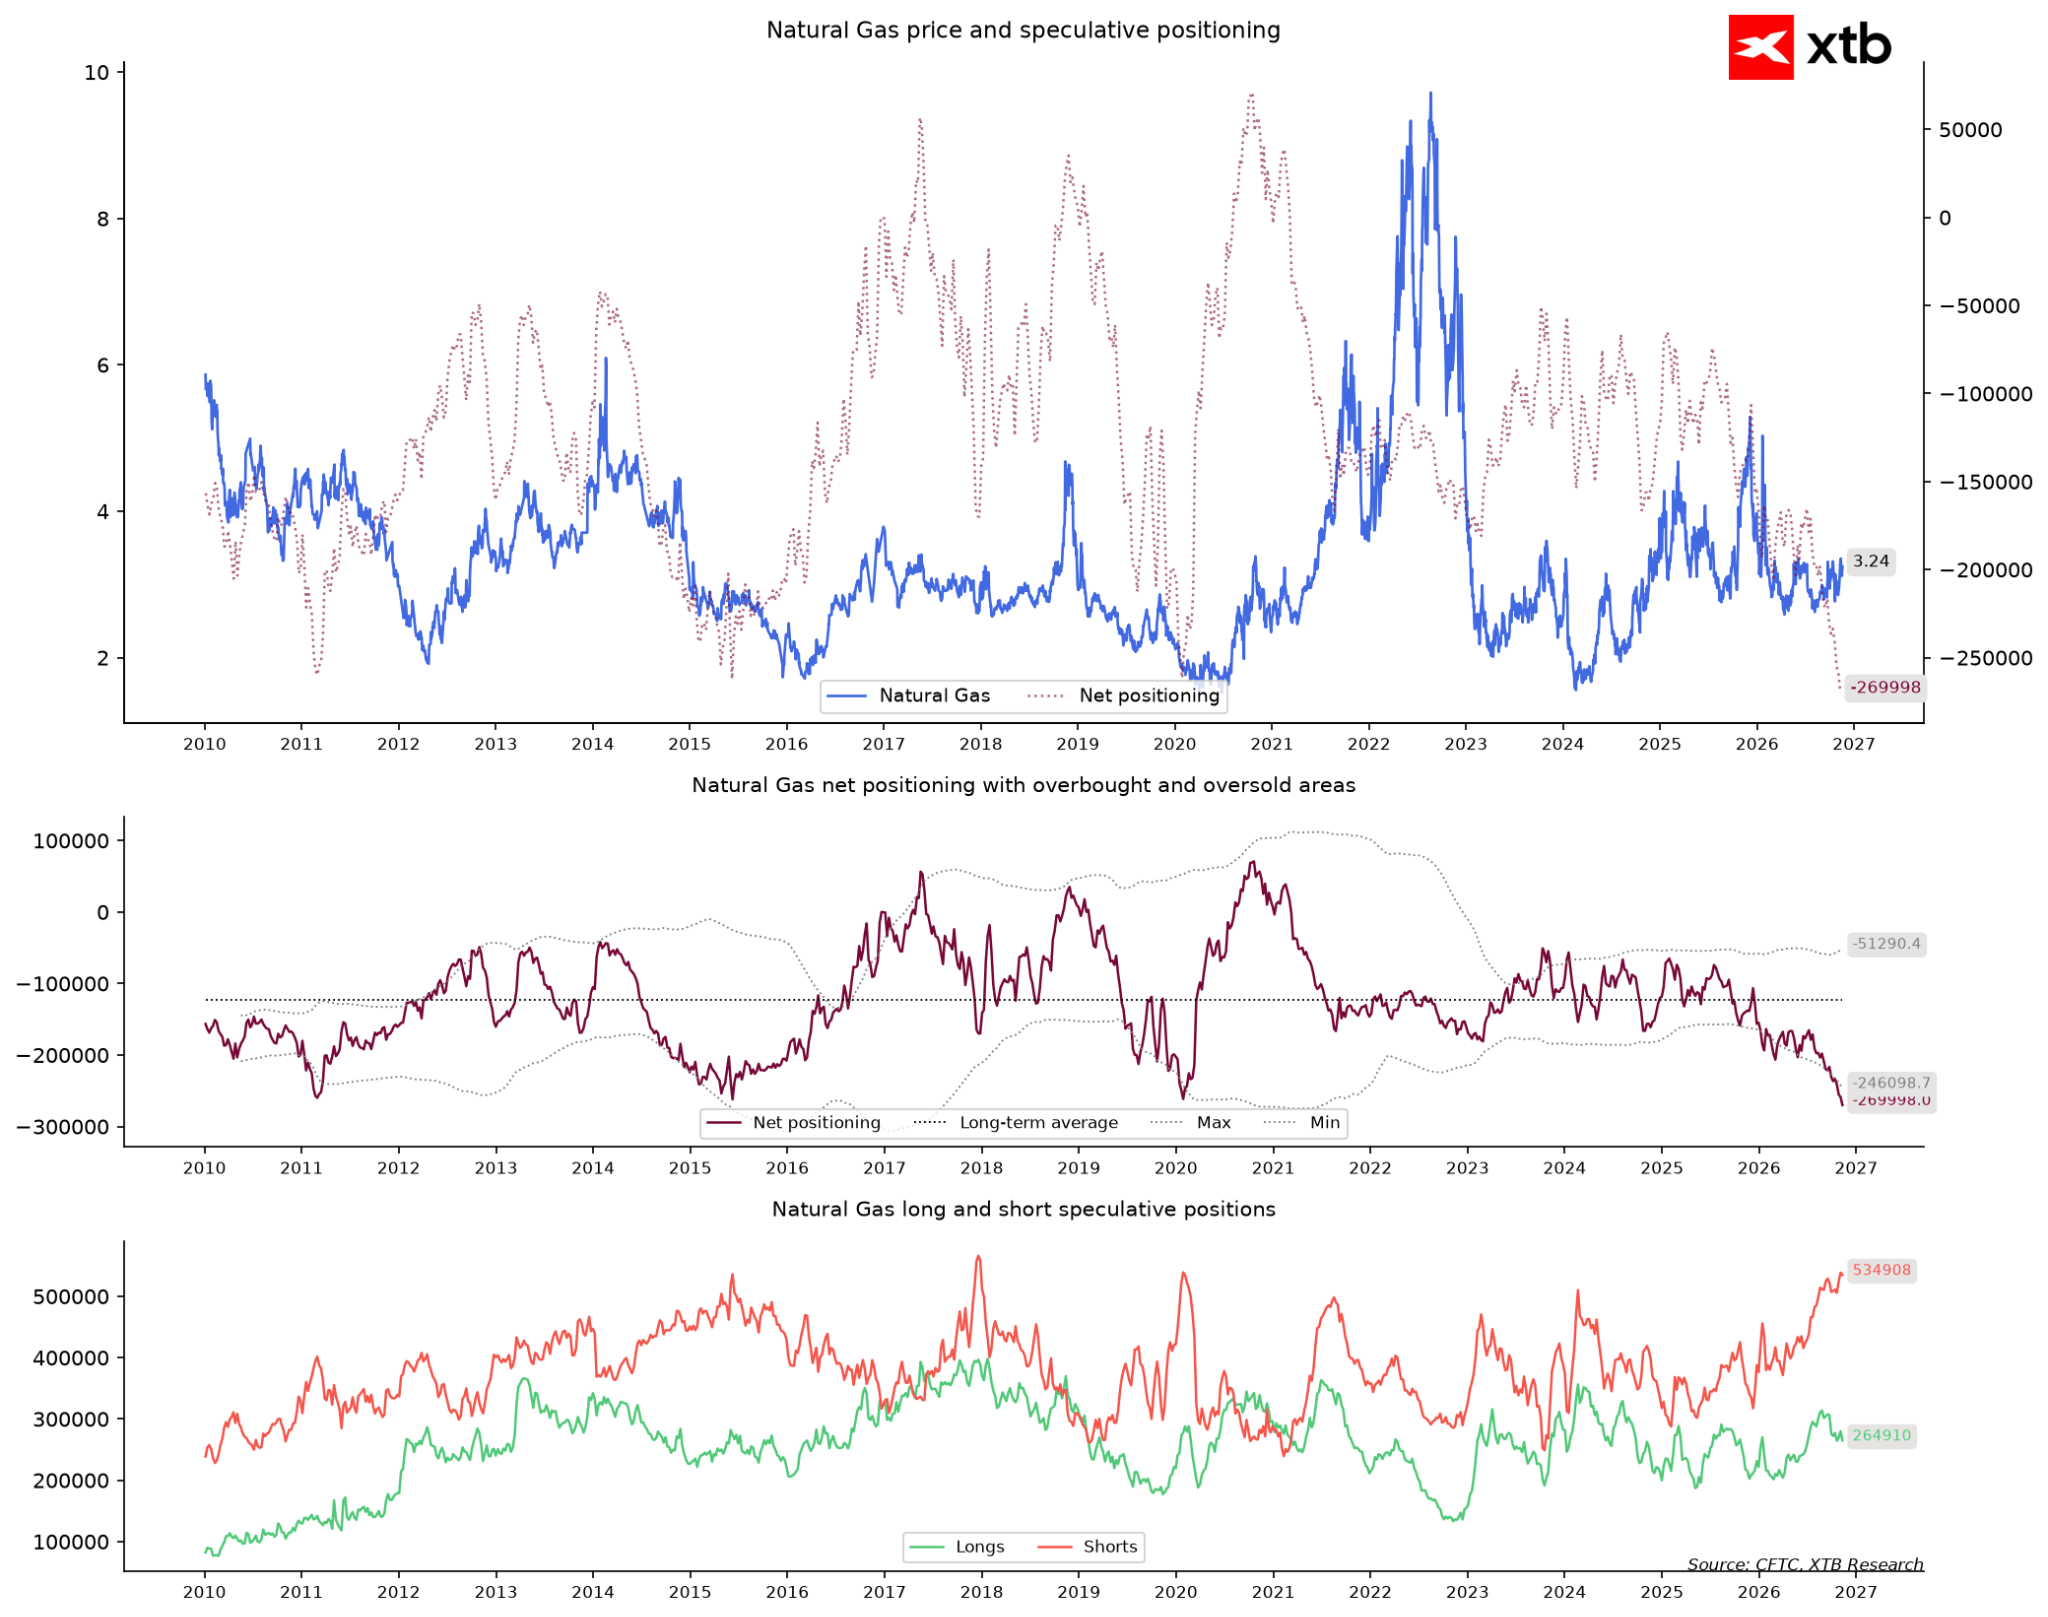
إذا كان هناك سوقٌ يتهيأ لسيناريو "الضغط على المراكز المكشوفة" (short squeeze) -وهو وضعٌ كلاسيكي في الأسواق المالية- فهو بلا شك سوق الغاز الطبيعي. إذ يحتفظ المضاربون بمراكز بيع صافية (short positions) تصل إلى 270 ألف عقد. وتُشير المؤشرات بوضوحٍ تام إلى أن نظرة الصناديق الاستثمارية حالياً هي الأكثر تشاؤماً في تاريخ هذا السوق؛ فمركزٌ واحد فقط من كل ثلاثة مراكز تملكها هذه الصناديق يراهن على ارتفاع الأسعار. وفي المقابل، لا يُبدي السوق أي رغبة في مواصلة الهبوط؛ فقد ارتفع السعر بنسبة 7% على أساس شهري، ليستقر عند مستوى 3.25 دولار تقريباً. وعلى الجانب الآخر، يقف المنتجون الذين يلجؤون إلى التحوط عبر مراكز شراء (long positions) تتجاوز 260 ألف عقد. نحن أمام حالة من الجمود التام في المراكز: فالمضاربون يراهنون على مزيدٍ من الانخفاض في الأسعار، بينما توقف السوق عن التفاعل مع المحفزات السلبية. وفي ظل هذا الوضع، قد تكفي موجة بردٍ قاسية واحدة لإجبار المضاربين على تقليص مراكز البيع لديهم بشكلٍ كبير، وهو ما قد يدفع الأسعار للصعود بمقدار دولارٍ كامل لكل عقد.
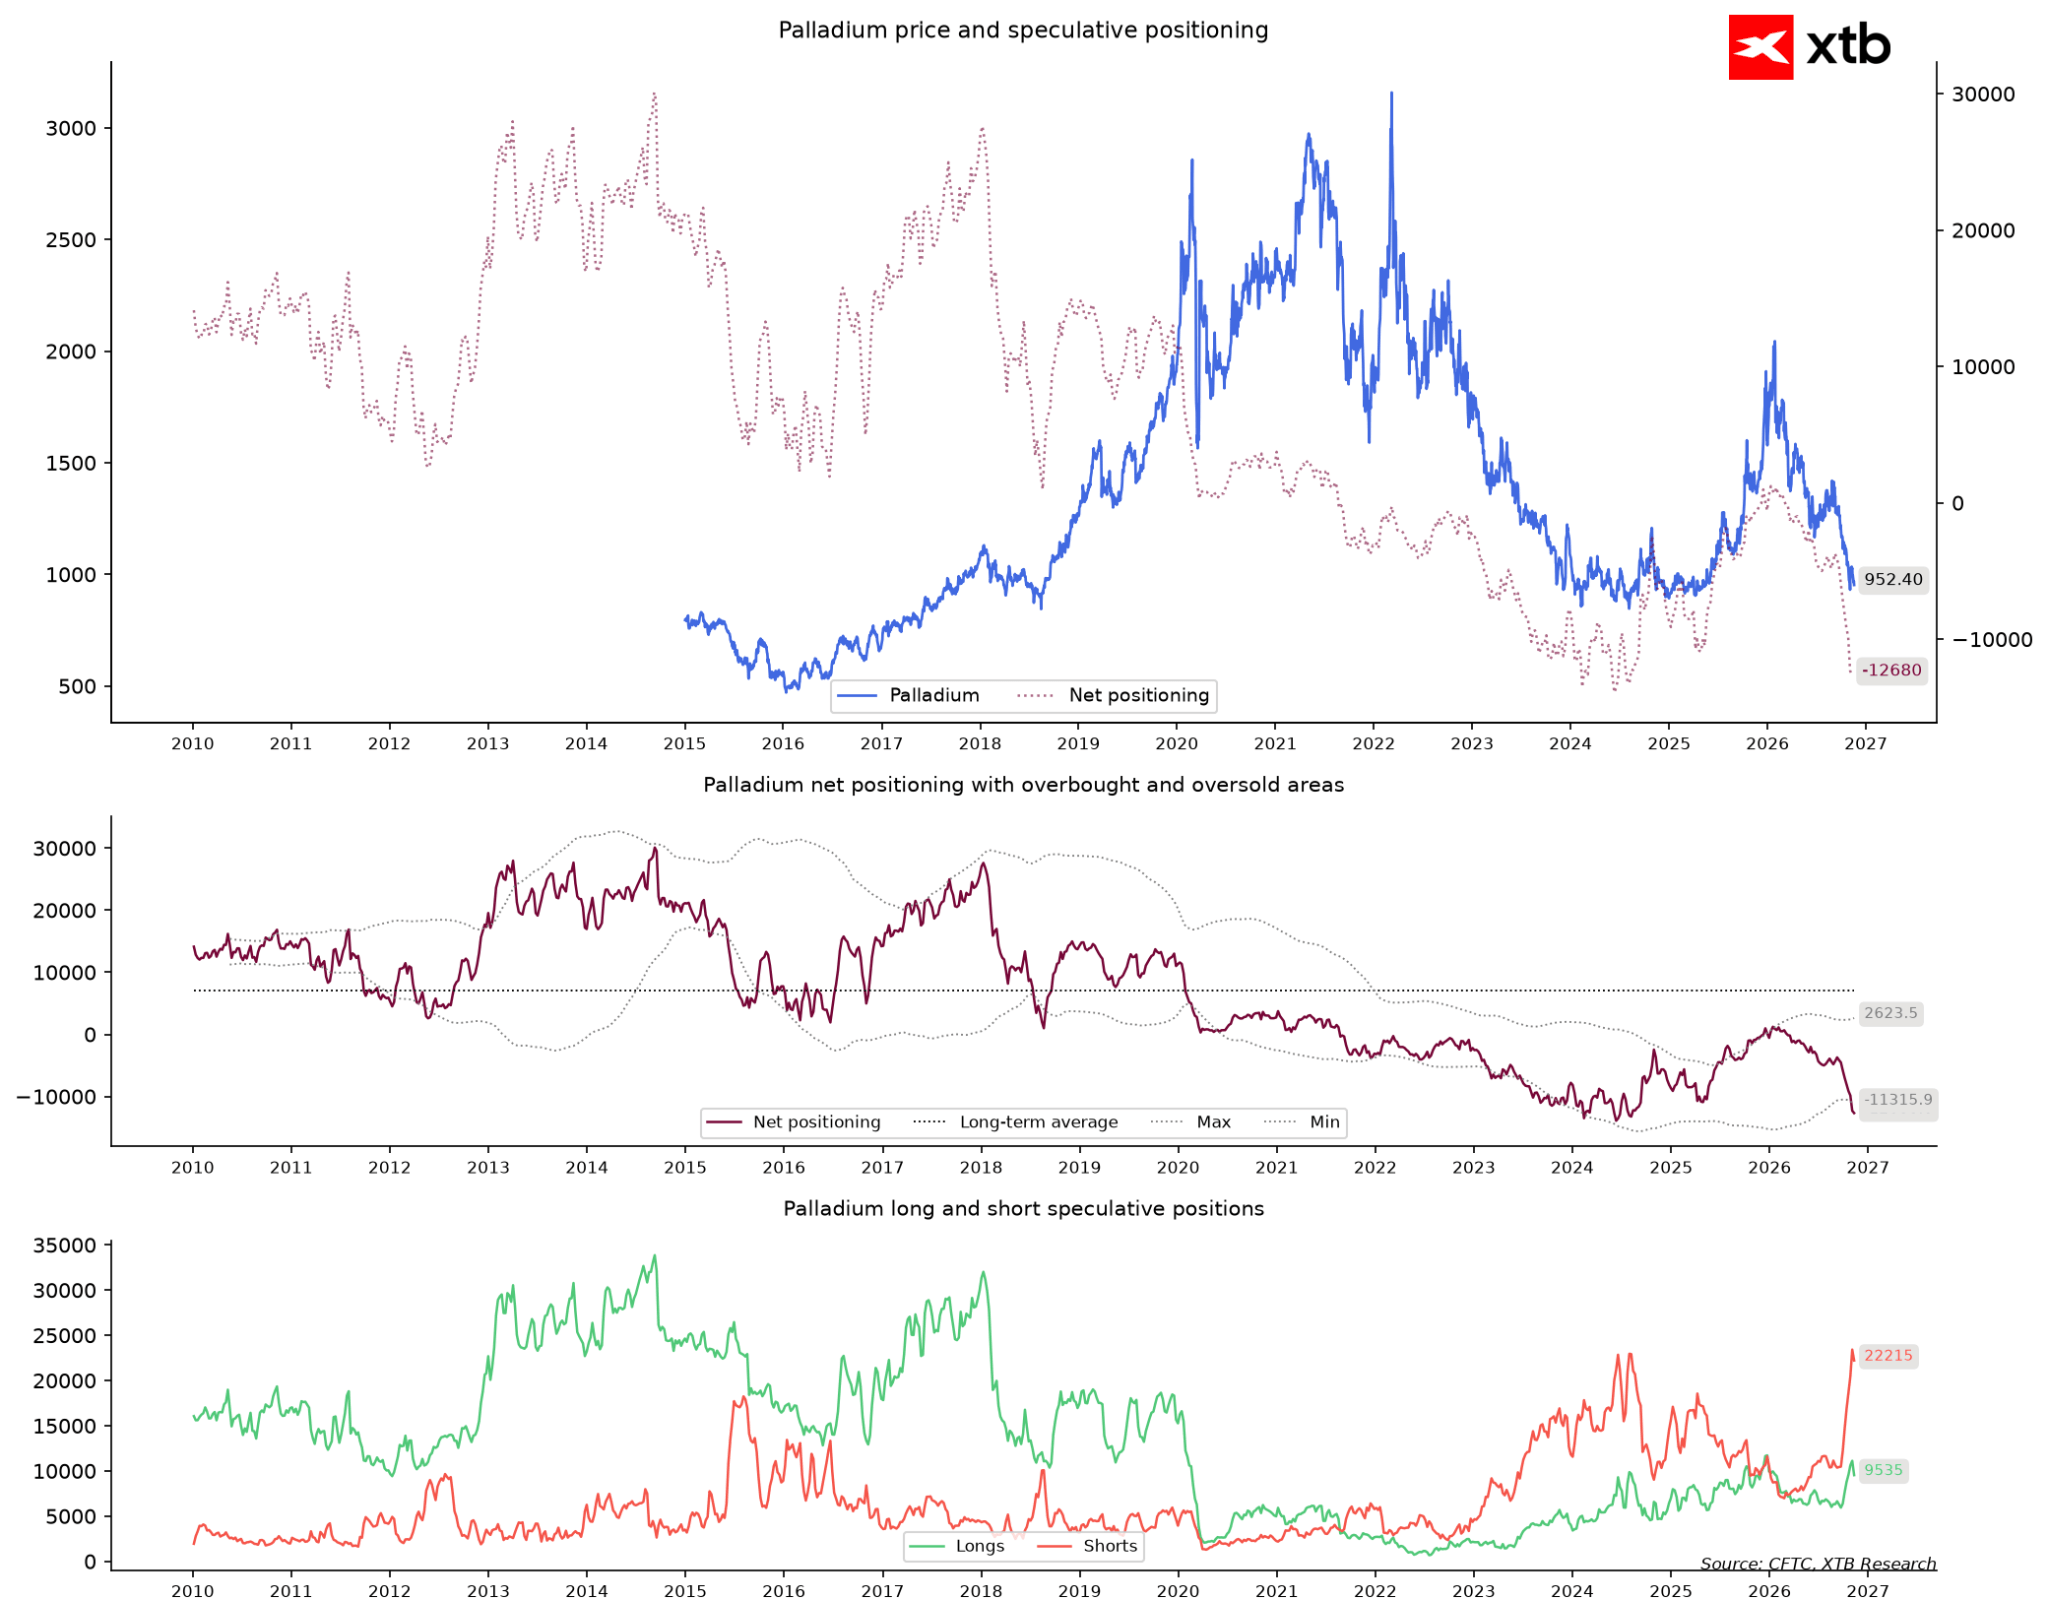
وجد البالاديوم نفسه في فخ يكاد يكون مماثلاً؛ إذ بلغ سعره 954 دولاراً (بانخفاض تجاوز 14% خلال شهر)، ووصلت المشاعر السلبية لدى الصناديق الاستثمارية إلى ذروتها التاريخية بنسبة 100%، مع احتفاظها بـ 13 ألف عقد بيع على المكشوف (صافي مراكز مدينة). وحين يبلغ التشاؤم مداه الأقصى، فإن أي دافع للطلب قد يجبر المتعاملين على إغلاق مراكزهم المفتوحة للبيع على المكشوف بشكل متسرع، وبأي سعر كان.
عملات الأسواق الناشئة: درسٌ مؤلم في محاولة "التقاط سكينٍ ساقطة"
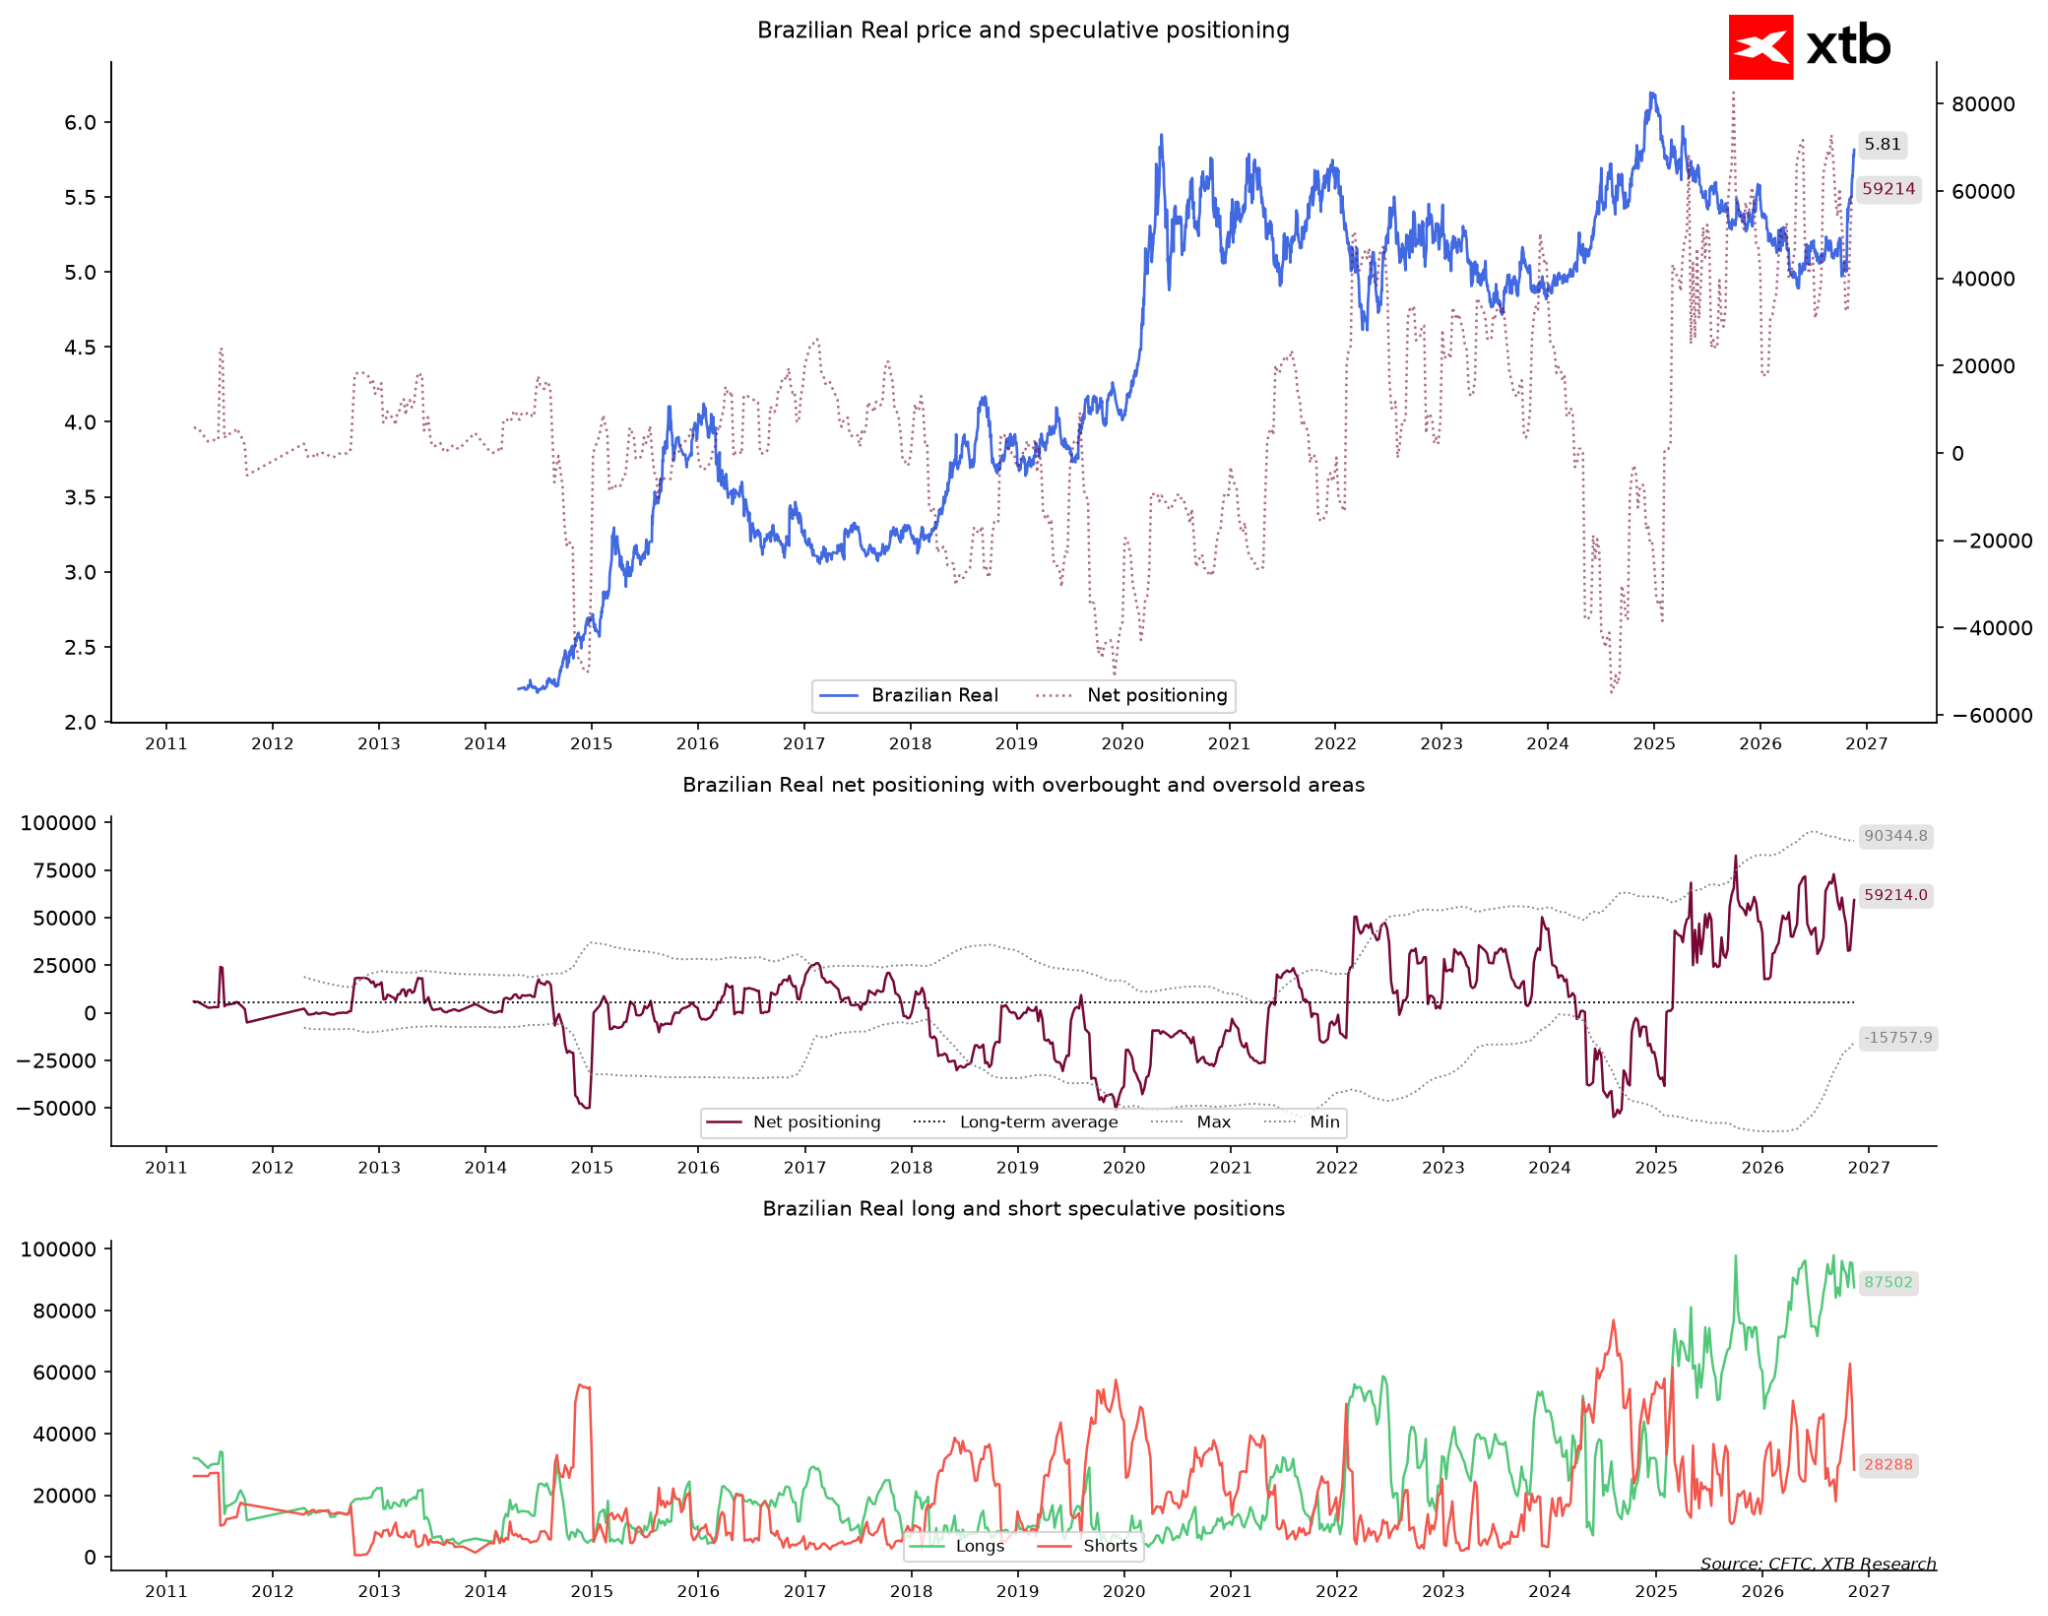
تمثّل الفخ الأخطر في الأسابيع الأخيرة في قطاع عملات الأسواق الناشئة، وكان الضحية هو "الريال البرازيلي". فقد آمن مديرو الصناديق -بشكلٍ شبه مطلق- بقوة العملة البرازيلية؛ إذ بلغ صافي مراكزهم 59 ألف عقد شراء، وهو مستوى يعكس توجهاً صعودياً يتجاوز ما سُجّل في 98% من الأسابيع تاريخياً (حيث كانت أكثر من ثلاثة أرباع مراكزهم تراهن على ارتفاع قيمة الريال).
لكن الواقع جاء قاسياً؛ إذ ارتفع سعر صرف الدولار مقابل الريال البرازيلي بأكثر من 15% خلال شهر واحد، مما يشير إلى ضعفٍ حاد في العملة البرازيلية (حيث وصل سعر الدولار إلى مستويات مرتفعة للغاية مقارنةً بالعام الماضي، متجاوزاً المتوسط الطبيعي بأكثر من 3.5 انحراف معياري). وهكذا، وجدت الصناديق نفسها عالقةً في الجانب الخاطئ من السوق بشكلٍ مؤلم. ورغم محاولاتهم خلال الأسبوع الماضي زيادة مراكز الشراء، إلا أن الاتجاه الصعودي القوي للدولار مقابل الريال جعل الضغوط الرامية إلى تصفية المراكز -وتحمل الخسائر- تتزايد يوماً بعد يوم.
ما الذي ينبغي مراقبته في الأسابيع المقبلة؟
احتمالية حدوث انهيار في أسعار الذهب إذا لم يتحقق تعافٍ سريع في النمو. فإذا فشلت أسعار الذهب في العودة سريعاً إلى مستويات أعلى من أدنى مستوياتها المحلية الأخيرة، فإن تكدس الصناديق الاستثمارية في مراكز شرائية بنسبة تصل إلى 86% قد يتحول إلى حالة من "الاستسلام" الجماعي. وستكون الإشارة التحذيرية هنا هي حدوث انخفاض حاد في المراكز الشرائية (long positions) بالتزامن مع تسجيل الأسعار لمستويات متدنية جديدة.
توافر مقومات لحدوث عمليات تغطية مكثفة للمراكز البيعية (short squeeze) في أسواق الدين والدولار الأسترالي. فمع وجود مستويات قياسية تاريخية للمراكز البيعية في سوق السندات الأمريكية لأجل 10 سنوات وفي العملة الأسترالية، لا تحتاج هذه الأسواق إلى أخبار استثنائية لتحقيق ارتداد قوي؛ إذ يكفي غياب محفزات سلبية جديدة. وستكون أولى إشارات التحول هي تراجع ملموس في عوائد السندات الأمريكية، مما سيجبر الصناديق على إغلاق ما يقرب من مليون عقد بيعي بشكل فوري.
استسلام المضاربين في زوج الدولار مقابل الريال البرازيلي. إن التمسك العنيد بمراكز شرائية لعملة فقدت أكثر من 15% من قيمتها في شهر واحد نادراً ما ينتهي دون عمليات تخارج مؤلمة. ويعد سلوك سعر صرف الدولار مقابل الريال البرازيلي (USDBRL) عند مستوى 5.80 مؤشراً جوهرياً؛ فمزيد من الضعف في العملة المحلية سيؤدي إلى تصفية مراكز مدفوعة بالذعر، وهو ما قد يمثل -بشكل مفارِق- نقطة القاع النهائية لهذه العملة.
قد تظل الأسواق في حالات متطرفة لفترة أطول مما يمليه المنطق، ولكن عندما لا يتبقى أحد لينضم إلى قائمة المشترين أو البائعين في مركز معين، يصبح تغيير الاتجاه مسألة وقت لا أكثر. نادراً ما تظهر أفضل الفرص حيث يتجمع الجميع؛ بل غالباً ما تنشأ في الأماكن التي يفر منها الحشد بشكل محموم.
من أين تأتي هذه البيانات وكيف يمكن قراءتها؟
تصدر هيئة تداول السلع الآجلة الأمريكية (CFTC) أسبوعياً تقرير "التزامات المتداولين" (COT)، الذي يوضح تفاصيل مراكز كبار المشاركين في سوق العقود الآجلة. ينصب تركيزنا بشكل أساسي على الصناديق المضاربة؛ وهي جهات كبرى تتبع عادةً اتجاه السوق، حيث تشتري عندما يرتفع السعر وتبيع عندما ينخفض. وفي المقابل، نجد المنتجين والمتحوطين (مثل المزارعين، وشركات التعدين، والمصافي)، الذين يلجؤون إلى التحوط لحماية أسعار سلعهم الفعلية، وغالباً ما يتخذون مراكز معاكسة لتلك التي تتخذها الصناديق.
عندما نشير إلى أن مراكز الصناديق بلغت مستوى "متطرفاً" — أو أنها أصبحت "أكثر انحيازاً في اتجاه واحد مقارنة بما كانت عليه في 95% من الأسابيع السابقة" — فإننا نقارن وضعها الحالي بسجلاتها التاريخية على مدى السنوات الأخيرة. ومثل هذا المستوى المتطرف لا يُعد بحد ذاته إشارة تداول (إذ قد يظل السوق على حاله لأسابيع)، لكنه يعني أنه في حال حدوث تطور يخالف توقعات الأغلبية، فقد تكون عملية الخروج من المراكز حادة وعنيفة. وهنا تنشأ، من بين أمور أخرى، ما يُعرف بـ "عصر المراكز المدينة" (short squeezes)؛ وهي موجات صعود مفاجئة يضطر فيها المضاربون الذين راهنوا على انخفاض الأسعار إلى إعادة شراء العقود على عجل.
تعكس بيانات هيئة تداول السلع الآجلة (CFTC) مراكز المتداولين كما كانت عليه يوم الثلاثاء، ويتم نشرها يوم الجمعة؛ لذا فهي تعبر عن وضع المراكز مع فارق زمني يبلغ بضعة أيام.



🟡⬇️الذهب أقل من 3800 دولار لأول مرة منذ أكثر من عام



📉ملخص يومي: بنك الاحتياطي الفيدرالي المتشدد وتلاشي التفاؤل بشأن Nvidia يضربان الأسواق. الذهب يقترب من 3700


محضر اجتماع بنك الاحتياطي الفيدرالي: الجميع تقريبًا يؤيدون المزيد من رفع أسعار الفائدة. هل هناك فرصة للحصول على 50 نقطة أساس في ديسمبر؟

انخفاض الذهب بنسبة 2.5% 📉 هل تدخل المعادن النفيسة في سوق هابطة؟