


Hoje, todas as atenções dos investidores estão voltadas para um único acontecimento: a decisão do FOMC desta noite. O mercado está a prever uma probabilidade superior a 90% de que se verifique o primeiro aumento das taxas de juro nos EUA desde 2023.
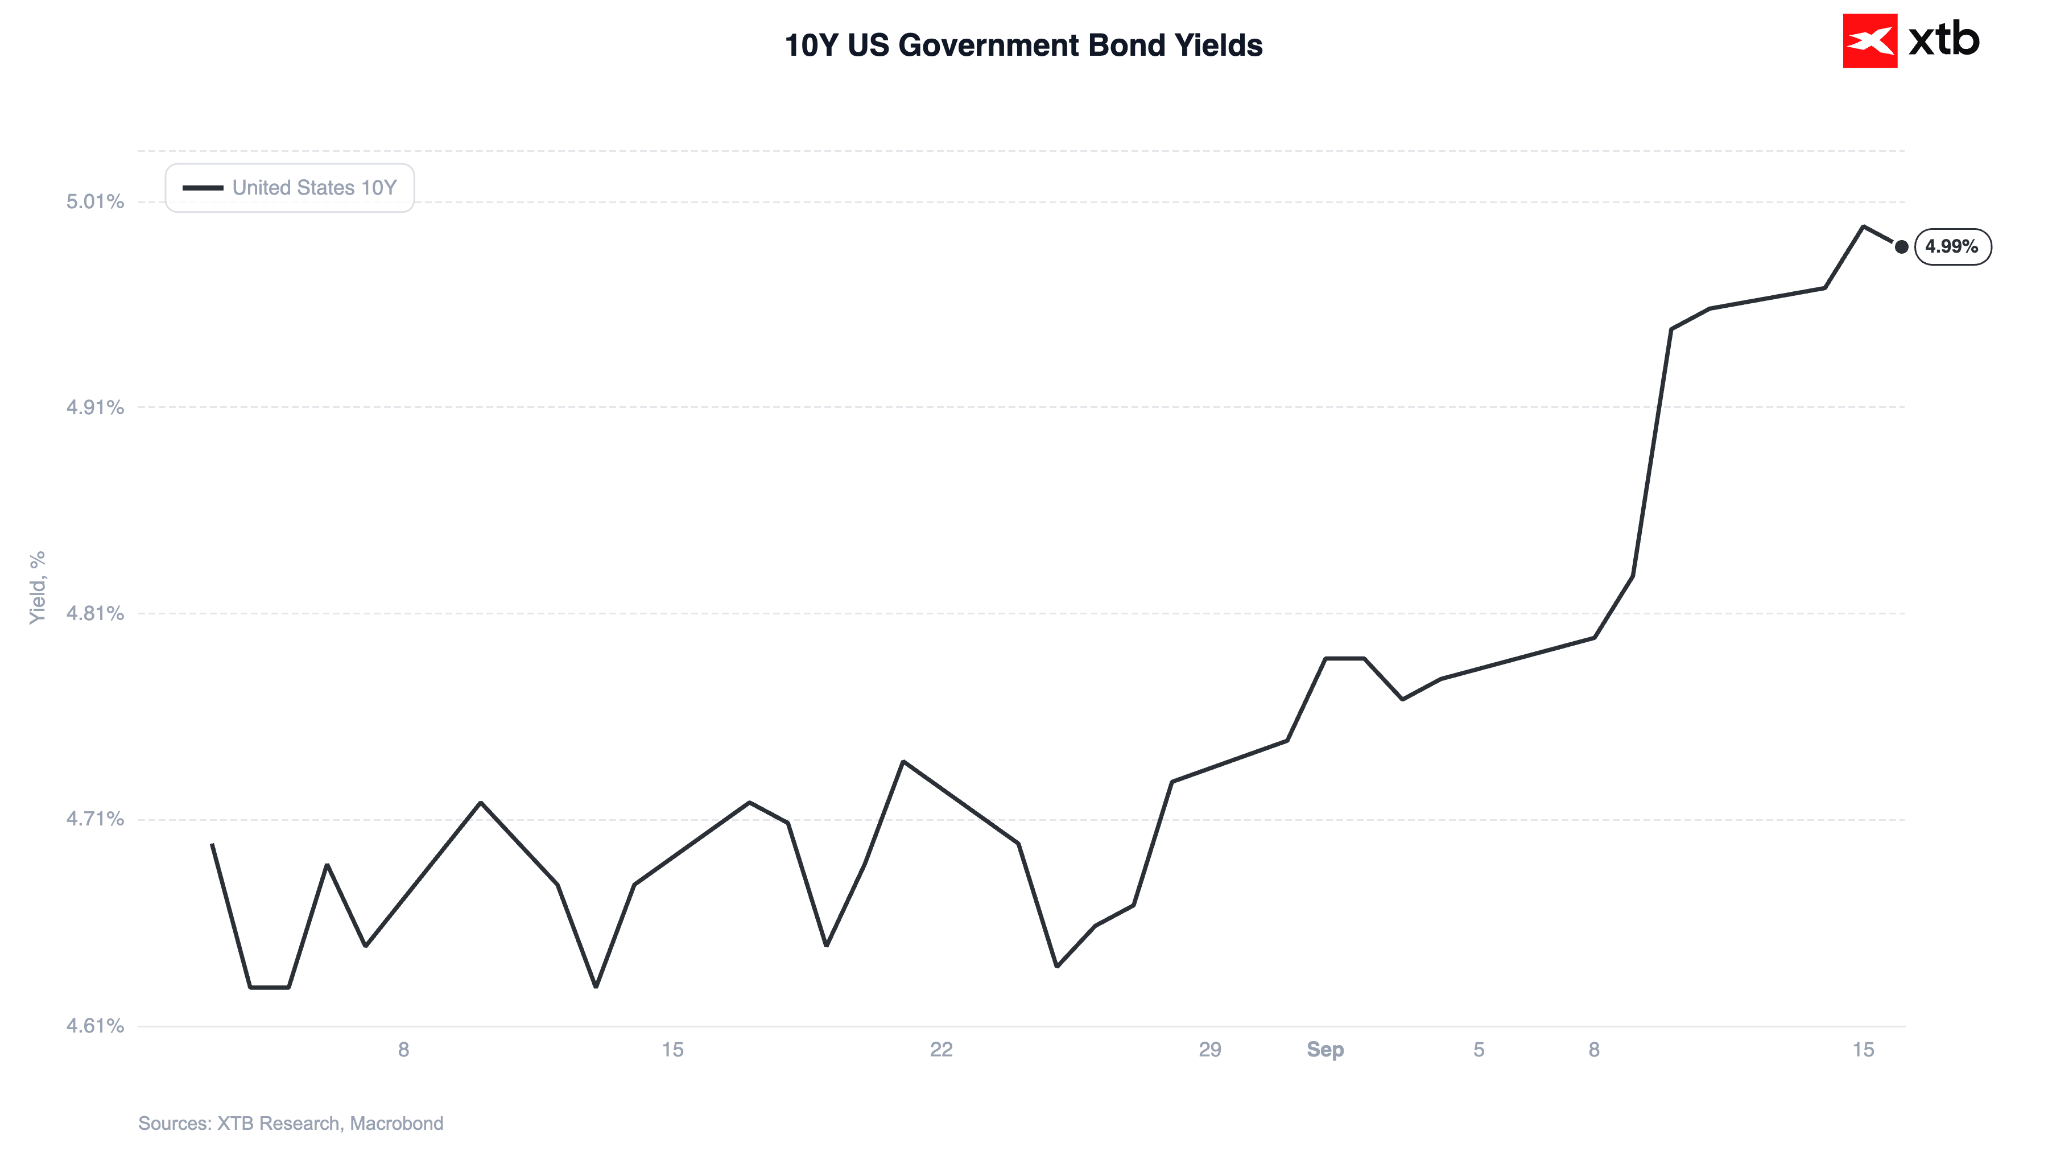
Antes da decisão do comité, as taxas de rendibilidade das obrigações do Tesouro dos EUA a 10 anos recuaram ligeiramente em relação ao pico de ontem (5,04%, o nível mais elevado desde 2007), proporcionando uma breve pausa tanto para as ações como para o ouro.
Figura 1: Taxas de rendibilidade das obrigações do Tesouro dos EUA a 10 anos (08.2026 - 09.2026)
Fonte: XTB Research, 16.09.2026
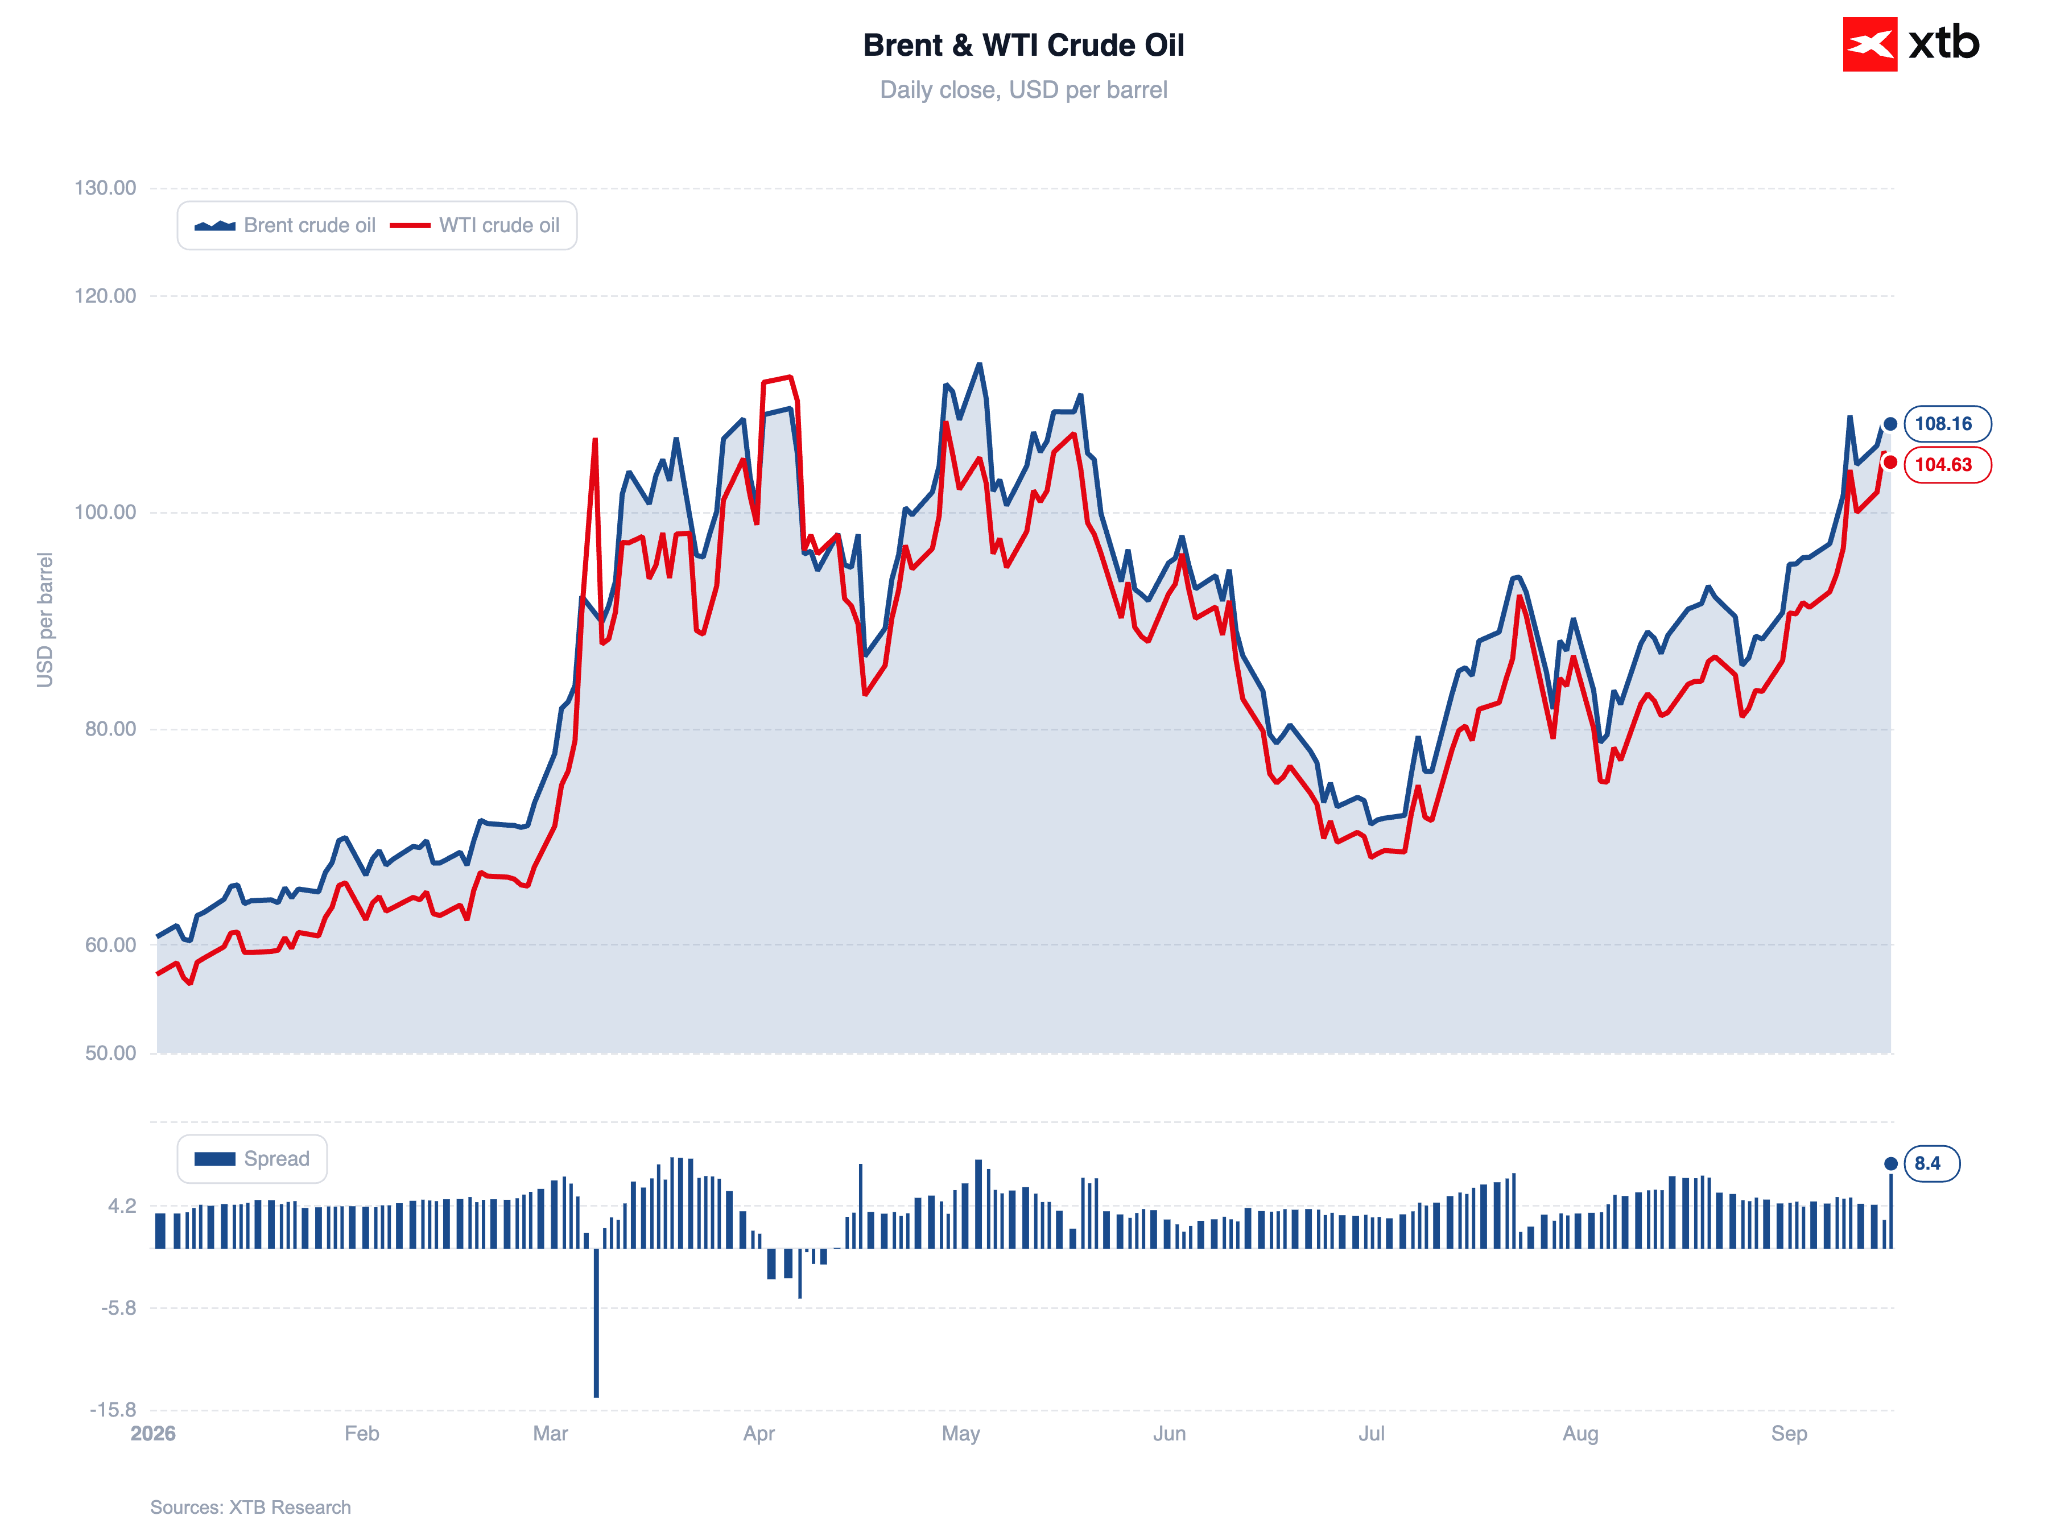
O petróleo também interrompeu a sua subida vertiginosa, embora continue a ser incerto quando é que o oleoduto Leste-Oeste da Arábia Saudita, que sofreu danos, retomará as operações. O Brent registou hoje uma descida de cerca de 0,6%, situando-se perto dos 108 dólares por barril. O ouro está a valorizar 0,8%, recuperando parte das perdas sofridas no início da semana.
Figura 2: Petróleo bruto Brent e WTI (2026)
Fonte: XTB Research, 16.09.2026
As ligeiras descidas nos preços do petróleo e nas taxas de rendibilidade das obrigações estão a contribuir para uma melhoria modesta no sentimento do mercado. A Ásia está a registar ganhos (embora estes sejam relativamente pequenos). O Kospi da Coreia do Sul lidera as subidas (+0,9%), apoiado pela resolução de um conflito salarial na SK Hynix. O Nikkei e o Shanghai Composite também registam aumentos modestos. Os futuros de Wall Street também se encontram ligeiramente em alta.
📈 Dados macroeconómicos e política monetária
Temos pela frente a reunião mais esperada do ano da Reserva Federal. Atualmente, o mercado parece quase convencido de que o comunicado, cuja divulgação está prevista para as 19h00, irá mencionar um aumento da taxa de juro de 25 pontos base – o primeiro desde julho de 2023.
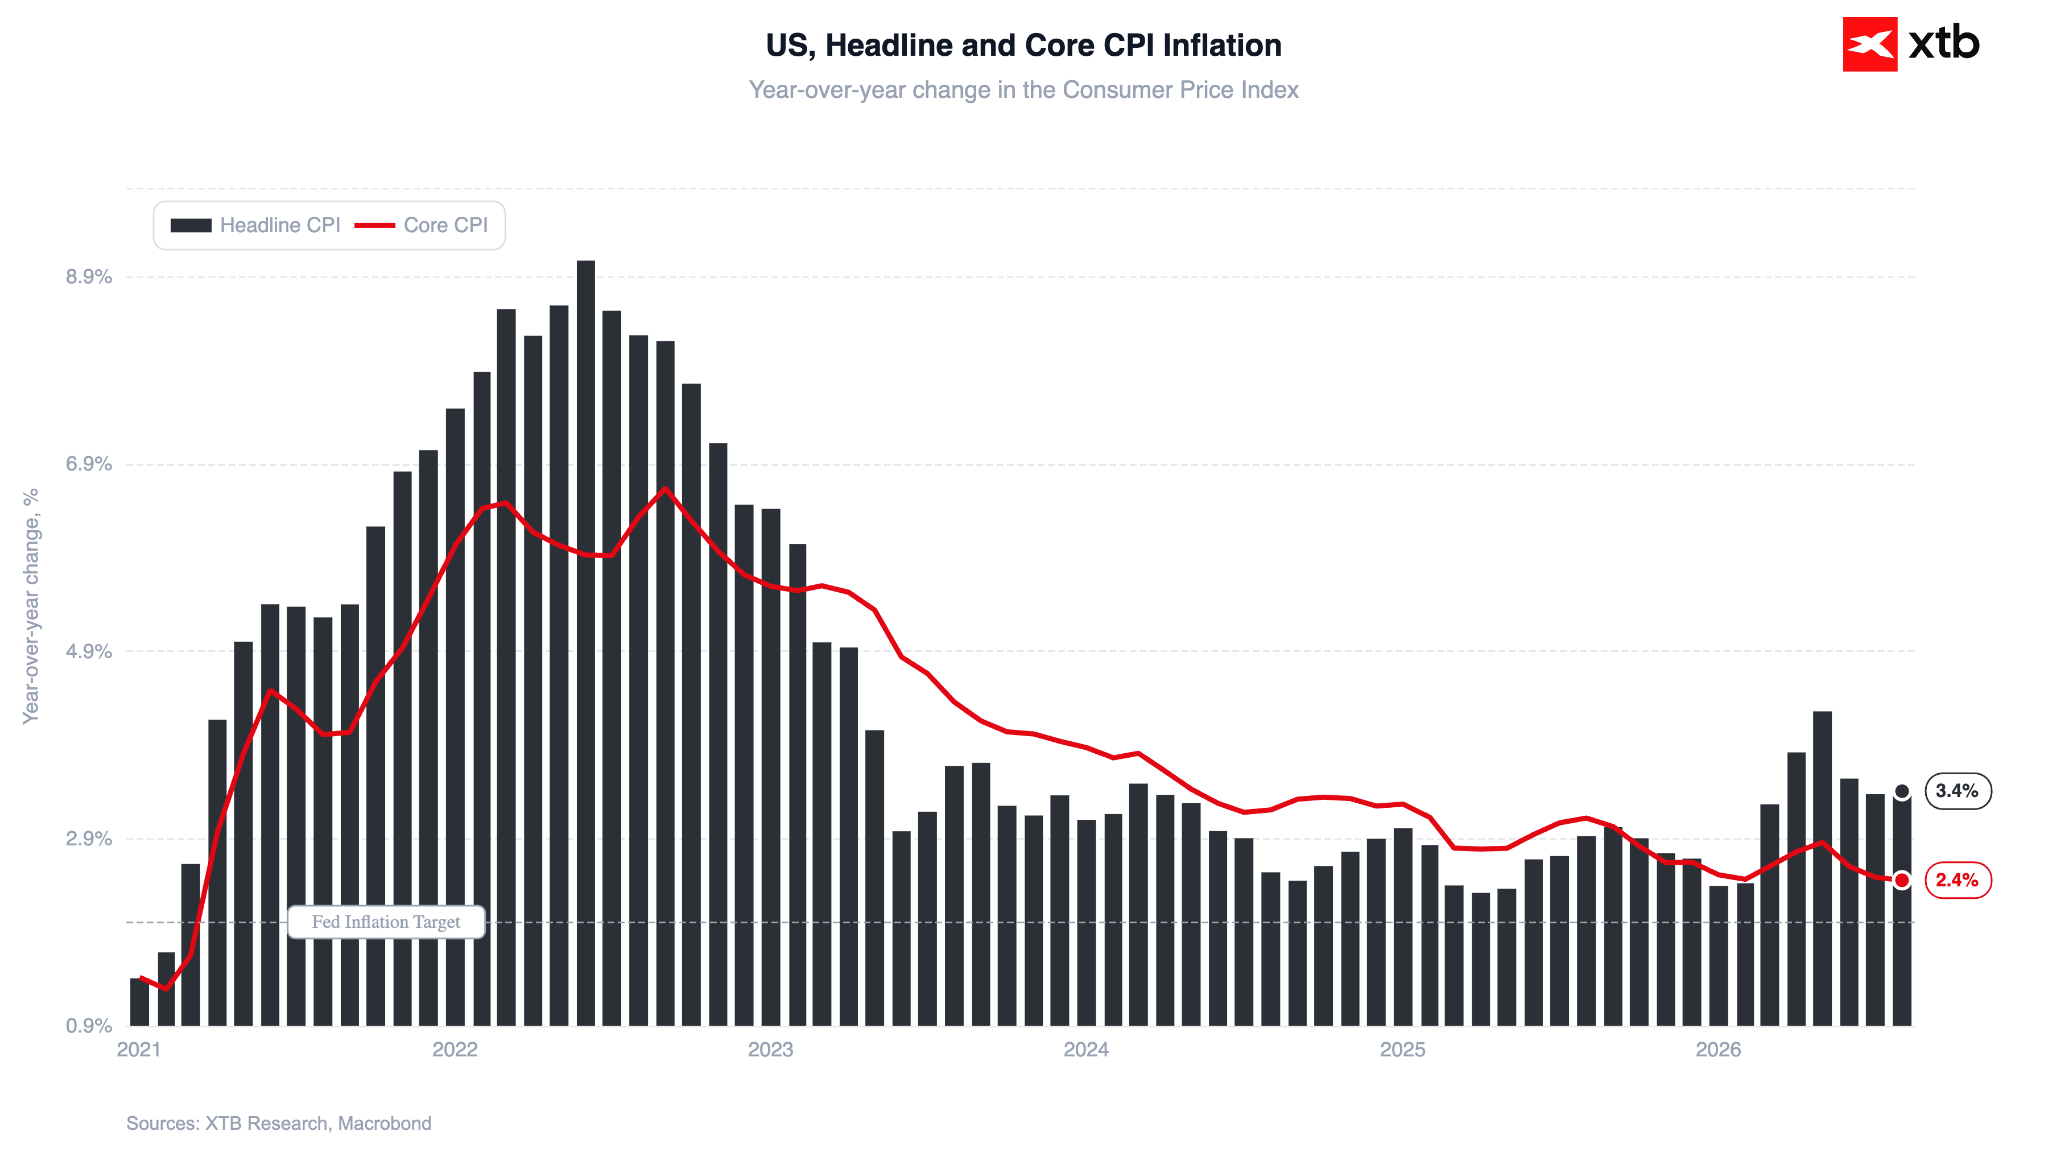
Os dados de inflação da semana passada, que, segundo Christopher Waller, deveriam ter inclinado a balança para um lado ou para o outro, não forneceram uma resposta definitiva, revelando uma queda da inflação subjacente para 2,4% em termos homólogos. Os mercados centraram a sua atenção no aumento mensal ligeiramente superior ao consenso (0,3%), embora, na nossa opinião, tal não seja suficiente para justificar um aumento das taxas de juro.
Figura 3: Inflação do IPC dos EUA (2026 - 2027)
Fonte: XTB Research, 16.09.2026
Os argumentos a favor de um aperto monetário podem ser encontrados na elevada inflação no setor dos serviços (3,1%), embora, mesmo neste caso, a dinâmica não pareça ser motivo de grande preocupação. De acordo com o Fed Wage Growth Tracker, o crescimento salarial está a acelerar (4,1% em agosto), o que poderá estimular o consumo nos próximos meses; no entanto, os níveis atuais (menos de 1% em termos reais) não parecem prestes a alterar fundamentalmente as perspetivas. Isto é especialmente verdade, tendo em conta que as despesas dos consumidores americanos nos últimos meses (e, na verdade, nos últimos trimestres) se têm baseado fortemente em poupanças cada vez mais reduzidas, que terão inevitavelmente de ser reconstituídas.
Isto não significa, evidentemente, que um aumento das taxas careça de justificação ou seja macroeconomicamente irracional. É possível argumentar a favor dessa medida de várias formas. Um fator-chave que poderia justificar um aumento é a situação altamente tensa no mercado das matérias-primas energéticas. Os elevados preços do petróleo e do GNL ainda não tiveram repercussões significativas na economia dos EUA até ao momento, mas não se pode excluir uma aceleração deste processo nos próximos meses.
A decisão de aumentar as taxas poderia certamente ser tomada como uma forma de «antecipação» — agindo de forma preventiva para evitar a potencial necessidade de um aperto monetário muito mais severo no futuro. Se o Fed optar de facto por tal medida na quarta-feira, poderá suscitar questões sobre a razão pela qual não se procedeu a um aumento já em julho, uma vez que os dados macroeconómicos publicados desde então têm fornecido pouco apoio adicional à tese do aperto monetário. Notavelmente, o argumento do «frontloading» foi avançado na altura por decisores políticos dissidentes que votaram a favor de um aumento das taxas.
📈 Ações
Os mercados bolsistas asiáticos registam, na sua maioria, alta – o Nikkei 225 do Japão subiu 0,3%, o Índice Composto da Bolsa de Xangai, na China, ganhou 0,5%, enquanto o Kospi da Coreia do Sul avançou 0,9%.
As subidas no principal índice sul-coreano devem-se, em parte, à resolução de um conflito coletivo na SK Hynix – os membros do sindicato (57% dos votantes) aceitaram uma nova repartição do bónus: metade em dinheiro e metade em ações. O acordo anteriormente proposto era de 40% em dinheiro e 60% em ações. O acordo encerra duas semanas de negociações, na sequência da rejeição da proposta inicial em agosto. As ações da empresa registam uma subida de quase 3%.
Em segundo plano, prossegue o debate sobre o ritmo do desenvolvimento da IA. O vice-primeiro-ministro da Coreia do Sul, Kyunghoon Bae, declarou no dia X que o país «não se pode dar ao luxo de abrandar» os seus esforços em matéria de inteligência artificial, distanciando-se dos apelos dos responsáveis da Anthropic e da OpenAI para que se abrande o desenvolvimento. A posição da Coreia do Sul alinha-se mais com o tom de Mark Zuckerberg e Jensen Huang do que com o de Dario Amodei.
Em Wall Street, os futuros do S&P 500 registam ganhos modestos (+0,2%), o que representa uma ligeira recuperação após as quedas de ontem:
- S&P 500: -0,5%
- Dow Jones: -0,6%
- Nasdaq 100: -0,7%
- Russell 2000: -0,8%
Figura 4: Painel de controlo do Nasdaq 100 (15.09.2026)
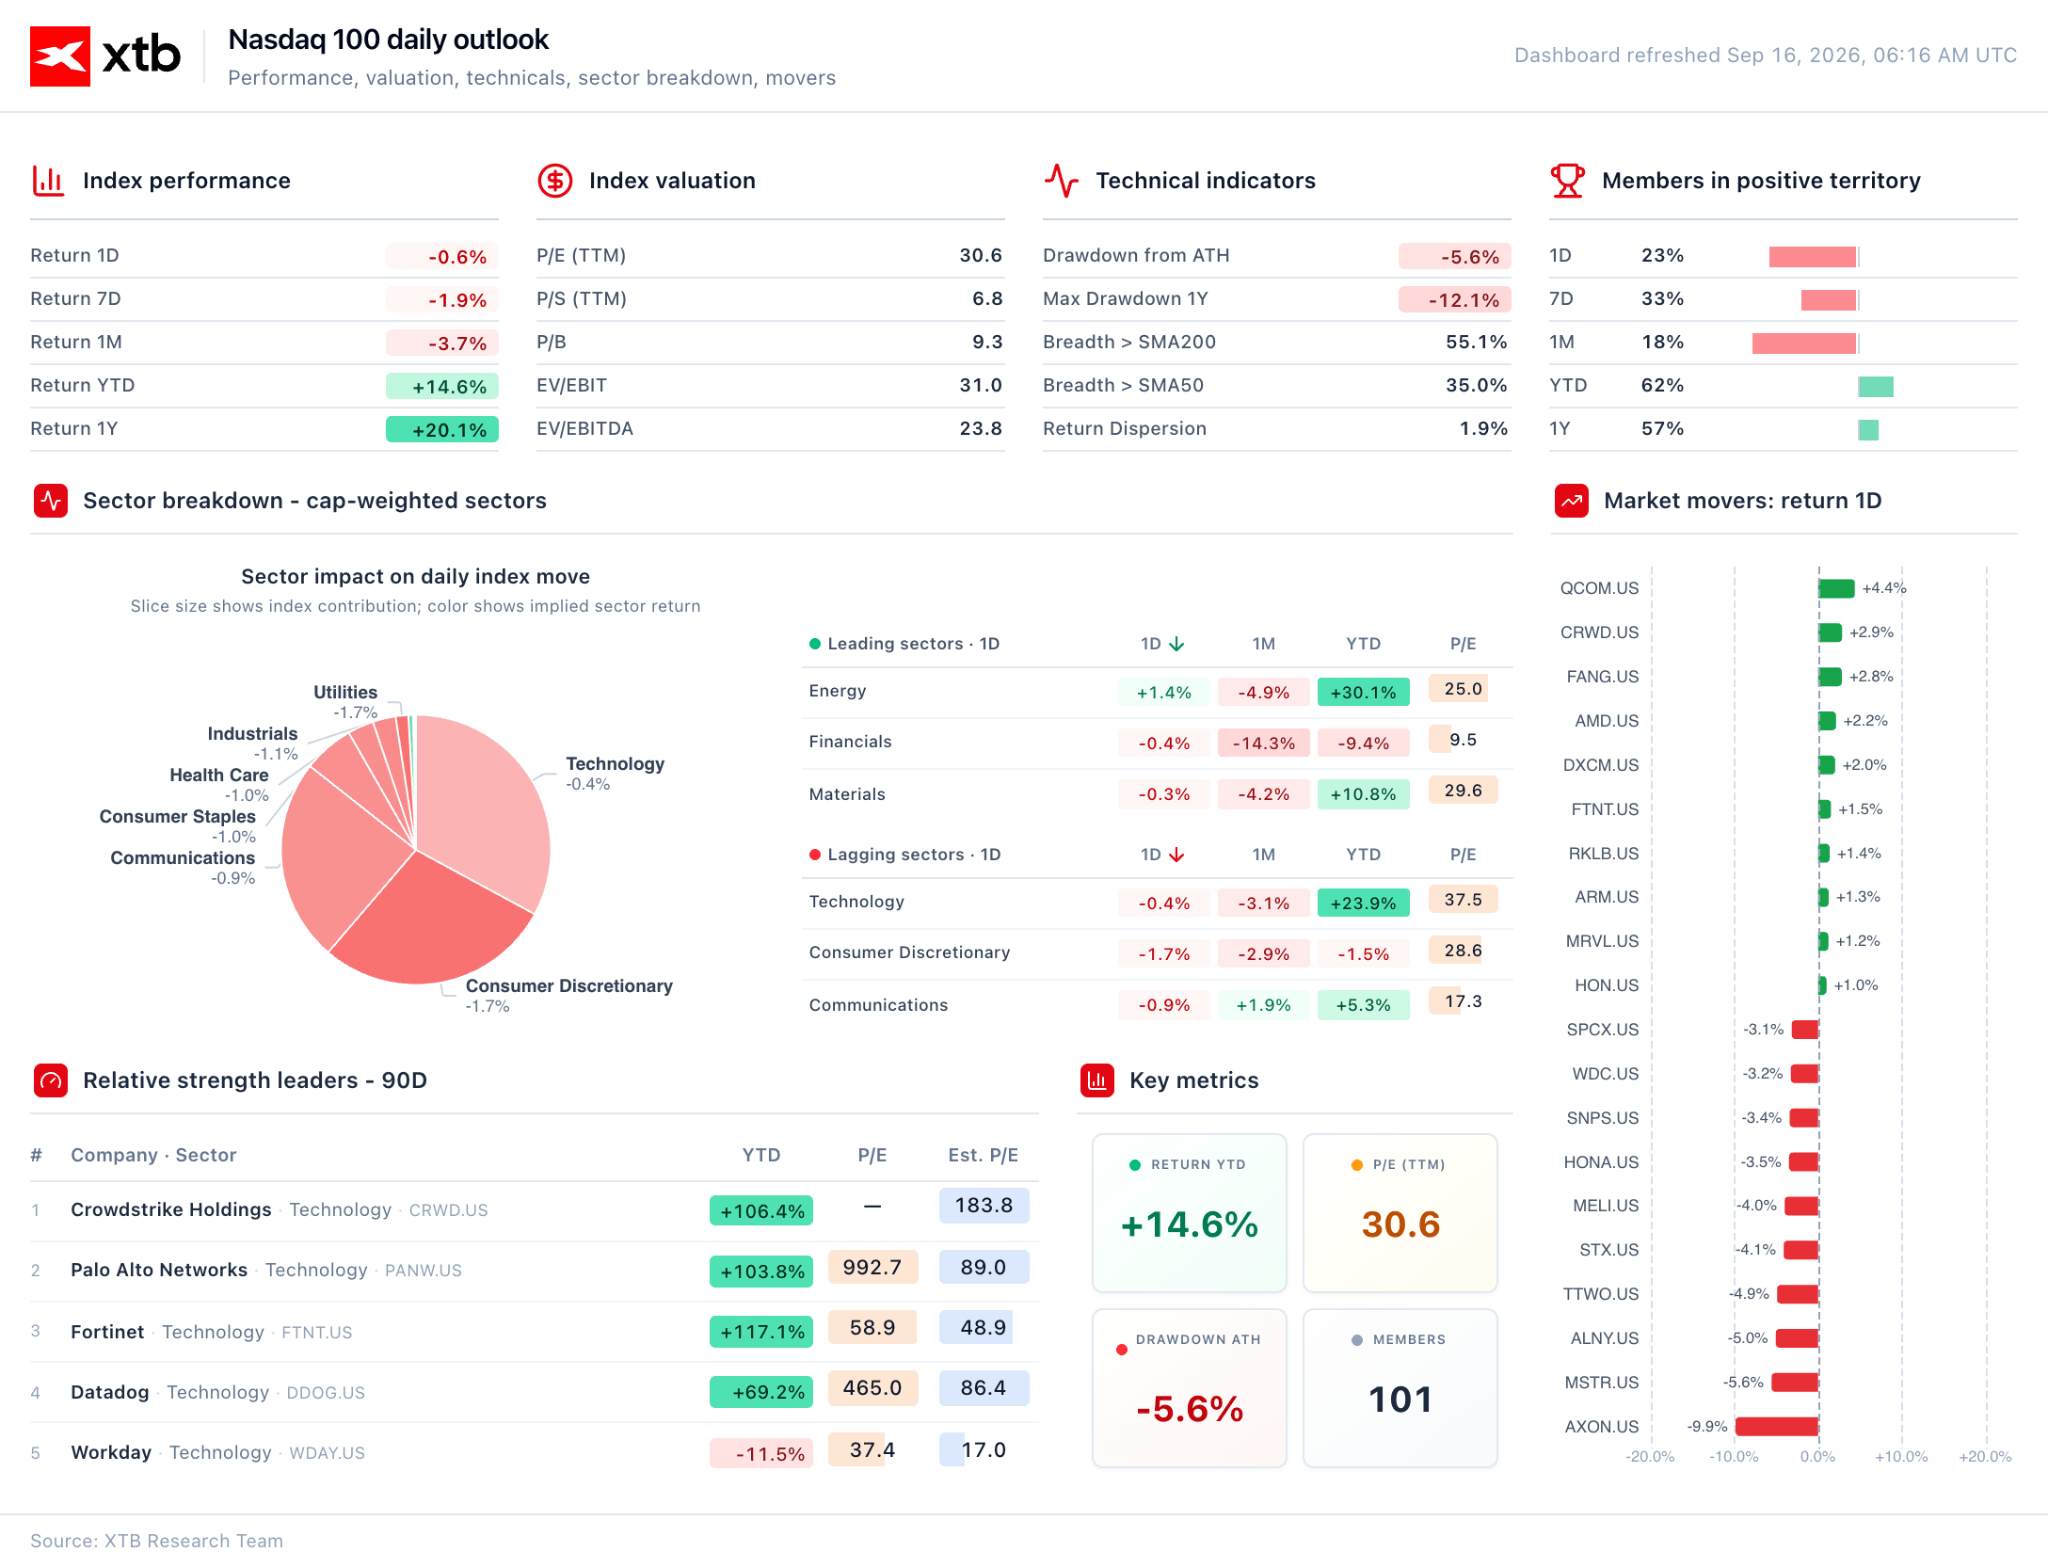
Fonte: XTB Research, 16.09.2026
É de salientar que o índice VIX, um indicador-chave da volatilidade esperada no mercado acionista dos EUA (o chamado «indicador do medo»), permanece surpreendentemente estável, apesar do aumento das taxas de rendibilidade.
🌍 Geopolítica
No plano diplomático, realizou-se uma conversa telefónica entre o ministro dos Negócios Estrangeiros de Omã, Badr Albusaidi, e o secretário de Estado dos EUA, Marco Rubio — ambas as partes discutiram formas de atenuar as tensões regionais e as condições para a prossecução das negociações diplomáticas.
De acordo com notícias do Wall Street Journal, a Arábia Saudita planeia retomar parcialmente o fluxo através do oleoduto Este-Oeste dentro de alguns dias, enquanto as reparações completas das estações de bombagem danificadas poderão demorar entre 6 a 8 semanas. Entretanto, Riade está a adiar as entregas a determinados clientes europeus.
A crescente incerteza quanto ao abastecimento do Médio Oriente está a levar as refinarias japonesas (Eneos, Idemitsu) a acelerar as compras de crude de Omã – com entrega prevista já em outubro. Os prémios para entregas urgentes estão a atingir até 38 dólares por barril acima do preço de referência de Dubai, refletindo a gravidade da tensão no mercado físico.
O petróleo está a regredir após duas sessões de ganhos — o mercado parece estar a concluir que a amplitude da recuperação impulsionada pelas perturbações no abastecimento foi exagerada. A pressão descendente decorre também de um aumento nos inventários dos EUA — de acordo com dados da API, as reservas de crude aumentaram 7,1 milhões de barris.
- O Brent registou uma descida de 0,6% (atualmente em cerca de 108 dólares por barril)
- O WTI registou uma descida de 0,9% (ligeiramente abaixo dos 105 dólares por barril)
Apesar da correção, os preços mantêm-se próximos dos máximos de vários meses.
🪙 Metais preciosos
O ouro está a recuperar após dois dias de vendas massivas, subindo 0,8% para cerca de 4330 dólares por onça (nas negociações asiáticas, os preços chegaram a atingir os 4340 dólares). A prata regista ganhos mais acentuados, subindo 1,5% para 64,6 dólares. Os metais preciosos são apoiados por uma retração das taxas de rendibilidade dos títulos do Tesouro a 10 anos para abaixo dos 5% (embora o mercado continue a prever uma probabilidade superior a 90% de um aumento das taxas de juro hoje).
Figura 5: Ouro (20.06.2026 - 20.09.2026)
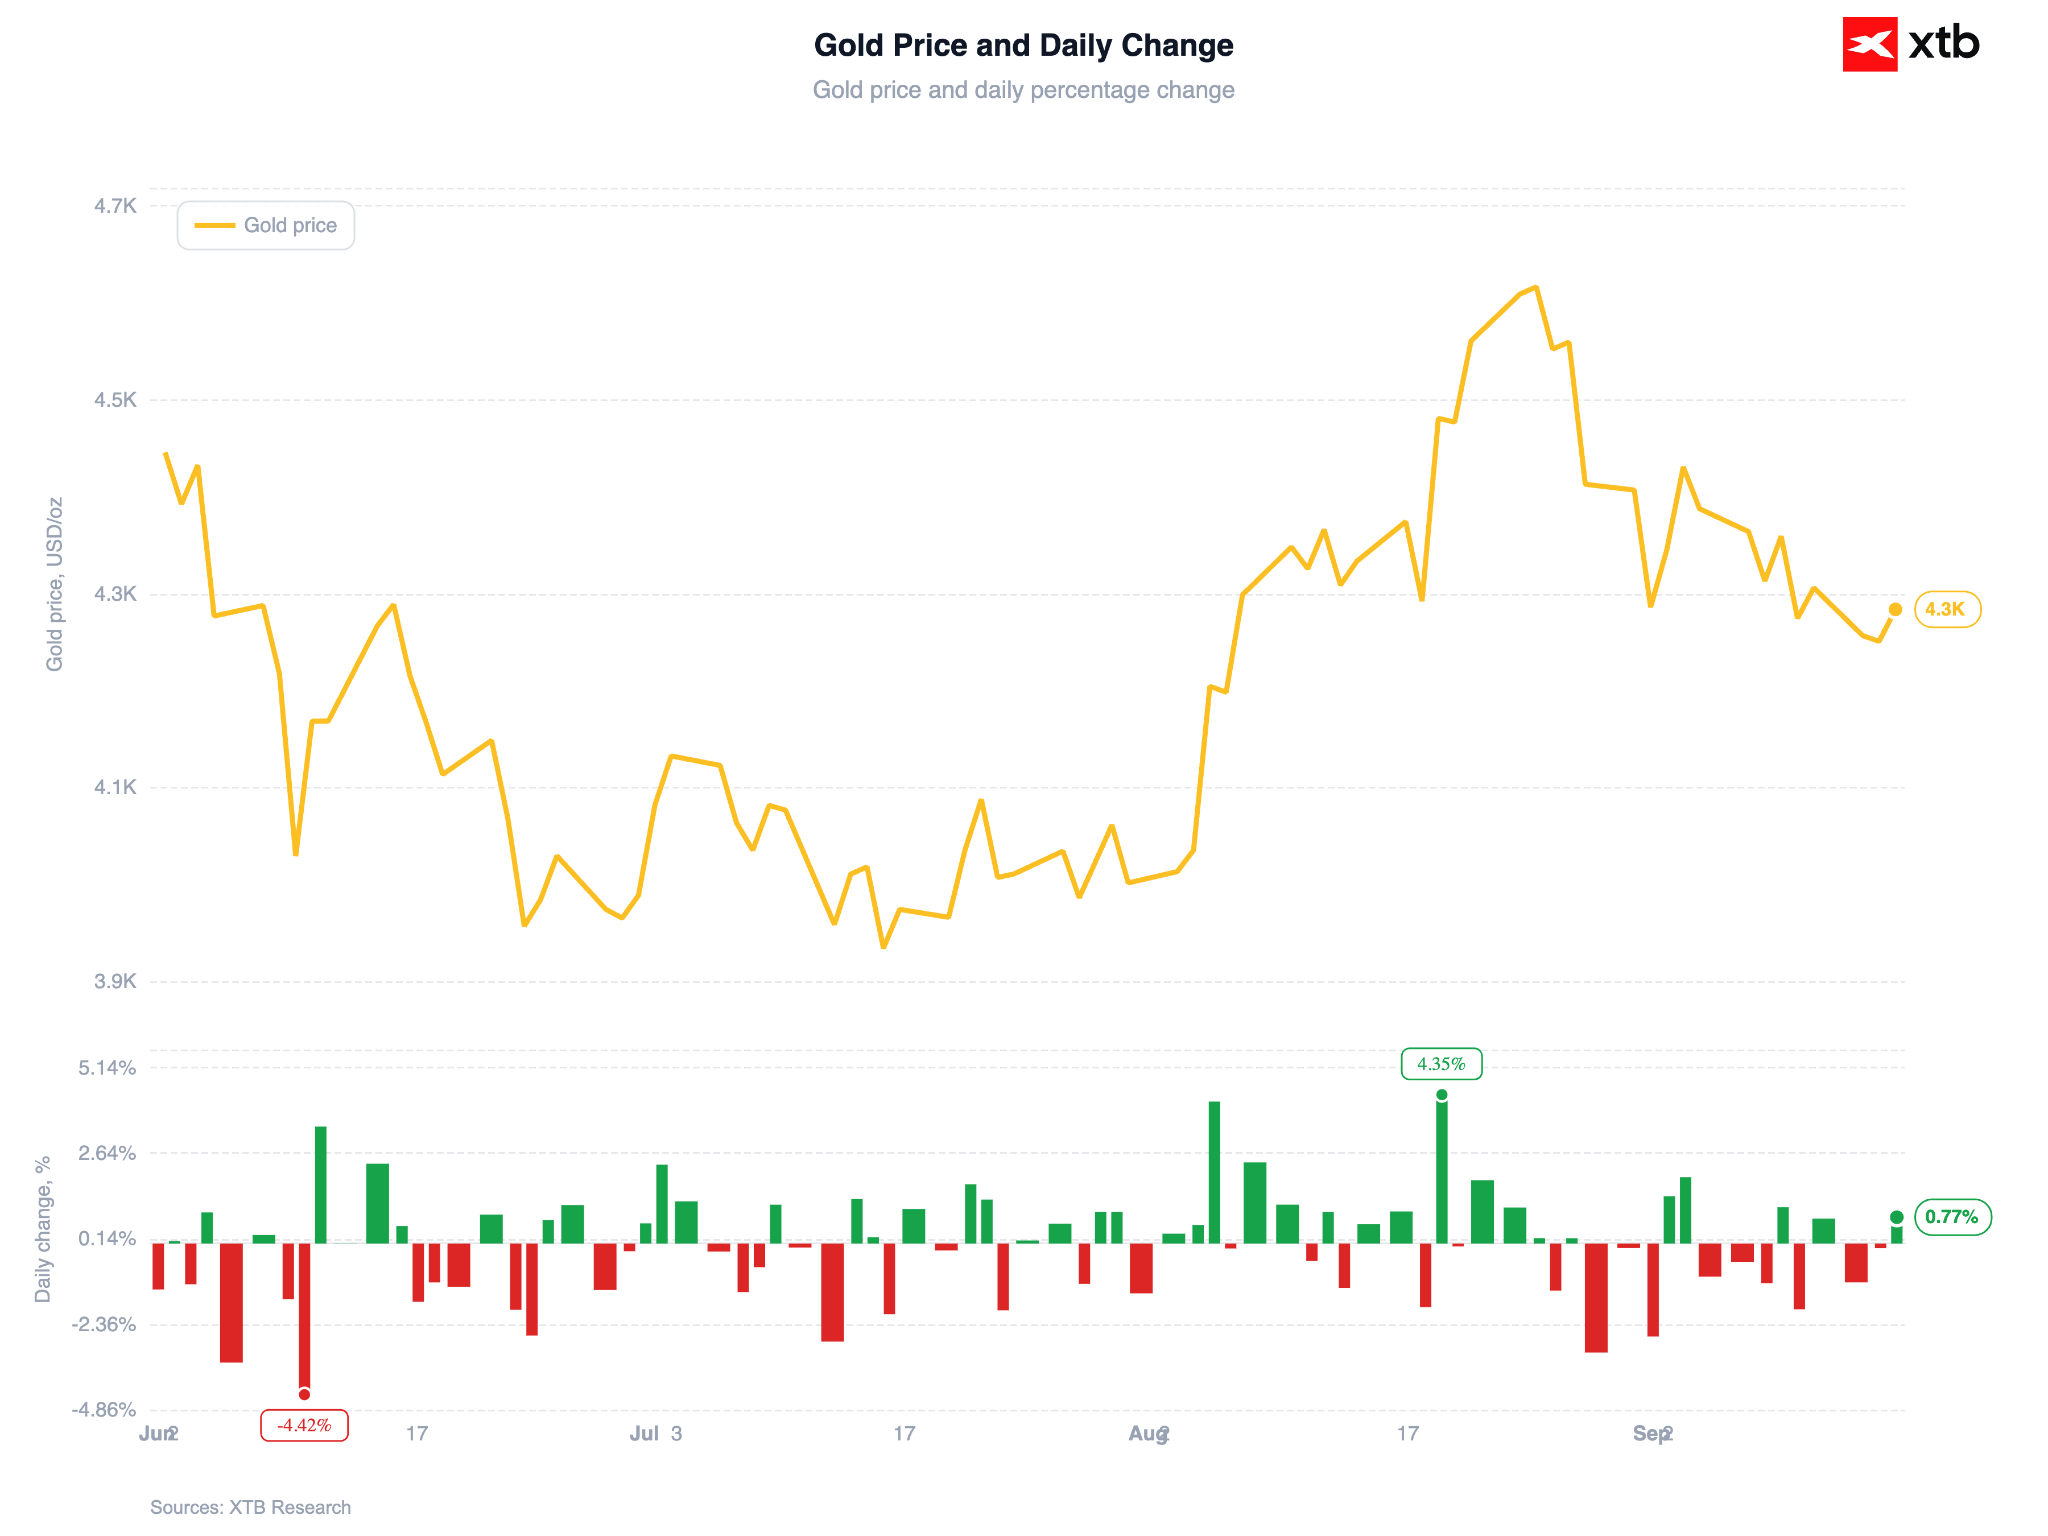
Fonte: XTB Research, 16.09.2026
A principal incerteza já não é o aumento das taxas em si, mas sim os sinais que a Reserva Federal transmite para o futuro — caso Warsh deixe a porta aberta a novos aperto monetário, o ouro poderá revelar-se mais vulnerável ao risco de queda.
💱 Moedas
O dólar norte-americano está a valorizar-se pelo terceiro dia consecutivo face a todas as moedas do G10 (embora a variação continue a ser extremamente modesta).
Figura 6: Principais moedas face ao dólar norte-americano (09.2026)
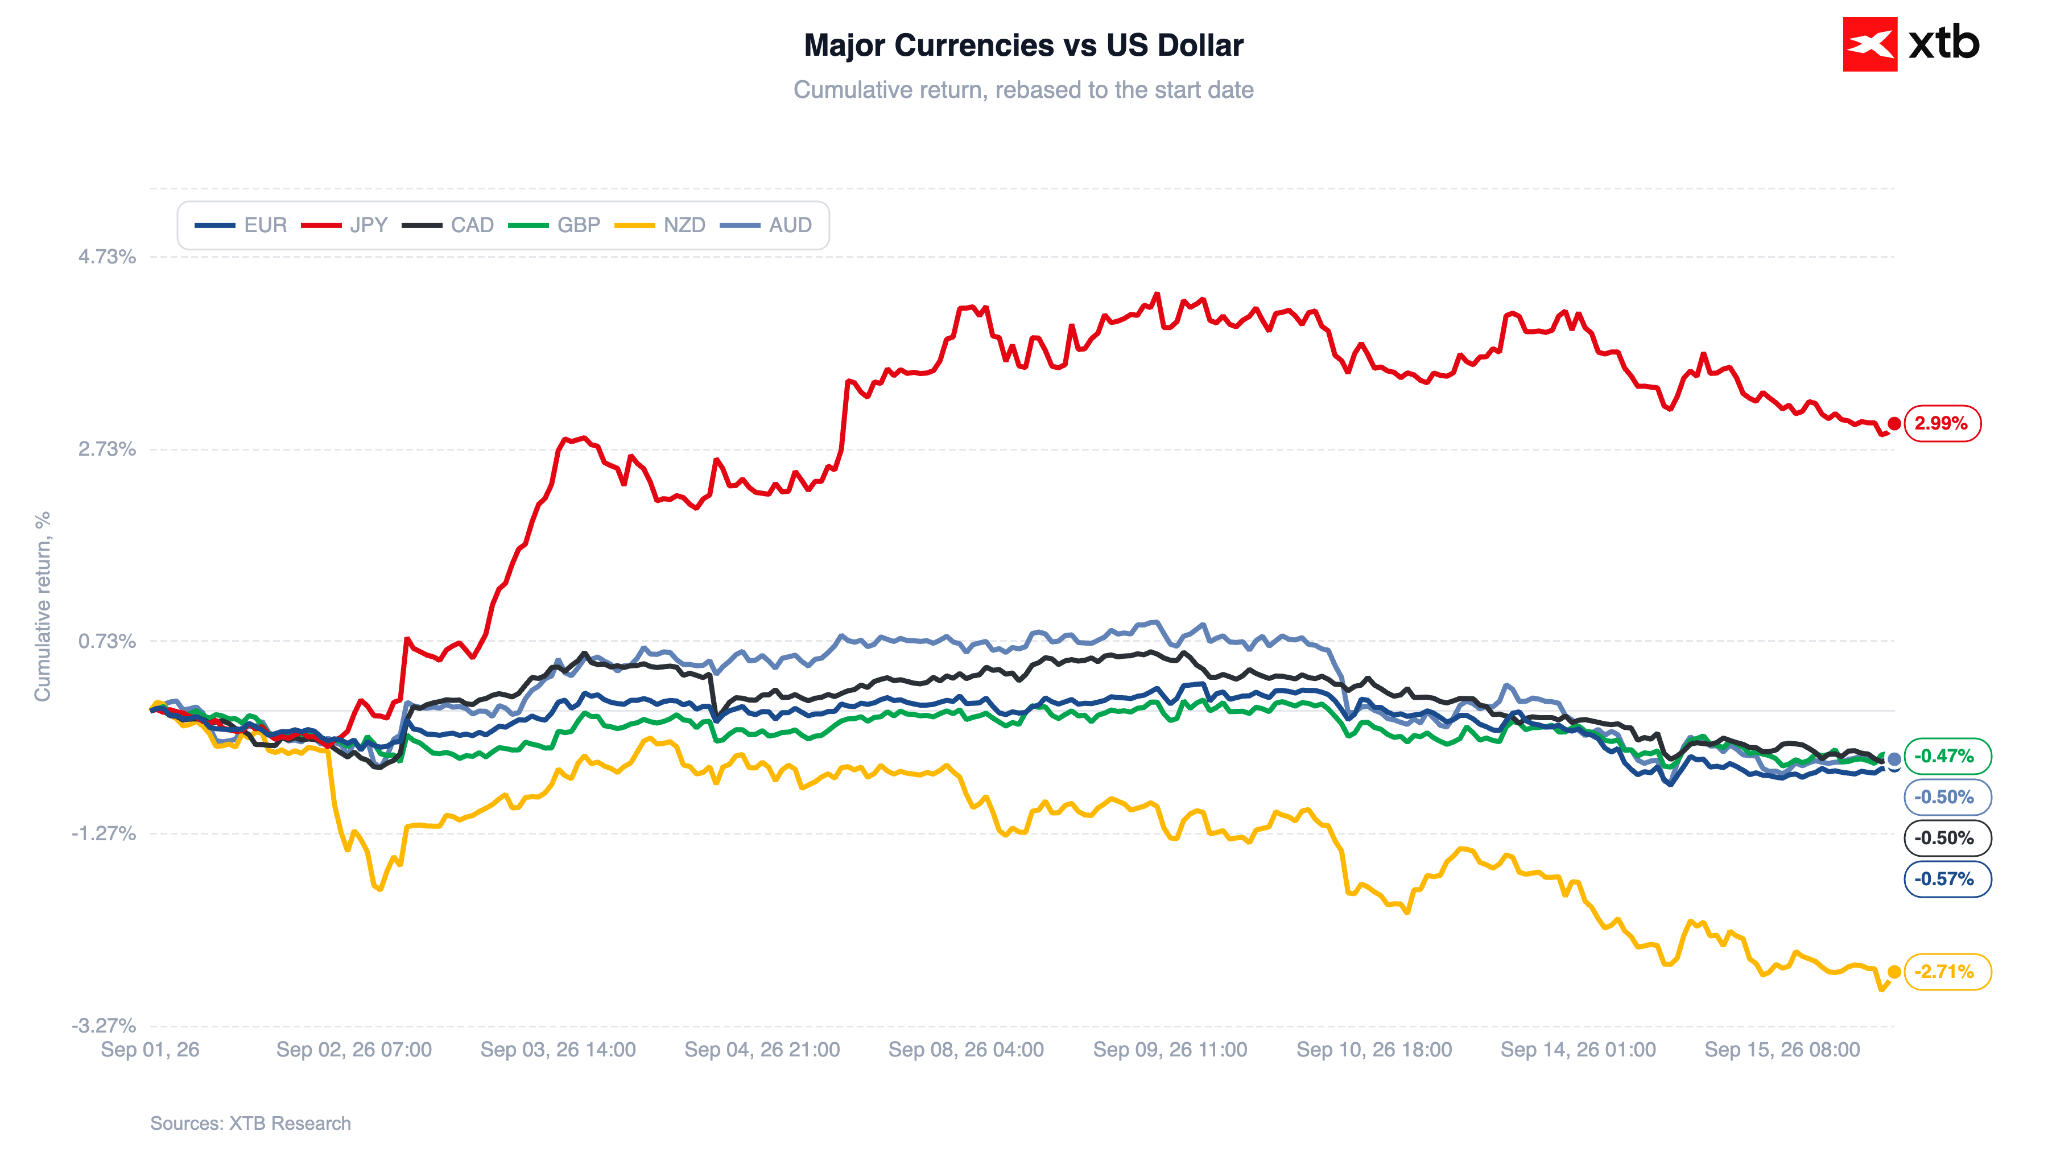
Fonte: XTB Research, 16.09.2026
₿ Criptomoedas
A Bitcoin mantém-se estável em cerca de 75 800 dólares (-0,1 %), enquanto o Ethereum regista uma descida de 0,3 %, para 2 400 dólares. O setor enfrenta pressões na sequência do bloqueio, por parte do Senado dos EUA, de uma legislação histórica relativa à regulamentação das criptomoedas.
Figura 7: Bitcoin (2023 - 2026)
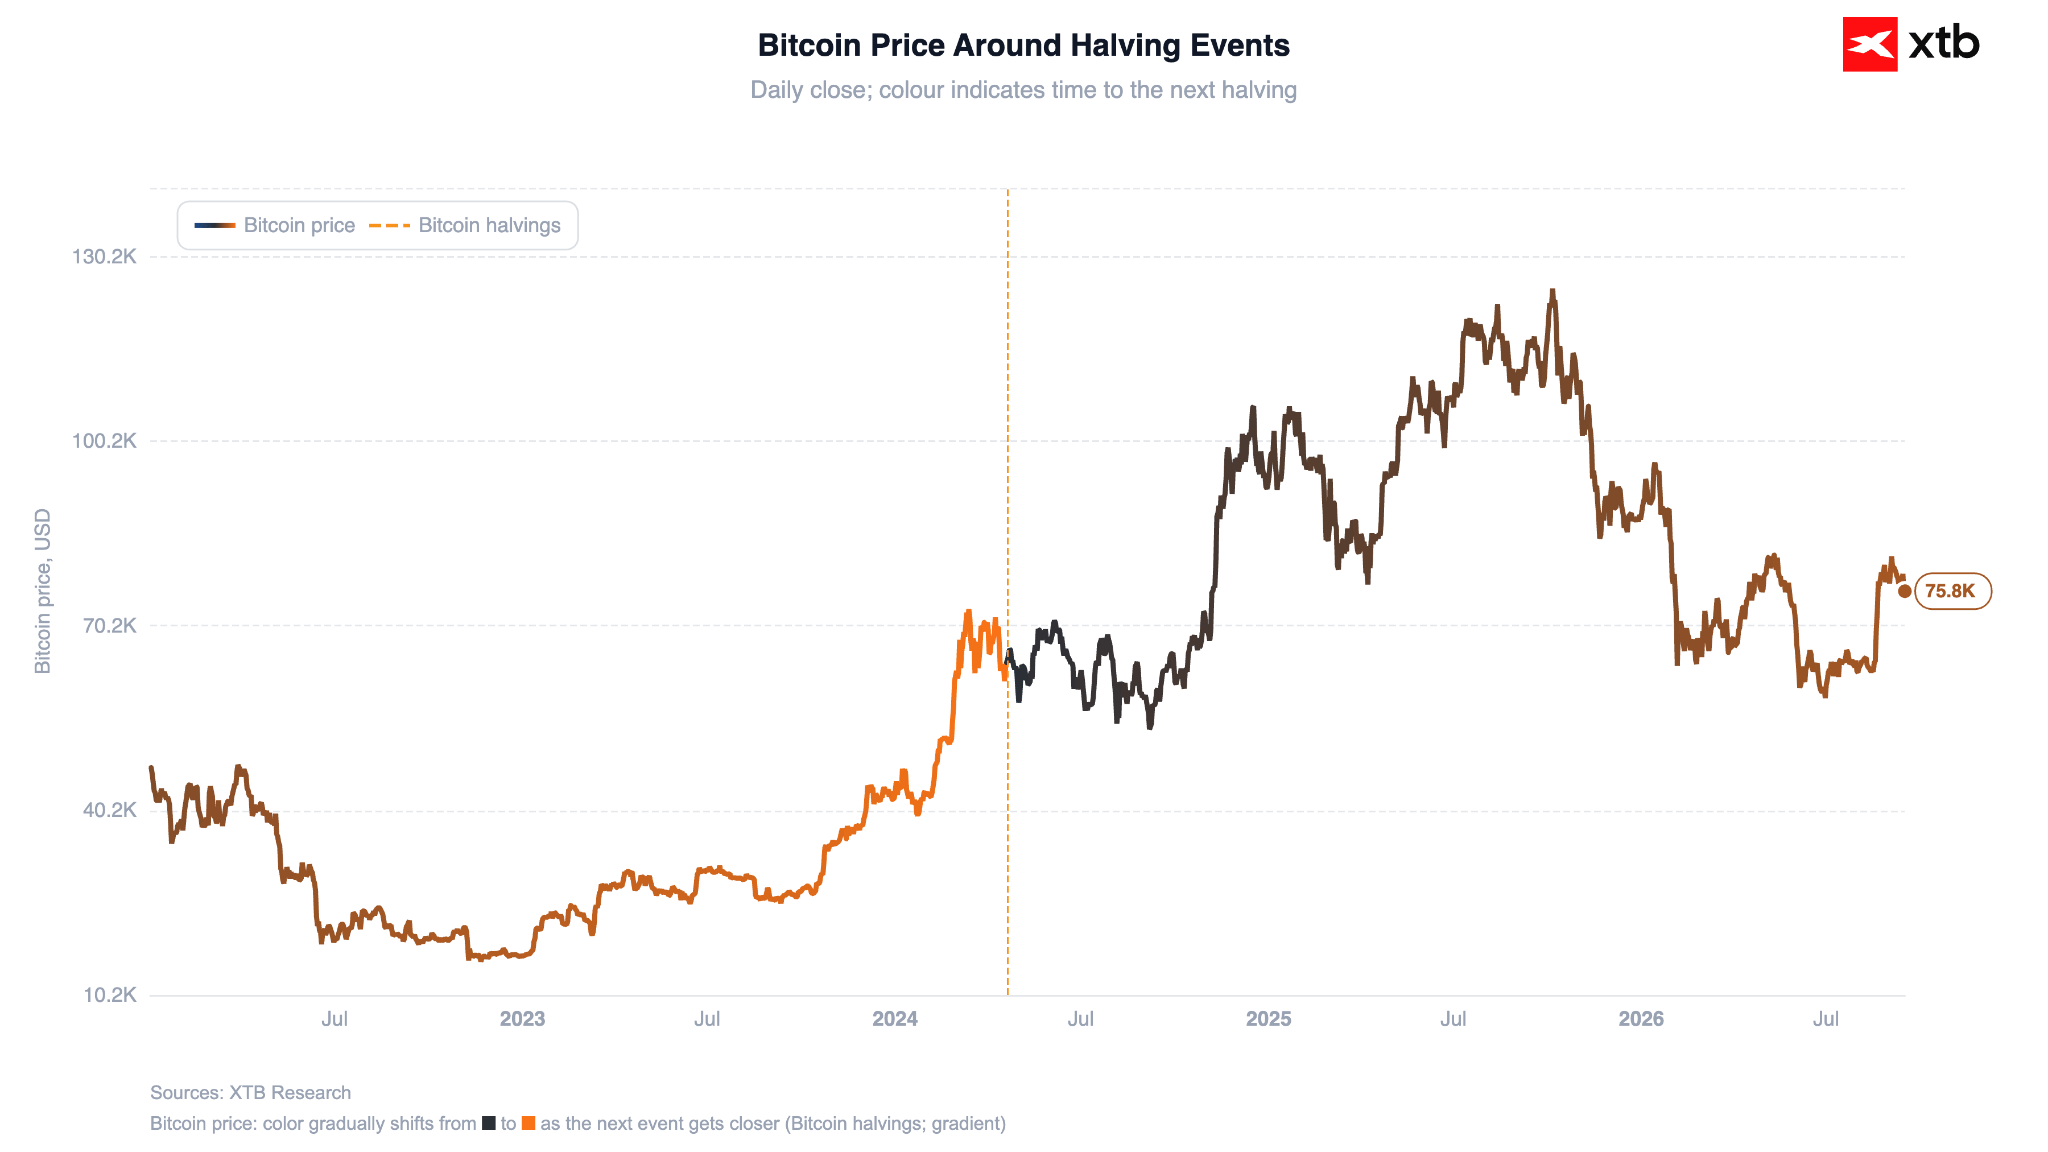 Fonte: XTB Research, 16.09.2026


Medida agressiva da Reserva Federal! Warsh não faz concessões na luta contra a inflação. O US500 está no seu nível mais baixo desde 3 de agosto e o ouro já está abaixo dos 4 300 dólares.


⬇️EURUSD cai depois da postura hawkish da Fed
BREAKING: Subida agressiva das taxas pela Fed provoca reviravolta no mercado: o dólar dispara enquanto o ouro e o S&P 500 recuam
Ouro valoriza 1,2% antes da decisão da FED
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.