


Esta quarta-feira será marcada pela decisão a tomar ao final da tarde pelo Fed dos EUA (19h00) — a reunião do banco central mais aguardada do ano. O mercado está a dar praticamente como certo uma subida das taxas de juro em 25 pontos base, o primeiro desde julho de 2023.
Figura 1: Evolução da probabilidade implícita no mercado de um aumento das taxas pelo Fed em setembro (2025 - 2026)
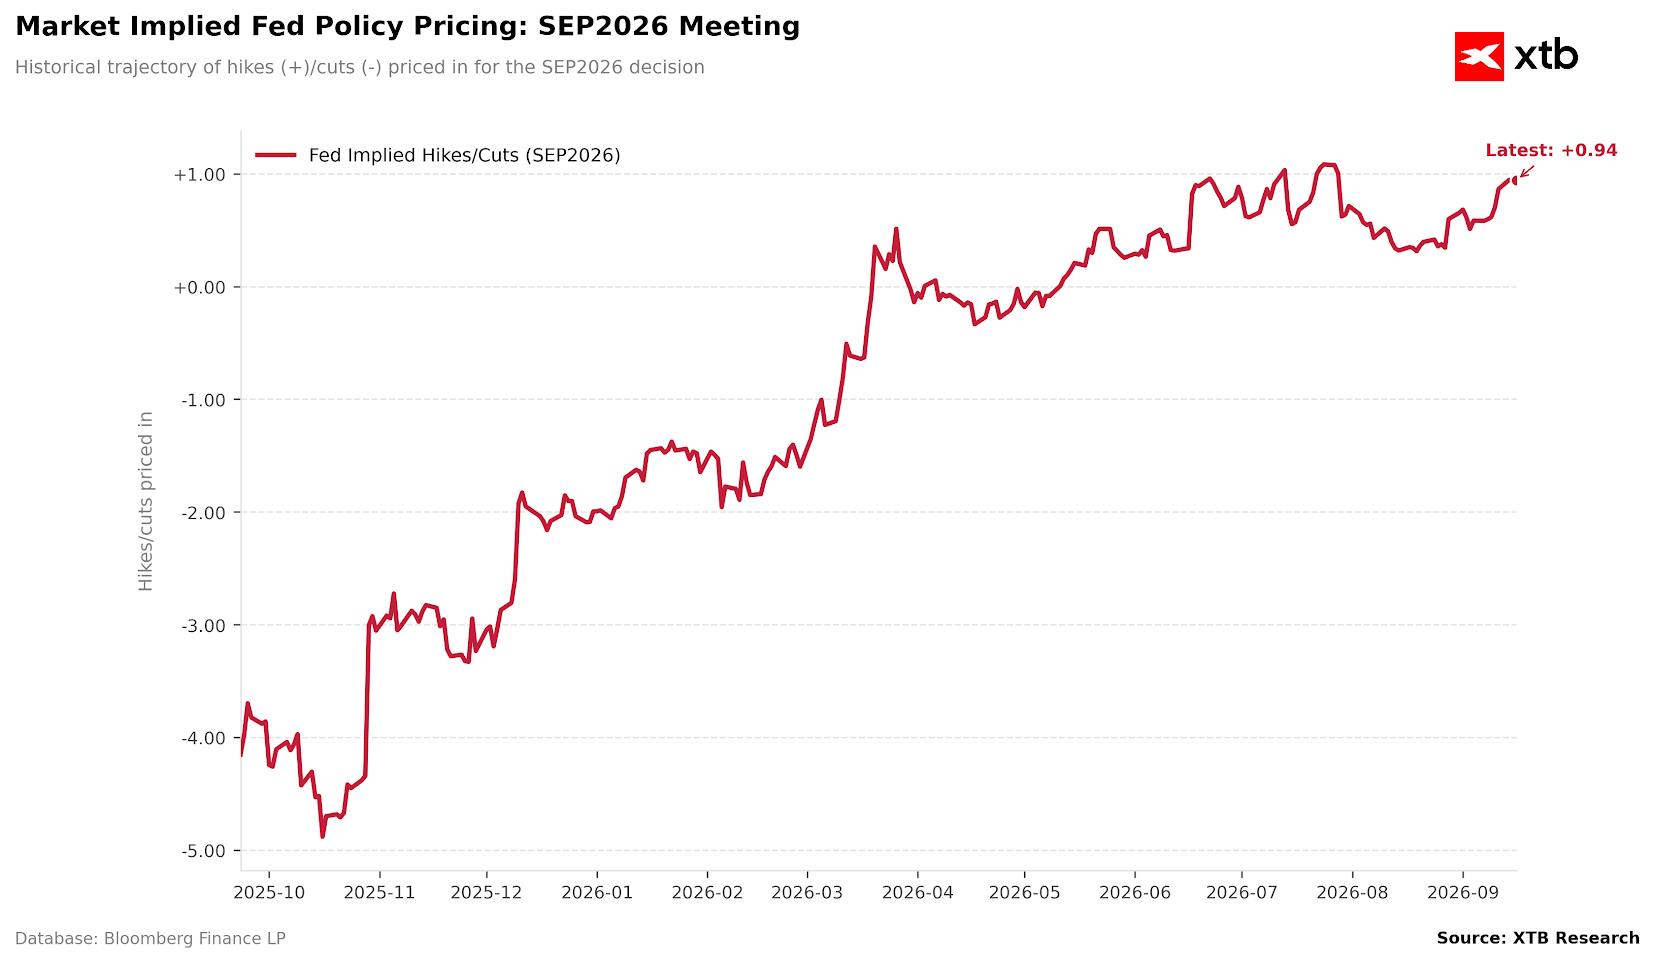
Fonte: XTB Research, 16.09.2026
Os mercados poderiam interpretar uma pausa como uma cedência da Reserva Federal à pressão de Donald Trump (o que significaria uma falta de independência por parte da instituição mais importante do mercado financeiro global). Tal resultaria num novo aumento das taxas de rendibilidade das obrigações de longo prazo (sendo de salientar que as taxas de 10 anos atingiram hoje o seu nível mais elevado desde 2007) e no regresso da estratégia de «debasement», que consiste na transição das moedas fiduciárias tradicionais para ativos tangíveis de oferta limitada, incluindo metais preciosos e Bitcoin.
Figura 2: Rendimentos das obrigações do Tesouro dos EUA a 10 anos (08.2026 - 09.2026)
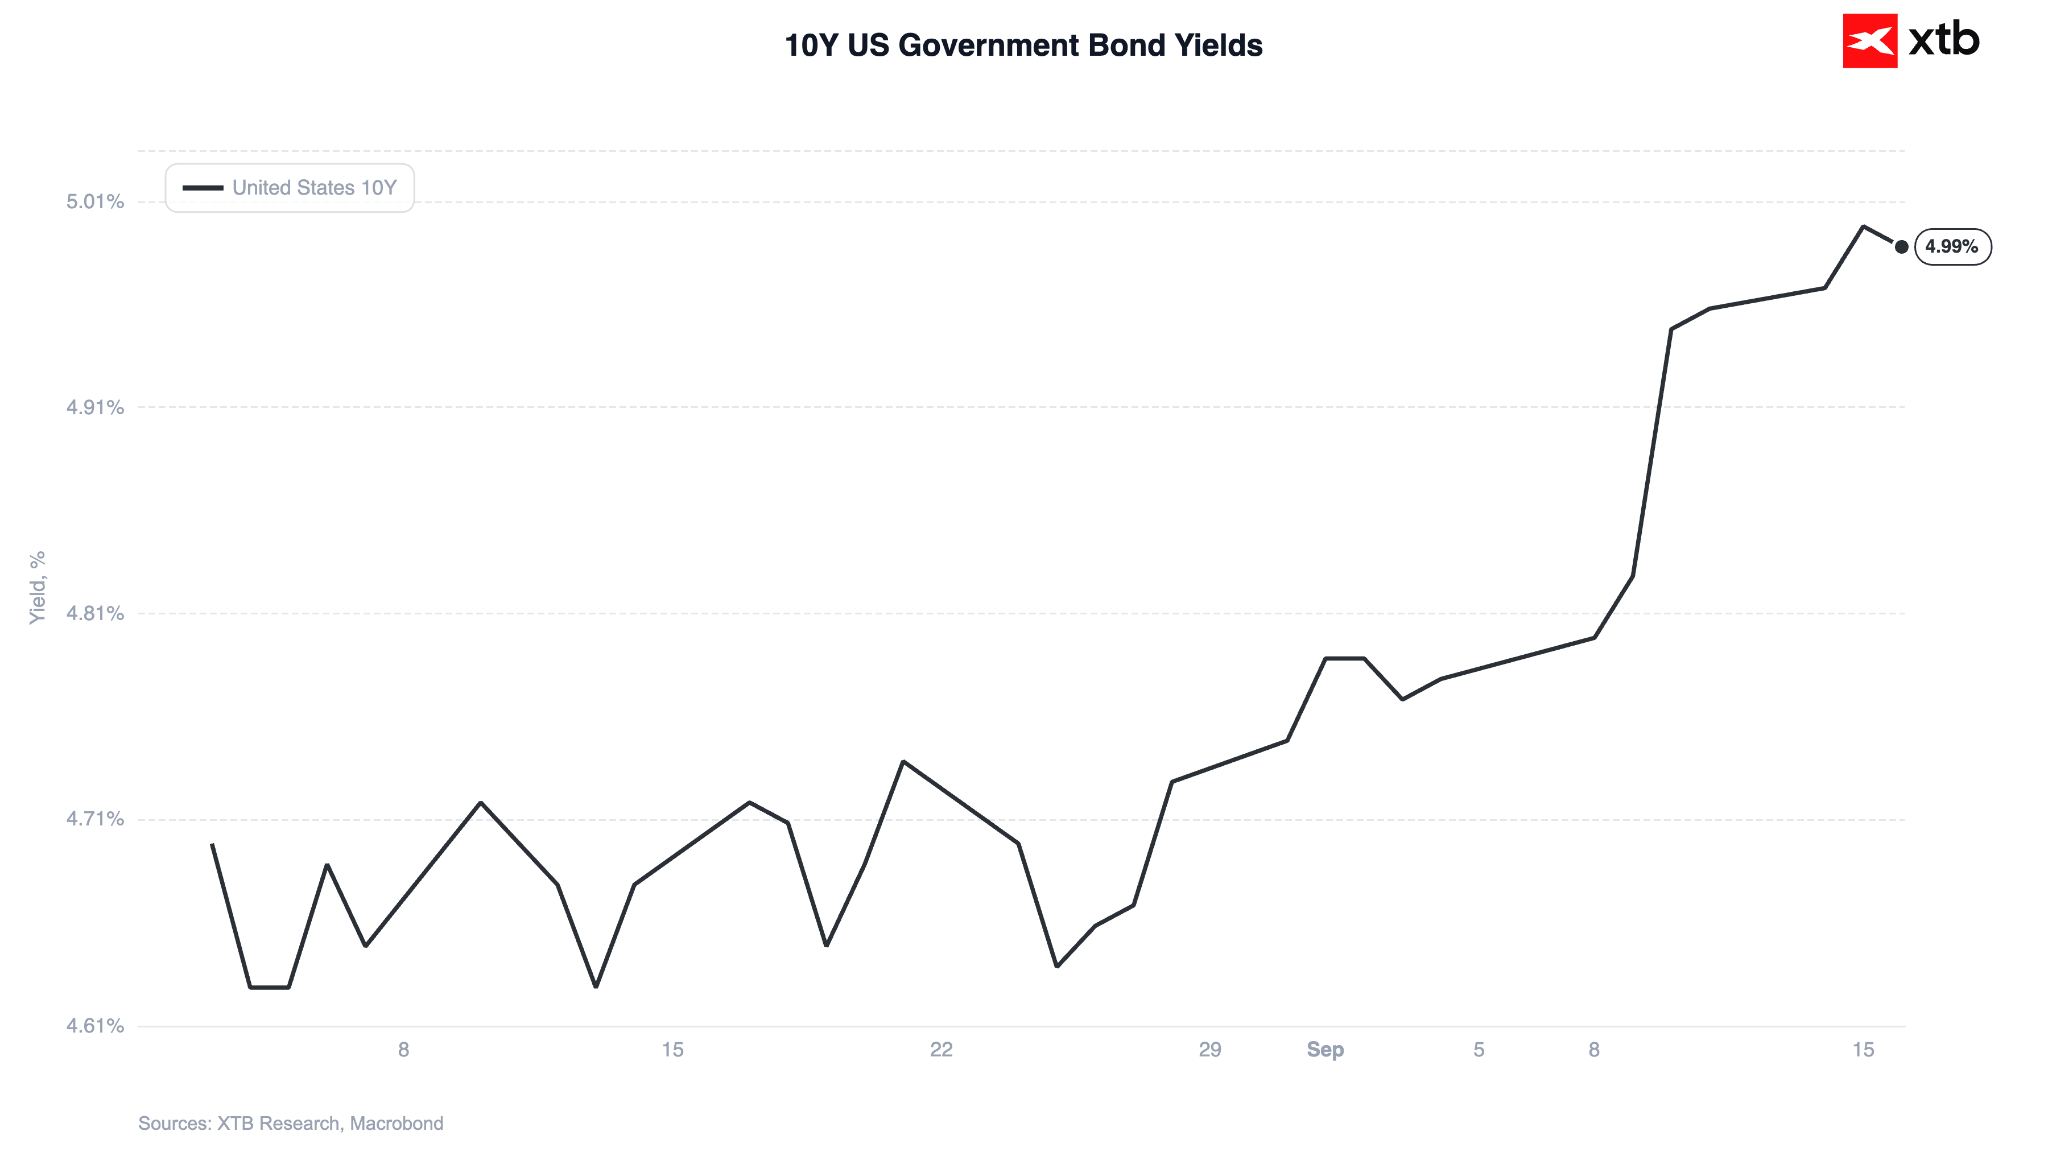
Fonte: XTB Research, 16.09.2026
No entanto, um aumento das taxas de juro não implica necessariamente uma valorização da moeda norte-americana. Uma vez que tal medida já está quase totalmente descontada nos mercados, é também necessária uma narrativa relativamente «hawkish» e, acima de tudo, credível. Se Warsh, tal como em julho, não conseguir convencer os mercados, as apostas em novos aumentos poderão diminuir, exercendo pressão sobre a moeda norte-americana.
Figura 3: Trajetória da taxa de juro de referência da Fed implícita no mercado (2026 - 2027)
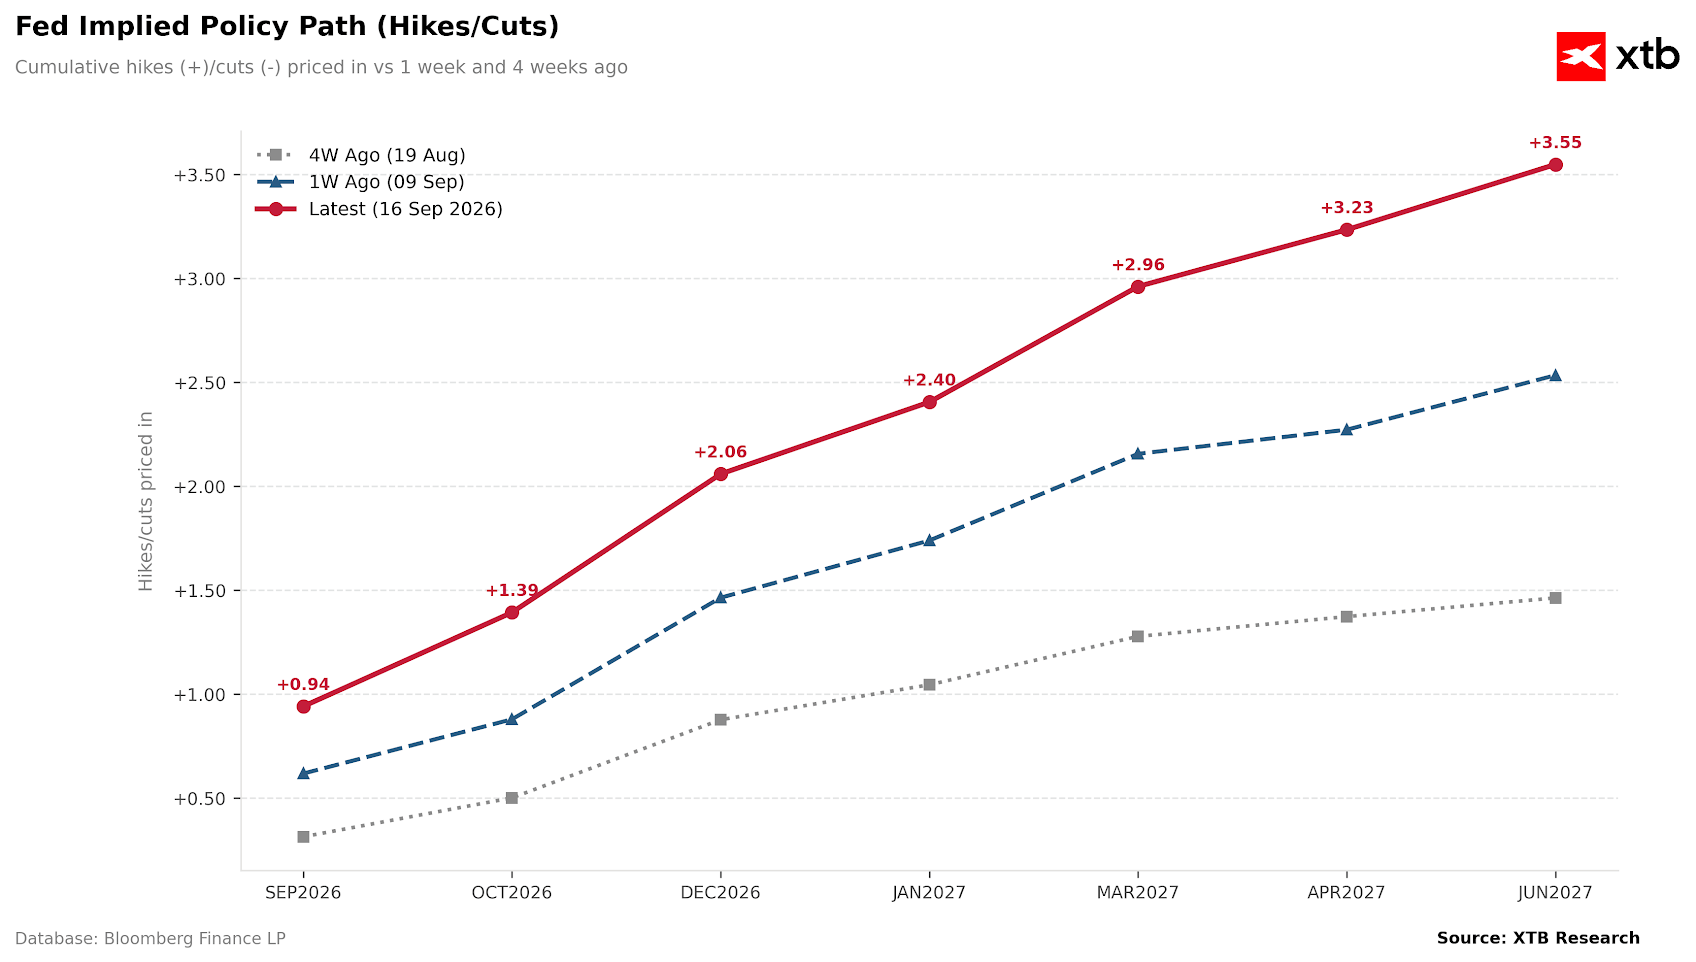
Fonte: XTB Research, 16.09.2026
De facto, tal parece relativamente provável. A reavaliação de posições com orientação restritiva observada recentemente foi, na nossa opinião, excessivamente agressiva. Não prevemos que o cenário de base do mercado, nomeadamente quatro subidas de taxas por parte da Reserva Federal antes do final do primeiro semestre de 2027, venha efetivamente a concretizar-se. A liquidação de algumas das posições que apostam em subidas de taxas não seria, naturalmente, uma boa notícia para o dólar.
Figura 4: Principais moedas face ao dólar dos EUA (09.2026)
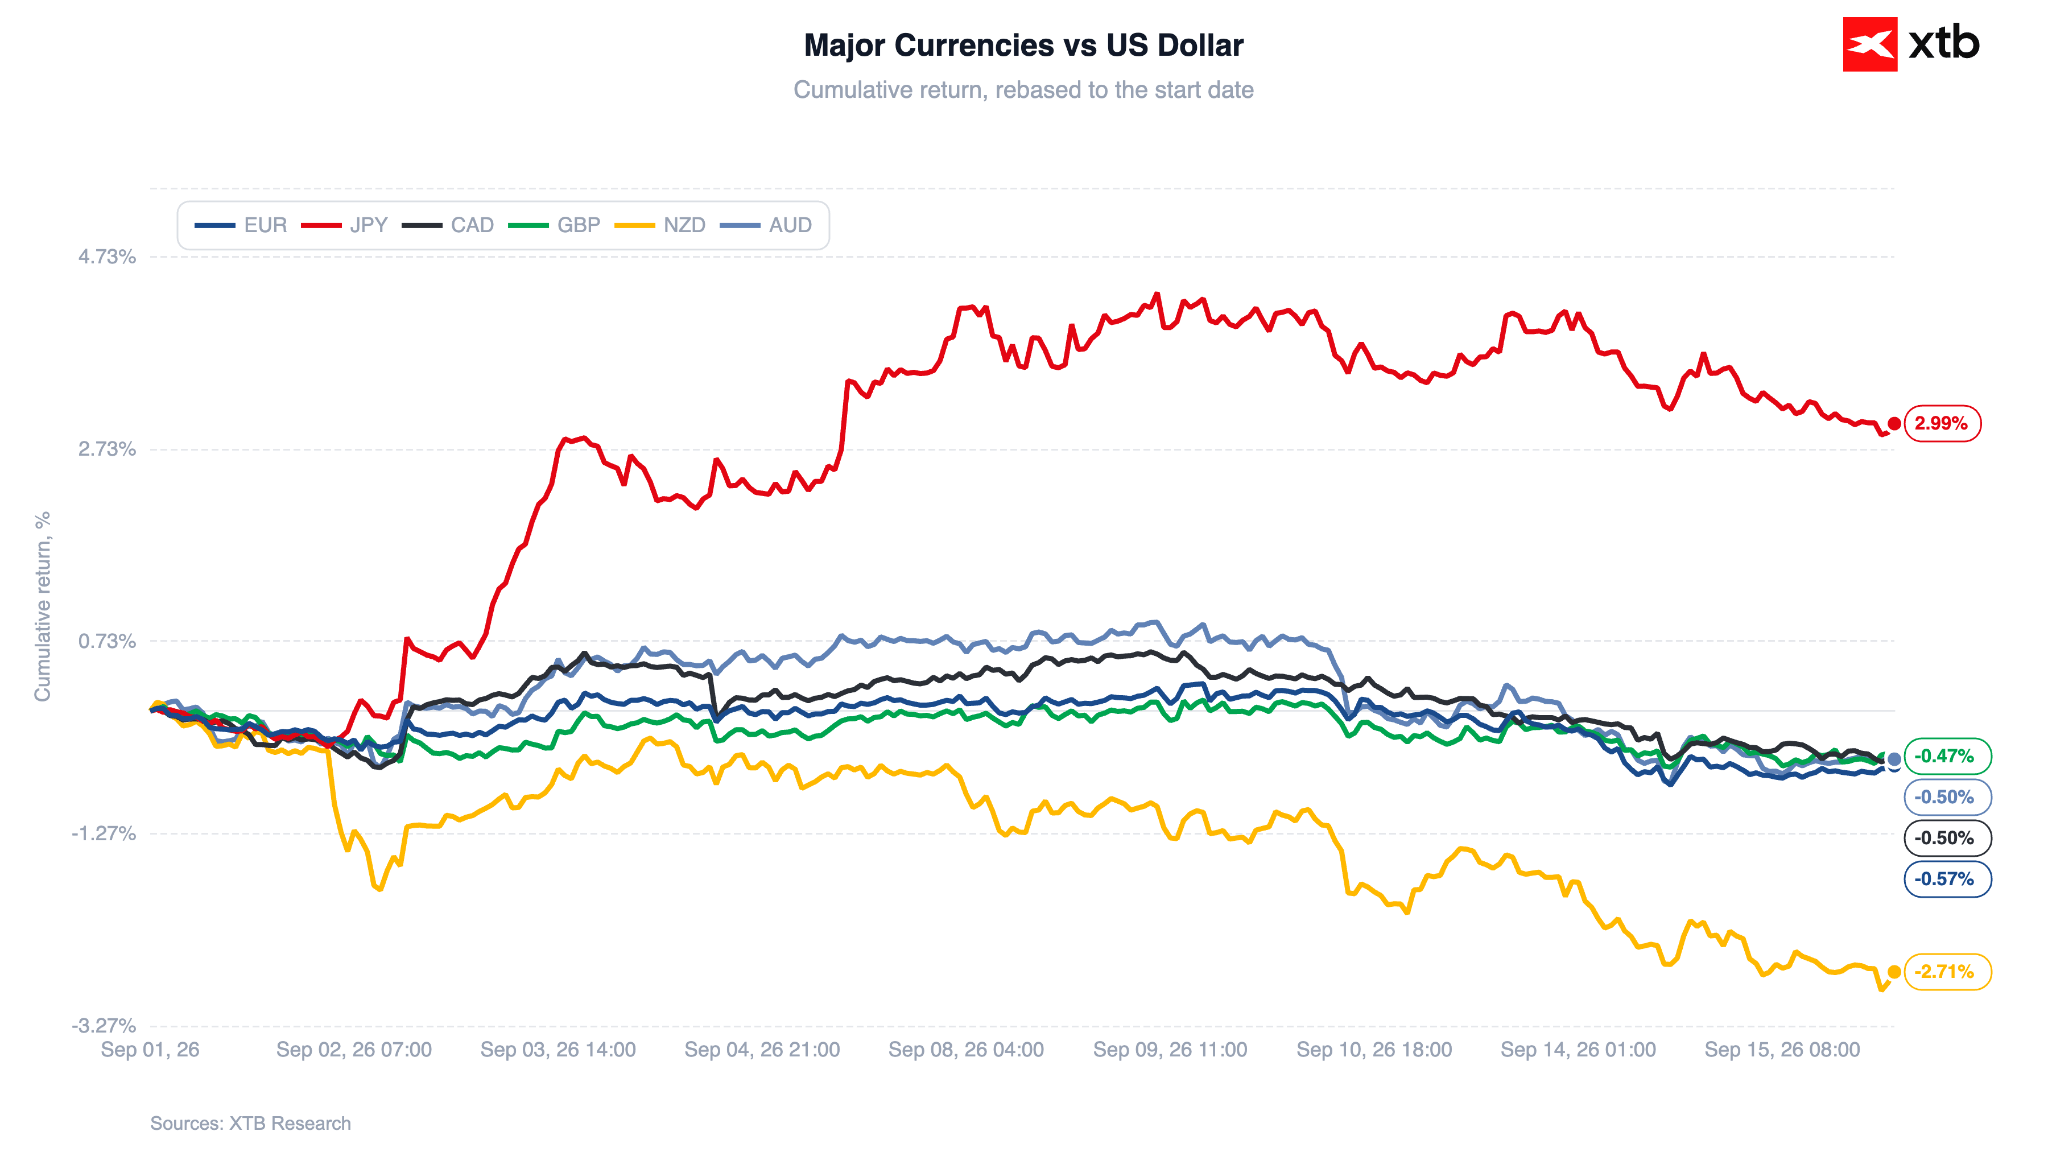
Fonte: XTB Research, 16.09.2026
🌏 Principais publicações macroeconómicas
Terça-feira
Alemanha
- O indicador ZEW de confiança económica da Alemanha subiu em setembro para 34,7 pontos (ligeiramente abaixo do consenso).
- No entanto, a avaliação da situação económica atual melhorou significativamente, com o subíndice da Situação Atual a subir para -47,1, face aos -61,1 registados em agosto, superando as previsões.
Quarta-feira
Reino Unido
- A inflação medida pelo IPC do Reino Unido acelerou em agosto para 3,1% em termos homólogos, acima dos 2,9% registados em julho, confirmando a tendência de aumento da pressão sobre os preços associada ao conflito no Médio Oriente.
- O principal fator por detrás deste aumento, como era de esperar, foi a subida dos preços do petróleo e dos combustíveis.
- O aumento das tarifas aéreas, particularmente nas rotas de longo curso (que também foram em grande parte impulsionadas pelos preços dos combustíveis acima referidos), contribuiu ainda mais para esta subida.
- Apesar da aceleração da inflação, o mercado não espera um aumento das taxas de juro na reunião de amanhã do Banco de Inglaterra. Também não prevemos tal medida.
Suécia
- A taxa de desemprego da Suécia subiu em agosto para 8,5%, significativamente acima do consenso de 8,2% e visivelmente superior aos 7,8% de julho, que representavam o nível mais baixo desde novembro de 2024.
- Vale a pena referir, no entanto, que o pico de agosto deve ser interpretado no contexto de valores altamente voláteis nos últimos meses; o desemprego atingiu 9,9% em junho e 9,4% em maio.
📆 Calendário Macroeconómico
Quarta-feira
- Zona Euro: Crescimento salarial no 2.º trimestre
- Hora: 10h00
- Dado anterior: 3,4%
- Polónia: Inflação subjacente em agosto
- Hora: 13h00
- Consenso: 3,2%
- Dado anterior: 3,1%
- EUA: Vendas a retalho em agosto
- Hora: 13h30
- Valor anterior: 5%
- EUA: GDPNow para o 3.º trimestre
- Hora: 16h30
- Consenso: 4,4%
- Valor anterior: 4,4%
- EUA: Decisão sobre a taxa de juro
- Hora: 19h00
- Consenso: 4%
- Valor anterior: 3,75%
- EUA: Conferência de imprensa de Kevin Warsh
- Hora: 19h30
- Brasil: Decisão sobre a taxa de juro
- Hora: 22h30
- Consenso: 13,75%
- Valor anterior: 14%
Quinta-feira
- Nova Zelândia: Crescimento do PIB no 2.º trimestre
- Hora: 23h45
- Consenso: 2,3%
- Valor anterior: 1,5%
- Zona Euro: Discurso de Philip Lane
- Hora: 08h00
🗂️ Divulgação de resultados
- Zena Tech ($ZENA.US) - antes da abertura do mercado (BMO)
3 Mercados a acompanhar
- USDIDX: Um aumento das taxas de juro não implica necessariamente uma valorização da moeda norte-americana. Uma vez que tal medida já está quase totalmente descontada, é também necessária uma narrativa relativamente «hawkish» e, acima de tudo, credível. Se Warsh, tal como em julho, não conseguir convencer os mercados, as apostas em novos aumentos poderão diminuir, exercendo pressão sobre a moeda norte-americana.
- OURO: Os mercados poderão interpretar uma eventual pausa como uma cedência da Reserva Federal à pressão de Donald Trump (o que significaria uma falta de independência da instituição mais vital do mercado financeiro global). Isto poderia resultar no regresso da estratégia de «debasement», que envolve um afastamento das moedas fiduciárias tradicionais em direção a ativos tangíveis com oferta limitada, incluindo metais preciosos e Bitcoin.
- PETRÓLEO: O mercado do petróleo continua dividido entre restrições de oferta física (paragens nos oleodutos, risco de novos ataques) e a realização de lucros na sequência de uma recuperação dinâmica.


Medida agressiva da Reserva Federal! Warsh não faz concessões na luta contra a inflação. O US500 está no seu nível mais baixo desde 3 de agosto e o ouro já está abaixo dos 4 300 dólares.


⬇️EURUSD cai depois da postura hawkish da Fed
BREAKING: Subida agressiva das taxas pela Fed provoca reviravolta no mercado: o dólar dispara enquanto o ouro e o S&P 500 recuam
Ouro valoriza 1,2% antes da decisão da FED
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.