



Sezon wyników za III kwartał 2026 roku pokazuje silny wzrost zysków amerykańskich spółek, przy czym przewaga w dynamice wyników przesuwa się w stronę mniejszych firm w indeksie. Wysoki odsetek przedsiębiorstw pokonujących oczekiwania oraz poprawa szacunków dla większości sektorów wspierają ocenę fundamentów rynku, choć skala łącznego pobicia prognoz pozostaje ograniczona.
-
Do 30 paździzernika wyniki opublikowało 60% spółek S&P 500. Spośród raportujących firm 82% przekroczyło oczekiwania dotyczące zysku na akcję, a 70% pokonało prognozy przychodów, co wskazuje na szeroki udział przedsiębiorstw w pozytywnych zaskoczeniach.
-
Łączna dynamika zysków indeksu wynosi obecnie 30,2% r/r. Jest to odczyt mieszany, łączący opublikowane wyniki z prognozami dla spółek, które jeszcze nie przedstawiły raportów; utrzymanie tego poziomu oznaczałoby trzeci kolejny kwartał wzrostu zysków przekraczającego 25%.
-
Obecna dynamika jest o 1,1 pkt proc. wyższa od 29,1% oczekiwanych 30 września. W ośmiu sektorach poziom zysków za III kwartał jest obecnie wyższy, niż zakładano na koniec września, dzięki pozytywnym zaskoczeniom wynikowym oraz rewizjom szacunków w górę.
-
Wśród 47 spółek, które przedstawiły prognozy EPS na IV kwartał, 28 wskazało wyniki powyżej oczekiwań analityków, a 19 poniżej konsensusu. Ta przewaga jest korzystnym sygnałem dotyczącym perspektyw kolejnego kwartału, choć obejmuje jeszcze ograniczoną część indeksu.
-
S&P 500 jest wyceniany na 18,7-krotność prognozowanych zysków na kolejne 12 miesięcy, wobec średniej pięcioletniej wynoszącej 19,8 i dziesięcioletniej na poziomie 19,1. Oznacza to wycenę poniżej obu punktów odniesienia, ale dyskonto względem średniej dziesięcioletniej wynosi zaledwie około 2,1%.
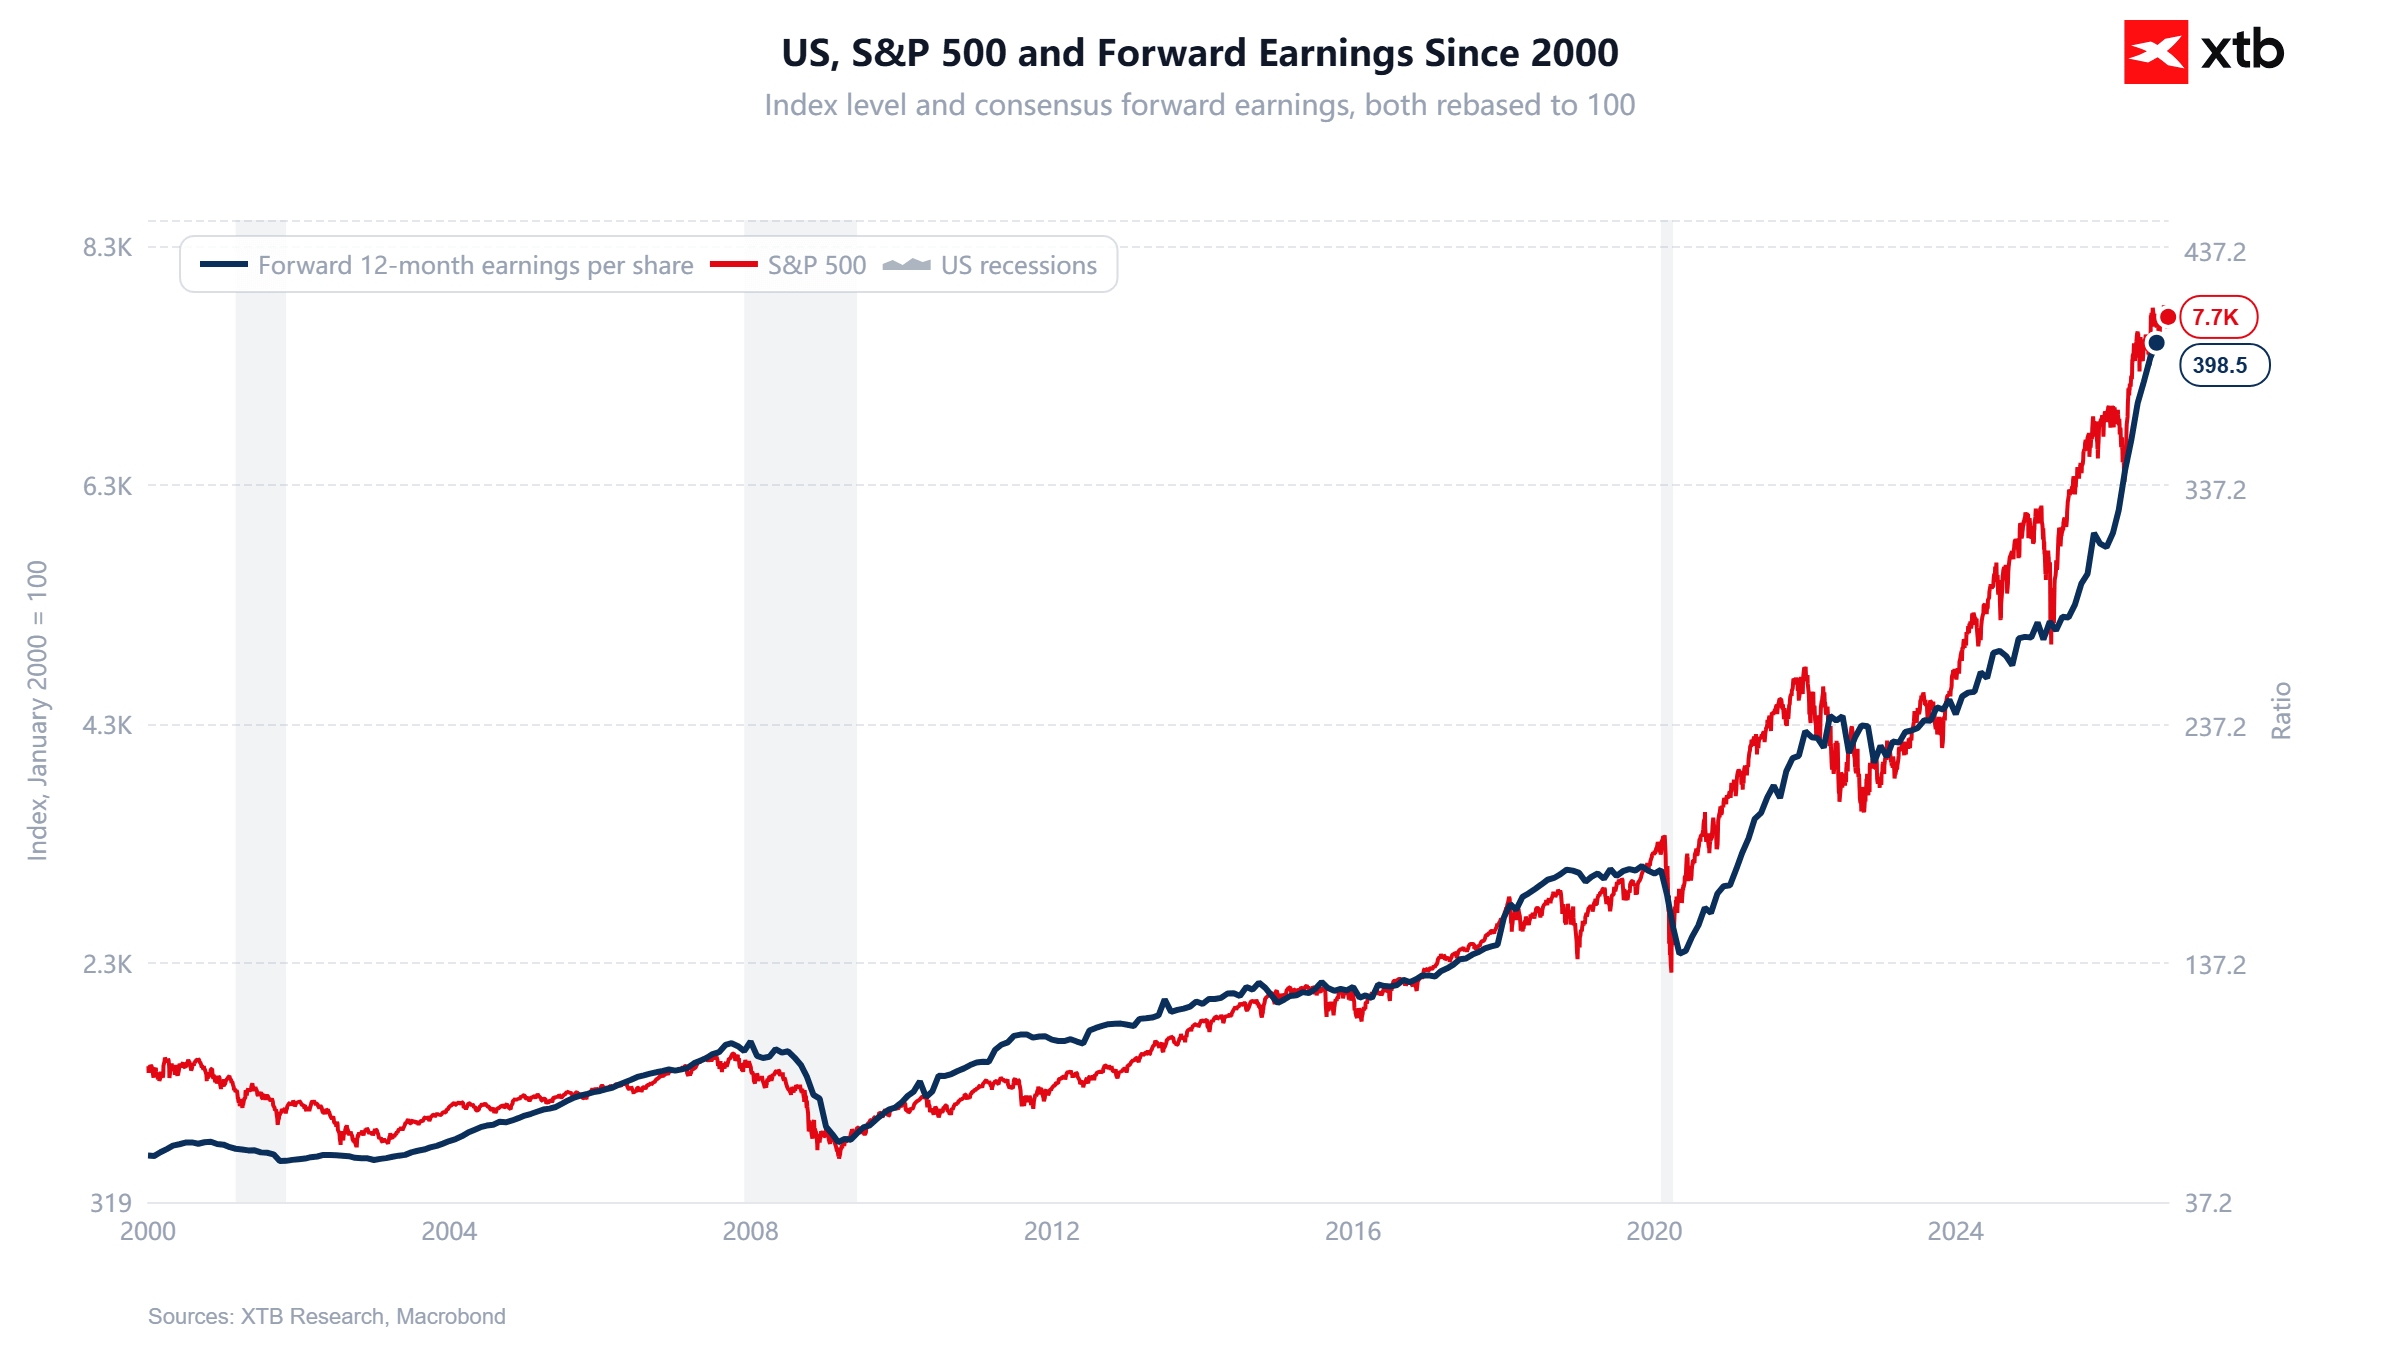
W długim terminie notowania S&P 500 wykazują silną zależność od oczekiwanych zysków spółek, co potwierdza, że wzrost wyników finansowych pozostaje jednym z najważniejszych fundamentów hossy na Wall Street. Od 2023 roku zarówno indeks, jak i prognozowane zyski na akcję (forward 12M EPS) wyraźnie przyspieszyły, osiągając historycznie wysokie poziomy mimo okresowych korekt i podwyższonej zmienności. Obecnie S&P 500 znajduje się powyżej poziomu sugerowanego przez historyczną relację obu szeregów, co wskazuje na istotną rolę wycen i oczekiwań inwestorów oraz zwiększa wrażliwość rynku na ewentualne rewizje prognoz zysków w dół.
Źródło: XTB Research
Magnificent Seven traci przewagę w dynamice zysków
Najważniejsza zmiana dotyczy relacji między największymi spółkami technologicznymi a pozostałą częścią indeksu. Wyliczana dynamika zysków Magnificent Seven za III kwartał obniżyła się z 33,6% oczekiwanych 30 września do 22,6%, podczas gdy dla pozostałych 493 spółek wzrosła z 27,8% do 32,6%. Przewaga reszty indeksu wynosi więc obecnie 10 pkt proc., co wskazuje na istotne przesunięcie w strukturze wzrostu wyników.
Różnica jest widoczna także w relacji wyników do oczekiwań. Spośród pięciu raportujących już przedstawicieli Magnificent Seven tylko dwie spółki pokonały konsensus EPS, a ich łączne zyski znalazły się 14,7% poniżej prognoz; dla wszystkich raportujących spółek S&P 500 łączna niespodzianka wynosi natomiast plus 1,9%. To ważne rozróżnienie: wysoki odsetek pozytywnych zaskoczeń nie przekłada się automatycznie na dużą nadwyżkę zysków ponad oczekiwania, ponieważ rozczarowania kilku dużych podmiotów mogą mocno obciążać wynik całego indeksu.
Jeżeli obecna relacja utrzyma się do końca sezonu, Magnificent Seven odnotuje słabszy wzrost zysków od pozostałych spółek S&P 500 po raz pierwszy od IV kwartału 2022 roku. Konsensus na IV kwartał 2026 roku również zakłada przewagę pozostałych 493 firm: 30,8% wzrostu wobec 22,6% dla największej siódemki. Wspiera to tezę o szerszym rozłożeniu wzrostu zysków, jednak na moment opracowania zestawienia brakowało jeszcze wyników Apple i NVIDII, które mogą zmienić ostateczne porównanie.
Jakość zysków i wyceny wymagają ponownej oceny?
Porównanie obu grup komplikuje wpływ pozycji księgowych uwzględnianych w wynikach GAAP Alphabetu, Amazona i Mety. Wynik Alphabetu za III kwartał 2026 roku obciążyła strata 8,7 mld USD związana z inwestycjami w papiery udziałowe, a Meta ujęła koszt 9,89 mld USD związany z ugodą sądową. Amazon mierzy się natomiast z podwyższoną bazą porównawczą, ponieważ jego wynik za III kwartał 2025 roku obejmował 9,5 mld USD zysku przed opodatkowaniem z inwestycji w Anthropic.
Wpływ tych pozycji oznacza, że ocena kondycji największych spółek wymaga osobnego przeanalizowania podstawowej działalności, marż operacyjnych oraz przepływów pieniężnych. Słabsza dynamika raportowanego zysku może bowiem współistnieć ze wzrostem sprzedaży i poprawą wyników kluczowych segmentów biznesowych. Jednocześnie korekty wyników powinny być stosowane konsekwentnie: wyłączenie nadzwyczajnego kosztu z prezentacji zysku nie usuwa jego ekonomicznego znaczenia dla akcjonariuszy.
Wycena indeksu poniżej historycznych średnich daje pewne wsparcie argumentom fundamentalnym, ale niewielka różnica względem średniej dziesięcioletniej ogranicza siłę tezy o wyraźnym niedowartościowaniu rynku. Forward P/E pozostaje uzależniony od prognoz: ich obniżenie podniosłoby wskaźnik nawet przy niezmienionych kursach akcji. Dla trwałości korzystnego obrazu rynku najważniejsze będzie więc potwierdzenie, że wzrost zysków poza Magnificent Seven przekłada się również na powtarzalną poprawę działalności i generowanie gotówki.
Wykres US500 (interwał D1)
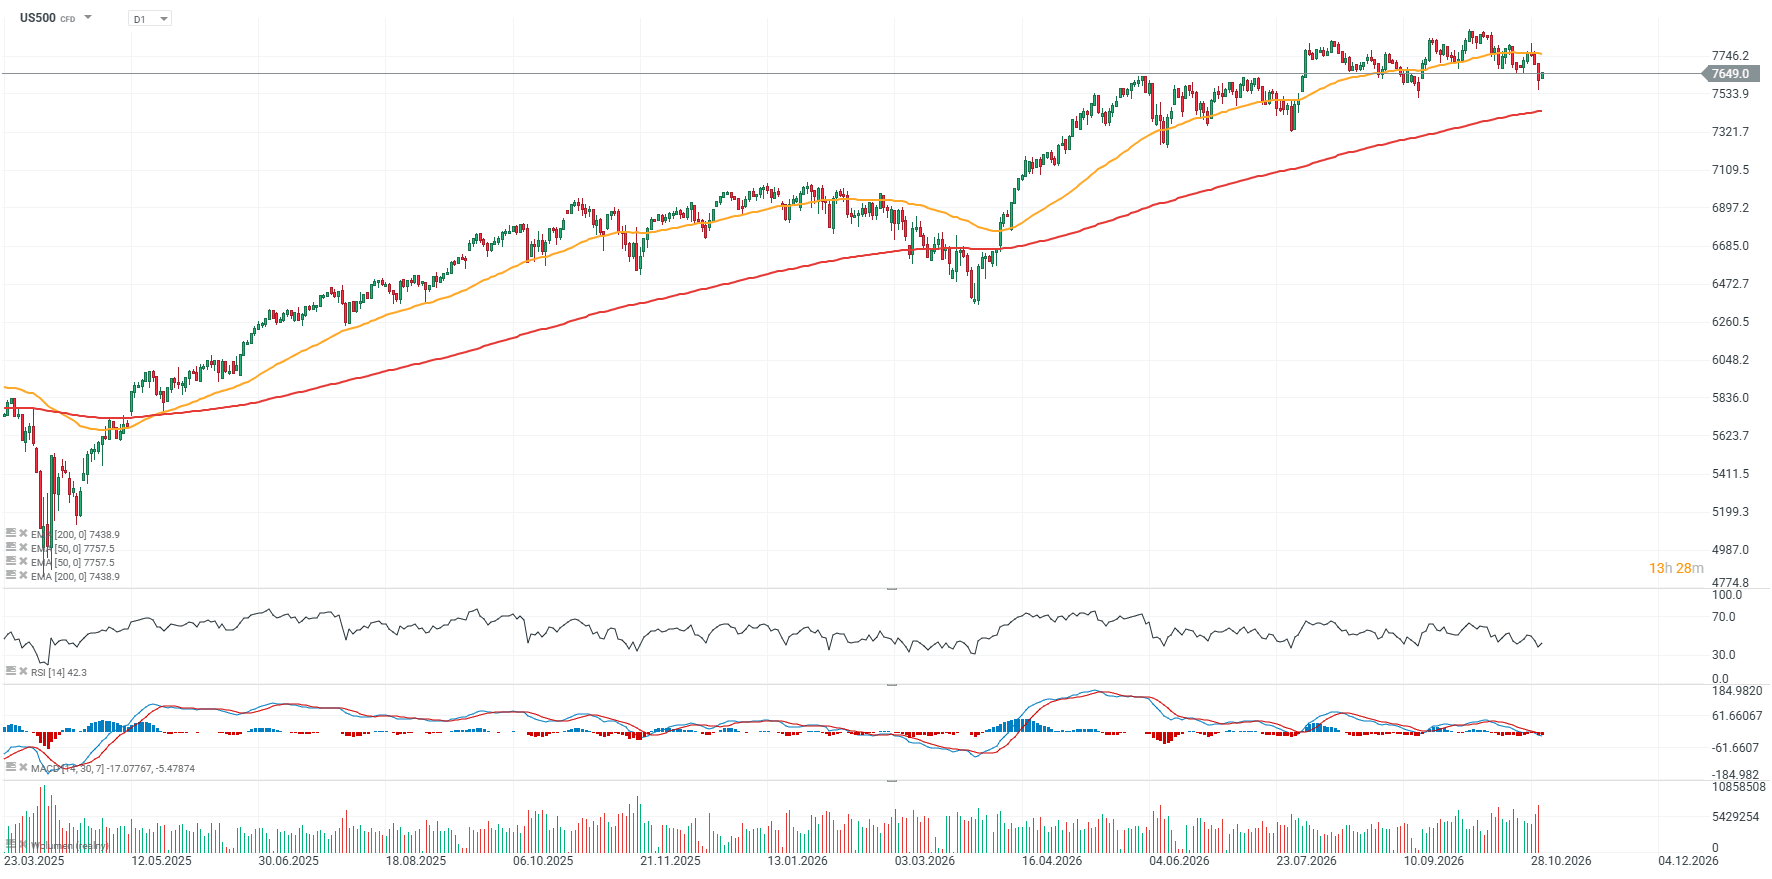
Od spadków wiosną tego roku kontrakt na indeks S&P 500 czterokrotnie cofnął się poniżej 50-sesyjnej średniej (EMA50, pomarańczowa linia), więc ostatni spadek nie jest pod tym względem wyjątkowy. Wskaźnik RSI spadł do 42 i utrzymuje się zdecydowanie powyżej strefy wyprzedania. Okolice 7500 punktów są istotnym wsparciem z punktu widzenia price action, a istotnym oporem jest średnia EMA50 (pomarańczowa linia), przy 7750 pkt.
Źródło: XTB Resarch


🚨Ropa i gaz w Europie w panicznej wyprzedaży


Komentarz Giełdowy: Ważny tydzień dla polskich aktywów


Puls GPW: Tydzień pod znakiem RPP i ratingu Polski

🛢️Wykres dnia: Ropa Brent spada mimo słów Trumpa o braku chęci do negocjacji (02.11.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.