


Potencjalnie najważniejsze i najbardziej oczekiwane IPO tego roku, jeśli nie dekady, powoli zbliża się do końca. Anthropic jest dziś już ok. miesiąca od planowanego wejścia na rynek publiczny. Co prawie 300-stronicowy konspekt mówi nam o stanie spółki oraz przyszłości rewolucji AI?
Historia sukcesu, która może nie wystarczyć
To, co zwraca uwagę w pierwszej kolejności, to hiperboliczne tempo wzrostu przychodów spółki oraz umiarkowanie lepszy od oczekiwań wynik operacyjny.
W pierwszej połowie 2026 roku przychody spółki osiągnęły 16 miliardów USD przy wzroście marży brutto na sprzedaży do 85,4%. Biorąc pod uwagę przychody rzędu 1,16 mld USD w pierwszej połowie 2025 roku i 4,58 mld USD przychodu za cały rok 2025, oznacza to nie tylko wzrost o ok. 1300% w porównywalnym okresie, ale jeśli podjąć się ekstrapolacji tego trendu, oznaczałoby to, że przychody Anthropic za 2026 rok zamkną się w kwocie ponad 60 miliardów USD.
Pasowałoby to Anthropic w pobliżu spółek takich jak Goldman Sachs, Oracle, IBM z istotnym zastrzeżeniem, że wycena IPO Anthropic ma być ok. 5 razy wyższa w ujęciu kapitalizacji rynkowej od przywołanych spółek. Ta hipotetyczna wycena nie jest jednak całkowicie bezpodstawna, bo gdyby spółka utrzymała obecne tempo wzrostu, to w ciągu ok. 2–3 lat byłaby najwięcej zarabiającym przedsiębiorstwem na świecie.
Pozytywnie wygląda też sam wynik finansowy spółki, który pokazuje ponad 2 miliardy zysku operacyjnego już w drugim kwartale 2026 roku - jednak ponownie, jest to ujęcie skorygowane. W ujęciu GAAP strata operacyjna to 693 miliony USD w pierwszym półroczu, choć w drugim kwartale ma być to już 974 mln USD zysku.
Ogromna strata netto, sięgająca 80,75 mld USD, wynikała przede wszystkim z niegotówkowych przeszacowań instrumentów finansowych. W uproszczeniu, instrumenty dłużne spółki mają zostać zamienione na akcje, cena udziałów w spółce znacznie wzrosła od momentu wyemitowania instrumentu dłużnego, wobec czego przy zamianie instrumentu dłużnego na akcje powstaje różnica cen, która dla spółki jest kosztem.
Nie opisuje ona bieżącego zużycia gotówki, ale część tych instrumentów reprezentuje realne roszczenia do przyszłej wartości spółki i potencjalne bardzo istotne rozwodnienie akcjonariuszy.
Nie należy na siłę szukać fatalnych wyników czy ukrytego odpływu gotówki ze spółki, bo w zaprezentowanych danych zwyczajnie takiego nie ma - problemem może być model biznesowy oraz jego konfrontacja z zadłużeniem spółki. Nawet najlepsze wyniki i najwyższe marże nie są dane na zawsze – w przypadku Anthropic próbka danych jest niewielka, branża wciąż się kształtuje, a oczekiwania wobec spółki są tak duże, że nawet spektakularny sukces komercyjny może być inwestycyjną katastrofą.
- Spółka na dzień dzisiejszy ma 265,6 mld USD (w większości) bezwarunkowych, minimalnych zobowiązań zakupowych na koniec czerwca tego roku.
- Kolejne 321,4 mld USD to nierozpoczęte leasingi i zobowiązania na lata 2026–2033.
- Problem zobowiązań nie jest jednak problemem „tylko” długoterminowym. Miesięczne zobowiązania wobec SpaceX to 3,1 miliarda USD, czyli na chwilę obecną jest to 80% generowanych operacyjnych przepływów gotówkowych spółki.
Przy tak ogromnej skali zobowiązań, nawet jeśli model biznesowy spółki spełni pokładane w nim oczekiwania, istnieje ryzyko niedopasowania „czasu trwania” (ang. duration) zobowiązań do trwałości i skali zysków.
Kontrakty i zobowiązania spółki są ogromne i bezwarunkowe - a przychody już nie.
Gotówka czy jej brak?
Konkluzja, według której „bańka miałaby pęknąć”, a Anthropic to spółka bez przyszłości – byłaby (na chwilę obecną) daleko na wyrost z kilku względów.
- Spółka posiada ogromne bufory gotówkowe, które mogą finansować działalność spółki. Wynoszą ok. 131 mld USD.
Mimo to należy zauważyć, że:
- Głównym źródłem gotówki były emisje akcji uprzywilejowanych, które w pierwszym półroczu przyniosły netto 110,4 mld USD. Instrumenty zamienne stanowią odrębny element struktury finansowania.
- Aż 96% dodatnich przepływów gotówkowych spółki to finansowanie i są one 28 razy większe niż przepływy operacyjne.
Oznacza to, że dalszy wzrost przychodów spółki jest zależny od infrastruktury obliczeniowej i inwestycji. Wspomniane wydatki mają charakter zobowiązania minimalnego, ale nie stałego – wraz z ekspansją firmy mogą i będą one dalej rosnąć o kolejne transze.
Co więcej, spółka wyraźnie zaznacza, że jest to nie tylko możliwe, co prawdopodobne i że może (choć nie musi) to wyraźnie wpłynąć na marże.
Sytuacja jest odwrotna po stronie finansowania – wartość derywatów i obligacji zamiennych, z których pochodzi niemal całe finansowanie firmy, jest istotnie zależna od wyceny spółki. Nie znamy specyfiki tych instrumentów ani ich wyceny, jednak nawet bez kontekstu można wywnioskować, że głównym „aktywem” spółki, które racjonalizuje zobowiązania spółki, jest zaufanie inwestorów i kredytodawców.
Ryzyko koncentracji
Poza ryzykiem finansowania spółka wykazuje bardzo wyraźne skoncentrowanie zarówno klientów, kredytodawców, jak i kontrahentów, którzy często pełnią wszystkie te role na raz.
Po stronie przychodowej, koncentracja klientów maleje, jednak koncentracja całego modelu biznesowego pozostaje wysoka.
- Spółka wskazuje 11 900 klientów z przychodem ze sprzedaży powyżej 100 000 USD;
- 1900 klientów z przychodem ze sprzedaży powyżej 1 miliona USD;
- 250 klientów z wydatkami powyżej 10 000 000 USD;
- 5 największych klientów generuje aż 21% całego przychodu spółki.
Aż 48% przychodów spółki pochodzi z platform CSP. Spółki hyperscale nie mogą dowolnie zmienić ceny Claude dla klienta w ramach istniejącej umowy. Mogą jednak wpływać na ekonomię i atrakcyjność całego kanału sprzedaży.
Wśród spółek wymienionych jako podmioty dostarczające warunkowego finansowania na kwotę 77 miliardów USD są tylko 3 spółki: Broadcom, Alphabet i Amazon.
Ten fakt wygląda o rząd wielkości gorzej gdy przyjrzymy się bilansowi finansowania i zobowiązań.
Amazon, Google i Broadcom mają dostarczyć 77 mld USD finansowania, ale zobowiązania spółki wobec tych podmiotów wynoszą na chwilę obecną 385 miliardów USD.
Schody do nieba?
Od spółki oczekuje się obecnie wzrostu w niemal wszystkich aspektach - niemal zupełnie bez precedensu. Jednak o ile pytania o nadmierny optymizm są zasadne, to „byki” nie pozostają w przypadku Anthropic bez argumentów.
Po pierwsze, przychody spółki nie rosną w próżni i mimo dużej koncentracji ich wzrost jest oparty o widoczny i organiczny wzrost klientów na całym spektrum rynku. Obecny CAGR dla klientów wydających 100 tys. USD i więcej wynosi 922%.
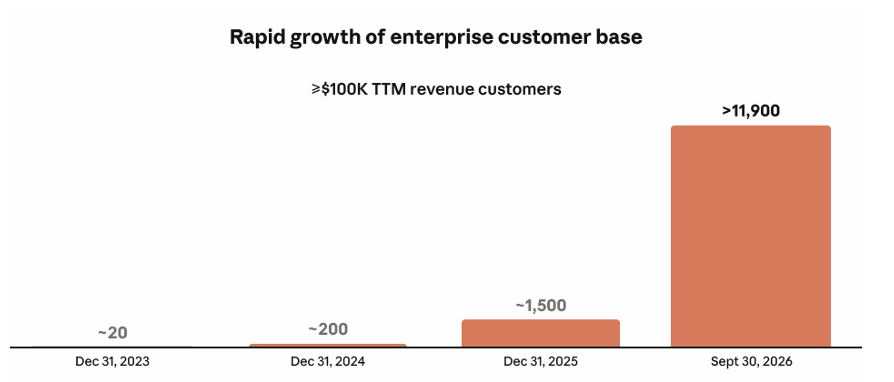
CAGR rzędu 922% nie można ekstrapolować na kolejne lata. Liczba klientów płacących powyżej 100 tys. USD jest funkcją zarówno pozyskiwania nowych przedsiębiorstw, jak i przekraczania progu wydatkowego przez dotychczasowych klientów. Dodatkowo taki wzrost wymagałby przyjęcia założeń, które stają się absurdalne lub niemożliwe w przeciągu kilku kwartałów.
Asem w rękawie Anthropic jest tutaj jednak wzrost efektywności, który spółka demonstruje, i jest on potencjalnie największą i najważniejszą szansą dla firmy na wzrost zbliżony do oczekiwań. Wskaźnikiem tym jest „Dollar-per-Compute”.
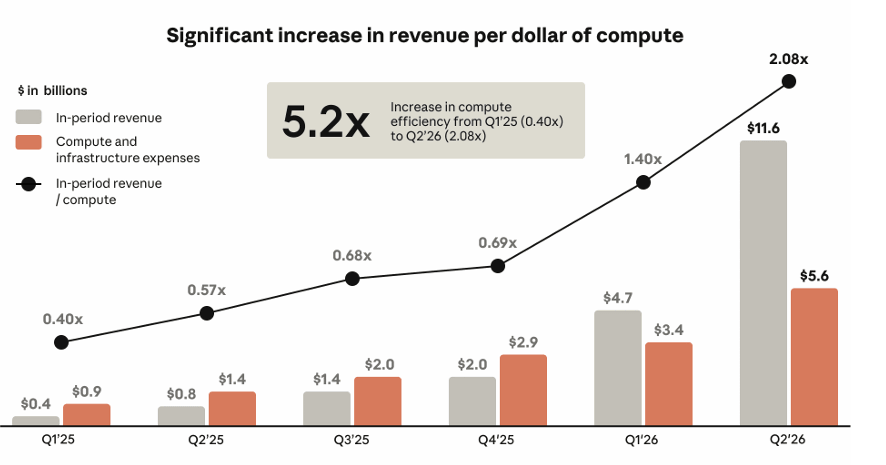
Spółka wskazuje na wzrost w ciągu nieco ponad roku o 520%. Jest to nie tylko imponujące, ale wręcz absolutnie niezbędne, by zaspokoić oczekiwania inwestorów.
Historia kołem się toczy?
Jak wspomniałem, oczekiwany wzrost jest bez precedensu - jednak były już przypadki w historii rynku finansowego, które demonstrowały zbliżone oczekiwania i kontekst rynkowy - i nie są to przypadki szczególnie optymistyczne dla wycen.
Oczywistym przypadkiem jest tutaj Netscape, czyli de facto zapalnik dla „bańki dot-com”.
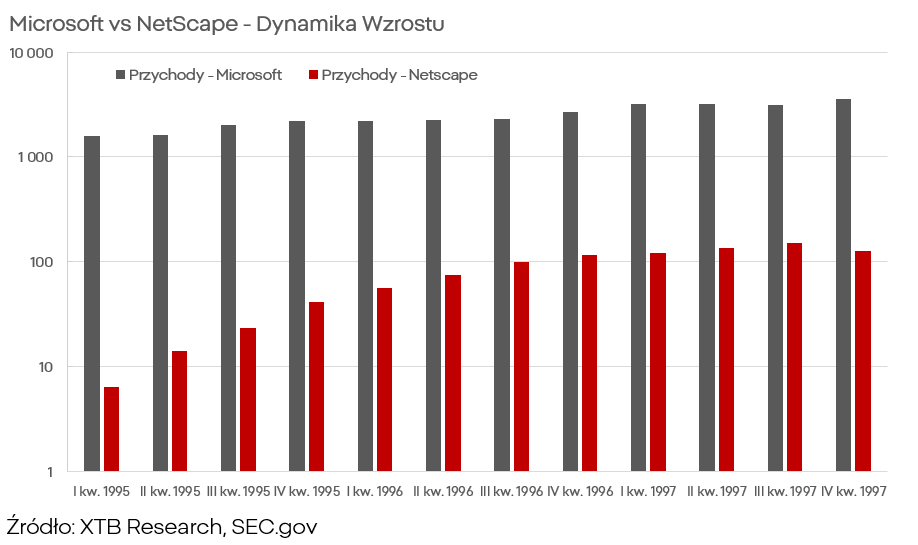
Przychód Netscape wzrósł z 6,5 mln do 41,5 mln w ciągu roku, zamieniając stratę netto na poziomie 4 mln USD na zysk netto w wysokości pół miliona. W ciągu kolejnych 4 kwartałów spółka podniosła przychody do 100 mln, a w następnym roku podniosła je do 152 mln, osiągając szczytową marżę netto na poziomie ok. 7%.
Trzeba zachować ostrożność przed zignorowaniem ostrzeżenia ze strony Netscape z uwagi na np. nieporównywalną skalę spółek. Netscape u szczytu świetności generował ~5% przychodów Microsoftu w ujęciu kwartalnym. Dziś Anthropic generuje ok. 17% przychodów Microsoftu - co pokazuje, że sytuacja Anthropic jest proporcjonalnie dużo lepsza, ale nie jest to rząd wielkości, który pozwala zignorować analogie.
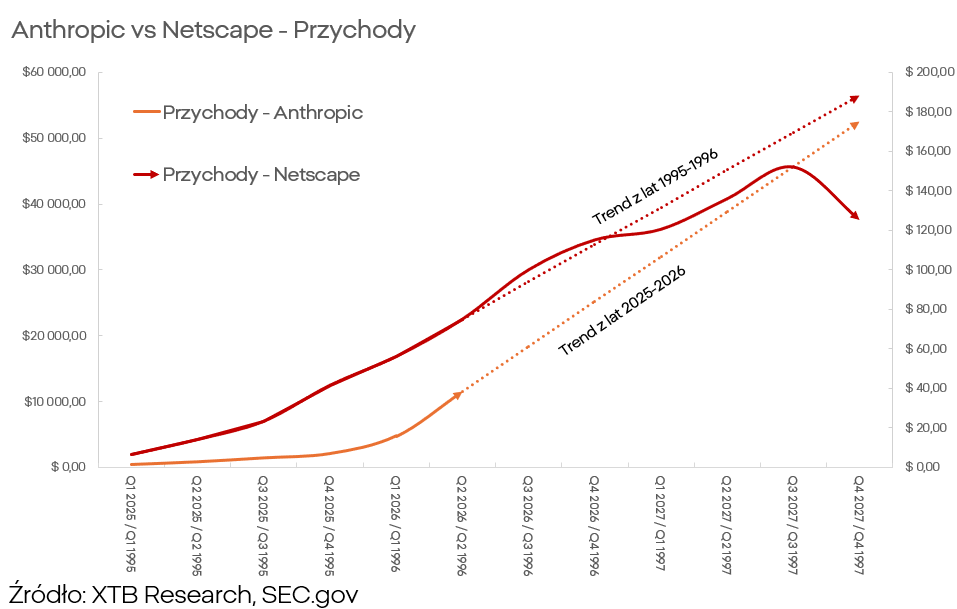
Netscape borykał się z wszystkimi problemami, jakie demonstrują niemal wszystkie spółki “czysto” „AI” - czyli mimo ogromnych wzrostów przychodów, po uwzględnieniu inwestycji, spółka przynosi umiarkowane jeśli nie rozczarowujące zyski netto. To wszystko odbywało się w kontekście ogromnego rozwoju infrastruktury i adaptacji technologii przez spółki. Większa dostępność infrastruktury oraz wzrost wielkości i znaczenia rynku nie pomogły spółce utrzymać się na rynku.
W kontekście Anthropic i AI warto zwrócić uwagę na fakt, że mimo iż trendy finansowe wyglądały znacznie mniej optymistycznie w 1998 roku dla Netscape, to wartość spółki podwoiła się w roku 1999, a sama „bańka” pękła dopiero w 2000 roku.
W śledzeniu potencjalnych okazji do korekt na spółce tego typu niezwykle przydatny może być harmonogram „odblokowania” akcji.
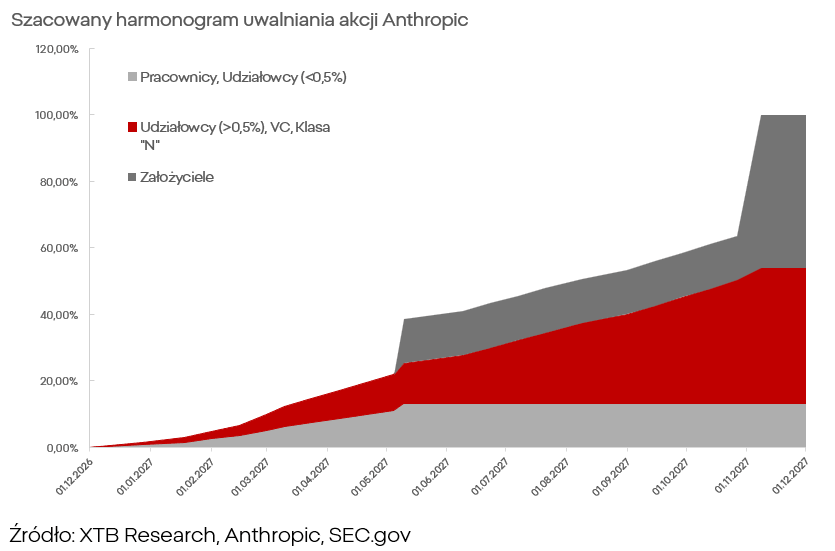
Pierwszy duży „skok” udziałów możliwych do sprzedania pojawi się w maju przyszłego roku, co może (choć nie musi) być istotnym testem dla sentymentu i wycen spółki.
Kamil Szczepański
Analityk Rynków Finansowych XTB


Cloud Gaming: Ratowanie branży czy ratowanie zysku?



Wybory przyćmią sezon wyników? LIVE 7:50 ⏰


📊Poranna odprawa: Ropa tanieje po rozmowach w Katarze. Chiny wrzucają płynność, a USA szykują się do wyborów.

📊Podsumowanie tygodnia: Tech pod presją kosztów AI, zapaść kruszców i wstrząs na Binance
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.