

- Les contrats à terme sur indices américains affichent de modestes hausses, alors que les investisseurs attendent la décision du FOMC ainsi que la publication des dernières projections macroéconomiques et du « dot plot ».
- De solides chiffres des ventes au détail aux États-Unis : les ventes du mois d’août ont progressé de manière inattendue de 1,2 % en glissement mensuel (contre une prévision de +0,8 %), rebondissant après la baisse enregistrée en juillet.
- Le secteur des semi-conducteurs soutient le Nasdaq : Intel (INTC.US) progresse dans les échanges avant l’ouverture et en début de séance, suite à des informations faisant état de discussions avec SK Hynix concernant le lancement d’une production de mémoire aux États-Unis.
- Chute du titre JB Hunt (JBHT.US) : la société de transport recule de plus de 12 % après avoir publié un avertissement sur ses résultats et invoqué une hausse de ses coûts d’exploitation.

- Les contrats à terme sur indices américains affichent de modestes hausses, alors que les investisseurs attendent la décision du FOMC ainsi que la publication des dernières projections macroéconomiques et du « dot plot ».
- De solides chiffres des ventes au détail aux États-Unis : les ventes du mois d’août ont progressé de manière inattendue de 1,2 % en glissement mensuel (contre une prévision de +0,8 %), rebondissant après la baisse enregistrée en juillet.
- Le secteur des semi-conducteurs soutient le Nasdaq : Intel (INTC.US) progresse dans les échanges avant l’ouverture et en début de séance, suite à des informations faisant état de discussions avec SK Hynix concernant le lancement d’une production de mémoire aux États-Unis.
- Chute du titre JB Hunt (JBHT.US) : la société de transport recule de plus de 12 % après avoir publié un avertissement sur ses résultats et invoqué une hausse de ses coûts d’exploitation.
Situation des marchés et indices
Les chiffres de l’IPC du mois d’août et les données sur les ventes au détail supérieures aux attentes (+1,2 % en glissement mensuel) ont suscité des débats sur les marchés concernant l’action de la Réserve fédérale. Le marché anticipe une probabilité de plus de 90 % d’une hausse des taux de 25 points de base lors de la réunion d’aujourd’hui. Une attention particulière sera portée au communiqué de la conférence de presse et au « dot plot » actualisé, qui détermineront si une orientation restrictive persistera au cours des prochains trimestres. Le ralentissement de la hausse des prix du pétrole brut et la stabilisation du marché des bons du Trésor apportent un léger soulagement.
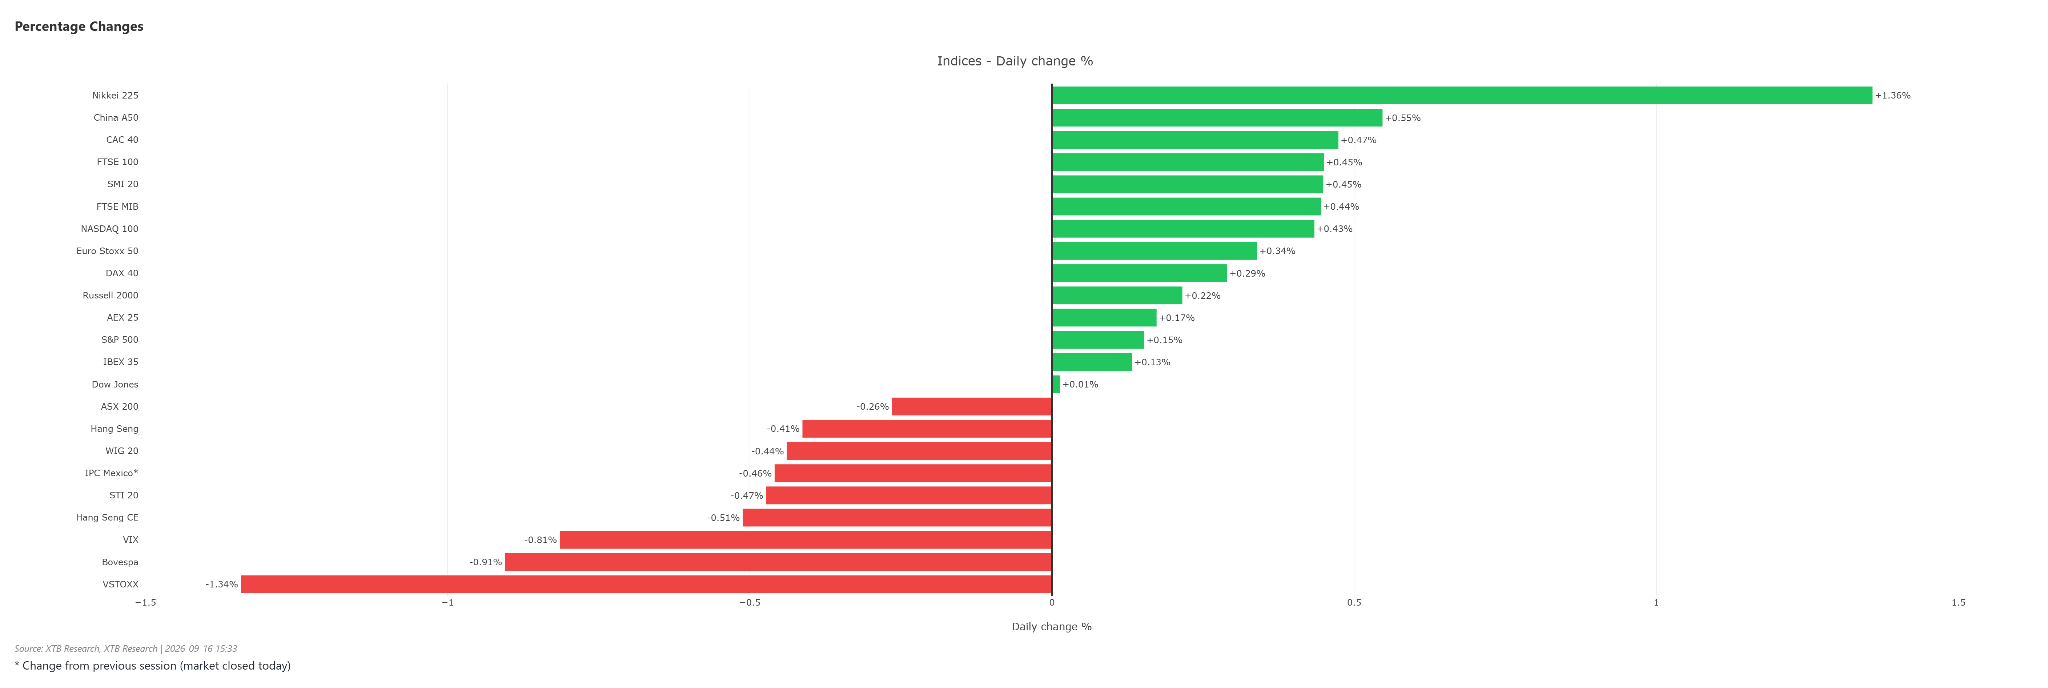
Sur le marché au comptant et celui des contrats à terme, on observe des tentatives de rebond après les récentes baisses :
- US500 (contrats à terme S&P 500) : Le contrat progresse d’environ +0,2 % à +0,3 %, tentant de former un plancher local autour de 7 606 points.
- US100 (contrats à terme sur le Nasdaq 100) : Il progresse de +0,4 % à +0,5 %, compensant la faiblesse des séances précédentes grâce à la relative vigueur des valeurs technologiques de premier plan et des semi-conducteurs.
- US30 (contrats à terme sur le Dow Jones) : Il recule légèrement de 0,2 %, restant sous l'influence de résultats mitigés dans les secteurs de l'industrie et des transports.
- US2000 (contrats à terme sur le Russell 2000) : Rebond de +0,4 %, bien que les actions à petite capitalisation restent très sensibles à la hausse des taux obligataires.
Analyse technique de l'indice US500 (D1)
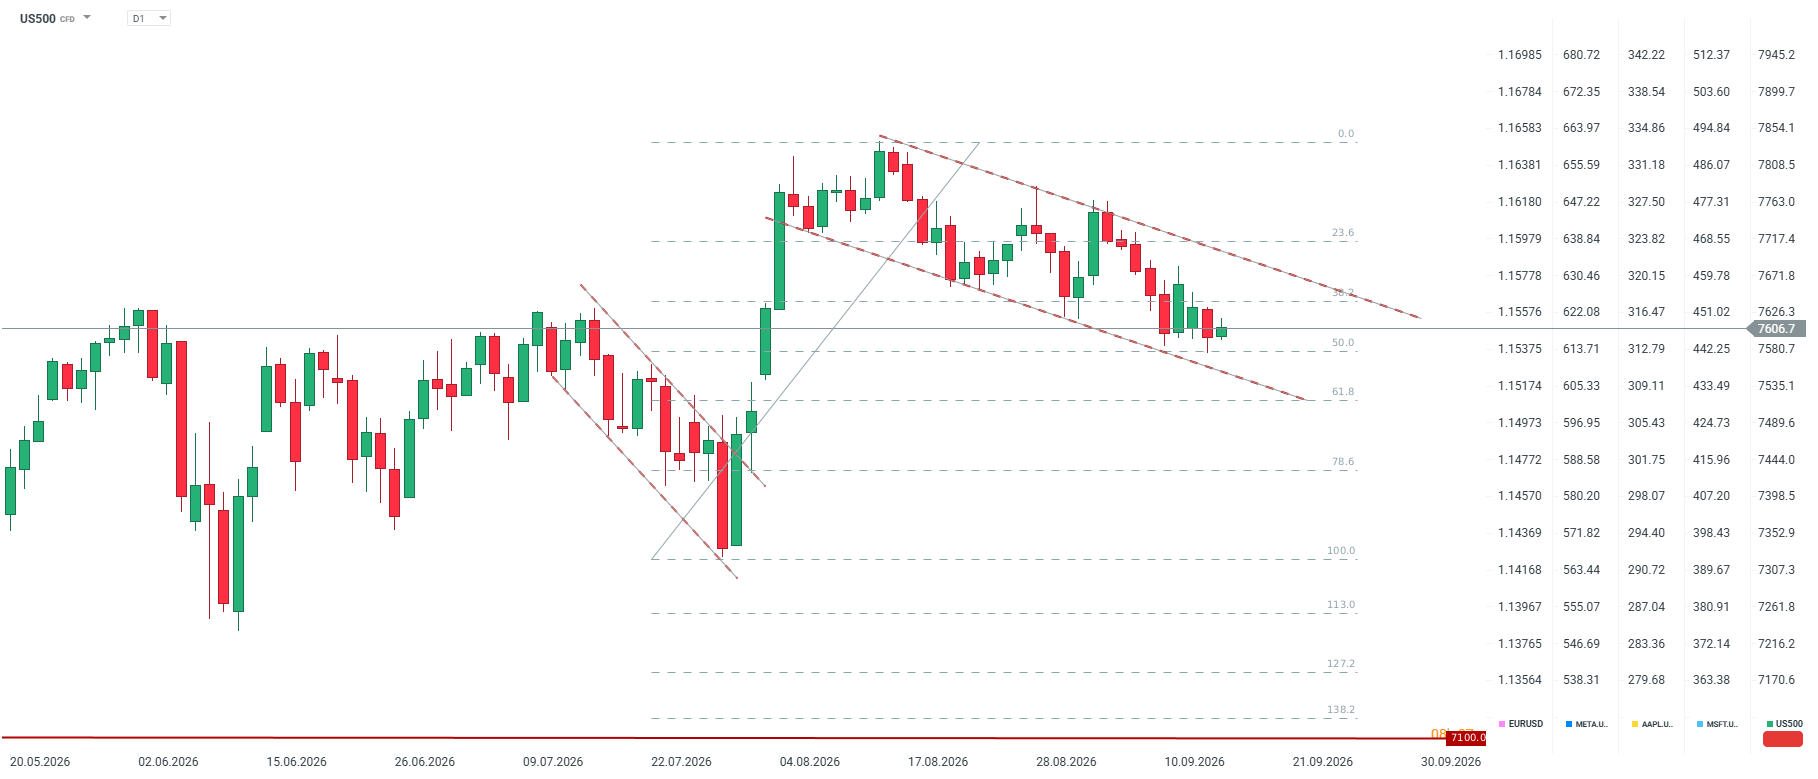
Depuis son plus haut à 7 854 points atteint mi-août, l’indice évolue clairement dans un canal baissier. La correction en cours est ordonnée, caractérisée par de petits corps de bougies, un fort chevauchement des fourchettes de cours et l’absence de séances de capitulation. Ce tableau technique indique une correction au sein d’une tendance plutôt qu’un effondrement brutal du marché.
L'application des retracements de Fibonacci à la vague haussière allant du plus bas de juillet (~7 353 pts) au sommet d'août (7 854 pts) place le cours actuel dans une zone décisive. Le niveau de retracement de 38,2 % à 7 626 pts a été franchi à la baisse, et le marché teste actuellement le support à 50,0 % (7 581 pts). Les longues mèches inférieures observées sur les chandeliers au cours des quatre dernières séances confirment une activité de la demande dans cette zone.
Niveaux clés :
- Résistance (~7 700 / 7 717) : limite supérieure du canal baissier + retracement de Fibonacci à 23,6 %
- Résistance (7 763) : zone locale de réaction des cours
- Résistance (7 808 / 7 854) : plus hauts historiques d’août
- Support (7 581) : retracement de Fibonacci à 50,0 % (actuellement testé)
- Support (7 535) : retracement de Fibonacci à 61,8 % + limite inférieure du canal baissier
- Support (7 444 → 7 353) : retracement de Fibonacci à 78,6 % et plus bas de juillet
Scénarios :
Une cassure au-dessus de ~7 700 pts sur une bougie journalière annulerait la structure baissière et ouvrirait la voie à un nouveau test de la zone 7 763–7 854 pts. À l’inverse, une clôture de séance en dessous de 7 535 pts brisera à la fois le retracement de 61,8 % et la limite inférieure du canal (la seule confluence technique forte sur ce graphique), déclenchant une baisse vers 7 444 pts, avec un retracement complet potentiel jusqu’à 7 353 pts. Les niveaux d’extension à 113,0 % (7 262 points) et 127,2 % (7 171 points) correspondent davantage à un scénario de stagflation qu’à un scénario purement technique.
Dans la fourchette de 7 535 à 7 700 points, aucun des deux camps ne détient d’avantage durable (potentiel de hausse d’environ 95 points et de baisse d’environ 70 points), ce qui fait de cette zone une zone d’attente.
Avertissement important : toutes les configurations techniques ci-dessus pourraient être invalidées immédiatement après l’annonce du FOMC (20 h 00 CET). Avec une hausse des taux anticipée à 92 %, le ton du « dot plot » et de la conférence de presse animée par Kevin Warsh s’avérera crucial pour déterminer la direction à prendre au-delà de la fourchette de 7 535 à 7 700 points.
Principales actualités des entreprises
- Intel (INTC.US) (+4,4 %) : Hausse suite à des articles de presse faisant état de négociations avancées avec SK Hynix concernant la fabrication de puces mémoire aux États-Unis.
- JB Hunt Transport Services (JBHT.US) (-12,3 %) : Forte correction à la baisse suite aux avertissements de la direction concernant la hausse des coûts d’exploitation et la révision à la baisse des perspectives de bénéfices lors d’une conférence organisée par Morgan Stanley.
- Alvotech (ALVO.US) (+8,5 %) : Le titre progresse après une double révision à la hausse de la recommandation de Barclays, qui passe à « surpondérer », dans l’attente d’une décision imminente de la FDA.
- Rocket Pharmaceuticals (RCKT.US) (+1,1 %) : Le titre progresse après une révision à la hausse de la recommandation de Needham, qui passe de « conserver » à « acheter », en raison des progrès réalisés dans les discussions avec la FDA concernant la conception d’essais cliniques sur des maladies rares.
- SimilarWeb (SMWB.US) (+0,71 %) : La note a été relevée à « acheter » par Needham à la suite d’une série de réunions avec la direction de la société.
- Bloom Energy (BE.US) (+5,3 %) : Les gains s’inscrivent dans le contexte d’une forte demande pour les entreprises d’infrastructures énergétiques liées à l’IA.
- Expedia (EXPE.US) (-1,7 %) : En baisse après une révision à la baisse de la recommandation de Morgan Stanley à « sous-pondérer », avec un objectif de cours de 235 dollars.
- Ardagh Metal Packaging (AMBP.US) (-1,4 %) : En baisse après une décision de justice au Luxembourg bloquant la vente d'actifs de sa division d'emballages métalliques. La société a toutefois réussi à réduire considérablement ses pertes initiales.
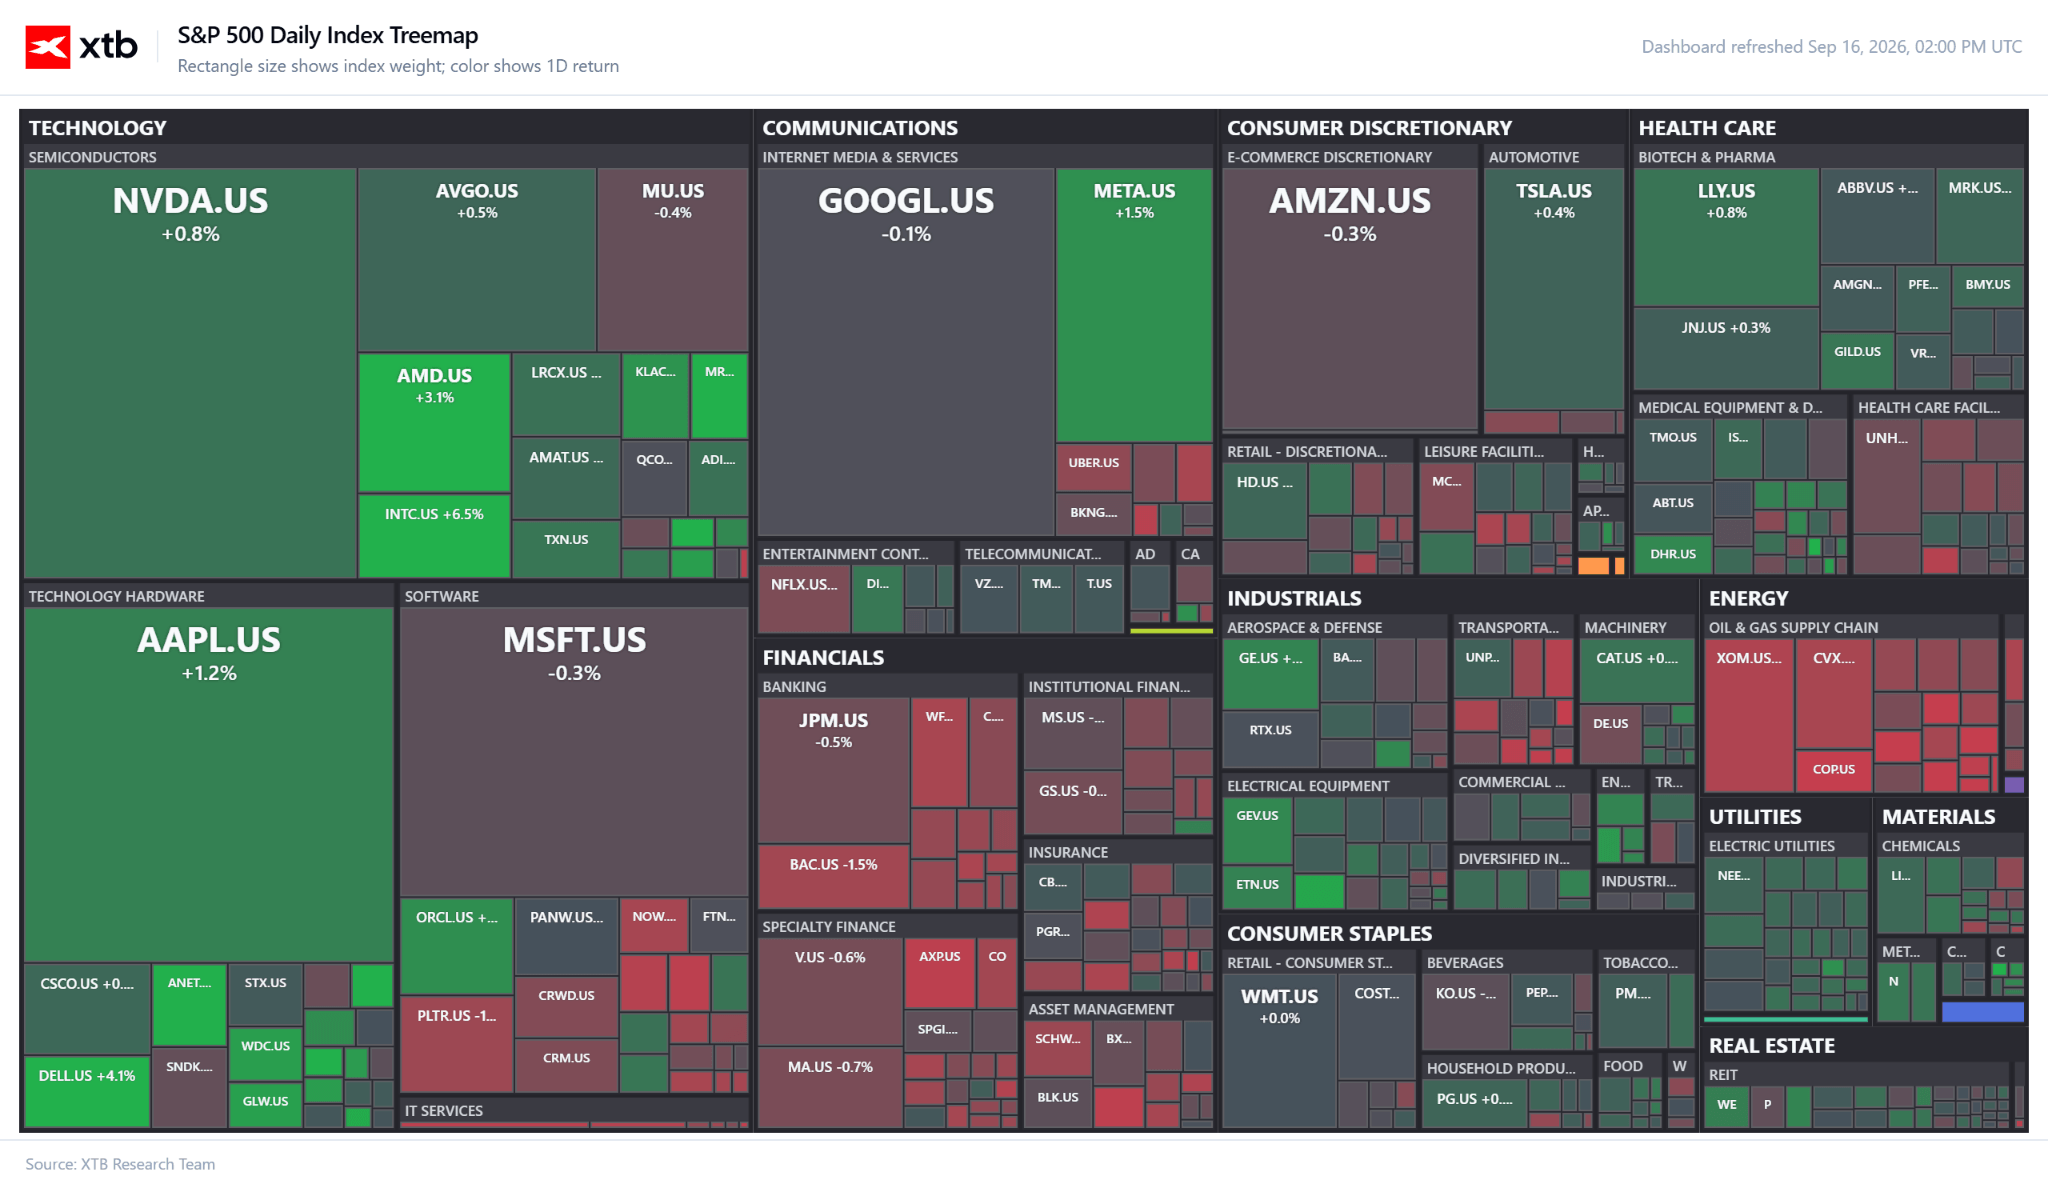
- Les « Magnificent Seven » : Elles affichent globalement une légère hausse : Nvidia (+0,8 %), Meta Platforms (+1,5 %), Alphabet (-0,1 %), Tesla (+0,8 %), Amazon (-0,3 %), Apple (+1,2 %), tandis que Microsoft (-0,45 %) enregistre de légères pertes.



Graphique du jour : quelle sera la prochaine étape pour le marché boursier américain ? (16.09.2026)



Avant l'ouverture des marchés : les marchés en quête d'équilibre avant la décision de la Fed (16.09.2026)

À l'ouverture des marchés: le Brent à 107 dollars, vague de ventes dans le secteur de l'IA (15.09.2026)

Résumé quotidien : le ralentissement du secteur de l'IA n'entrave pas la hausse des taux
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."