

-
Comportamiento del mercado y deuda: Las acciones de la banca española suben entre un 1% y más del 2% impulsadas por las caídas generalizadas en los rendimientos de la deuda pública europea (el bono español a 10 años cae 6,4 pb y el francés 11 pb), un escenario donde el empinamiento de la curva de tipos tiende a favorecer los márgenes del sector.
-
Aceleración del crédito en España: En julio, el saldo total de crédito mantuvo una evolución positiva, acelerando su crecimiento hasta el 2,54% interanual en hogares y el 4,54% en empresas. En el caso de las nuevas operaciones, la financiación a empresas creció un 5% interanual, compensando el retroceso puntual del 3,57% en la nueva contratación de hipotecas.
-
Resiliencia de los márgenes y volumen: Aunque el aumento en la remuneración del pasivo (depósitos) amenaza con estrechar los márgenes comerciales a nivel europeo, el sólido incremento en el volumen de crédito y la menor presión competitiva para pagar los depósitos en España respaldan las expectativas de elevados beneficios para la banca nacional.

-
Comportamiento del mercado y deuda: Las acciones de la banca española suben entre un 1% y más del 2% impulsadas por las caídas generalizadas en los rendimientos de la deuda pública europea (el bono español a 10 años cae 6,4 pb y el francés 11 pb), un escenario donde el empinamiento de la curva de tipos tiende a favorecer los márgenes del sector.
-
Aceleración del crédito en España: En julio, el saldo total de crédito mantuvo una evolución positiva, acelerando su crecimiento hasta el 2,54% interanual en hogares y el 4,54% en empresas. En el caso de las nuevas operaciones, la financiación a empresas creció un 5% interanual, compensando el retroceso puntual del 3,57% en la nueva contratación de hipotecas.
-
Resiliencia de los márgenes y volumen: Aunque el aumento en la remuneración del pasivo (depósitos) amenaza con estrechar los márgenes comerciales a nivel europeo, el sólido incremento en el volumen de crédito y la menor presión competitiva para pagar los depósitos en España respaldan las expectativas de elevados beneficios para la banca nacional.
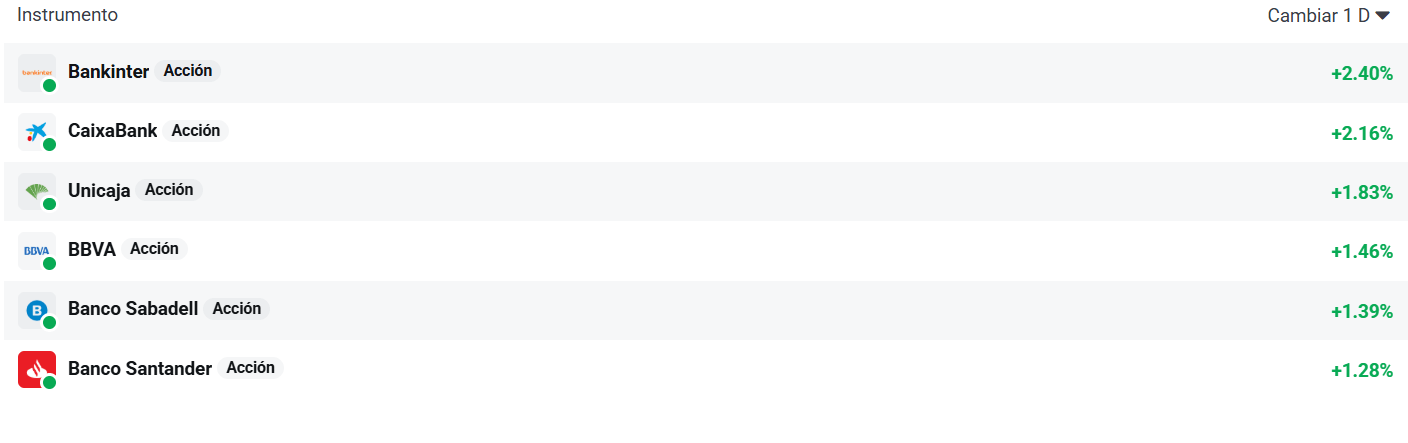
La banca española está teniendo una gran jornada. Las subidas superan el 2% en valores como Bankinter o Caixa, mientras que Santander o Sabadell son las que menos suben y repuntan más de un 1%. Todo ello con una caída del rendimiento de la deuda pública. ¿Qué está pasando?
Los rendimientos de la deuda pública caen en la jornada de hoy
Los rendimientos de la deuda pública están sufriendo caídas en la jornada de hoy. Hablamos de caídas generalizadas tanto en Estados Unidos como en Europa, aunque nos interesa más esta segunda región. El bono español a 10 años sufre una caída de 6,4 puntos básicos, mientras que el de 2 años de 5,5 puntos básicos.
Por su parte, incluso el bono francés a 10 años experimenta una caída de 11 puntos básicos, a pesar de la negatividad que sigue vigente con respecto al país galo y su inestabilidad política. De hecho, la agencia de rating Scope Ratings le rebajó el viernes pasado su calificación desde AA- hasta A+.
Por su lado, Grecia sale fortalecida y esta misma agencia le mejoró su calificación crediticia hasta BBB+ desde BBB, manteniendo ahora la misma calificación que Italia. Todo ello gracias a la rápida reducción de la deuda pública debido a sus superávits fiscales. En cualquier caso, sigue siendo una de las economías más endeudadas de la Zona Euro.
Pero, ¿cómo afecta esto a la banca?
Subidas del sector bancario español
El sector bancario español está repuntando hoy con fuerza. Hablamos de que Caixa o Bankinter suben más de un 2%. Y esto podría achacarse a la caída de los rendimientos de los bonos europeos.
Nosotros pensamos que el empinamiento de la curva de tipos puede beneficiar a la banca porque el diferencial de crédito debería aumentar. O al menos, mejorar el tipo de interés de sus créditos. Sin embargo, todavía hay parte del mercado que desconfía de las grandes subidas de tipos porque temen que la demanda de crédito se deteriore. Desde luego, el argumento no es inválido: un encarecimiento de los créditos puede deteriorar su demanda. De momento, esto no parece estar teniendo tanto impacto en el balance de las entidades.
A nivel español, los datos del mes de julio (último disponible) fueron positivos. El balance de crédito total a hogares creció en un 2,54% interanual (frente al 0,78% interanual de junio), mientras que el crédito a empresas lo hizo en un 4,54% interanual (frente al 3,83% interanual de julio).
¿Significa esto que los nuevos créditos crecen? No. De hecho, aunque el nuevo crédito al consumo se deterioró menos de un 1% en el mes de julio del 2026 frente al de 2025, el nuevo crédito destinado a vivienda en miles de millones de euros cayó un 3,57% interanual. Esto se produjo después de que el mes de junio fuera muy bueno, con un aumento del nuevo crédito a vivienda de casi el 3% interanual. Nótese, que los datos del INE no cuadran totalmente con esto. En concreto, el informe de junio muestra que en ese mes el nuevo capital prestado a vivienda creció un 17,5% interanual. Sin embargo, el dato del INE viene del Registro de la Propiedad, que inscribe con un retraso esa vivienda. Por tanto, el dato del INE suele venir con retraso con respecto a la firma del crédito oficial.
Por su lado, el nuevo crédito a empresas creció en un 5% interanual, por lo que podemos decir como conclusión que la banca sigue experimentando una evaluación positiva.
De hecho, incluso a nivel europeo la evolución es positiva. Vemos como en el mes de julio el nuevo crédito destinado a vivienda creció en un 16,4% interanual a pesar de que el indicador sintético del coste de financiación que calcula el BCE, que es un proxy del tipo de interés medio, ha pasado del 3,28% de julio del 2025 al 3,54% de julio del 2026. También el crédito al consumo creció y lo hizo en más de un 3%, mientras que el crédito a empresas lo hizo en casi un 8%.
Dicho esto, el diferencial puede verse perjudicado porque de momento las entidades están aumentando más la remuneración de sus pasivos (depósitos) que el tipo de interés aplicado a los nuevos créditos. Por tanto, las próximas cuentas del sector serán claves para ver realmente el efecto que puede tener en sus cuentas. Nosotros creemos que incluso con una reducción del diferencial de crédito, el crecimiento del beneficio puede ser elevado porque el balance de crédito está creciendo a un ritmo sano. Además, a nivel español la banca suele tener más facilidad para no subir la remuneración de los depósitos, por lo que a pesar de los datos europeos, la banca española podría mantener sus márgenes por el mix de España y otros países fuera de Europa en sus cuentas de resultados.

Qualcomm se la juega esta semana tras la fuerte caída del viernes


¿Por qué la bolsa castiga a ArcelorMittal y Acerinox?


El Ibex 35 arranca con fuerza la semana


Resumen de mitad de sesión: previsiones de tipos y semiconductores en el punto de mira
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.