


O S&P 500 tem registado vários dias de cotações mais fracas e, com a nova época de divulgação de resultados prestes a começar dentro de cerca de um mês, este é um bom momento para recapitular o trimestre anterior e analisar as expectativas dos analistas para o próximo. As estimativas consensuais para o terceiro trimestre de 2026 apontam para um crescimento dos lucros de 28,7% em termos homólogos para as empresas do S&P 500. Se esta previsão se revelar correta, será o terceiro trimestre consecutivo em que o crescimento dos lucros ultrapassa os 25%.
- Ainda a 30 de junho, o mercado esperava um crescimento dos lucros no terceiro trimestre de 26,6% em termos homólogos. Desde então, as estimativas foram revistas em alta, e quatro setores apresentam agora expectativas de lucros mais elevadas do que no final de junho.
- Em termos de orientações, as atualizações positivas continuam a superar as negativas: 72 empresas do S&P 500 divulgaram orientações positivas relativas ao lucro por ação (EPS) para o terceiro trimestre, enquanto 42 empresas divulgaram orientações negativas.
- O rácio P/E (preço/lucro) do S&P 500 para os próximos 12 meses situa-se atualmente em 19,1. Este valor situa-se abaixo da média de cinco anos, de 19,8, mas ligeiramente acima da média de dez anos, que é exatamente de 19,0.
- A época de divulgação de resultados está apenas a começar. Até ao momento, duas empresas do S&P 500 divulgaram os resultados do terceiro trimestre, e ambas apresentaram um EPS acima das expectativas, bem como receitas superiores ao consenso.
A época de divulgação de resultados do terceiro trimestre parece mais forte do que o inicialmente esperado
As últimas semanas do terceiro trimestre trouxeram uma clara melhoria nas expectativas em relação aos resultados das empresas do S&P 500. Os analistas reviram em alta as suas previsões de resultados para o terceiro trimestre de 2026, e a magnitude dessas revisões tem sido invulgarmente positiva. Desde 30 de junho, as estimativas do EPS aumentaram, em média, 1,4%, enquanto nos 20 trimestres anteriores costumavam registar uma descida de cerca de 2,5%. A média de 10 anos aponta também para uma descida de 2,2% nas estimativas de resultados durante o trimestre.
As orientações das empresas constituem outro sinal importante. Das 111 empresas do S&P 500 que divulgaram orientações sobre o EPS para o terceiro trimestre, 72 apresentaram orientações positivas e 42 divulgaram orientações negativas. O número de perspetivas positivas situa-se acima tanto da média de cinco anos, de 43, como da média de 10 anos, de 41. A percentagem de empresas que emitiram orientações positivas situa-se nos 63%, em comparação com uma média de cinco anos de 57% e uma média de 10 anos de 51%.
Consequentemente, as estimativas consensuais apontam agora para um crescimento dos lucros do S&P 500 de 28,7% em termos homólogos no terceiro trimestre, acima dos 26,6% previstos a 30 de junho. Se esta previsão se confirmar, representaria o terceiro trimestre consecutivo de crescimento dos lucros superior a 25% e o oitavo trimestre consecutivo de crescimento do EPS de dois dígitos. Prevê-se que todos os 11 setores registem um crescimento dos lucros em termos homólogos, sendo que cinco deverão apresentar aumentos de dois dígitos. O crescimento mais forte dos lucros é esperado nos setores da Energia, Tecnologias da Informação, Serviços de Comunicação e Materiais.
Os analistas também reviram em alta as suas previsões de receitas. Espera-se agora que as empresas do S&P 500 registem um crescimento das receitas no terceiro trimestre de 11,9% em termos homólogos, em comparação com os 10,9% previstos no final de junho. Se concretizado, isto marcaria o terceiro trimestre consecutivo de crescimento de receitas de dois dígitos. Prevê-se que todos os 11 setores registem um crescimento das receitas em termos homólogos, liderados pelos setores da Tecnologia da Informação, Energia e Serviços de Comunicação.
As expectativas mantêm-se igualmente elevadas para os próximos períodos. Os analistas prevêem um crescimento dos lucros de 26,3% para o quarto trimestre e de 31,6% em termos homólogos para o ano completo de 2026. Ao mesmo tempo, o rácio P/E futuro do S&P 500 situa-se em 19,1, abaixo da média de cinco anos de 19,8 e do nível de 20,4 registado no final do segundo trimestre, mas ligeiramente acima da média de 10 anos de 19,0. Duas empresas do S&P 500 têm agendado a divulgação dos resultados do terceiro trimestre na próxima semana.
Energia: os preços mais elevados do petróleo elevam acentuadamente as expectativas de lucros
O setor da Energia registou o maior aumento nos lucros estimados em dólares entre todos os 11 setores do S&P 500 desde o final de junho. As previsões subiram 14,8%, passando de 47,0 mil milhões de dólares para 54,0 mil milhões de dólares. Um dos principais fatores tem sido o aumento de 47% nos preços do petróleo desde 30 de junho, passando de 69,50 dólares para 102,50 dólares por barril.
- Consequentemente, o crescimento esperado dos resultados do terceiro trimestre para o setor aumentou de 79,3% para 105,7% em termos homólogos. O próprio setor da Energia registou uma valorização de 22,6% no mesmo período, o melhor desempenho entre todos os setores do índice.
- As estimativas médias do resultado por ação (EPS) foram revistas em alta para 8 das 21 empresas do setor da Energia, o que representa 38% do setor. Em três casos, o aumento ultrapassou os 10%: a estimativa de consenso da Marathon Petroleum subiu de 10,43 dólares para 21,16 dólares, a da Valero Energy de 9,66 dólares para 17,58 dólares e a da Phillips 66 de 6,38 dólares para 10,32 dólares.
- Estas empresas, juntamente com a Exxon Mobil, cuja estimativa do EPS aumentou de 3,36 dólares para 3,65 dólares, e a Chevron, cuja estimativa subiu de 4,34 dólares para 4,65 dólares, representaram a maior parte do aumento nos lucros esperados para o setor.
Tecnologia da Informação: as estimativas de lucros aumentam na maior parte do setor
O setor das Tecnologias da Informação ocupa o segundo lugar em termos de melhoria nos lucros esperados desde o início do trimestre. As previsões agregadas aumentaram 3,9%, passando de 246,5 mil milhões de dólares para 256,0 mil milhões de dólares, enquanto o crescimento esperado dos lucros no terceiro trimestre subiu de 56,9% para 63,0% em termos homólogos. Desde o final de junho, o setor registou uma valorização de cerca de 2%.
- As revisões foram generalizadas: as estimativas do resultado por ação (EPS) foram revistas em alta para 58 das 73 empresas do setor, ou seja, 79%, enquanto 25 empresas registaram aumentos superiores a 10%. Entre as maiores revisões destacam-se a Super Micro Computer, cuja estimativa subiu de 0,86 dólares para 1,04 dólares, a Dell Technologies, de 4,21 dólares para 6,56 dólares, a Intel, de 0,28 dólares para 0,39 dólares, a Teradyne, de 1,50 dólares para 2,08 dólares, e a Nvidia, de 2,35 dólares para 2,47 dólares.
- A Dell, a Cisco Systems, cuja estimativa do EPS aumentou de 1,16 dólares para 1,32 dólares, e a Intel deram os maiores contributos para o aumento dos lucros esperados do setor em termos de dólares.
Setor financeiro: o JPMorgan e a Goldman Sachs apoiam previsões de lucros mais elevadas
O setor financeiro registou o terceiro maior aumento nas previsões de lucros entre os setores do S&P 500. Desde 30 de junho, as estimativas agregadas subiram 2,2%, passando de 121,3 mil milhões de dólares para 124,0 mil milhões de dólares, enquanto o crescimento esperado dos lucros no terceiro trimestre aumentou de 1,3% para 3,5% em termos homólogos. Ao mesmo tempo, o setor registou uma valorização de 5,7% desde o final de junho, o segundo melhor desempenho entre os 11 setores.
- As estimativas do resultado por ação (EPS) foram revistas em alta para 42 das 76 empresas do setor financeiro, ou cerca de 55% do setor. Em três casos, a revisão ultrapassou os 10%: a estimativa de consenso da Goldman Sachs aumentou de 14,09 para 16,42 dólares, a da Robinhood Markets de 0,46 para 0,52 dólares e a da Allstate de 5,84 para 6,54 dólares.
- O JPMorgan Chase, cuja estimativa do EPS subiu de 5,49 dólares para 5,62 dólares, e a Goldman Sachs foram as que mais contribuíram para o aumento dos lucros esperados do setor em termos de dólares.
Materiais: A Dow e a Newmont são as que mais pesam nas previsões
O setor dos Materiais registou a maior queda nos lucros projetados entre todos os 11 setores do S&P 500. Desde o final de junho, as estimativas consensuais agregadas caíram 8,1%, passando de 18,1 mil milhões de dólares para 16,6 mil milhões de dólares, enquanto o crescimento esperado dos lucros no terceiro trimestre diminuiu de 42,4% para 30,9% em termos homólogos. O próprio setor perdeu cerca de 1,3% desde 30 de junho.
As estimativas do resultado por ação (EPS) foram revistas em baixa para 19 das 25 empresas do setor, ou seja, 76%. Em cinco casos, a redução ultrapassou os 10%: a Mosaic, de 0,56 dólares para 0,10 dólares; a Dow, de 0,72 dólares para 0,20 dólares; a International Paper, de 0,53 dólares para 0,32 dólares; a Coreva, de -0,28 dólares para -0,39 dólares; e a Newmont, de 2,50 dólares para 2,18 dólares. A Dow e a Newmont tiveram o maior impacto negativo nos lucros previstos para o setor.
Bens de Consumo Básicos: a Walmart pesa nas expectativas
Os lucros projetados para o setor de Bens de Consumo Básicos diminuíram 3,5% desde o final de junho, passando de 38,6 mil milhões de dólares para 37,2 mil milhões de dólares. Consequentemente, o crescimento esperado dos lucros no terceiro trimestre caiu de 6,2% para 2,5% em termos homólogos. Durante o mesmo período, o setor registou uma valorização de cerca de 0,6%.
- As estimativas do resultado por ação (EPS) foram revistas em baixa para 25 das 34 empresas do setor, ou seja, 74%. Em nove casos, a redução ultrapassou os 10%, incluindo a Dollar Tree, de 1,37 dólares para 0,93 dólares, a Tyson Foods, de 0,83 dólares para 0,68 dólares, a Mondelez International, de 0,72 dólares para 0,68 dólares, e o Walmart, de 0,64 dólares para 0,57 dólares.
- A Walmart foi a que mais contribuiu para a queda nos lucros esperados do setor.
Saúde: previsões mais baixas em grande parte do setor
O setor da Saúde registou a terceira maior queda nas previsões de lucros no âmbito do S&P 500. As estimativas consensuais agregadas caíram 2,5%, passando de 80,5 mil milhões de dólares para 78,4 mil milhões de dólares, enquanto o crescimento esperado dos lucros no terceiro trimestre diminuiu de 8,7% para 6,0% em termos homólogos. Apesar disso, o próprio setor registou um ganho de cerca de 4,5% desde o final de junho, o terceiro melhor desempenho do índice.
- As estimativas do resultado por ação (EPS) foram revistas em baixa para 59 das 69 empresas do setor, ou seja, 86%. Em 38 casos, as revisões em baixa ultrapassaram os 10%. As maiores reduções incluíram a Humana, de 0,94 dólares para 0,20 dólares; a Incyte, de 3,95 dólares para 2,83 dólares; a Biogen, de 1,51 dólares para 2,03 dólares; a Pfizer, de 0,85 dólares para 0,76 dólares; a Cencora, de 9,91 dólares para 8,25 dólares; e a Johnson & Johnson, de 3,02 dólares para 2,90 dólares.
- A Pfizer e a Biogen representaram as maiores contribuições negativas para os resultados esperados do setor.
S&P 500 (D1)
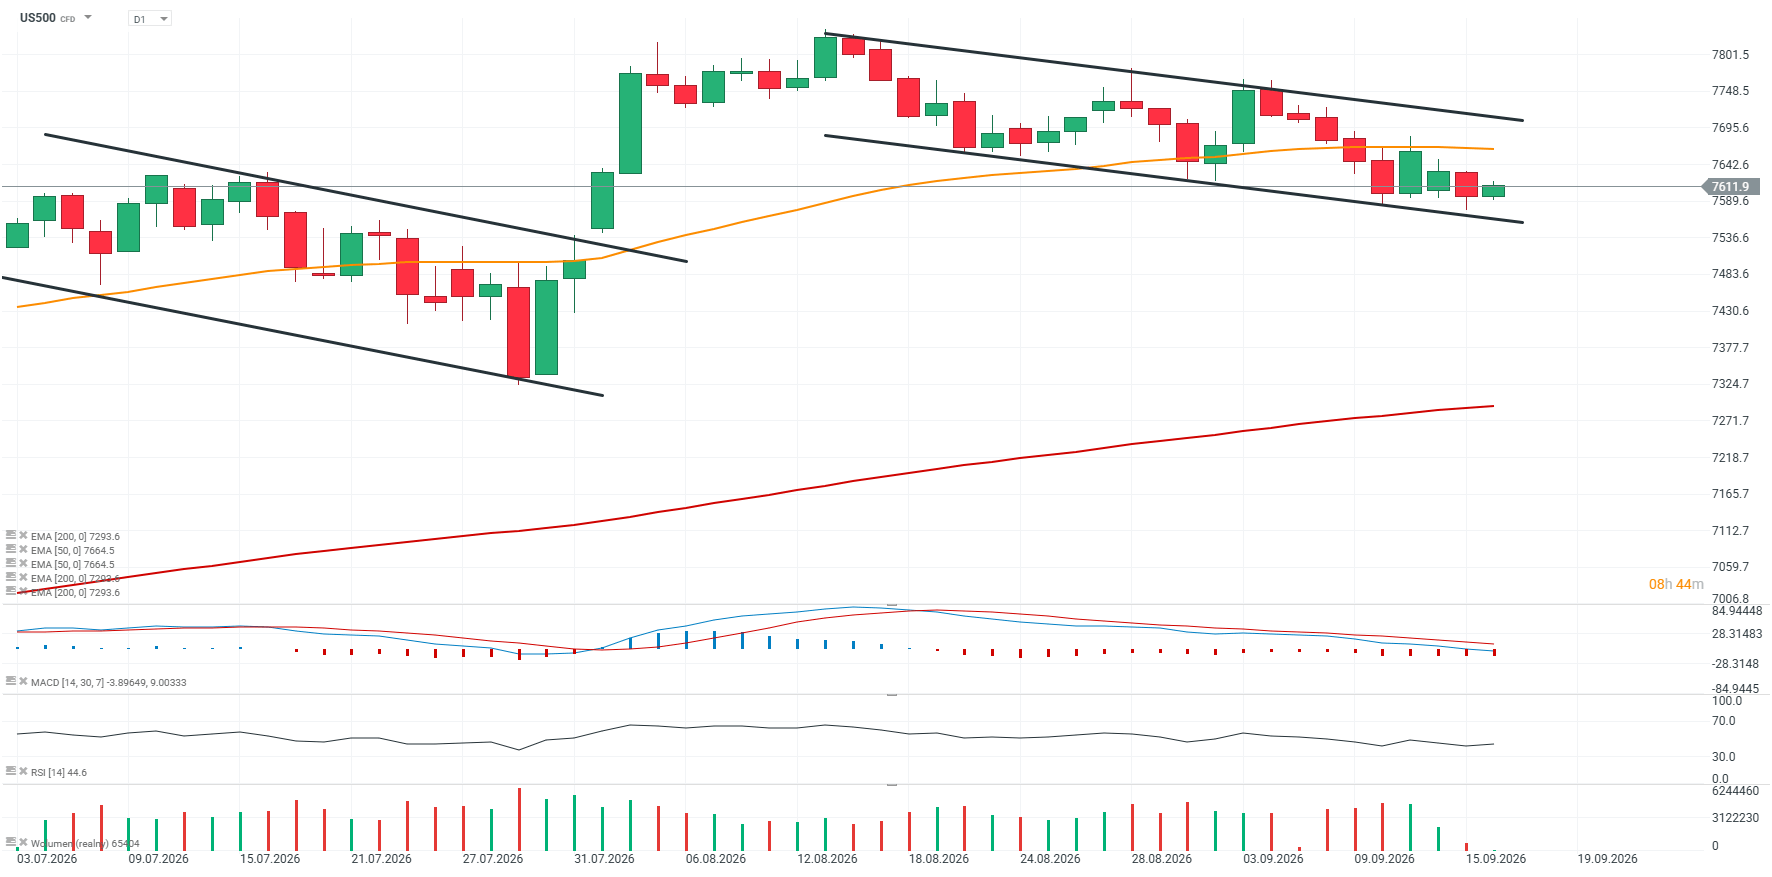


Medida agressiva da Reserva Federal! Warsh não faz concessões na luta contra a inflação. O US500 está no seu nível mais baixo desde 3 de agosto e o ouro já está abaixo dos 4 300 dólares.

JB Hunt shares down 13% 📉 US transportation stocks have problems?

As ações da Intel sobem 5 % no contexto das negociações com a SK Hynix

Abertura da sessão americana: Wall Street espera uma recuperação antes da decisão da Reserva Federal
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.