


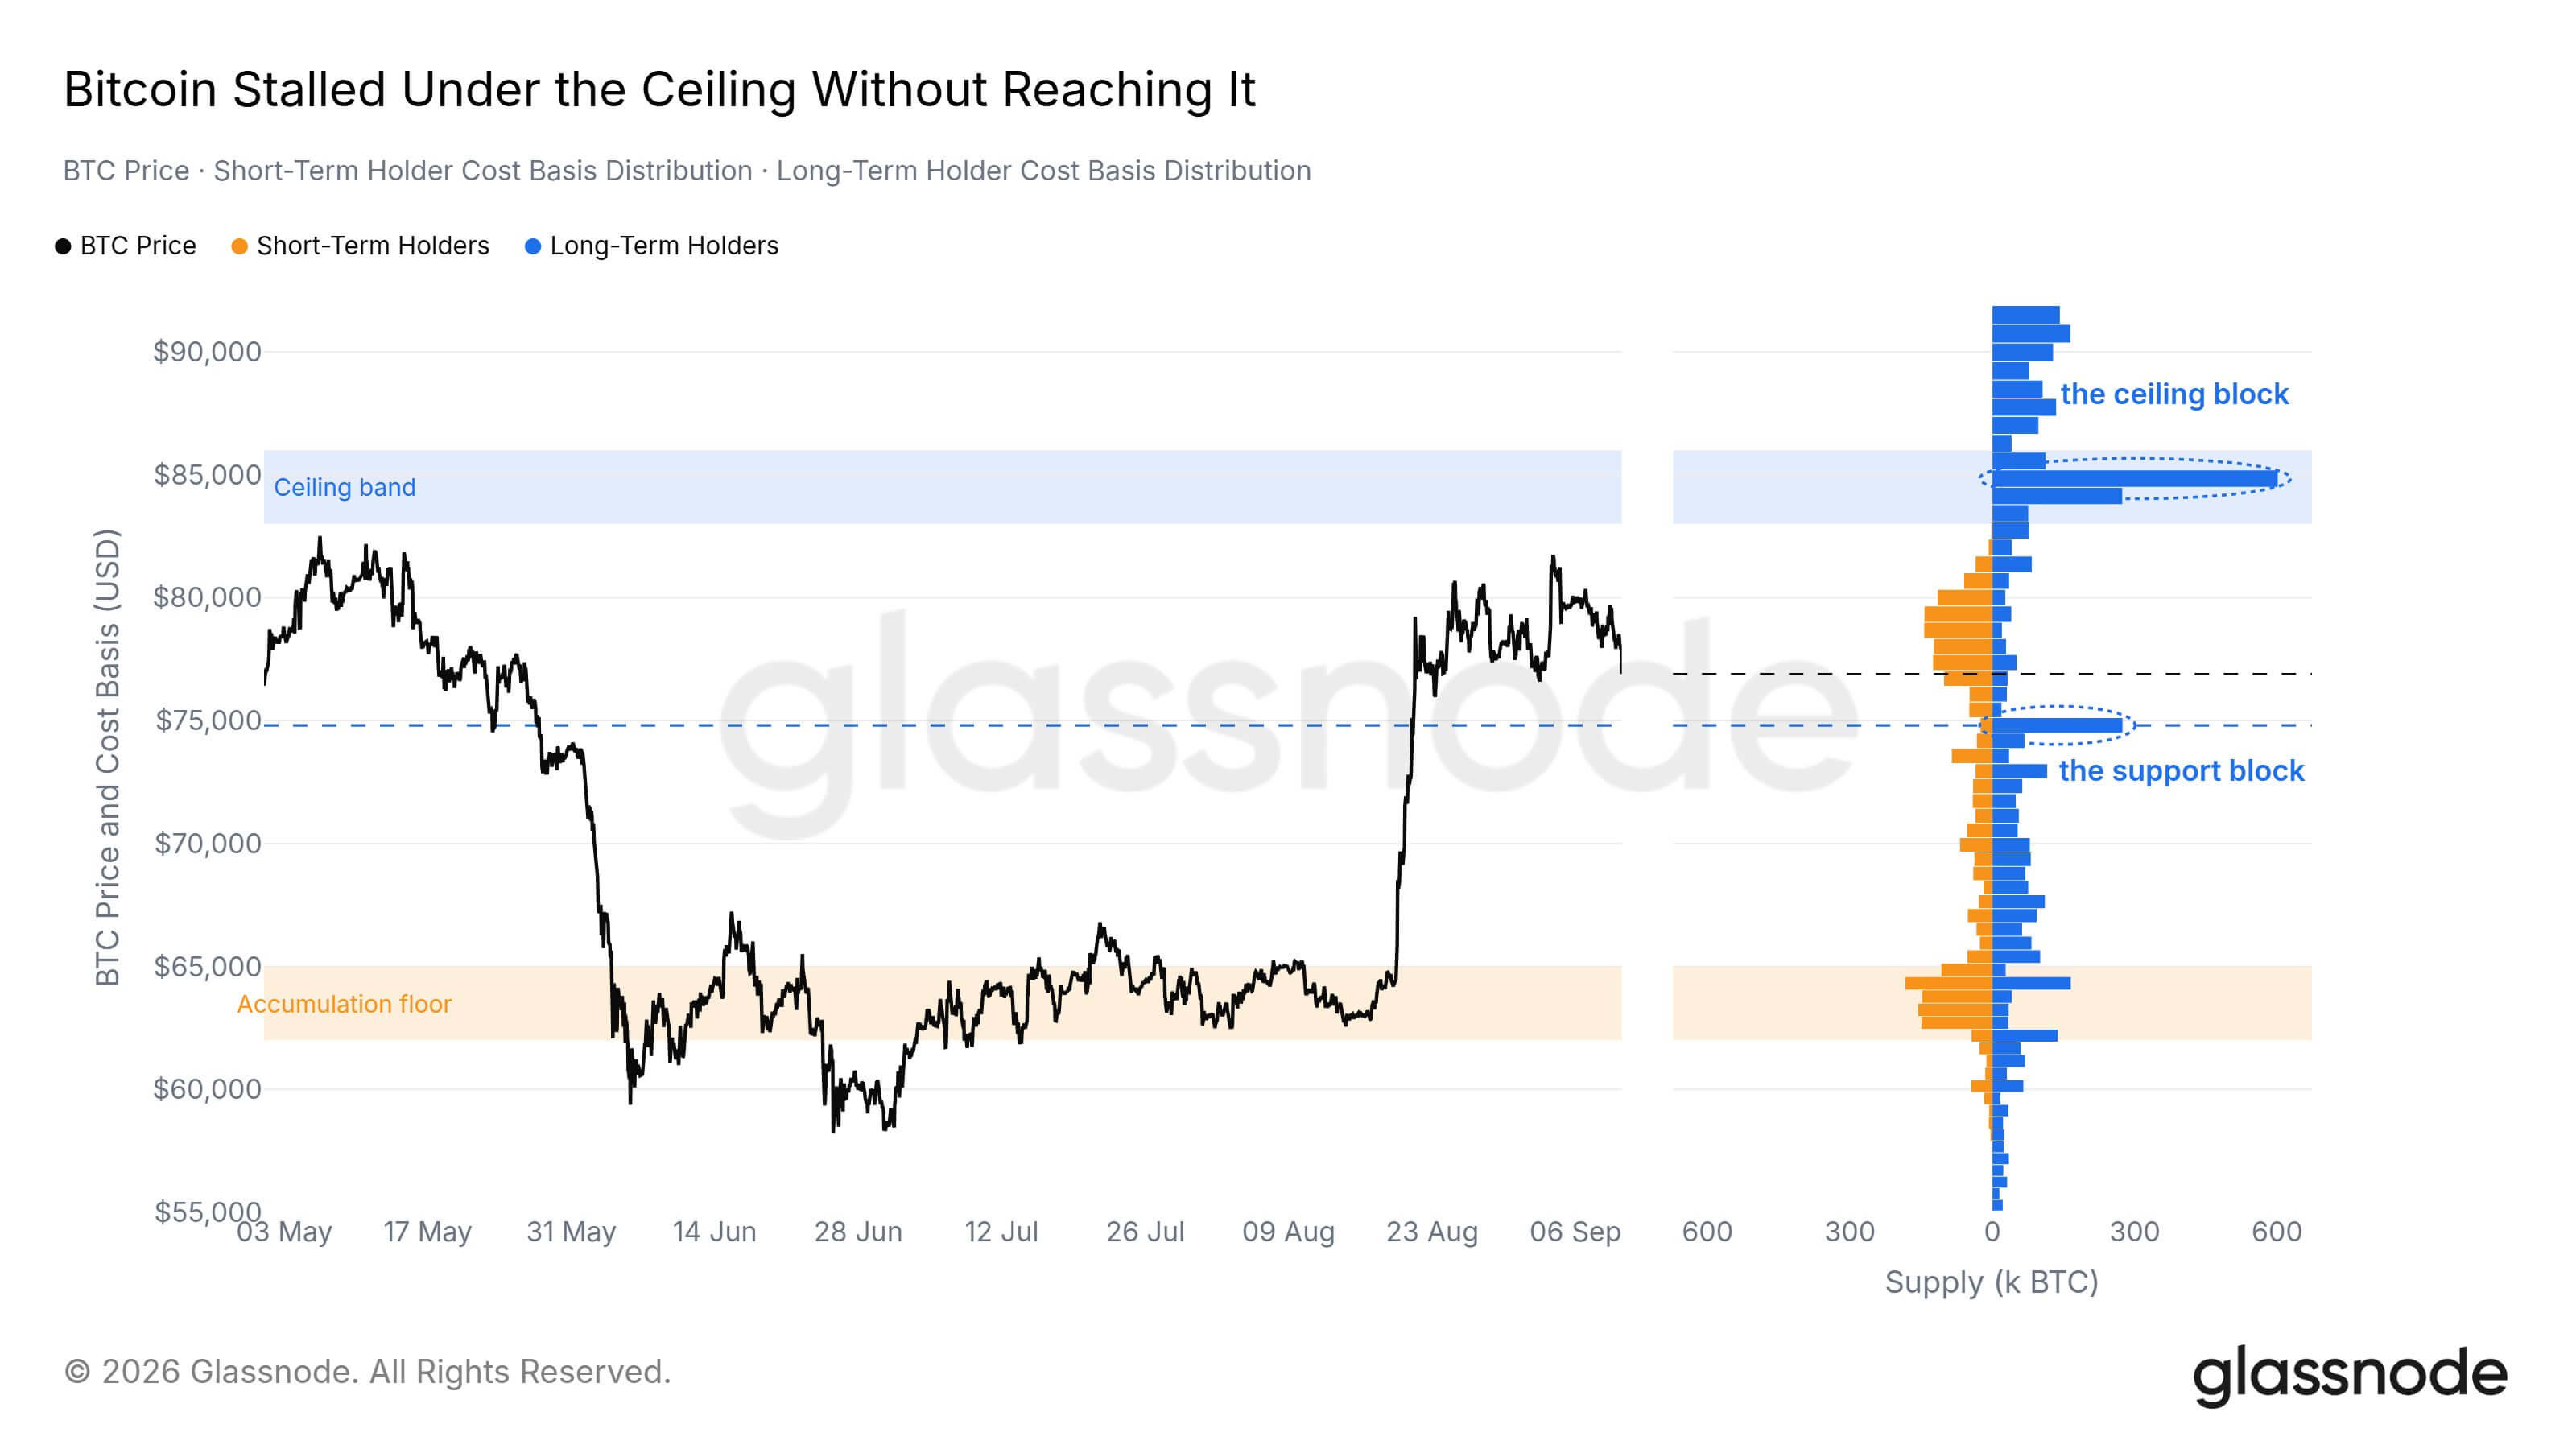
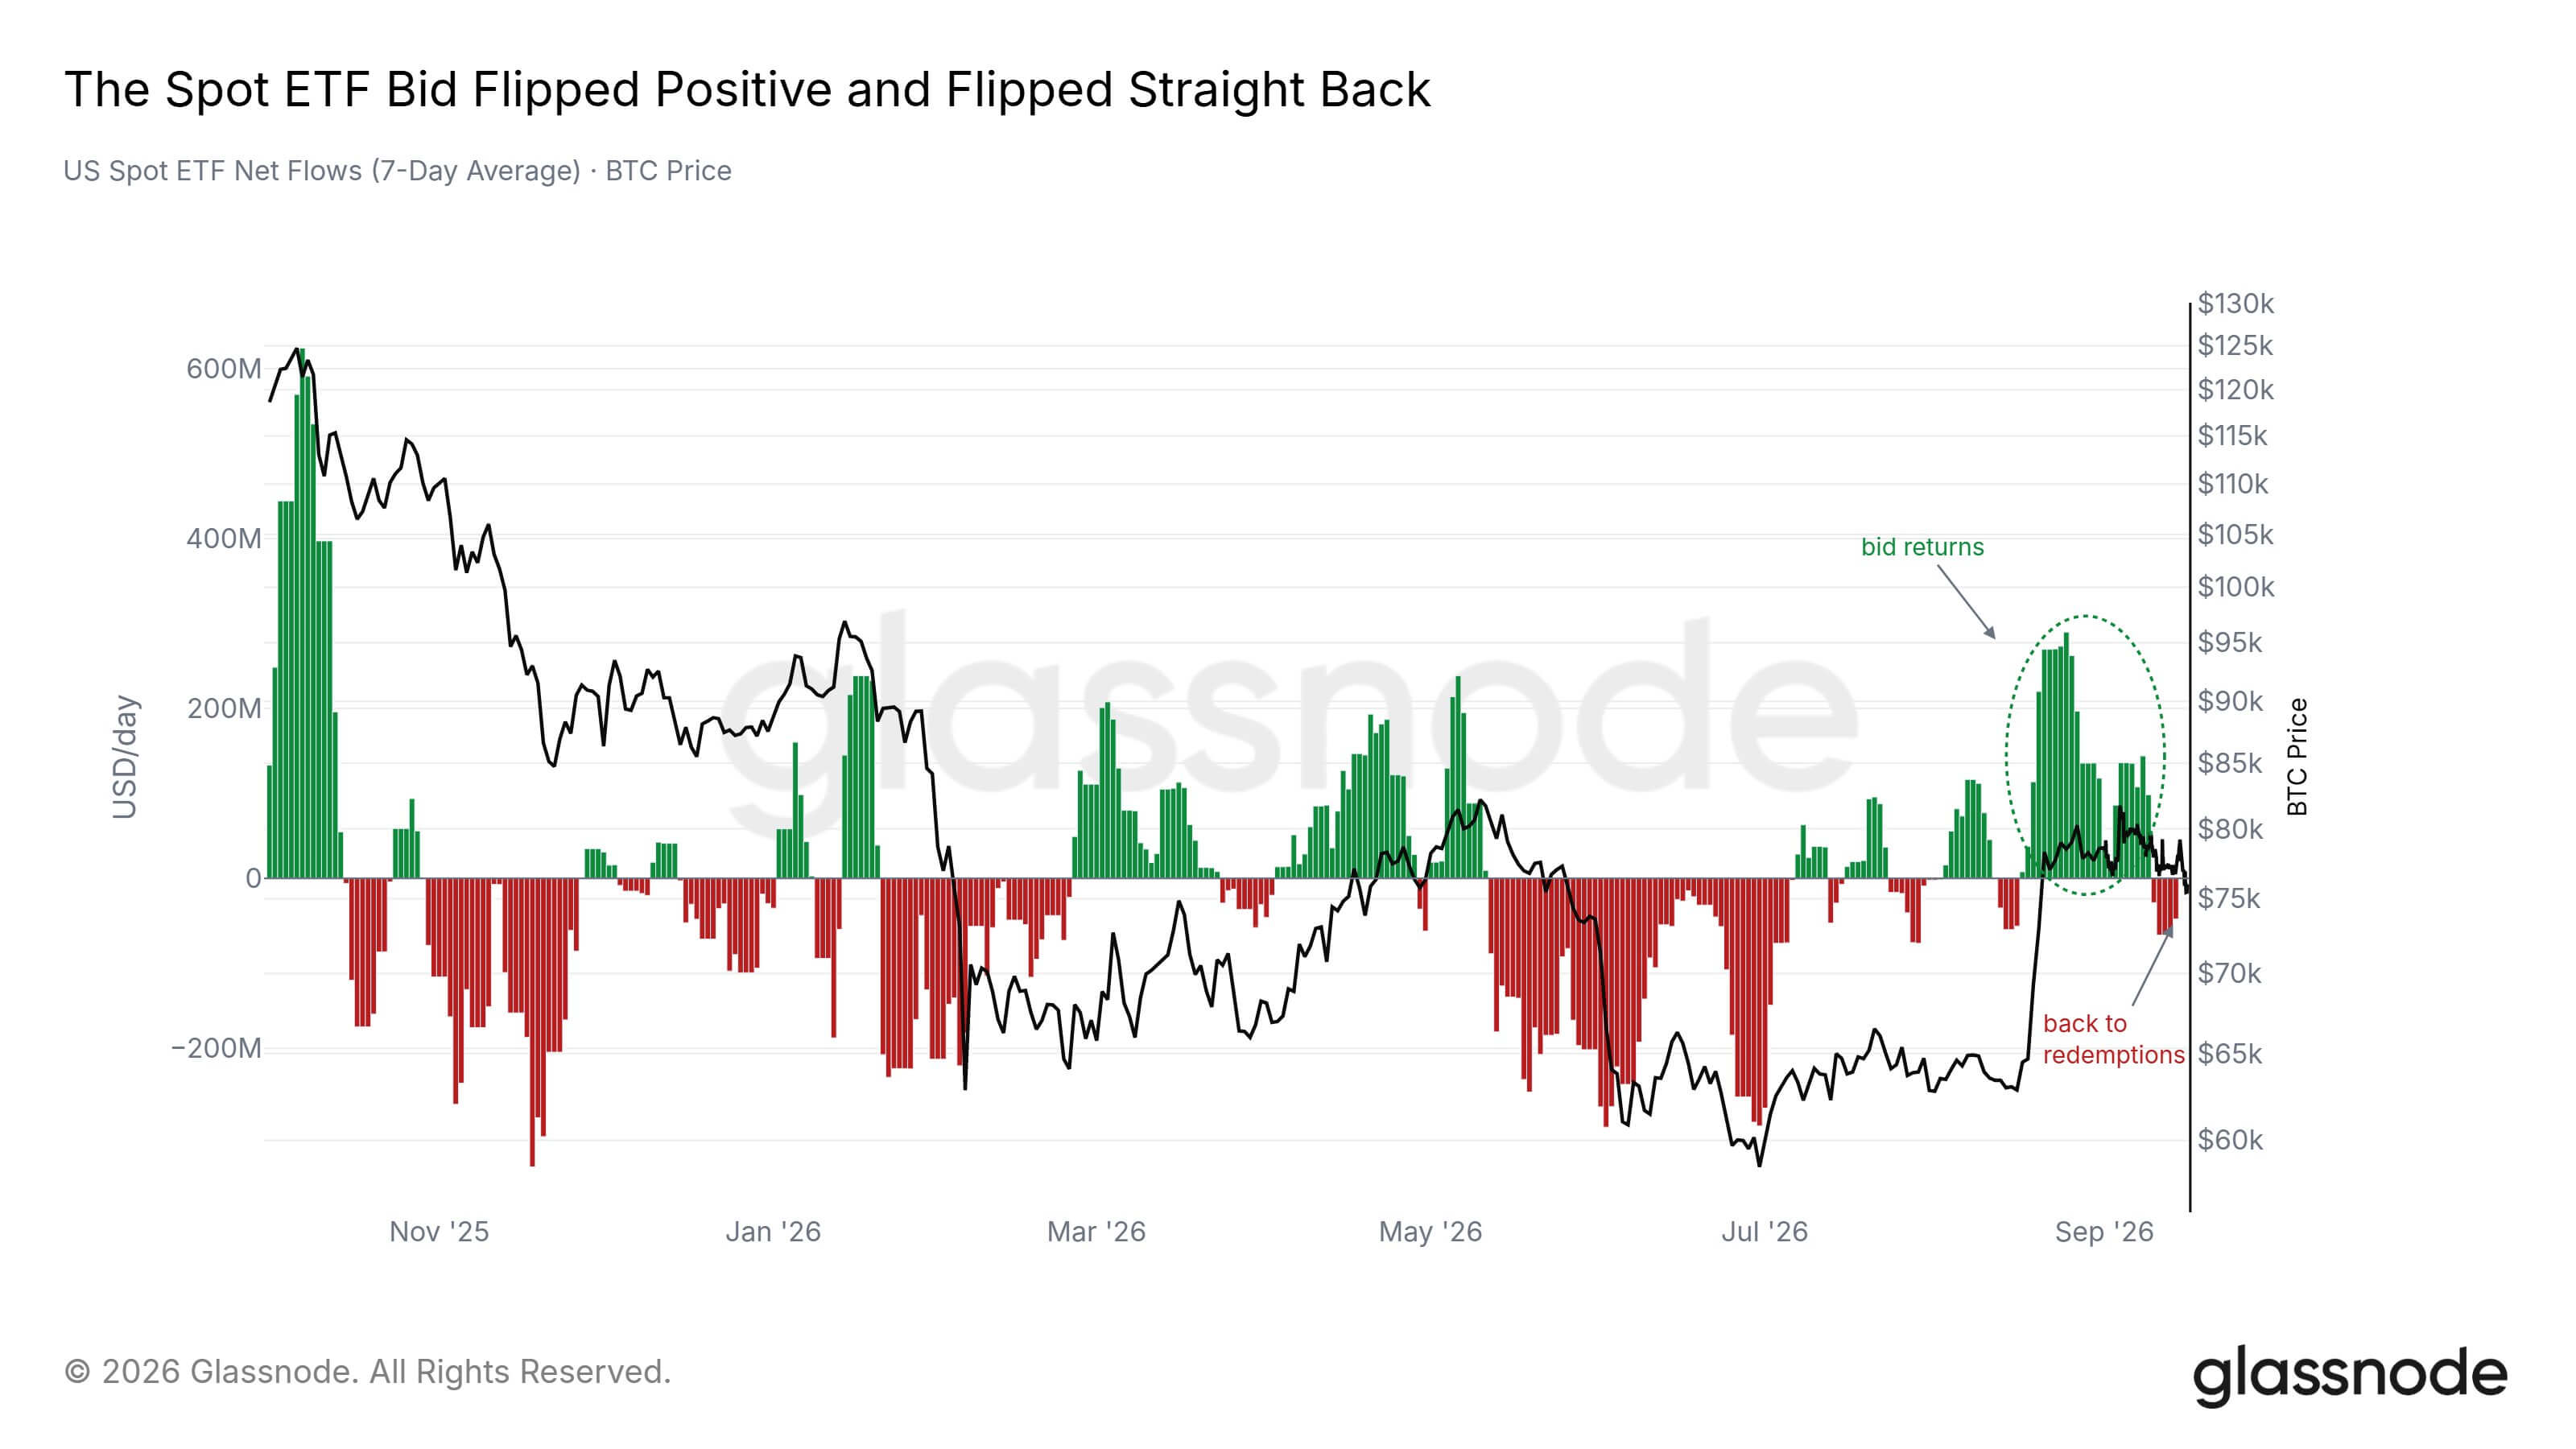
No dia da decisão da Reserva Federal, o Bitcoin está a ser negociado entre os 75 000 e os 76 000 dólares, tendo registado uma queda de cerca de 5 % nos últimos cinco dias. A procura por ETFs de Bitcoin à vista nos EUA enfraqueceu, com os fundos a registarem uma distribuição líquida. As vendas de ETFs têm sido acompanhadas por uma diminuição do volume de negociação semanal, que caiu de 12,1 mil milhões de dólares para 8,7 mil milhões de dólares. As condições no mercado à vista também se enfraqueceram. Os dados da Glassnode confirmam o enfraquecimento do impulso e revelam um claro desequilíbrio de vendas nas bolsas centralizadas. O volume de negociação à vista diminuiu de 5,3 mil milhões de dólares para 4,9 mil milhões de dólares na semana passada e mantém-se dentro do seu intervalo habitual.
- No mercado de derivados, a alavancagem mantém-se elevada, mas deixou de aumentar. O volume em aberto dos futuros diminuiu de 37,1 mil milhões de dólares para 36,4 mil milhões de dólares, embora continue acima da banda superior de 36,0 mil milhões de dólares.
- A posição aberta em opções mantém-se perto dos 40 mil milhões de dólares e permanece acima da banda superior. O spread de volatilidade alargou-se para -22,34%, passando abaixo do limite inferior da faixa, enquanto o skew de 25-delta melhorou de -2,05% para 0,94%, embora permaneça abaixo da banda inferior de 3,75%.
- O rácio MVRV dos ETF diminuiu para 1,34 e mantém-se dentro do seu intervalo normal. A atividade na cadeia também abrandou, mas sem sair dos níveis habituais: o volume de comissões caiu para 202,6 mil dólares, o volume de transferências para 4,0 mil milhões de dólares e os endereços ativos para 610,8 mil.
- Os afluxos de capital continuam a ser positivos. A variação mensal da capitalização de mercado realizada aumentou para 1,0%, bem acima da banda superior de 0,2%, enquanto o rácio STH/LTH, de 13,7%, e a percentagem do chamado «capital quente», de 17,6%, permanecem dentro dos seus intervalos normais.
- Os detentores de BTC continuam, em geral, a registar lucros, embora a rentabilidade esteja a enfraquecer gradualmente. Cerca de 66,2 % da oferta encontra-se atualmente em lucro, enquanto o rácio lucro/perda não realizado se situa em 8,4 %; ambos permanecem acima das respetivas faixas estatísticas superiores. Ao mesmo tempo, o rácio lucro/perda realizado caiu de 1,0 para 0,5, mas mantém-se positivo.
- De um modo geral, os dados apontam para uma pressão de venda mais forte nos fluxos à vista, nos derivados e nos ETF, embora o Bitcoin continue a manter-se dentro da sua faixa de consolidação mais ampla. Não há sinais claros de pânico, e o mercado continua a absorver a pressão de venda a níveis de preço progressivamente mais baixos. Ainda assim, o novo capital está a entrar no mercado de forma mais cautelosa.
Bitcoin (D1)
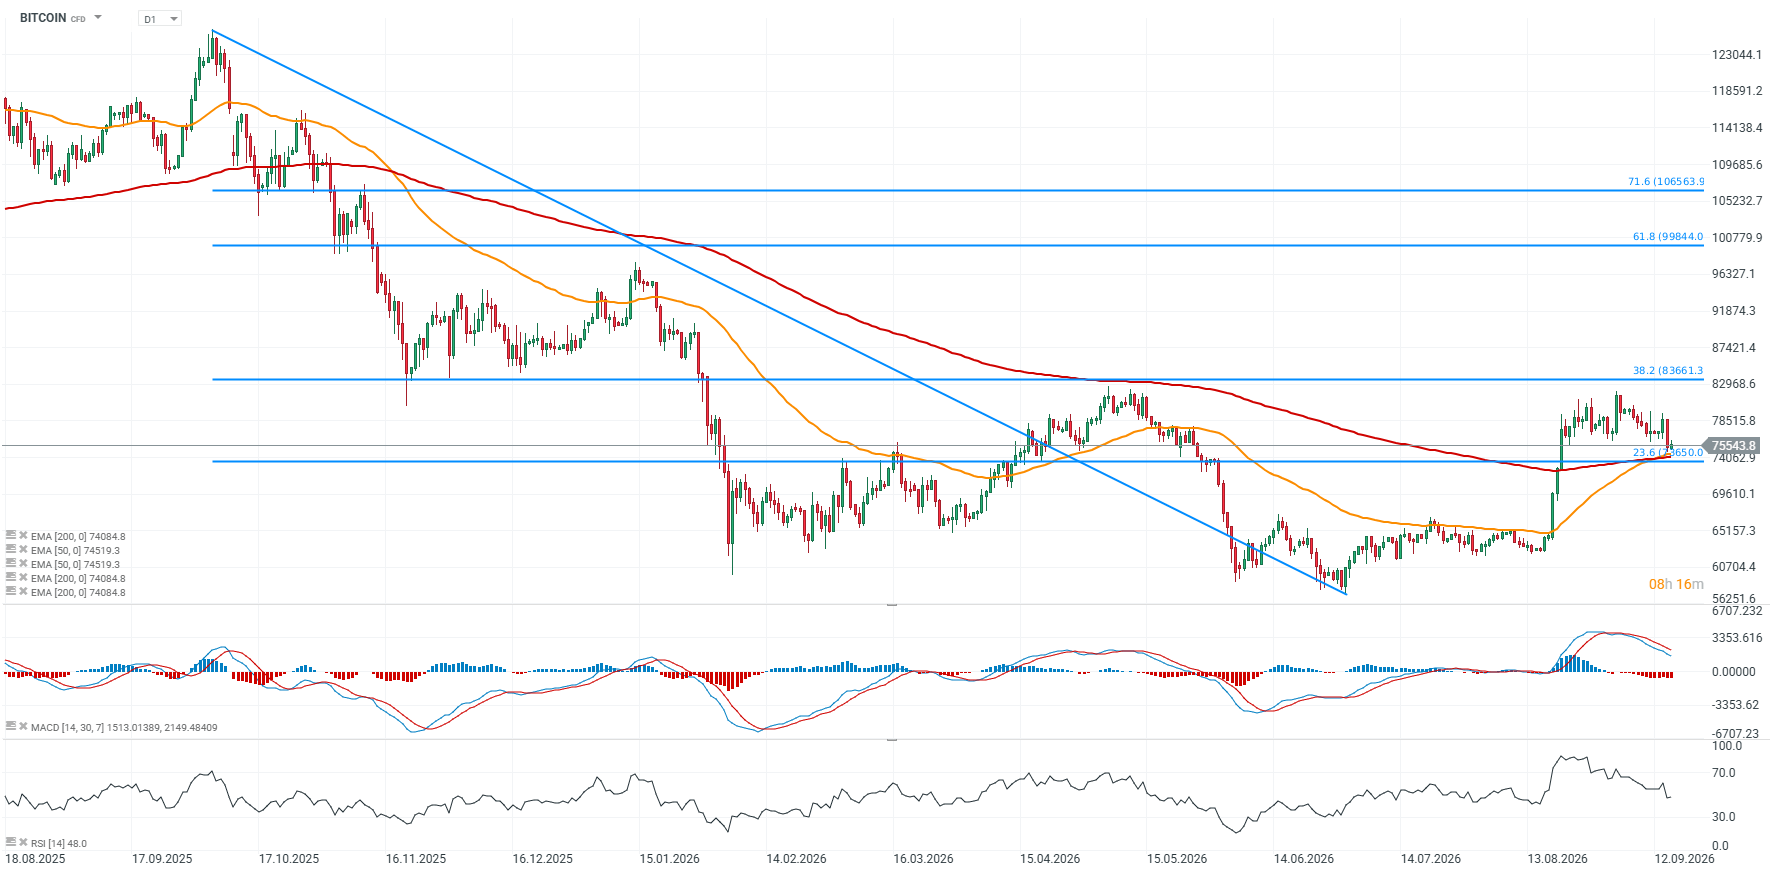
O Bitcoin desceu de cerca de 82 500 dólares para aproximadamente 75 500 dólares, provando, em última análise, que não está totalmente imune à correção em Wall Street e ao fortalecimento do dólar norte-americano na véspera da decisão de amanhã da Reserva Federal. O mercado parece agora quase certo de que a Reserva Federal irá aumentar as taxas de juro em 25 pontos base. Embora tal cenário não esteja garantido e não implique automaticamente novas quedas no Bitcoin, poderá certamente pesar sobre os afluxos para os ETF de Bitcoin à vista.
Nesta fase, o Bitcoin falhou mais uma tentativa de ultrapassar os 80 000 dólares e voltou a registar uma tendência de baixa, recuando para os 75 000 dólares. O preço mantém-se ligeiramente acima de duas médias móveis fundamentais, as EMAs de 200 e 50 dias (linhas vermelha e laranja). Esta zona é também importante devido à concentração relativamente elevada de liquidez em torno destes níveis.
O RSI desceu para cerca de 48, sugerindo que o impulso arrefecou na sequência da recente tentativa de ruptura, enquanto o MACD apresenta um cruzamento de baixa que poderá ser problemático para os otimistas. O bitcoin está agora a ser negociado num ponto em que as esperanças de um mercado em alta renovado ainda podem revelar-se prematuras. Manter-se acima dos 74 000 dólares, onde se situa a MME de 200 dias, parece importante a curto prazo, enquanto a zona dos 65 000 dólares continua a ser um nível-chave a longo prazo. Se o impulso de alta regressar, a zona dos 83 000–85 000 dólares parece ser a próxima área de resistência significativa.
Primeiro aumento das taxas de juro da Fed desde 2023. O que nos diz a história da Bitcoin?
O Fed aproxima-se de uma decisão que poderá resultar no seu primeiro aumento das taxas de juro desde julho de 2023, com os mercados a avaliarem a probabilidade de tal medida em mais de 90%. Um aumento das taxas não significa automaticamente que o Bitcoin venha a desvalorizar-se. Em 2023, o BTC reagiu de forma muito diferente às sucessivas medidas do Fed, pelo que, desta vez, o tom do comunicado e as orientações sobre a futura política monetária poderão ter mais importância do que a própria decisão.
Um indicador que vale a pena acompanhar é o STH-SOPR, que mostra se os detentores de Bitcoin a curto prazo, ou seja, os investidores que detêm moedas há menos de 155 dias, estão a realizar lucros ou perdas. Um valor acima de 1 significa que o BTC transferido está a ser movimentado, em média, com lucro, enquanto um valor abaixo de 1 aponta para a realização de perdas. É importante recordar, no entanto, que uma transferência nem sempre significa uma venda efetiva.
Em 2023, o SOPR caiu abaixo de 1 após o aumento de fevereiro, mas, após o aumento de março, manteve-se acima de 1 durante grande parte do período, enquanto o Bitcoin continuava a subir. A realização de perdas tornou-se mais visível após a decisão de maio, enquanto, após o aumento de julho, o SOPR oscilou perto de 1 durante algum tempo e só registou uma queda acentuada durante a onda de vendas de agosto. Isto demonstra que nem todos os movimentos posteriores do BTC podem ser diretamente atribuídos à própria decisão da Reserva Federal.
Desta vez, a questão fundamental poderá, portanto, ser se o Fed sinaliza um aperto monetário adicional. Se o aumento já estiver, em grande parte, descontado nos preços, uma mensagem menos agressiva poderá até desencadear uma recuperação de alívio a curto prazo. Para o Bitcoin, o que importa mais do que a notícia em si é se o STH-SOPR se mantém abaixo de 1 enquanto os preços continuam a cair, ou se recupera rapidamente, sinalizando que o mercado ainda é capaz de absorver a pressão de venda.

As saídas dos ETF enfraquecem a procura por Bitcoin
Os fluxos semanais para os ETF de Bitcoin à vista nos EUA passaram de uma entrada de 753,2 milhões de dólares para uma saída de 440,5 milhões de dólares na semana passada. Nesta nova semana, as entradas de cerca de 150 milhões de dólares registadas na segunda-feira foram rapidamente anuladas por saídas superiores a 450 milhões de dólares. Isto aponta para um claro enfraquecimento da procura institucional. Ao mesmo tempo, o volume de negociação semanal caiu de 12,1 mil milhões de dólares para 8,7 mil milhões de dólares, ficando abaixo do limite inferior da faixa estatística de 9,6 mil milhões de dólares.
Apesar dos fluxos mais fracos, o rácio MVRV dos ETF mantém-se relativamente estável. O indicador diminuiu de 1,39 para 1,34, sugerindo que a posição média dos ETF continua a ser rentável, embora os ganhos não realizados estejam a diminuir gradualmente.
O mercado à vista também está a registar mais vendas do que compras. A Bitcoin está a perder dinamismo, enquanto o CVD à vista caiu para -142,7 milhões de dólares, indicando que os investidores estão a vender BTC com maior frequência ao preço de mercado vigente do que a comprá-la de forma agressiva. O volume de negociação diminuiu ligeiramente, mas mantém-se dentro de um intervalo normal, pelo que ainda não há sinais claros de pânico.
Ao mesmo tempo, mantém-se uma grande quantidade de posições alavancadas no mercado de derivados. O interesse em aberto situa-se nos 36,4 mil milhões de dólares, enquanto o CVD perpétuo desceu para -605,9 milhões de dólares, apontando para uma pressão de venda muito forte nos futuros. Isto é importante porque, quando a alavancagem se mantém elevada, mesmo uma variação de preço relativamente pequena pode acelerar rapidamente à medida que são desencadeadas liquidações.

Poderá a Bitcoin cair até aos $77K. O que podemos esperar?
Bitcoin luta para recuperar os 80.000 dólares: estes dados poderão definir a tendência 📈 O que se segue para as criptomoedas?


Resumo diário: Dados do NFP assustam Wall Street; o petróleo volta a aproximar-se dos 100 dólares
Bitcoin ultrapassa os 80 mil dólares antes da publicação do relatório NFP dos EUA
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.