


Giełda w Hongkongu rozpoczęła handel po przerwie świątecznej od wyraźnej przeceny, a Hang Seng (HK.cash) tracił nawet o 3%, notując najsłabszą sesję od 23 marca. Rynek negatywnie ocenia również ostatnie działania stymulacyjne Pekinu, które jak dotąd nie poprawiły wyraźnie oczekiwań wobec wzrostu gospodarczego.a nastrojom ciążą wysokie rentowności amerykańskich obligacji.
- Presja sprzedażowa koncentruje się przede wszystkim w sektorze finansowym: HSBC traci około 5,5%, AIA spada o 4,2%, a akcje Hong Kong Exchanges and Clearing zniżkują o 1,5%.
- Słabo zachowują się również największe spółki technologiczne. Alibaba otworzyła sesję około 2,3% niżej, Tencent tracił 2,1%, Baidu 3%, Xiaomi 2,5%, JD.com 2,6%, a Meituan około 2%. Najsłabszą spółką wśród blue chipów jest JD Health, którego akcje spadają o około 6,9%.
- Na tle szerokiej przeceny wyraźnie wyróżnia się New World Development, rosnący rano o niemal 10%. Spółka poinformowała, że przedterminowo zakończy umowę dotyczącą projektu 11 SKIES i 1 kwietnia przyszłego roku przekaże go z powrotem Hong Kong Airport Authority.
- Dodatkowym czynnikiem osłabiającym rynek jest zamknięcie giełd w Chinach kontynentalnych z powodu świąt, co ogranicza potencjalny napływ krajowego kapitału. Wzrost rentowności obligacji USA pogarsza warunki finansowe dla aktywów ryzykownych i zwiększa presję na wyceny spółek w regionie.
Pekin nie przekonuje rynku: słaby popyt, nieruchomości i technologia pogłębiają presję
Najnowszy pakiet działań Pekinu nie poprawił wyraźnie nastrojów inwestorów. Władze zapowiedziały m.in. dodatkowe wsparcie kredytowe, działania dla rynku nieruchomości, małych firm oraz inwestycji infrastrukturalnych, a Ludowy Bank Chin obniżył roczną stopę pożyczek wspierających do 1,5%. Problem w tym, że rynek ocenia te działania jako zbyt ograniczone, aby istotnie zmienić perspektywy wzrostu i odbudować zaufanie do rynku.
Presja ma charakter szeroki. Słaby popyt krajowy pozostaje jednym z głównych problemów gospodarki, a sektor nieruchomości nadal ciąży na aktywności. CSI 300 Real Estate Index spadł nawet o 9%, co pokazuje, że inwestorzy nie są przekonani, czy nowe działania przełożą się na trwałe odbicie sprzedaży mieszkań i poprawę sytuacji deweloperów. Jednocześnie pakiet nie zawierał nowych bezpośrednich instrumentów wsparcia dla rynku akcji, co ograniczyło jego krótkoterminowy wpływ na sentyment.
Wyprzedaż obejmuje również technologię, która wcześniej była jednym z głównych motorów chińskiej hossy. CSI Semiconductor Index stracił ponad 2%, a w skali kwartału zmierza do spadku o około 32%, podczas gdy CSI AI Index spadł 1,2% i jest na drodze do kwartalnej przeceny rzędu 25%. Dodatkowo aktywność inwestorów słabnie przed tygodniową przerwą świąteczną, a obroty na giełdach w Szanghaju i Shenzhen spadły do najniższego poziomu od lipca 2025 roku.
Wyprzedaż rozlewa się poza Hongkong: chińskie akcje spadają do rocznego minimum
W kontynentalnych Chinach indeks CSI 300 spadł nawet o 2,4%, schodząc do najniższego poziomu od około roku. Mocno cofnęli się chińscy producenci chipów i komponentów optycznych. Cambricon Technologies, GigaDevice Semiconductor, Zhongji Innolight i Eoptolink zniżkowały co najmniej 5%, a bezpośrednim katalizatorem są obawy o konkurencję i geopolitykę technologiczną. Doniesienia, że Pekin może dopuścić lokalne firmy do zakupu nowych układów Nvidii, zwiększyły presję na krajowych producentów półprzewodników, którzy już zmagają się z intensywną konkurencją. Jednocześnie propozycje nowych ograniczeń w USA wobec chińskich firm optycznych pogorszyły sentyment do sektora.
Dodatkowo inwestorzy pozostają rozczarowani efektami ostatnich rozmów USA-Chiny. Choć rozejm handlowy został przedłużony, rynek nie dostał przełomu, na który część inwestorów liczyła. W rezultacie słabość zaczyna obejmować jednocześnie Hongkong i rynek onshore, co zwiększa ryzyko dalszego pogorszenia szerokości rynku, jeśli presja na sektor technologiczny utrzyma się.
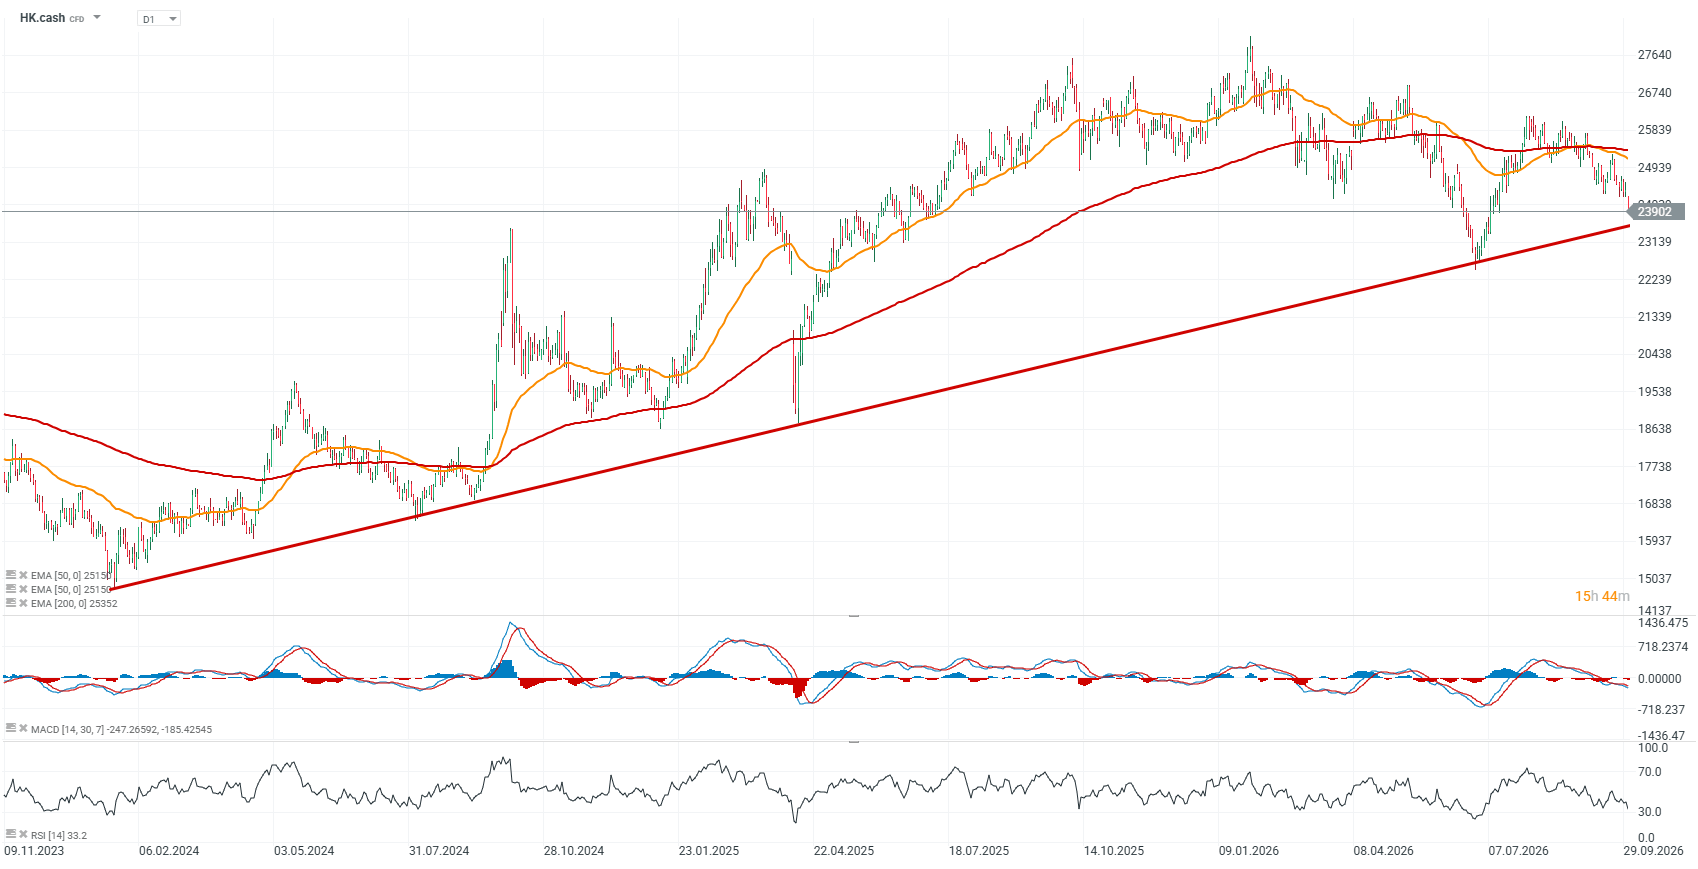
Wykres HK.cash (interwał D1)
Indeks cofnął się poniżej EMA200 (czerwona linia) i od tego czasu pogłębia spadki. Kluczowym wsparciem wydaje się teraz 23500 punktów (linia trend) a pierwszym ważnym oporem 24500 punktów, skąd uruchomiony został obserwowany impuls spadkowy. Wskaźnik RSI (14) zbliża się do poziomów bliskich wyprzedania przy poziomie 30.
Źródło: xStation5



Podsumowanie dnia: Rollercoaster na rynku surowców🚨Ropa traci 7%; złoto odbija ponad 2%💥


🚨Ropa i gaz w Europie w panicznej wyprzedaży


Komentarz Giełdowy: Ważny tydzień dla polskich aktywów


Puls GPW: Tydzień pod znakiem RPP i ratingu Polski
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.