

- Chiński wskaźnik PMI utrzymał się w strefie ekspansji na poziomie 52,0 pkt.
- Ropa Brent notowana jest w okolicach 105,8 USD za baryłkę po wcześniejszej korekcie.
- Apple oraz Palantir opublikują dziś swoje raporty finansowe po sesji.

- Chiński wskaźnik PMI utrzymał się w strefie ekspansji na poziomie 52,0 pkt.
- Ropa Brent notowana jest w okolicach 105,8 USD za baryłkę po wcześniejszej korekcie.
- Apple oraz Palantir opublikują dziś swoje raporty finansowe po sesji.
Początek tygodnia upływa pod znakiem publikacji wskaźników koniunktury przemysłowej z całego świata. Sesja azjatycka przyniosła umiarkowanie pozytywne sygnały – chiński indeks PMI utrzymał się w strefie ekspansji na poziomie 52,0 pkt (zgodnie z konsensusem), a japoński przemysł zachował stabilne tempo wzrostu (PMI 53,3 pkt).
Z Australii napłynęły dane o wzroście presji inflacyjnej (wskaźnik inflacji MI przyspieszył do 0,5% m/m) oraz wyraźnym odbiciu pozwoleń na budowę domów (5,1% m/m wobec prognozy 1,8%). Z kolei dynamika cen surowców w ujęciu rocznym wyhamowała do 12,5% r/r.
W dalszej części dnia uwaga rynków przeniesie się na Europę i Stany Zjednoczone, gdzie kluczowym punktem odniesienia będzie amerykański raport ISM dla przemysłu oraz subindeks cenowy, który wskaże na skalę bieżącej presji kosztowej u producentów. Na froncie geopolitycznym inwestorzy monitorują incydent na Zatoce Perskiej, gdzie tankowiec został trafiony pociskami u wybrzeży Arabii Saudyjskiej, a także ofensywę dyplomatyczną i technologiczną na Bliskim Wschodzie w obszarze sztucznej inteligencji. Wieczorem rynkami wstrząsnąć mogą raporty finansowe gigantów z Wall Street, w tym Apple oraz Palantir.
Najwazniejsze publikacje z sesji azjatyckiej
- Australia: Wskaźnik inflacji Melbourne Institute (MI) wyniósł 0,5% m/m (poprzednio 0,3% m/m), sygnalizując utrzymującą się presję cenową na antypodach.
- Australia: Pozwolenia na budowę domów wzrosły o 5,1% m/m, wyraźnie przewyższając konsensus rynkowy (1,8% m/m) po wcześniejszym spadku o 5,2% m/m, co wskazuje na mocne ożywienie w sektorze budowlanym.
- Japonia: Finalny wskaźnik PMI dla przemysłu ukształtował się na poziomie 53,3 pkt (zgodnie z konsensusem i odczytem wstępnym), potwierdzając stabilną ekspansję japońskiego sektora wytwórczego.
- Chiny: Przemysłowy wskaźnik PMI wyniósł 52,0 pkt (konsensus: 52,0 pkt; poprzednio: 52,1 pkt), wskazując na kontynuację umiarkowanego ożywienia w chińskiej gospodarce.
- Australia: Indeks cen surowców spowolnił do 12,5% r/r z poziomu 15,9% r/r notowanego w poprzednim okresie.
Kalendarz makroekonomiczny
- 08:00 Niemcy - Sprzedaż detaliczna m/m. Konsensus: 0.4%. Poprzedni odczyt: 1.3%.
- 08:30 Szwajcaria - Sprzedaż detaliczna r/r. Konsensus: 3.0%. Poprzedni odczyt: 3.2%.
- 09:15 Hiszpania - PMI przemysłowy. Konsensus: 50.4. Poprzedni odczyt: 51.0.
- 09:30 Szwajcaria - PMI przemysłowy. Konsensus: 55.3. Poprzedni odczyt: 55.3.
- 09:45 Włochy - PMI przemysłowy. Konsensus: 49.9. Poprzedni odczyt: 50.4.
- 09:50 Francja - Finalny PMI przemysłowy. Konsensus: 49.3. Poprzedni odczyt: 49.3.
- 09:55 Niemcy - Finalny PMI przemysłowy. Konsensus: 54.2. Poprzedni odczyt: 54.2.
- 10:00 Strefa euro - Finalny PMI przemysłowy. Konsensus: 52.4. Poprzedni odczyt: 52.4.
- 10:30 Wielka Brytania - Finalny PMI przemysłowy. Konsensus: 52.8. Poprzedni odczyt: 52.8.
- 13:00 Strefa euro - Wystąpienie prezesa Bundesbanku Joachima Nagela
- 15:30 Kanada - PMI przemysłowy. Konsensus: brak. Poprzedni odczyt: 51.5.
- 15:45 USA - Finalny PMI przemysłowy. Konsensus: 56.0. Poprzedni odczyt: 56.0.
- 16:00 USA - ISM przemysłowy. Konsensus: 54.5. Poprzedni odczyt: 54.5.
- 16:00 USA - Wydatki na cele budowlane m/m. Konsensus: 0.4%. Poprzedni odczyt: 0.9%.
- 16:00 USA - Wskaźnik cen płaconych w przemyśle ISM. Konsensus: 77.2. Poprzedni odczyt: 77.9.
- 22:45 Nowa Zelandia - Pozwolenia na budowę m/m. Konsensus: brak. Poprzedni odczyt: 5.6%.
Wyniki finansowe spółek
- Apple Inc. (AAPL) – po sesji, prognoza EPS: 1,98 USD. Największa spółka technologiczna świata, kluczowy barometr globalnego popytu na elektronikę konsumencką oraz kondycji sprzedaży na rynku chińskim.
- Palantir Technologies Inc. (PLTR) – po sesji, prognoza EPS: 0,33 USD. Główny gracz rynku analityki danych i sztucznej inteligencji, wskaźnik dynamiki komercjalizacji technologii AI w sektorze rządowym i korporacyjnym.
- Vertex Pharmaceuticals Incorporated (VRTX) – po sesji, prognoza EPS: 4,36 USD. Czołowy reprezentant sektora biotechnologicznego, istotny dla oceny marż i przychodów z innowacyjnych terapii lekowych.
- Marriott International (MAR) – przed sesją, prognoza EPS: 2,87 USD. Globalny lider branży hotelarskiej, kluczowy wyznacznik siły popytu konsumenckiego w segmencie turystyki i podróży służbowych.
- Williams Companies, Inc. (WMB) – po sesji, prognoza EPS: 0,55 USD. Istotny element amerykańskiej infrastruktury przesyłu gazu ziemnego.
- Diamondback Energy, Inc. (FANG) – po sesji, prognoza EPS: 4,92 USD. Znaczący producent ropy z łupków w USA, barometr rentowności amerykańskiego sektora wydobywczego.
- Realty Income Corporation (O) – po sesji, prognoza EPS: 1,11 USD. Wiodący fundusz REIT, odzwierciedlający kondycję komercyjnego rynku nieruchomości w środowisku obecnych stóp procentowych.
- Estée Lauder Companies, Inc. (EL) – przed sesją, prognoza EPS: 0,52 USD. Barometr wydatków na dobra luksusowe oraz bezpośredni wskaźnik ożywienia konsumpcji w Azji.
- Pozostałe spółki publikujące raporty: Entergy Corporation, IDEXX Laboratories, Public Service Enterprise Group, ON Semiconductor, Ryanair Holdings, Fox Corporation, Roku, Loews Corporation, Tower Semiconductor, Pershing Square, SBA Communications, Viper Energy, POSCO Holdings, Corebridge Financial, Check Point Software Technologies oraz Equitable Holdings.
Rynki do obserwacji
- USD/PLN oraz EUR/USD: Odczyt amerykańskiego indeksu ISM oraz składowej cenowej o godzinie 16:00 zdeterminuje krótkoterminowy kierunek dolara; wyższy odczyt inflacyjny wskaźnika może ograniczyć przestrzeń do luzowania polityki przez Fed, wzmacniając dolara.
- Ropa naftowa (Brent / WTI): Incydent z trafieniem tankowca dwoma pociskami w Zatoce Perskiej w pobliżu Arabii Saudyjskiej zwiększa premię za ryzyko geopolityczne w kluczowym rejonie tranzytu surowca.
- Nasdaq 100: Amerykański indeks technologiczny znajdzie się pod wpływem publikacji wskaźników aktywności gospodarczej w USA, a po dzwonku zamykającym sesję bezpośrednio zareaguje na wyniki Apple i Palantir.
Techniczne spojrzenie na ropę
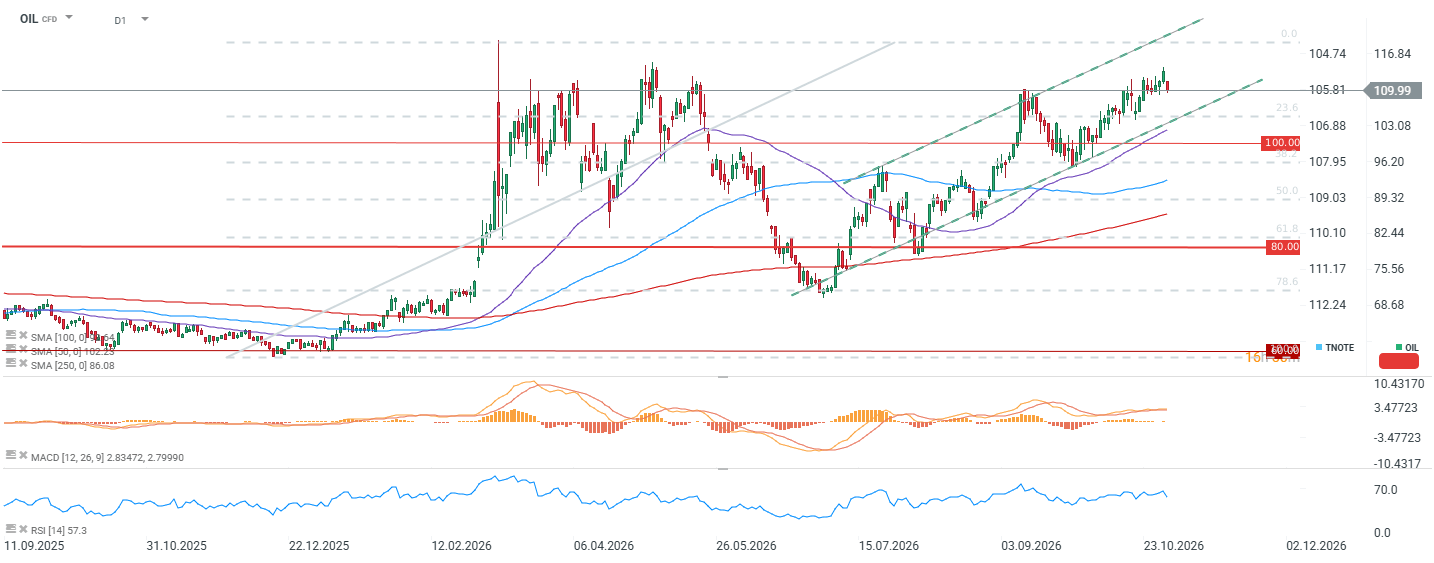
- Ropa Brent notowana jest w okolicach 105,8 USD za baryłkę, korygując się z niedawnych szczytów w rejonie 112–113 USD, które były pokłosiem eskalacji napięć na Bliskim Wschodzie i ataków w Cieśninie Ormuz.
- Cena kieruje się obecnie do dolnego ograniczenia wzrostowego kanału trendowego oraz zniesienia 23.6, co czyni ten obszar kluczowym testem dla obozu kupujących.
- Układ średnich kroczących pozostaje byczy: kurs znajduje się powyżej SMA50 (ok. 102,2 USD) oraz znacznie powyżej SMA250 (ok. 86,1 USD), co potwierdza nienaruszony długoterminowy trend wzrostowy zapoczątkowany we wrześniu 2025 roku.
- RSI na poziomie 57,3 pozostaje w strefie neutralnej z lekką przewagą popytu, natomiast histogram MACD (2,83 wobec linii sygnalnej 2,80) wyraźnie się spłaszcza, sygnalizując wyraźne wyhamowanie momentum po dynamicznym ruchu w górę.
- Najbliższe wsparcie wyznacza okrągły poziom 100 USD, zbieżny z psychologiczną barierą i poprzednim oporem z pierwszej połowy roku. Jego przełamanie otworzyłoby drogę w kierunku 50% zniesienia (ok. 96 USD), a w dalszej kolejności do strefy 89–90 USD.
- Od strony oporów kluczowa pozostaje strefa niedawnych szczytów w rejonie 112–113 USD. Jej pokonanie i utrzymanie ceny powyżej tego pułapu otworzyłoby przestrzeń do kontynuacji trendu wzrostowego w kierunku nawet 115 USD, co doprowadziłoby do wybicia cen aktualnie notowanego kontraktu..
Scenariusze:
- Scenariusz wzrostowy: Obrona wzrostowej linii trendu oraz strefy 100–102 USD przy jednoczesnym wygaszeniu ryzyk geopolitycznych (deeskalacja wokół Iranu) mogłaby skłonić kupujących do ponownego ataku na szczyty w rejonie 112–113 USD, a docelowo na 116–117 USD.
- Scenariusz spadkowy: Trwałe przełamanie wsparcia na 100 USD, przy jednoczesnym osłabieniu obaw o podaż (np. sygnały deeskalacji na Bliskim Wschodzie lub słabszy popyt globalny), otworzyłoby drogę do głębszej korekty w kierunku 50-dniowej średniej oraz strefy 89–96 USD.


🚨Ropa i gaz w Europie w panicznej wyprzedaży


Komentarz Giełdowy: Ważny tydzień dla polskich aktywów
Komentarz walutowy: EURPLN najwyżej od 3 lat – wpływ kryzysu wokół Trybunału Konstytucyjnego na złotego (02.11.2026)
Komisja Europejska po stronie rządu. Spór o Trybunał przechodzi w otwartą fazę, a na horyzoncie pojawia się kwestia NBP
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.