


Les contrats à terme sur les indices de Wall Street progressent entre 0,2 % et 0,3 %, tandis que l’attention des investisseurs se portera aujourd’hui principalement sur le rapport de septembre concernant le marché du travail américain : les chiffres de l’emploi non agricole (NFP), le taux de chômage et la croissance des salaires, qui pourraient avoir l’impact le plus marqué sur les anticipations concernant la Fed. En Europe, l’attention se tournera vers les chiffres préliminaires de l’IPC de la zone euro, en particulier l’inflation sous-jacente, car des chiffres plus élevés pourraient limiter la marge de manœuvre de la BCE pour assouplir sa politique monétaire.
- Malgré la hausse prudente des actions américaines, la demande d’actifs refuges continue de dominer les marchés obligataires mondiaux. Les rendements sont en baisse aux États-Unis, au Japon, en Australie et en Nouvelle-Zélande, tandis que les bons du Trésor américain conservent la majeure partie des gains enregistrés jeudi. Ce climat défensif reflète une combinaison de risques, notamment les tensions sur les marchés du crédit, les prix élevés des matières premières, les pressions inflationnistes persistantes, ainsi que l’incertitude politique et budgétaire.
- Le rebond des obligations observé hier a fait reculer le rendement des bons du Trésor à 10 ans par rapport à ses plus hauts niveaux depuis 2002. Malgré cela, le S&P 500 a récupéré ses pertes initiales après que les données sur l’industrie manufacturière américaine ont révélé une forte hausse des coûts des matières premières, entretenant ainsi les craintes inflationnistes.
- L’Europe reste le maillon faible. Les inquiétudes concernant les perspectives budgétaires et politiques de la France continuent d’alimenter une prime de risque plus élevée sur la dette française, tandis que les obligations allemandes restent relativement stables. Les indices asiatiques sont également en baisse d’environ 0,6 %, l’indice chinois Hang Seng se démarquant négativement après avoir chuté de près de 3 %.
- Le sentiment sur les marchés boursiers est clairement plus faible. Les indices asiatiques s’orientent vers leur pire semaine depuis juillet, tandis que les actions européennes sont en passe de connaître leur plus mauvaise semaine depuis avril. La pression est également perceptible au Royaume-Uni, où les rendements des gilts à long terme ont brièvement dépassé les 6 %, soulignant l’ampleur des tensions sur le marché obligataire.
- L’indice du dollar américain reste solide et s’apprête à enregistrer une troisième semaine consécutive de hausse, soutenu par la relative résilience de l’économie américaine. Le Brent a marqué une pause dans sa progression et s’échange près de 102 dollars après deux séances consécutives de hausse, tandis que le cuivre s’apprête à connaître sa plus forte baisse hebdomadaire depuis mai.
- Pour le rapport américain sur l’emploi non agricole (NFP) prévu aujourd’hui à 12 h 30 GMT, le consensus table sur une hausse des emplois non agricoles d’environ 90 000, tandis que le taux de chômage devrait se maintenir à 4,1 %. La géopolitique reste également un facteur de risque important, notamment dans un contexte de tensions entre Washington et Téhéran, qui continuent d’alimenter l’incertitude autour de l’inflation et des prix de l’énergie.
- Le vice-président de la Fed, Philip Jefferson, a laissé entendre que les décideurs politiques pourraient avoir besoin de plus de temps pour évaluer si de nouvelles hausses des taux sont nécessaires. Le président de la Fed de New York, John Williams, avait tenu des propos similaires plus tôt, affirmant qu’il n’y avait aucune urgence à envisager une nouvelle hausse après celle de septembre.
- Donald Trump a déclaré que, d’après les informations dont il disposait jusqu’à présent, l’Iran pourrait être à l’origine de l’attentat terroriste déjoué en Israël. Le Pentagone envisagerait de déployer un autre porte-avions et 10 000 soldats supplémentaires au Moyen-Orient, tandis que les États-Unis déploient des systèmes de défense aérienne Patriot supplémentaires en Arabie saoudite et à proximité des installations énergétiques du Qatar, selon Axios.
- Des sources iraniennes citées par Mehr News ont rapporté qu’un superpétrolier d’une capacité d’environ 2,5 millions de barils, qui aurait transité « illégalement » par le détroit d’Ormuz, a été touché à environ 8 km au large des côtes d’Oman. Le navire serait en feu, bien que ces informations doivent encore être confirmées par des sources indépendantes.
- Vladimir Poutine a déclaré hier que la Russie était prête pour des pourparlers de paix et souhaitait les conclure le plus rapidement possible, mais uniquement à des conditions que Moscou juge acceptables pour l’opinion publique russe. Il a également indiqué que la Russie avait besoin de garanties de sécurité concernant l’Ukraine, tout en faisant référence aux gains territoriaux russes enregistrés en septembre. L’Ukraine a déclaré que les forces russes avaient frappé l’un de ses ponts aujourd’hui et bombardé Kiev.
- L'action Nike (NKE.US) recule de 8 %, atteignant son plus bas niveau depuis 2013. La société a annoncé un bénéfice par action (BPA) de 0,48 dollar au premier trimestre, contre 0,44 dollar attendu, en baisse par rapport aux 0,49 dollar de l'année précédente, tandis que le chiffre d'affaires s'est établi à 11,21 milliards de dollars, contre les 11,33 milliards de dollars attendus par le consensus. Le chiffre d’affaires de la marque Nike a atteint 10,95 milliards de dollars, contre 11,09 milliards attendus. La marge brute s’est améliorée, passant de 42,2 % l’année précédente à 42,8 %, mais l’EBIT en Chine s’est établi à 248 millions de dollars, bien en deçà de l’estimation de 312,2 millions, tandis que les stocks ont totalisé 7,80 milliards de dollars, contre 7,96 milliards attendus. La société s'attend également à ce que le chiffre d'affaires de l'exercice 2027 recule d'un pourcentage à deux chiffres dans la partie haute de la fourchette et à ce que le BPA ajusté s'établisse entre 1,15 et 1,35 dollar, ce qui souligne la pression persistante sur la demande et la rentabilité malgré l'amélioration de la marge brute.
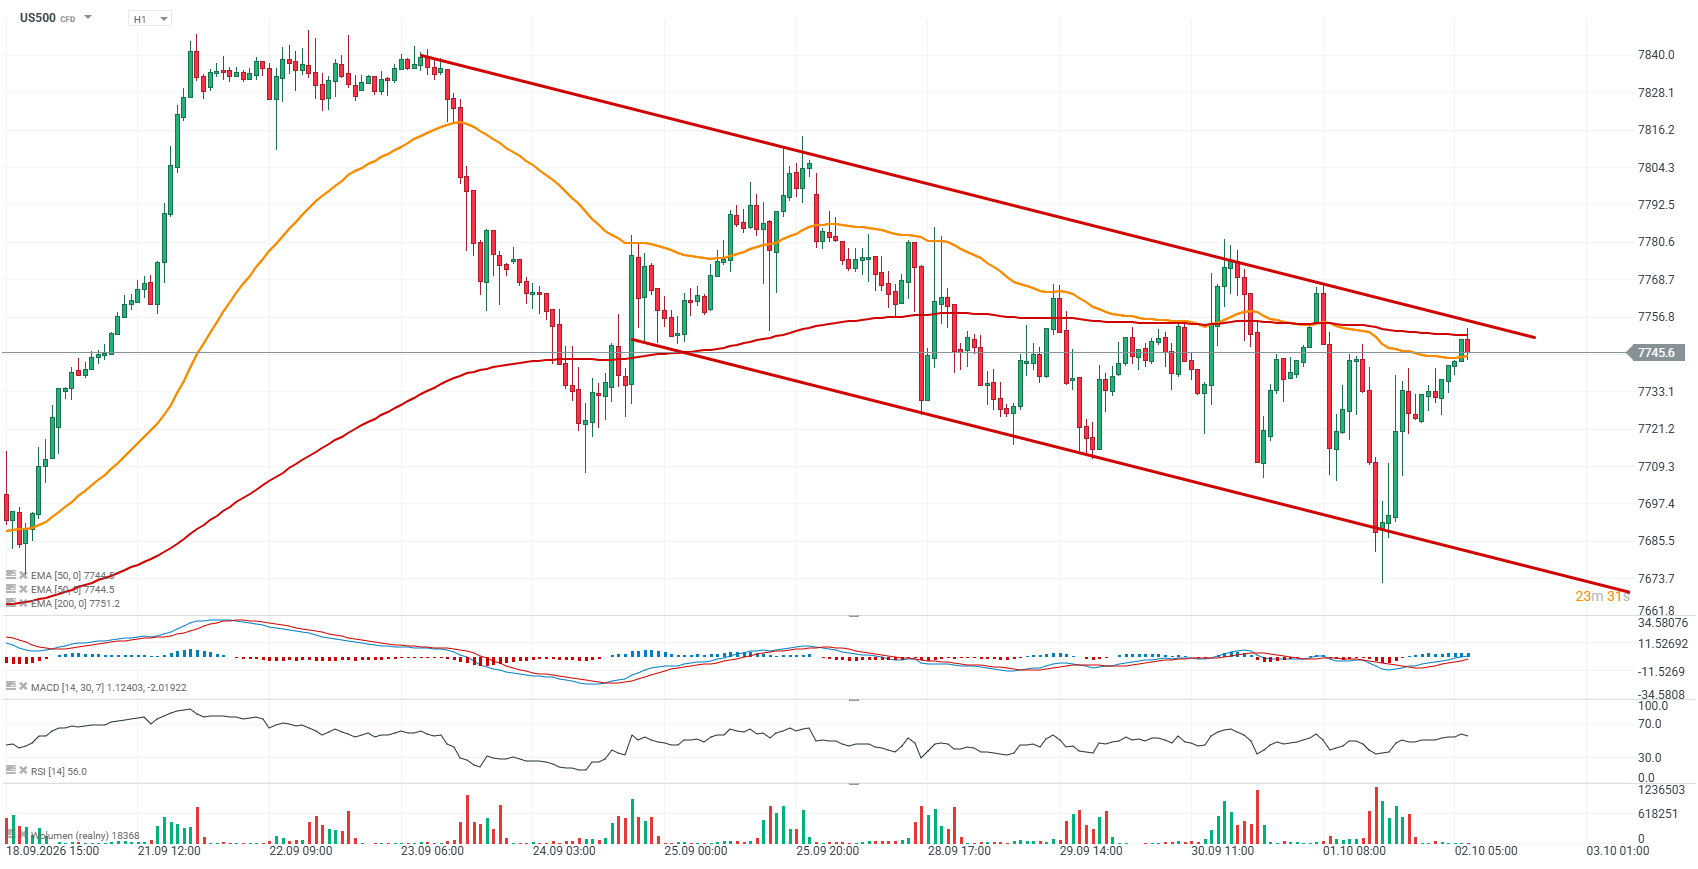
Graphique de l’US500 (intervalle H1)
Depuis le 23 septembre, le contrat à terme sur l’indice S&P 500 a reculé et s’échange actuellement près de la limite supérieure d’un canal de prix descendant, où 7 750 points semblent constituer un niveau de résistance clé, tandis que la limite inférieure se situe autour de 7 670 points. L’indice de référence teste également sa moyenne mobile exponentielle à 200 jours (EMA200) sur le graphique journalier, et un franchissement à la hausse de ce niveau constituerait un défi majeur à court terme.
 Source: XTB


S&P 500 et Nasdaq 100 : l’optimisme s’installe avant le rendez-vous de l’emploi

CAC 40 : Paris garde le cap face aux tensions obligataires


À la mi-séance : Les valeurs technologiques stabilisent le moral des investisseurs en Europe 📈 Adidas et Puma résistent-elles malgré la chute de Nike ?


Nike : les ventes déçoivent, la restructuration s’accélère
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."