

- Le Nikkei 225 progresse de plus de 2% grâce aux gains du secteur technologique.
- La baisse des cours du pétrole et des rendements obligataires soutient les marchés asiatiques.
- L'or se stabilise autour de 4 200 USD l'once après des sommets sur les rendements américains.
- Les investisseurs attendent la publication de l'indice PCE aux États-Unis pour évaluer la politique de la Fed.
- L'inflation australienne inférieure aux attentes réduit la probabilité d'une hausse des taux de la RBA.
La séance de mardi a été marquée par une nouvelle vague de ventes sur le marché obligataire, le rendement des obligations américaines à 30 ans ayant atteint son plus haut niveau depuis 2002 (5,56 %). Aujourd’hui, en ce dernier jour du trimestre, le sentiment du marché s’améliore sensiblement.
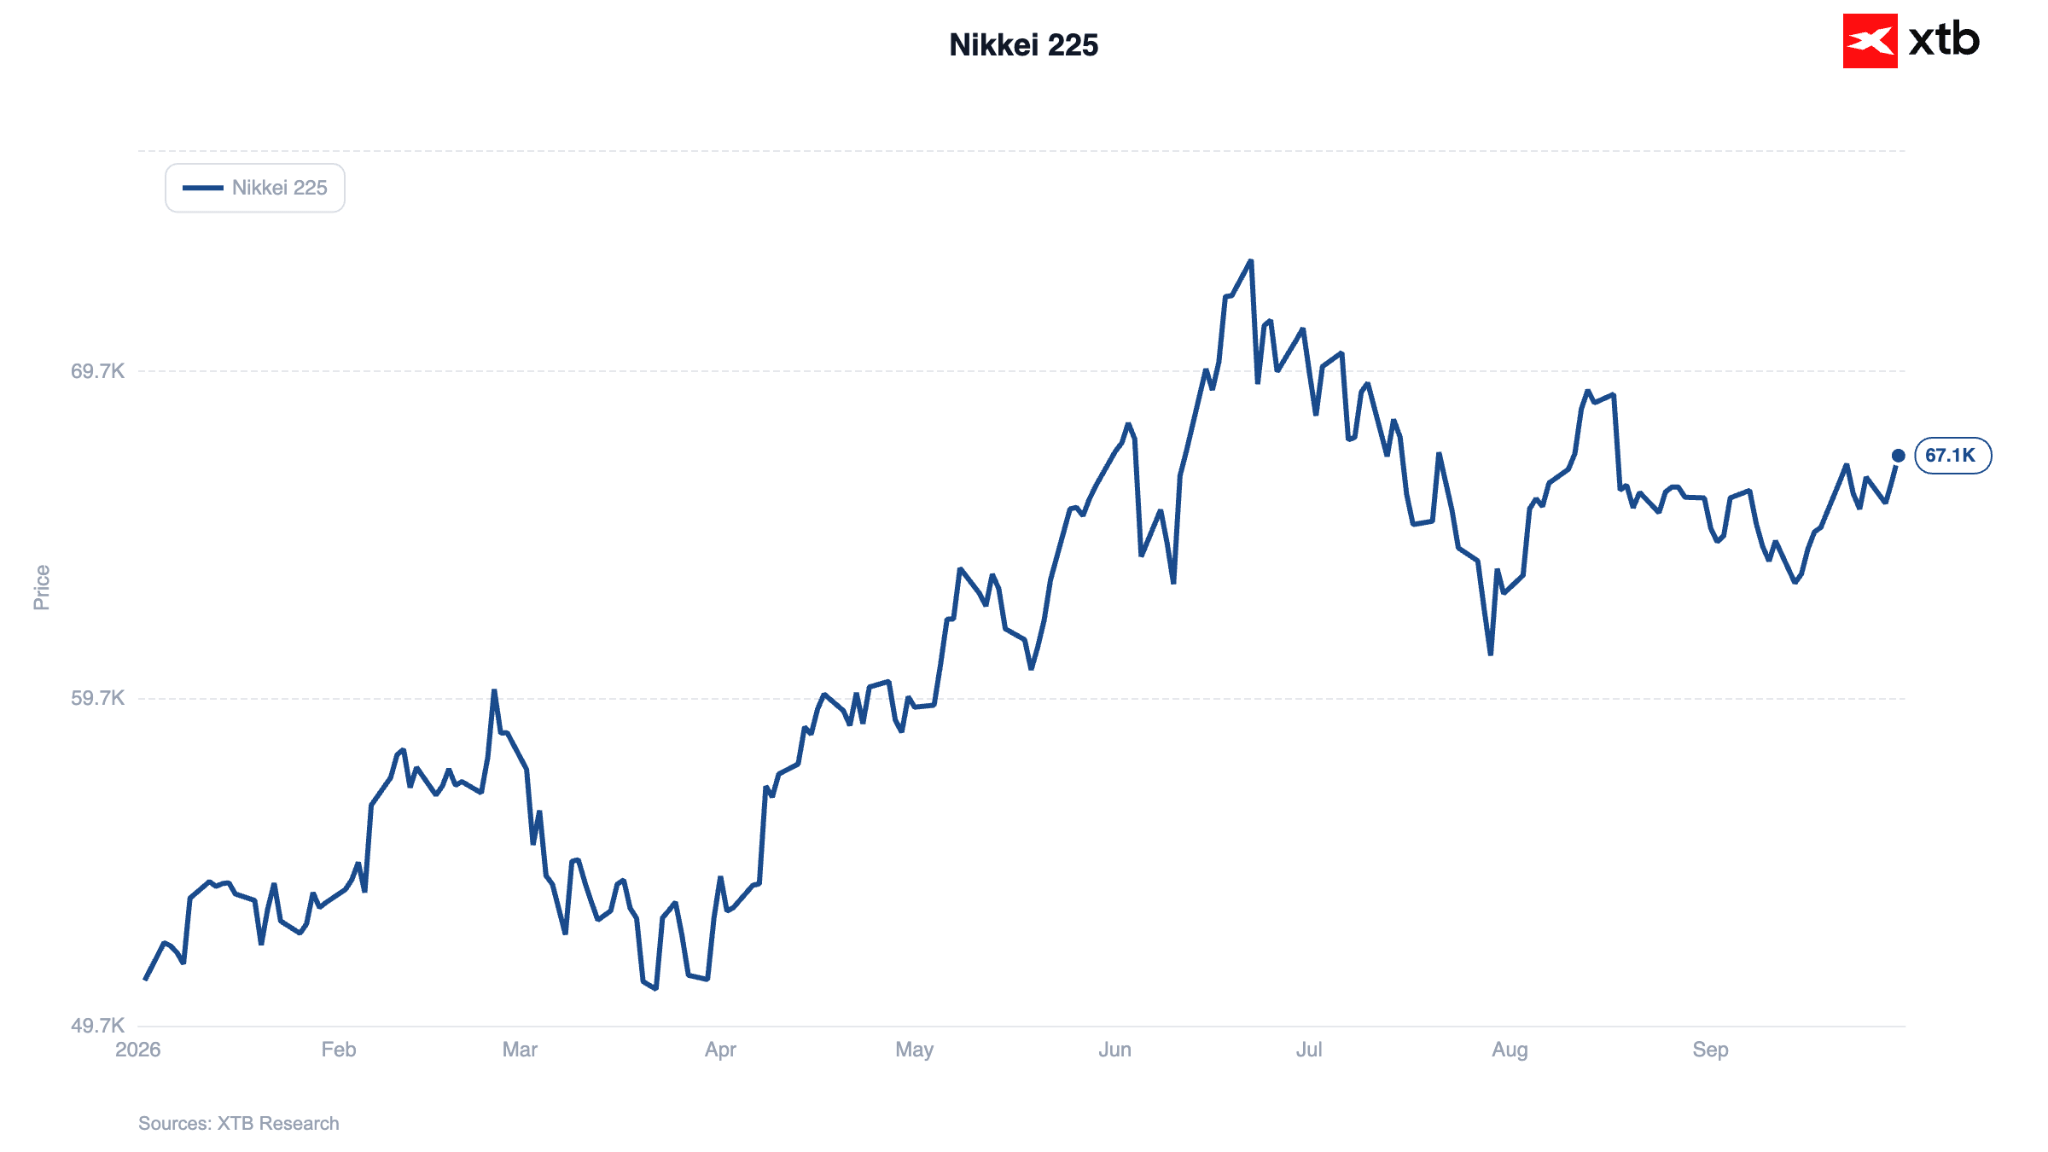
Les marchés boursiers asiatiques enregistrent leur meilleure journée depuis trois semaines, portés à la hausse par l’indice japonais Nikkei 225, qui a progressé de très près de 2 % grâce à de forts achats sur les titres liés à l’IA et aux semi-conducteurs. Le rendement des bons du Trésor américain à 10 ans a légèrement reculé à 5,23 %, offrant un bref répit tant aux actions qu’à l’or. L’attention se porte désormais sur la publication aujourd’hui des données PCE du mois d’août, l’indicateur d’inflation privilégié par la Réserve fédérale.
📈 Actions
La Bourse de Tokyo connaît aujourd’hui une séance dynamique, le Nikkei 225 gagnant plus de 2 % et s’approchant du seuil des 67 000 points. La croissance est tirée par les secteurs de l’IA et des semi-conducteurs ; les hausses enregistrées mardi par l’indice SOXX se sont répercutées sur les échanges à Tokyo, soutenant notamment Tokyo Electron (+4,8 %). Le groupe SoftBank (+6,4 %), investisseur dans OpenAI, affiche également une progression très forte. Le moral des investisseurs a été encore renforcé par l’apaisement des inquiétudes concernant l’approvisionnement énergétique, suite au rétablissement des flux sur l’important oléoduc saoudien Est-Ouest, ce qui a entraîné une baisse des cours du pétrole.
Figure 1 : Nikkei 225 (2026)
Source : XTB Research, 30 septembre 2026
L'optimisme régional a encore été renforcé par les flux de capitaux de fin de trimestre. En dehors du Japon, des hausses ont également été enregistrées par le Taiex taïwanais (+1 %), l’ASX 200 australien (+1,1 %) et l’indice composite de la Bourse de Shanghai en Chine (+0,5 %), ce dernier étant soutenu par des chiffres solides de l’indice PMI. Le Hang Seng reste globalement inchangé, tandis que le Kospi sud-coréen a légèrement reculé (-0,1 %).
Les contrats à terme sur le S&P 500 progressent de 0,2 %, après les baisses enregistrées mardi, provoquées par la hausse continue des taux des bons du Trésor à long terme. Dans les Actualités des entreprises, Anthropic a averti dans son prospectus d’introduction en bourse que sa technologie comportait « un risque catastrophique ou existentiel pour l’humanité » ; malgré cela, la société prévoit de consacrer des centaines de milliards de dollars à la poursuite de son développement.
🛢️ Matières premières
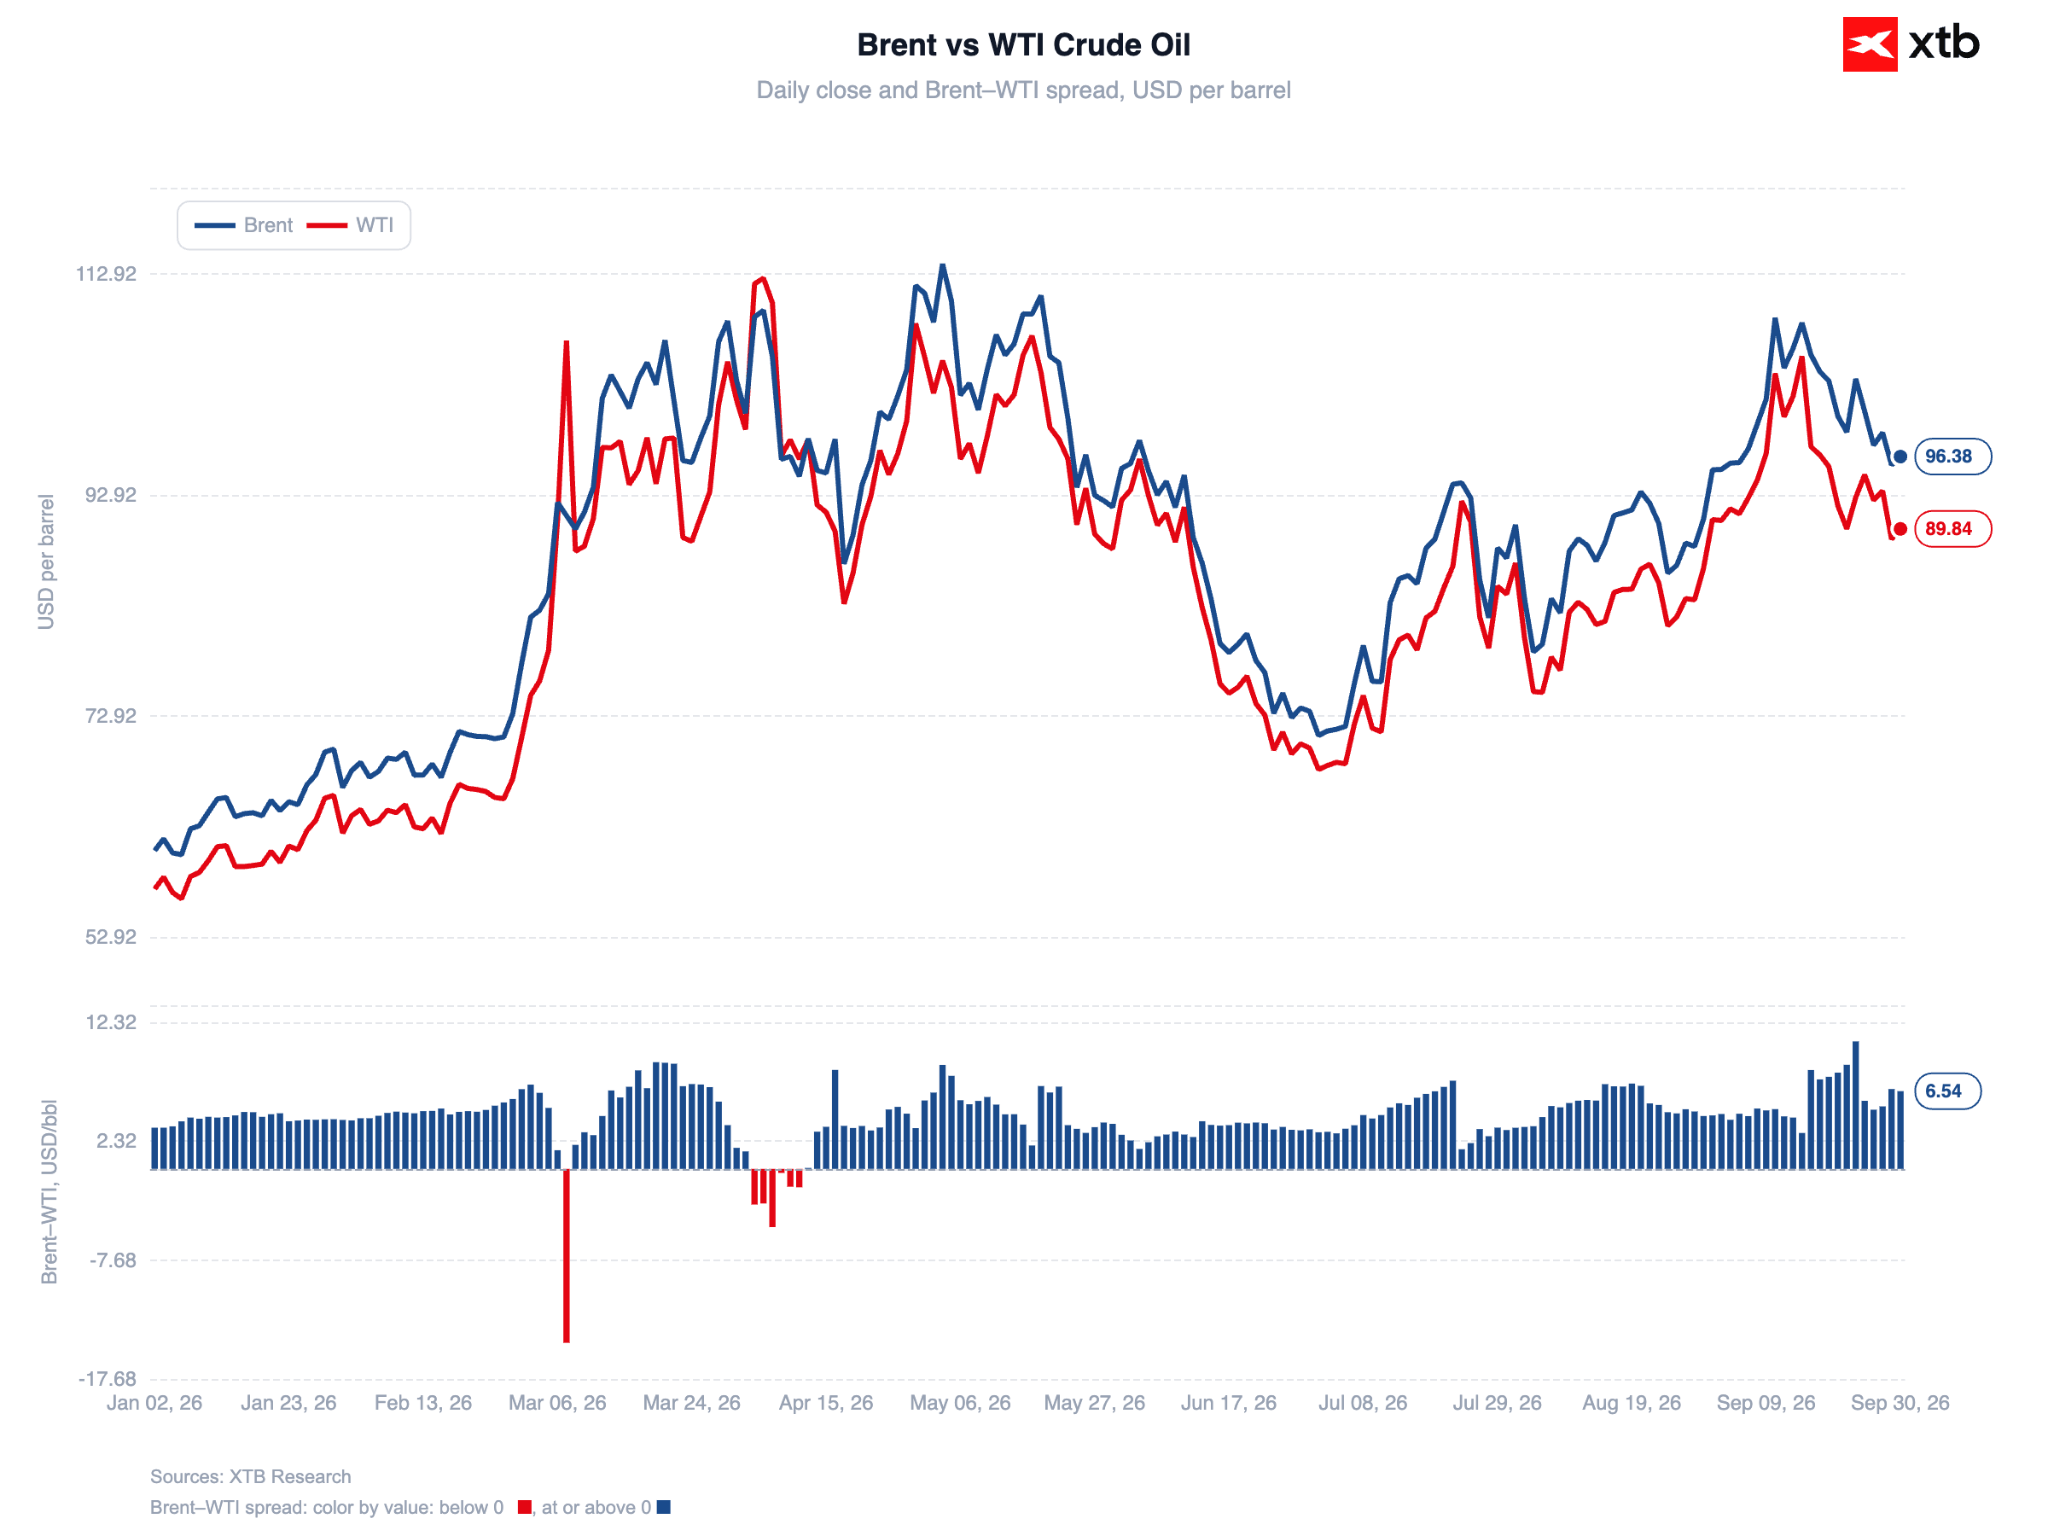
Les cours du pétrole brut reculent après leurs récentes hausses. Le Brent s’échange autour de 96 dollars le baril, tandis que le WTI se situe juste en dessous de 90 dollars. Cette pression à la baisse fait suite à la réouverture partielle par l’Arabie saoudite de l’oléoduc Est-Ouest, d’une importance cruciale (rétablissant environ la moitié de sa capacité normale). Des estimations distinctes de JPMorgan et de Goldman Sachs suggèrent que les exportations de pétrole du Moyen-Orient reviennent à leurs niveaux d’avant le conflit, malgré les risques persistants pesant sur le transport maritime dans la région. Néanmoins, le Brent reste environ 70 % plus élevé qu’avant le déclenchement du conflit, qui en est désormais à son huitième mois.
Figure 2 : Pétrole brut Brent et WTI (2026)
Source : XTB Research, 30 septembre 2026
Les chiffres publiés hier par l’API ont fait état d’une hausse de 1 million de barils des stocks de brut américains, accompagnée d’une augmentation des stocks d’essence (+3 millions de barils) et d’une baisse des stocks de distillats (-0,3 million de barils).
🪙 Métaux précieux
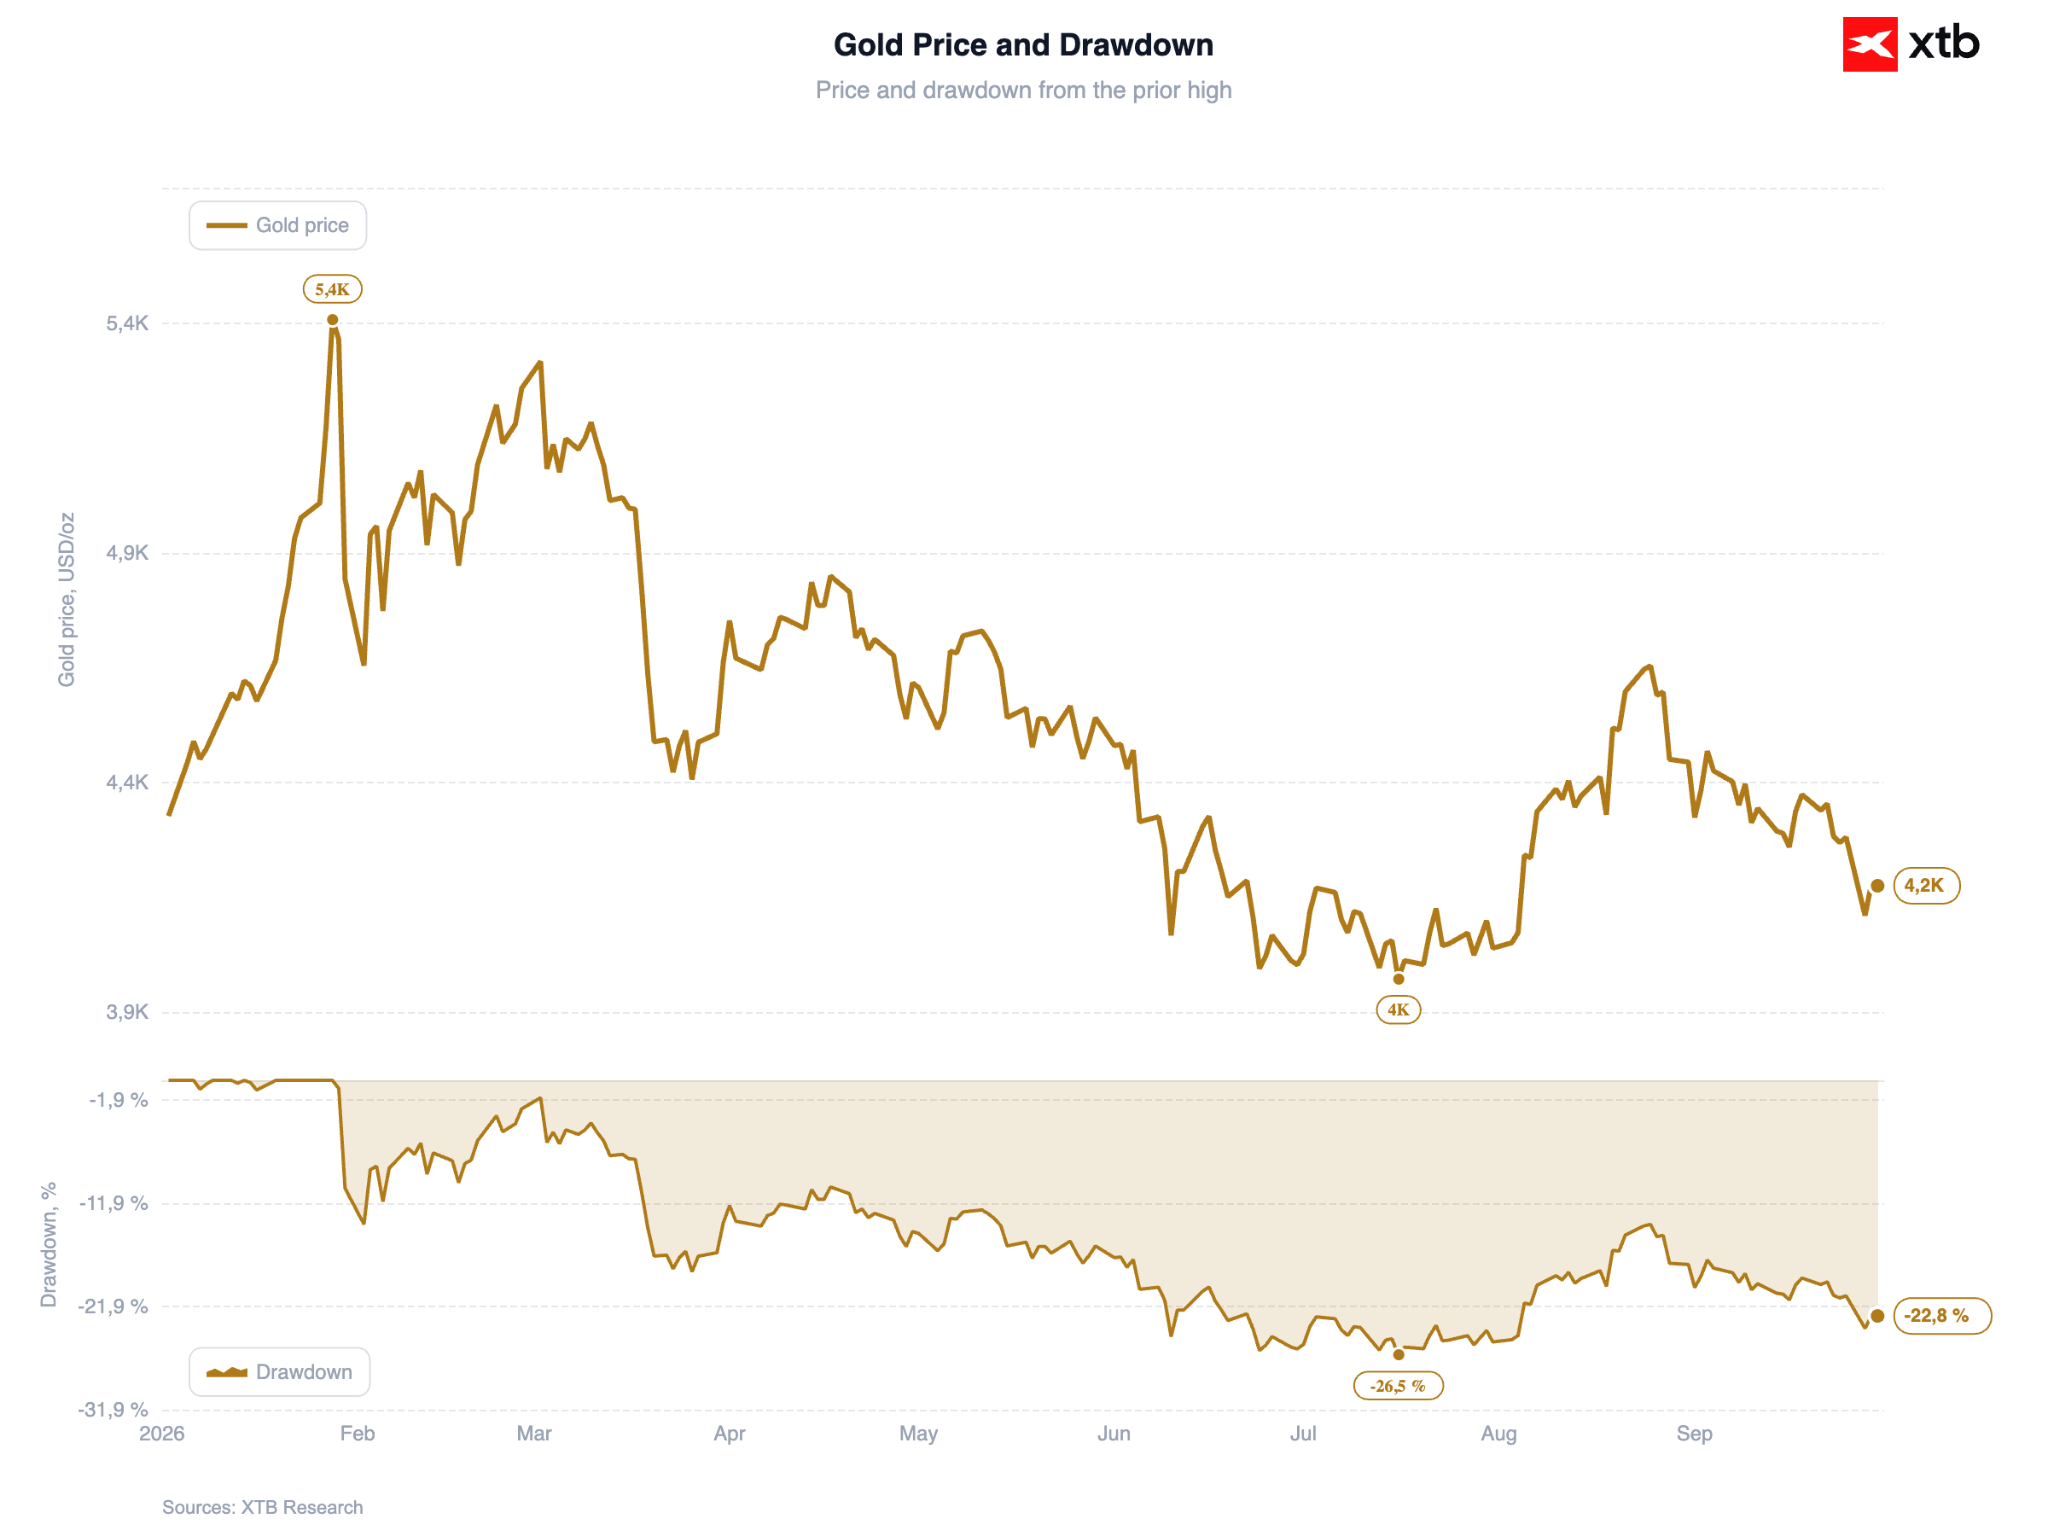
L’or s’est consolidé autour de 4 200 dollars l’once. Les légers gains enregistrés en début de matinée ont été soutenus par la baisse des cours du pétrole, qui a apaisé les craintes d’une inflation liée à l’énergie et fait baisser les rendements obligataires américains (les rendements à 30 ans ont atteint hier un pic de 5,61 %, leur plus haut niveau depuis 2002).
Figure 3 : Or (2026)
Source : XTB Research, 30/09/2026
📈 Données macroéconomiques et politique monétaire
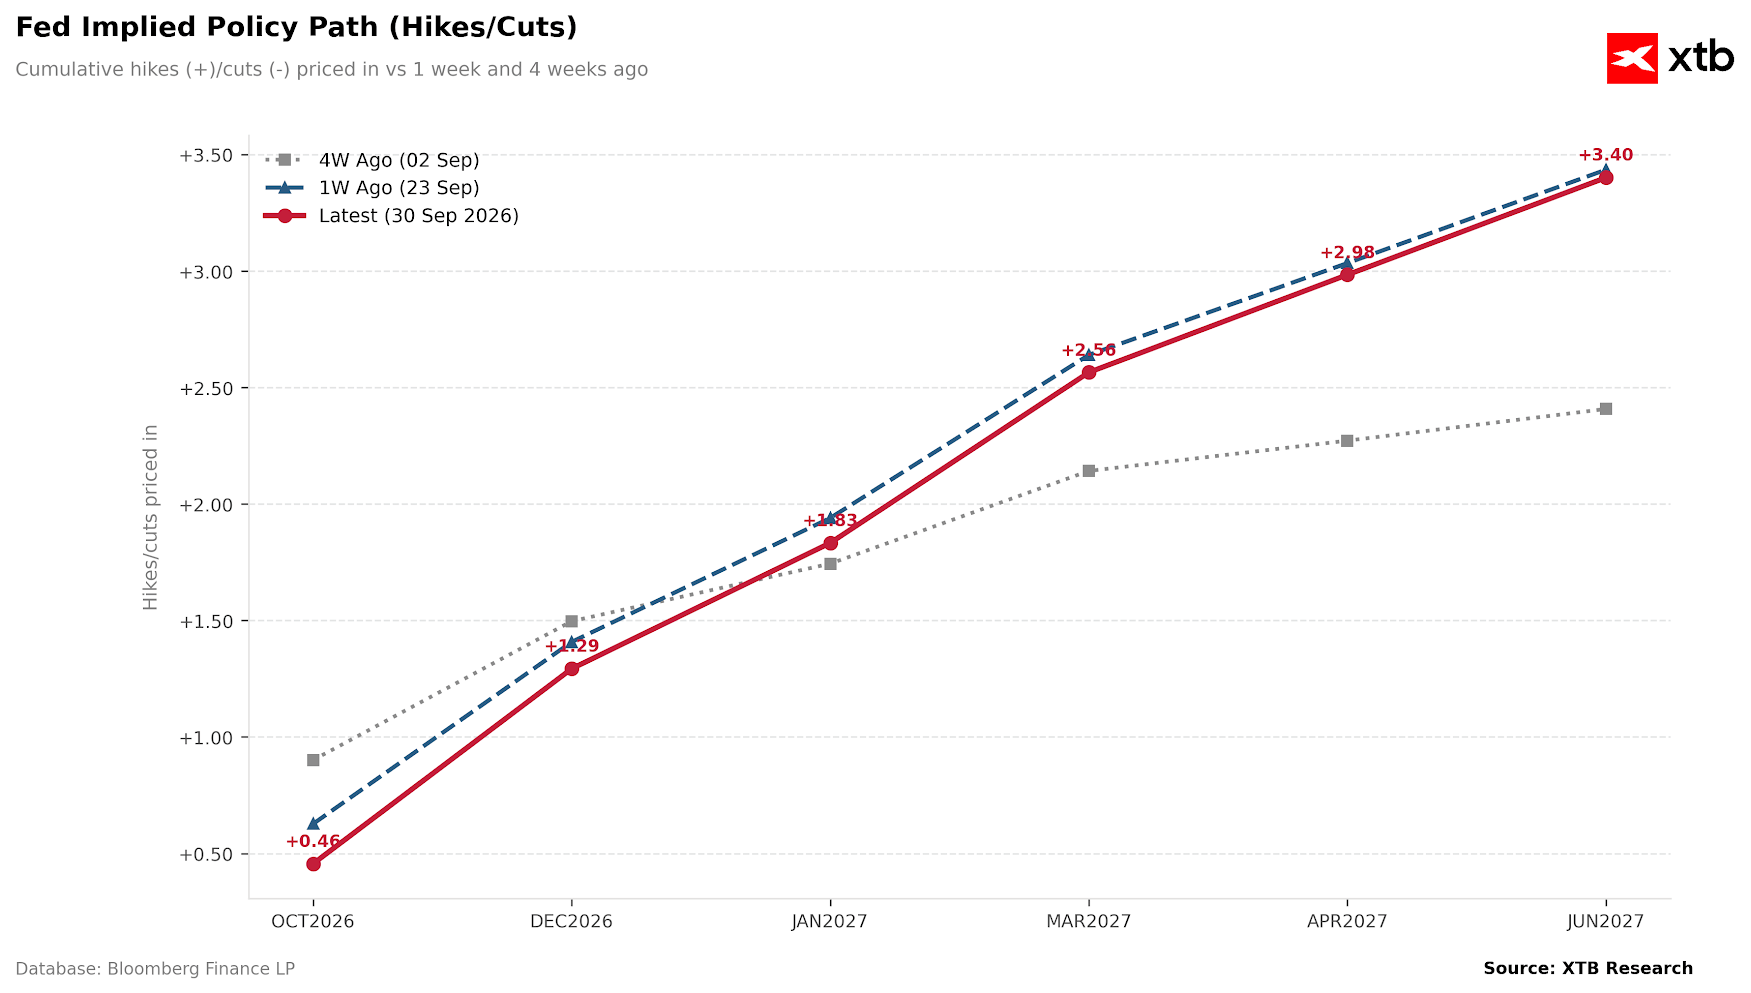
La journée de mardi a été marquée par une série d'interventions de responsables de la Réserve fédérale américaine. Les propos les plus marquants sont venus de John Williams, président de la Fed de New York, qui a laissé entendre qu'une nouvelle hausse des taux cette année restait probable. Il est toutefois important de noter qu’il a précisé que cela pourrait intervenir « plus tard dans l’année », ce qui, conjugué à la baisse des cours du pétrole, a conduit les marchés à revoir à la baisse leurs anticipations concernant une hausse des taux en octobre (qui, soit dit en passant, interviendrait juste avant les élections de mi-mandat aux États-Unis).
Figure 4 : Trajectoire de politique monétaire implicite des marchés pour les taux d’intérêt américains (2026 - 2027)
Source : XTB Research, 30 septembre 2026
REMARQUE : La trajectoire d’il y a quatre semaines reflète un niveau de référence plus bas, c’est-à-dire le niveau antérieur à la hausse des taux de septembre.
Aujourd’hui, l’attention se portera principalement sur la publication de l’indice PCE américain du mois d’août, l’indicateur d’inflation privilégié par le FOMC. Les indices global et sous-jacent devraient tous deux afficher une accélération en glissement mensuel. Une surprise à la hausse renforcerait la position hawkish de la Fed et consoliderait les arguments en faveur d’un nouveau resserrement monétaire. À l’inverse, un résultat plus modeste pourrait affaiblir les arguments en faveur d’une hausse des taux en octobre. À l’horizon, vendredi sera marqué par la publication cruciale du rapport NFP sur le marché du travail américain.
Cette nuit, les chiffres solides de l’indice PMI chinois ont conforté le scénario d’une reprise économique suite aux mesures de relance prises précédemment par le gouvernement. Cela contraste avec la situation au Japon, où la production industrielle a reculé pour le deuxième mois consécutif, reflétant l’impact des dégâts causés par le récent séisme et des perturbations liées au conflit impliquant l’Iran.
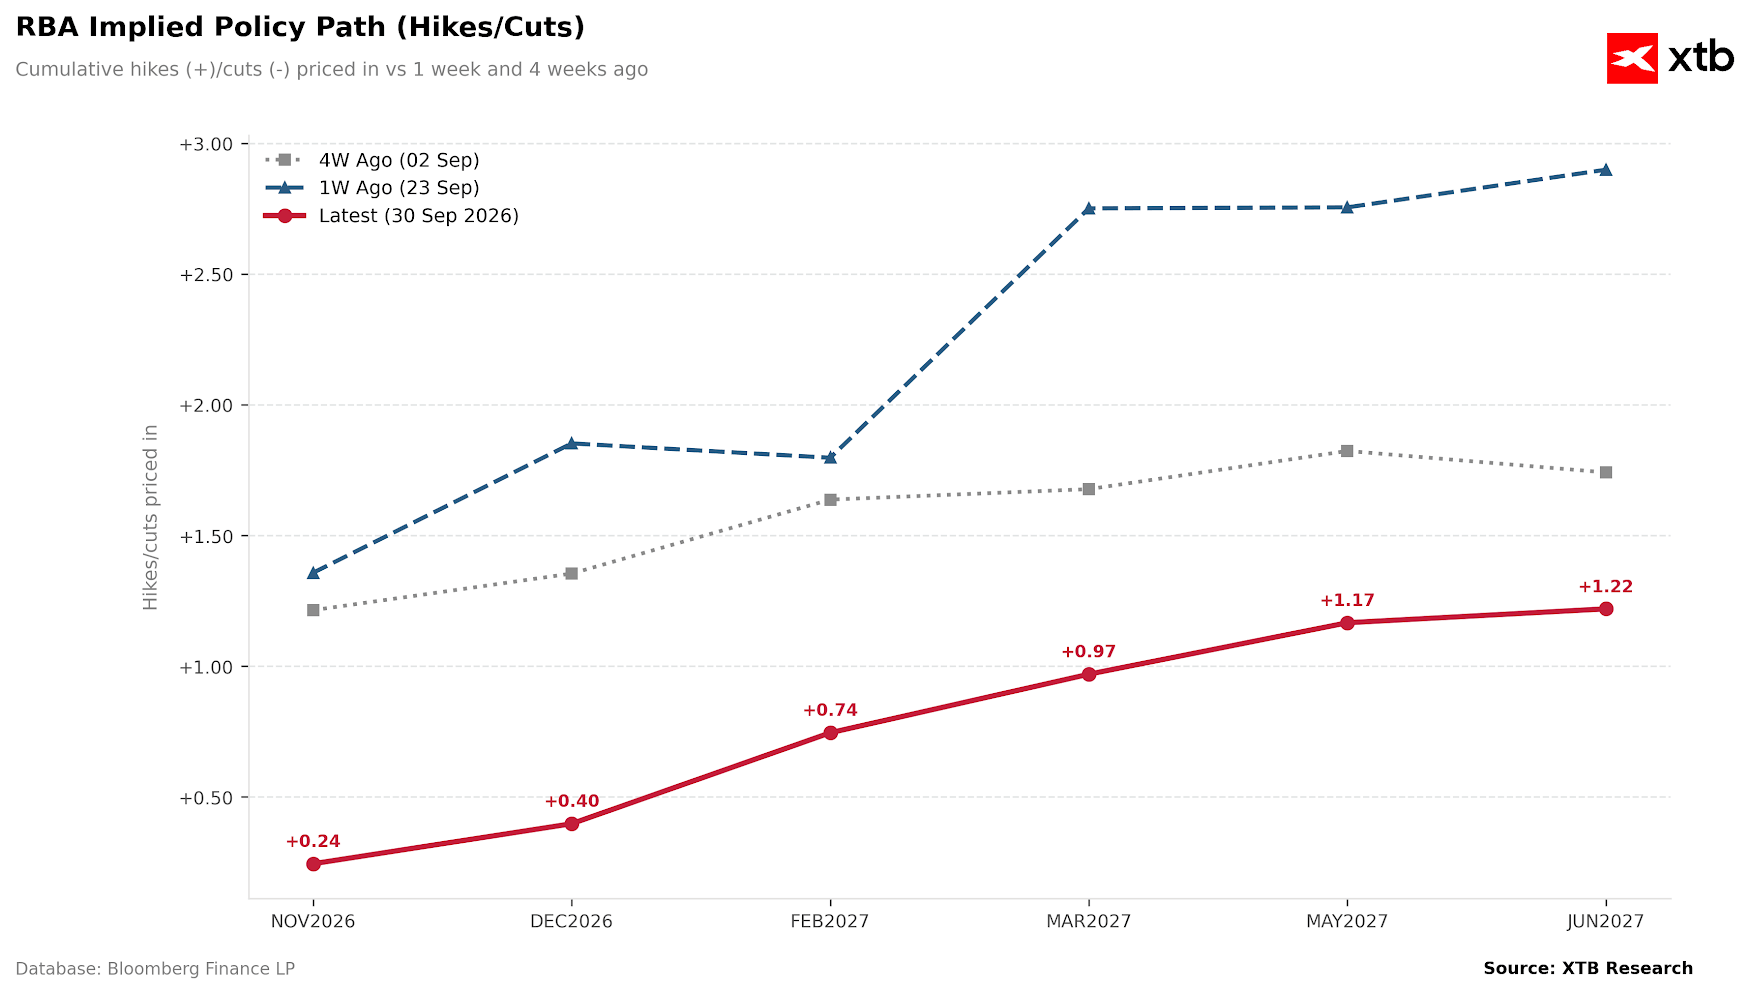
En Australie, les chiffres de l’inflation de septembre ont surpris à la baisse : l’IPC global s’est établi à 0,4 % en glissement mensuel (contre 0,5 % attendu), tandis que l’indicateur clé de la RBA, l’indice des prix à la consommation de base (moyenne tronquée), a ralenti à 0,2 % en glissement mensuel, contre 0,5 % précédemment (et 0,3 % attendu). Les marchés ont donc revu à la baisse la probabilité d’une hausse des taux de la RBA en novembre, la ramenant à environ 25 %, contre environ 40 % avant la publication.
Figure 5 : Trajectoire de politique monétaire implicite pour les taux d’intérêt australiens (2026 - 2027)
Source : XTB Research, 30 septembre 2026
REMARQUE : les trajectoires d'il y a une semaine et quatre semaines reflètent un niveau de référence inférieur, c'est-à-dire le niveau antérieur à la hausse des taux de septembre.
💱 Devises
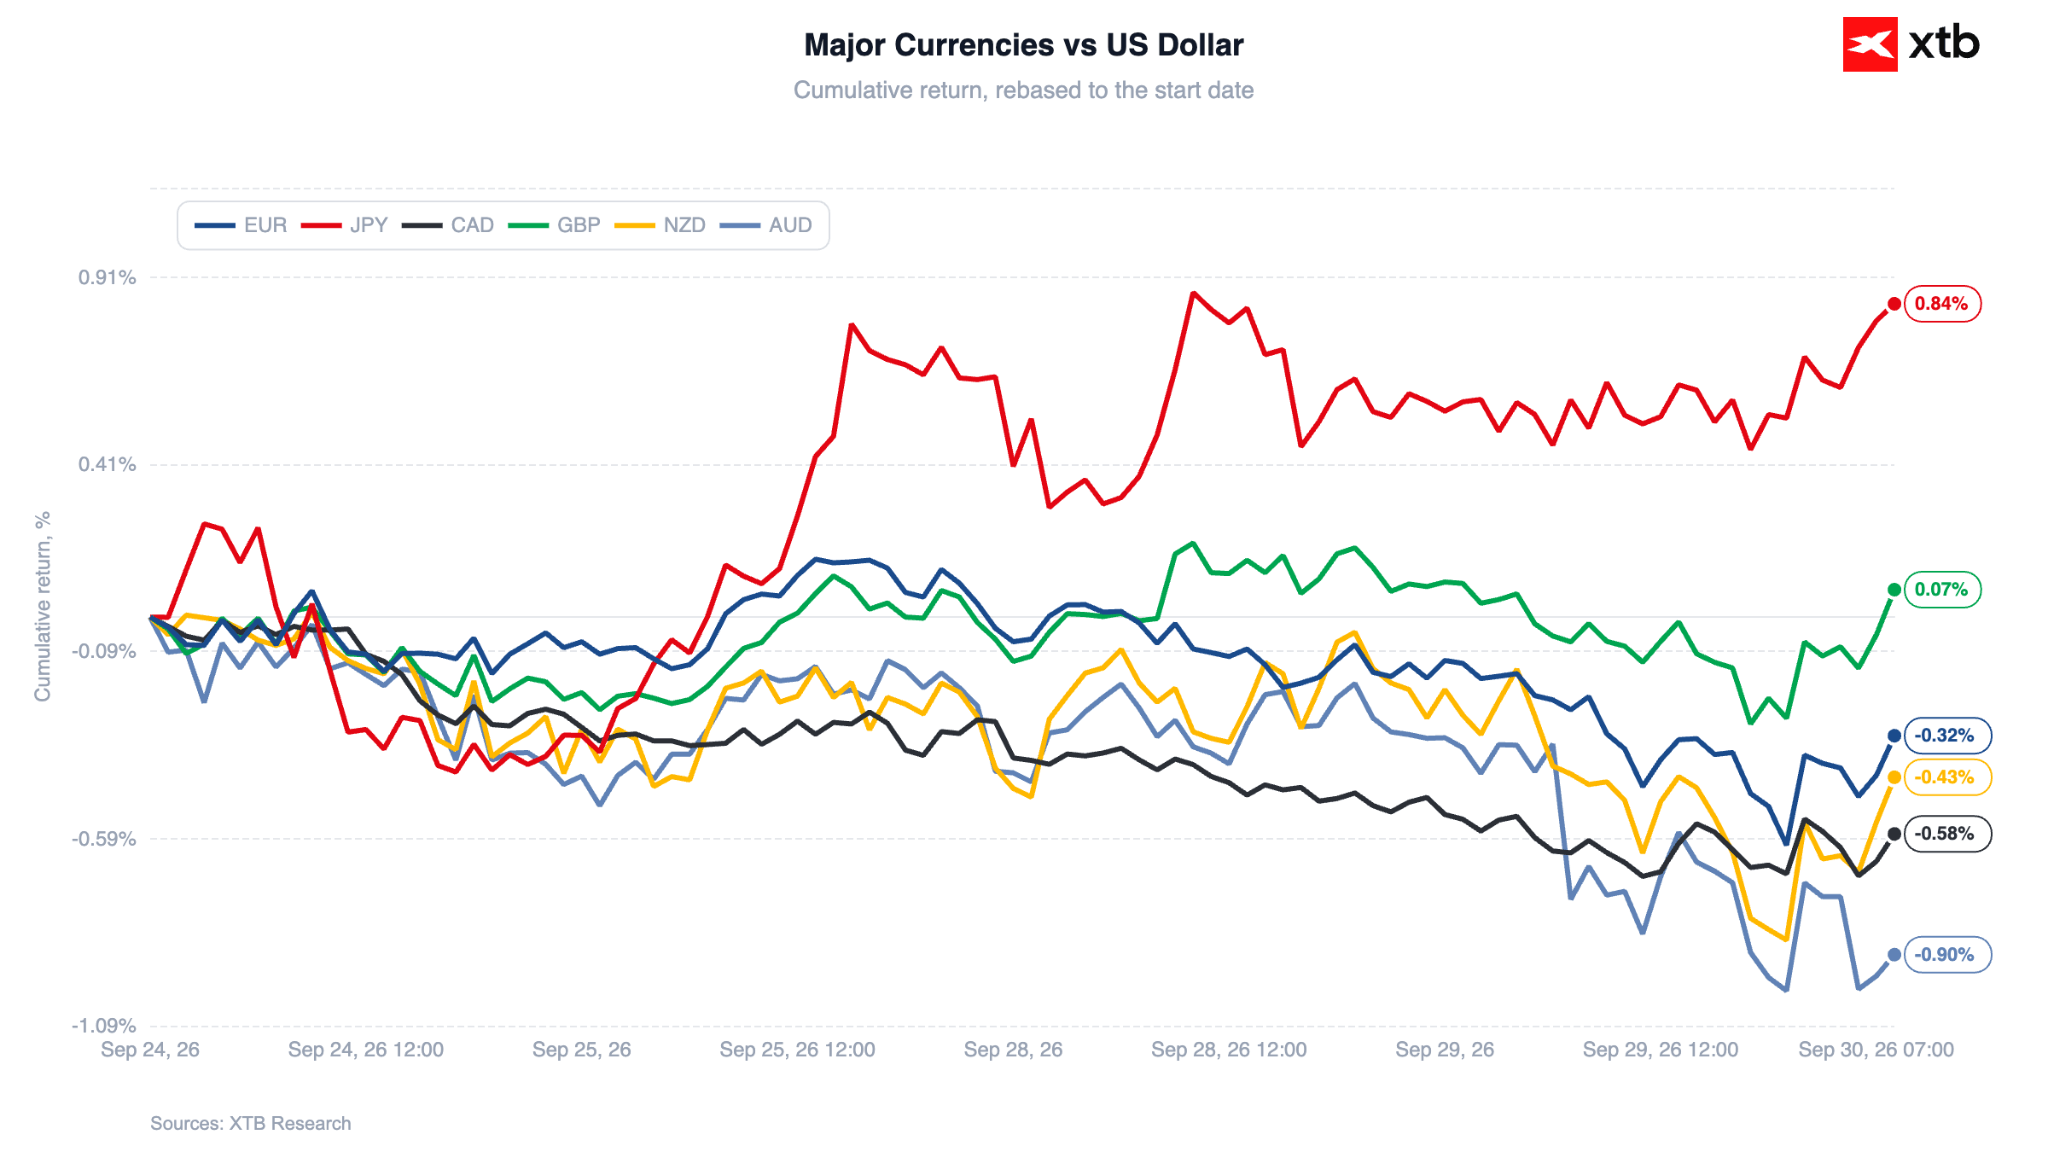
Le yen japonais s'apprécie aujourd'hui face à toutes les devises du G10, prolongeant ainsi sa progression pour la deuxième séance consécutive, tandis que la paire USD/JPY recule de 0,3 % à 156,8. Cette évolution s'explique principalement par des flux de rééquilibrage liés à la fin du trimestre (et à la fin du semestre fiscal japonais) plutôt que par un changement des fondamentaux. L’envie de reconstituer des positions courtes sur le yen a été tempérée par les récentes déclarations du ministre japonais des Finances, M. Katayama, tandis que le recul des rendements des bons du Trésor américain à la suite des commentaires de M. Williams a apporté un soutien supplémentaire.
Figure 6 : Performance des principales devises face au dollar américain (24/09/2026 - 30/09/2026)
Source : XTB Research, 30 septembre 2026
Les chiffres de l'inflation australienne, inférieurs aux prévisions, ont alimenté de nouvelles ventes sur le dollar australien, prolongeant la baisse de la paire AUD/USD, qui s'étend depuis trois semaines, à plus de 3 %.
L'EUR/USD a légèrement reculé de 0,1 % à 1,133, tandis que la paire GBP/USD reste stable aux alentours de 1,323. À moins d'un revirement brutal en fin de journée, l'indice du dollar américain pondéré par les échanges commerciaux est en passe de clôturer le mois de septembre avec sa plus forte hausse mensuelle depuis juin (+1,6 %).
₿ Cryptomonnaies
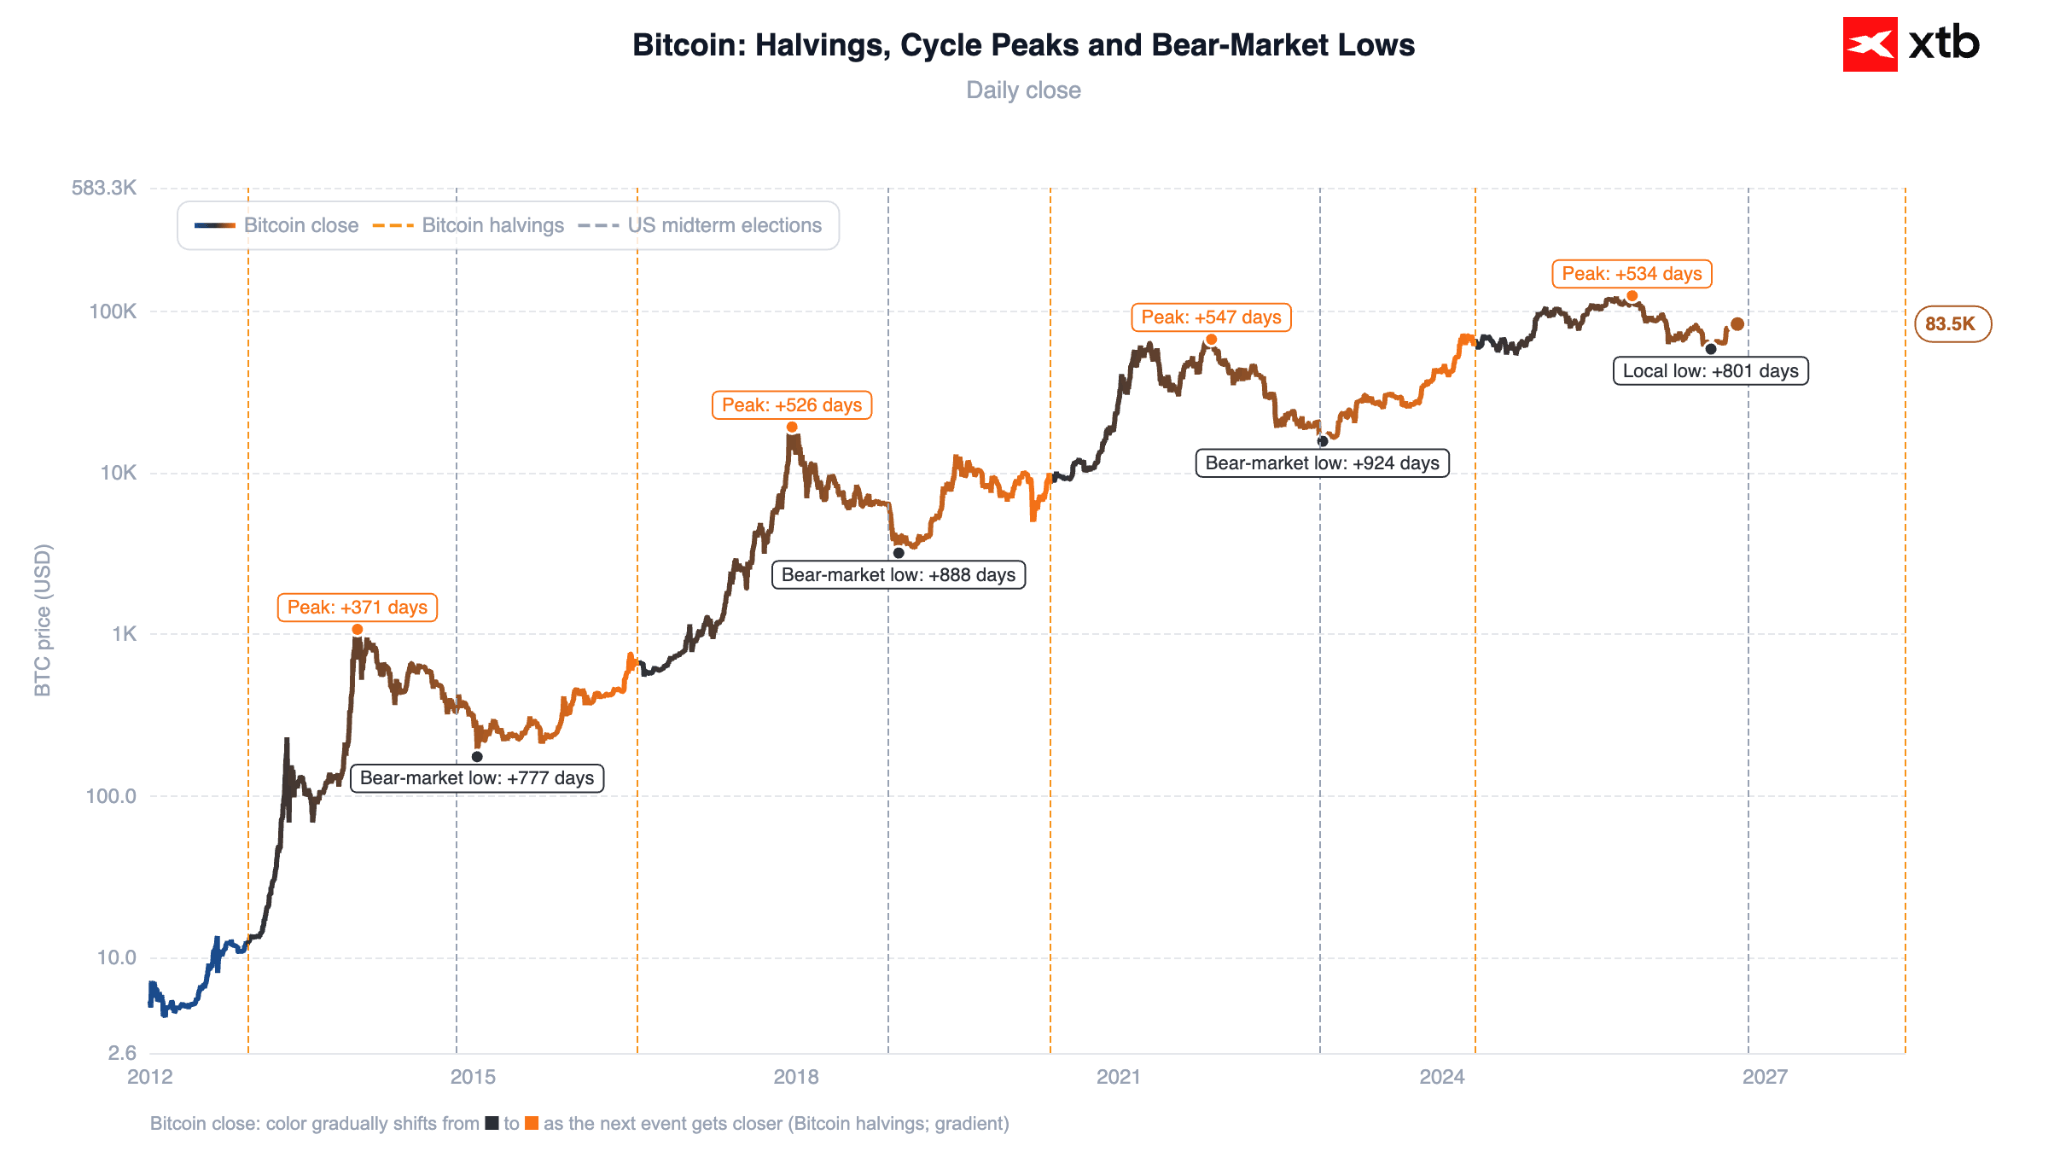
Les cryptomonnaies restent soumises à une légère pression. Le Bitcoin recule aujourd’hui de 0,5 % pour s’établir à environ 83 050 $, tandis que l’Ethereum s’affaiblit également pour s’établir à environ 2 665 $.
Figure 7 : Bitcoin (2012 - 2026)
Source : XTB Research, 30 septembre 2026
—
Michał Jóźwiak, analyste des marchés financiers chez XTB

⛩️Graphique du jour : JP225, le Nikkei suit sa propre voie (01.10.2026)


Record après record : Micron pulvérise ses résultats du quatrième trimestre, une surcharge du serveur provoque la panne de son site web, et le cours de l'action s'envole après la clôture de la bourse


Avant l'ouverture des marchés : rebond du secteur technologique en Asie après la publication des résultats de Micron et l'affaiblissement du yen malgré la position hawkish de la Banque du Japon



📊Résumé quotidien : le ralentissement de l'inflation mesurée par l'indice PCE soulage Wall Street, mais le pétrole poursuit sa hausse malgré le retour de l'offre
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."